

作者:王煊
年初问界 M5 的发布会上出现了汽车行业中从未有过的奇观,主持发布会的不是金康赛力斯的经理或创始人,而是以「合作伙伴」关系入场的华为余承东,这番景象颇有慈禧老佛爷亲自坐在龙椅上主持大局的意味。
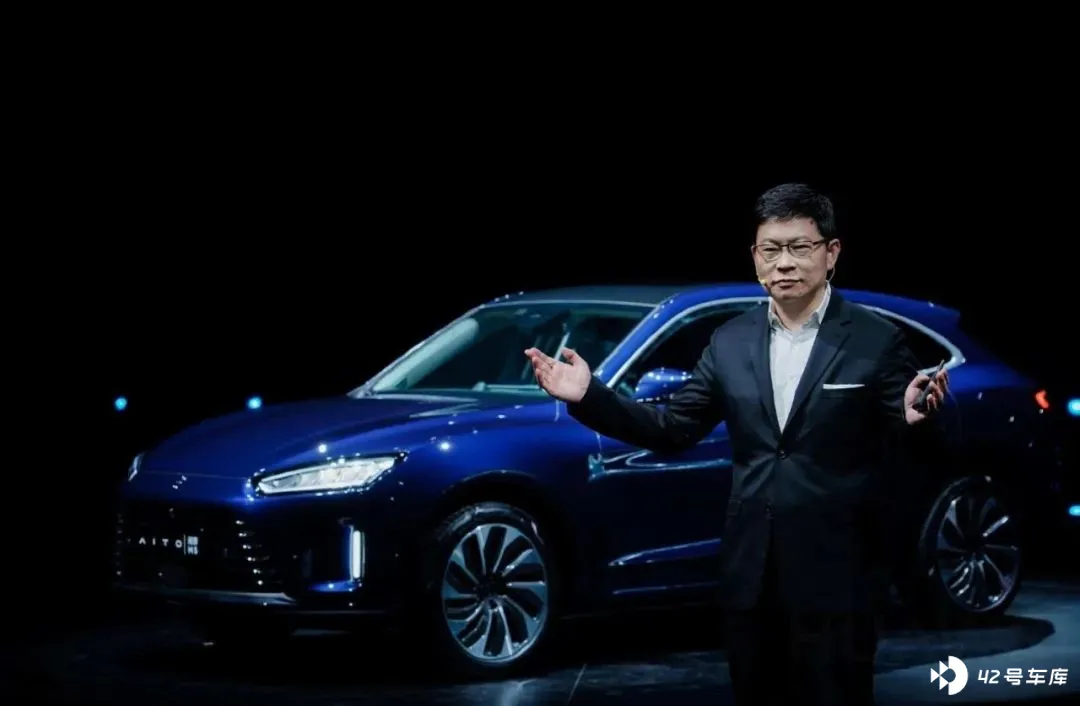
华为对所有人说他们只帮车企造好车,但大家都明白,晚清的太子只是个吉祥物,实权早已易主。显然,现在的 AI 企业在各行各业中都有着强大的影响力,甚至能让一家名不见经传的车企直接走到舞台中央。
罗马不是一天建成的,迫使传统车企出让灵魂, AI 与传统汽车工业经历了长达 50 年的博弈。参与这场博弈的四方有:传统半导体企业、传统车企、崛起的 AI 企业、新势力车企,想要看清这场博弈,就要明白各方的利益所在与所处的生态位。
这篇文章就是想向大家讲述,AI 是怎样慢慢侵蚀汽车行业,直至走到今天的地位。
半导体,从攀附到立足
故事开始于 20 世纪六十年代。传统汽车工业是机械性能主导产品力的生态体系,体系闭环中的参与者都是制造业的大佬。彼时,半导体行业是后发者,难题在于转化创新技术为产品,例如微处理器,这就属于独木难支的创新产品,在还没有个人计算机的年代里,它必须要依附于其他产业来发展。
早期,微处理器与家电行业关系密切,例如东芝,作为家电产业的龙头,他们就在牵头发展半导体和微处理器。除了家电,汽车也是出货量极大的工业产品,当时的半导体行业都在想方设法地往汽车生态圈里挤。
当然,微处理器属于当时的风口行业,传统工业中不乏能够认识到其所蕴藏的潜力的先锋者,20 世纪六十年代,福特就与东芝签署了协议,在车载半导体领域展开合作,不过始终没能找的一个将微处理器嵌入车内的板块。
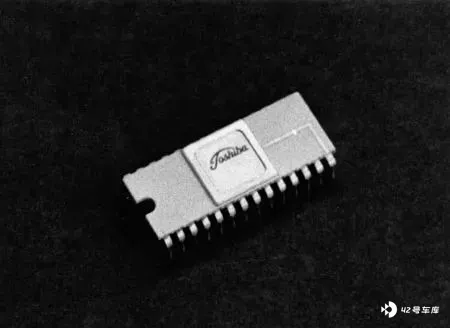
直到七十年代,石油危机爆发后,日本汽车产品大举进入美国市场,在底特律叫苦不迭之时,日本半导体公司敲开了美国车企的大门。福特与东芝的合作最终落实到了一块微处理器上,东芝送上的产品名为 TLCS-12 是日本首款微处理器产品。福特用其控制发动机的工作逻辑,以实现更高的燃油效率,现在,我们应该管它叫 ECU。
如果你觉得东芝与福特的合作是给自己人使绊子,那说明只看到了第一层。日本人在这场博弈中玩了一手「先兵后礼」,为的不止汽车这一个市场。美国人是走投无路的那一方,除了东芝送上的方案,它们在市场上找不到更好的替代品,前有美国新颁布的排放法案设卡,后有日本汽车产品堵截,无奈之下选择与敌人的小叔子合作。
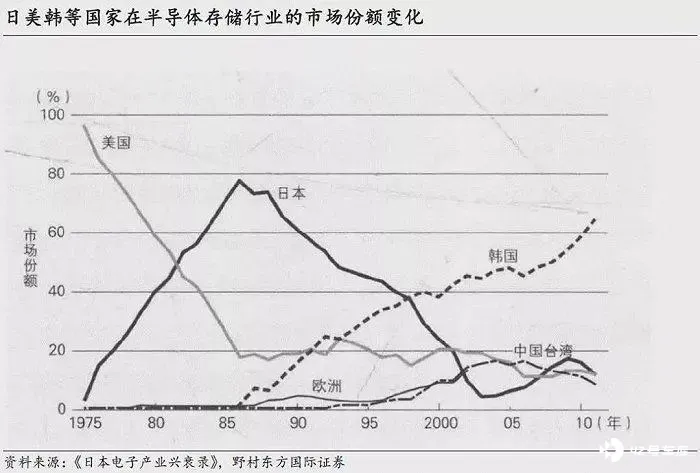
这个小叔子看似站在美国这边,但目的不纯。彼时的美国是汽车工业强国,即使是七十年代,年出货量也能达到数千万台。显然,日本人是想用更广阔的市场来培育自家的新兴产业,利用汽车这第一大消费市场做跳板,日本的半导体产品很快地侵入到了美国的各类核心产业之中。1988 年,日本的半导体产业就已经独占了全球接近 80% 的市场。
半导体挤入汽车生态圈之后,出现了一波「半导体红利期」,之前所有在纯机械角度上悬而未决的问题,都能在数字化的方向上找到解决方案。
其中最典型的案例是凯迪拉克于 1981 年推出的可闭缸发动机,内部代号 L62,对外还有一个更加形象的名字「V8-6-4」,发动机能够根据不同的路况自主选择闭缸的数量,为的也是更高燃油效率。
早在 1905 年就出现过针对内燃机的闭缸方案,完全基于机械杠杆原理实现这一功能,实际上当时并没有对于这一功能的明确需求,直到汽车初入数字化时代,才有车企将这项技术拿出来继续深入。在凯迪拉克的产品上,驱动整套系统工作的是一块微处理器,凯迪拉克官方宣称其能实现每秒 30 万次运算。
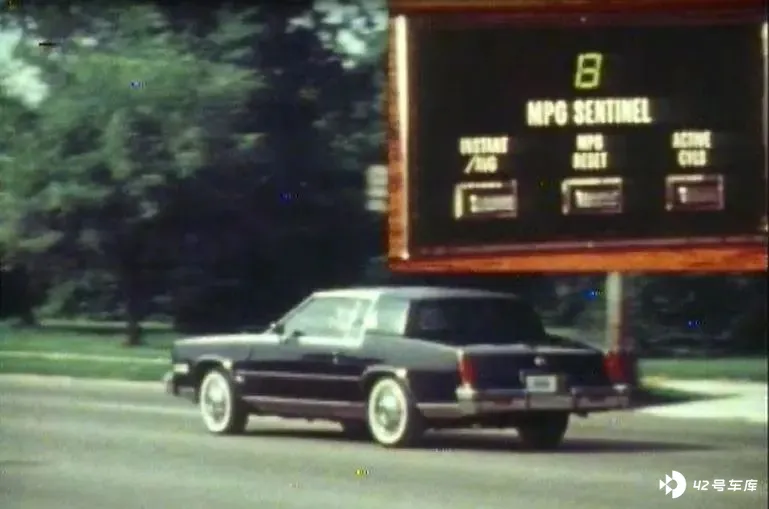
实际运行效果并不尽如人意,虽然广告片中,装配有 V8-6-4 发动机的车型看似能够从容地应对道路上多变的路况,但大量车主反馈,认为这部引擎就是个「傻子」,处理器完全跟不上节奏,尤其在路遇急加速的情况,降档、发动机拉升转速、开启气缸,当这三个动作同时进行的时候,系统很容易崩溃。
虽然凯迪拉克的尝试以失败告终,但半导体行业在这场博弈中占据了主导权,如果只是扮演「救火队员」的角色,那么被抛弃的概率就会很高。石油危机是一时的,美国消费者对日本车的青睐也会随着油价回落而骤减,最终还是美国的本土化产品最符合自己消费者的胃口。
所以,半导体公司要上赶着帮车企解决问题,解决的问题越多,车企对半导体的依赖程度就越高。闭缸技术不成,汽车上其他板块的技术未必就不能成,ABS、ESP 等技术都是在微处理器入局汽车产业后才慢慢成为主流配置的。
当车企开始用车载微处理器开发新功能时,半导体在汽车产业链中的生态位就已经发生了微妙的变化,从最初的攀附者,逐渐成了不可或缺的重要一环。进入八十年代,我们熟知的东芝、摩托罗拉、IBM、英特尔、苹果,都是有涉足于汽车产业中的半导体业务。
新王崛起,换道革命
2020 年,奔驰全新 S 级的发布会上,因为向奔驰提供了智能座舱算力平台,NVIDIA CEO 黄仁勋出现在奔驰的宣传片中,他驾驶着全新 S 级轿车,并对座舱功能侃侃而谈。奔驰是那样的高傲,正如「汽车发明者,重新发明汽车」这句广告词中所传递的态度,奔驰从来都是以自己为中心,请供应商伙伴上台做背书,这还是头一回。
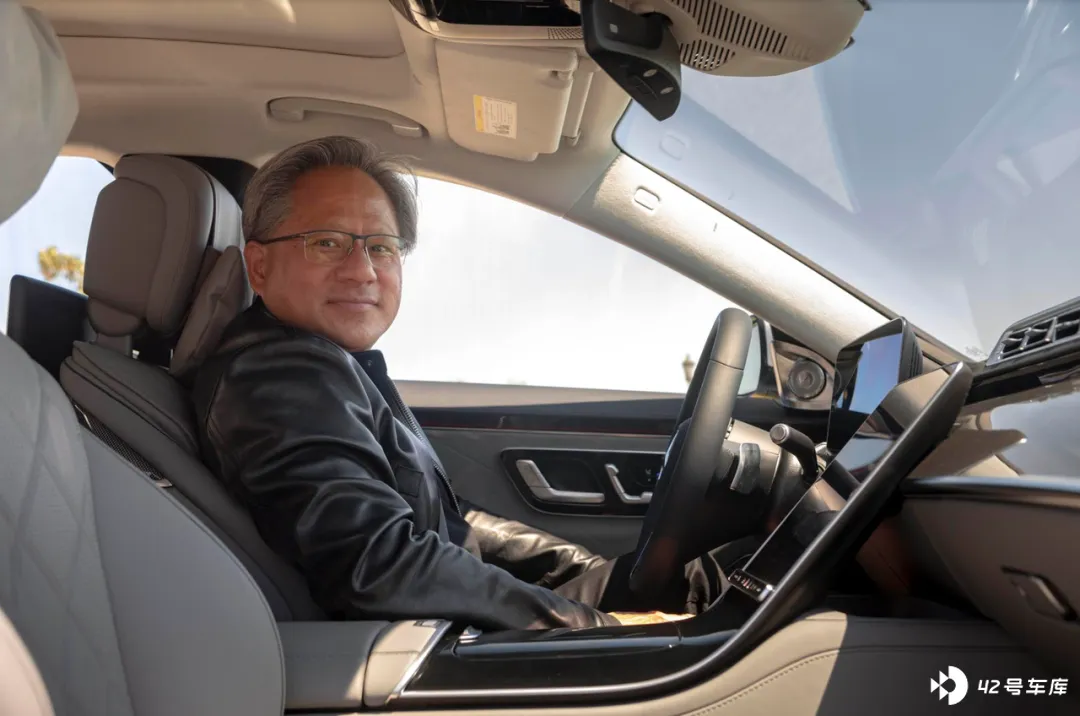
这一现象背后也透露着生态位的变化。21 世纪第二个十年,汽车上的智能化功能已经变得如汽车本身一样重要。AI 界的供应商的地位明显高于其他产业链中的小弟。
智能从宏观上理解是功能从被动向主动的进化,今天的自动驾驶和智能座舱也是同理,而芯片便是最重要的一环。
上文我们聊了传统车企与传统半导体业的博弈,在智能汽车发展的初期阶段,要引入第三位参赛选手 ——AI 企业,其中的代表就有 NVIDIA 和 Mobileye。在任何时代,汽车对 AI 业都有着无穷的吸引力,对上述两位新晋者也不例外。
八十年代之后,汽车产业链形成了全新的闭环,对于新晋的 AI 企业来说,想在相同的领域替代前人,并获得产业链份额是非常难的,正如周鸿祎所说「进入一个行业的前提是颠覆这个行业」。人工智能为自己找的出路,是帮助汽车行业里最宏伟的故事落地。
自动驾驶,虽然我们会以惯性将他融入到汽车行业中,实际上它是各大先锋行业用于博弈的工具。
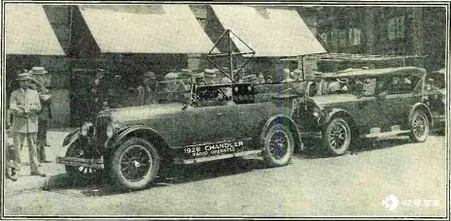
早期,美国人希望通过无线电通信的方式实现自动驾驶,1925 年美国 Houdina 无线电公司就曾在纽约街头演示过一台「自动驾驶车」,基于无线电遥控技术,虽说车上没有人,但驱动车行驶的是坐在另一台车上的人和他手上的遥控器。如同今天躲在技术中心里的 Robotaxi 接管员一样。
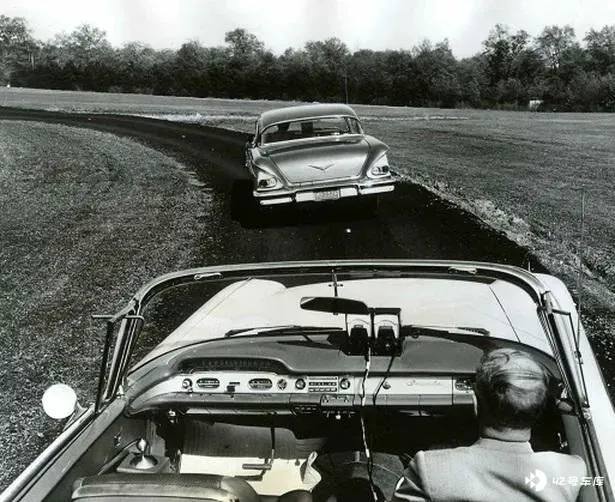
六十年代,美国另一家无线电技术公司 RCA 与通用汽车合作,依托地下电缆这一基础设施,打造「自动驾驶轨道车」。显然,这种做法类似于当下在开放道路中铺设 V2X 基础设施,工程量之大、参与部门之多、涉及产业链之广,导致这一项目难以推进。
美国人当然也明白这一点,在他们看来,讲故事比做出成果更重要。彼时,全球市值前十名的公司中,美国无线通信企业占了多个席位。这就像此时市值最高的沙特阿美成立专项基金到处「撒币」一样,在英超联赛买球队是为了圆小萨勒曼的足球梦?这桩交易背后带来的社会形象和影响力占据了主导因素。
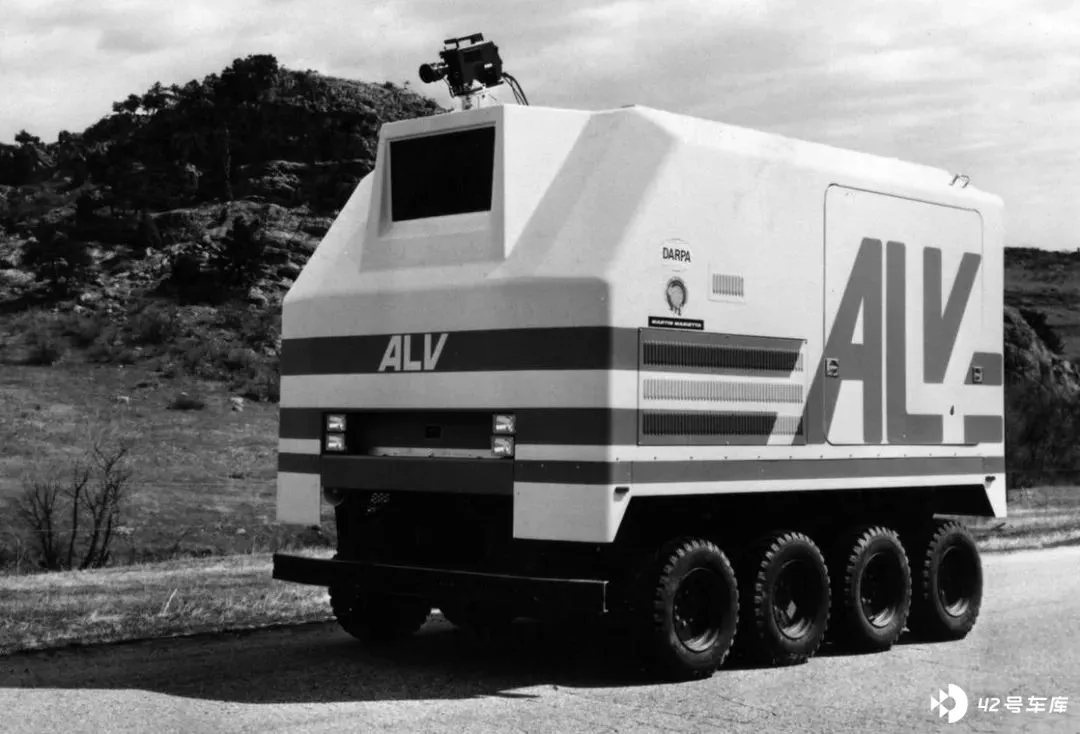
所以时间来到七十年代后,日本人在自动驾驶技术上给出了另一种路线。1977 年日本筑波机械工程实验室打造了一台名为 ALV 的产品,基于计算机视觉感知技术实现自动驾驶。看完上文的小伙伴就应该理解这类操作了,毕竟半导体是日本的王牌。
不过,当时的自动驾驶处理器也无法应对实际运营状况下的图像处理需求,例如八十年代的奔驰 VAMORS 自动驾驶车,其上用于运算的主机内置了 60 块微处理器,但图像处理速度仍然是以秒为单位计算。广义上的「算力瓶颈」限制了工程师的开发进度,最终的结果是,车辆只能在特定的道路中运行,时速也无法超过 60 英里 / 小时。
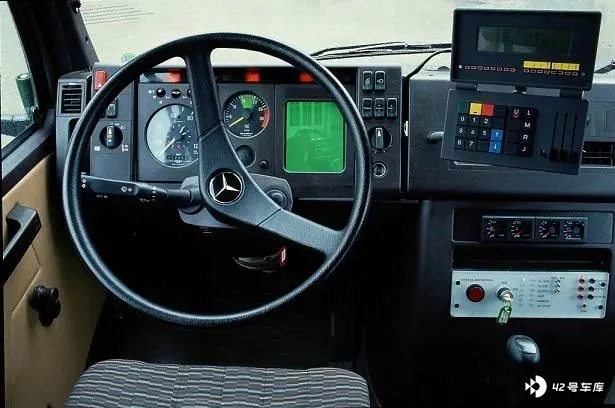
所以,二十一世纪之前的自动驾驶,传播用途大于实际。对于自动驾驶,传统半导体行业为其付出甚少,以至于头部的席位已经不保。日本经济产业省在 2021 年的「半导体与数字产业战略」中,有指出日本半导体行业面临的困境。
如下图所示日本人将芯片分为上下半身,上半身是自动驾驶和智能座舱的高算力逻辑芯片,下半身是基础 ECU 采用的低功率芯片。日本经济产业省表示,未来半导体的增量在于车载逻辑芯片,但我们能从左边的竖状图表中看出日本政府的焦虑。
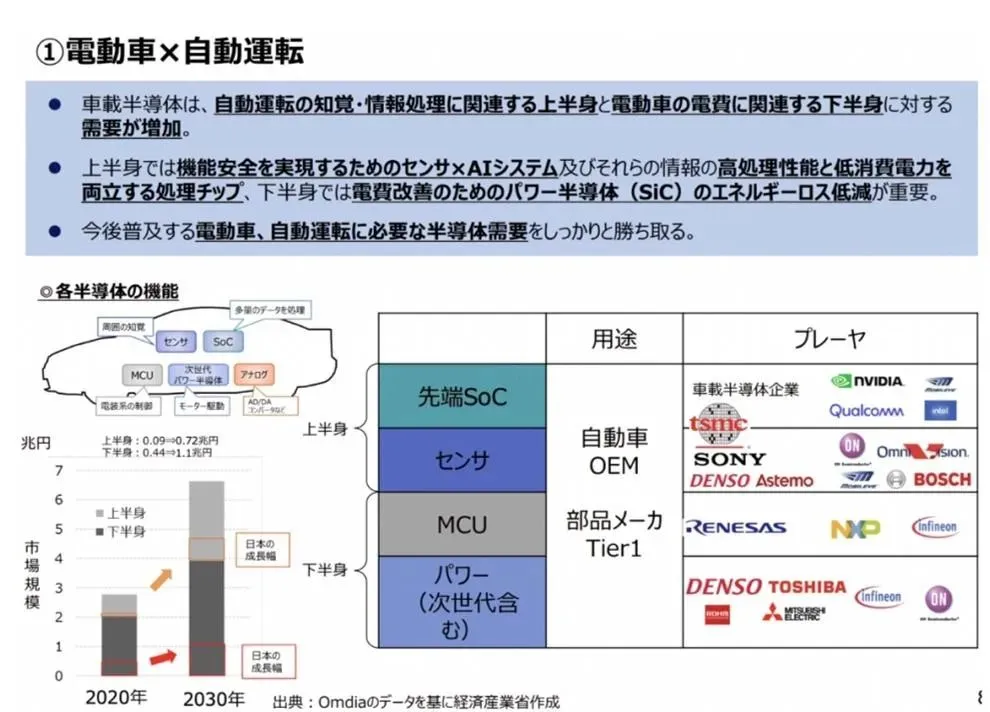
按照他们推演,2030 年逻辑芯片市场有望与传统低功率芯片持平,日本企业能否拿到预期中的市场份额,这件事的主动权已然不在他们自己这边了。在头部板块中,日本日立、电装、SONY 的主要对手有 NVIDIA、台积电、Mobileye、英特尔、高通,就目前形势来看,后面五位的市占率要高得多。
实际上,日本在半导体原材料市场中仍然是头部,不过,如我们推测传统 OEM 的走势一样,日本半导体企业也走在「出让灵魂」的路上。日本企业是整个传统半导体行业的缩影,造就这般境遇的原因与九十年代末的决策有关。
我们讲了半导体进入汽车行业后有 30 年的产业平稳期,基础车载芯片技术处于稳步爬坡阶段。这就好比一支球队中的大牌球星,他在什么时候都有可能「摆烂」,唯独「合同年」不行,只有拿着好数据才能管东家要大单。正因如此,多数产业生态趋于稳定后,都会有让参与者放松的可能。
创立于九十年代末的 Mobileye 是第一位在老虎打盹时揭竿而起的勇士,而新王崛起的路都有几分相似的地方。彼时的 Mobileye 就遇到了与苹果相同的情况,芯片能力的天花板限制了产品的想象力。
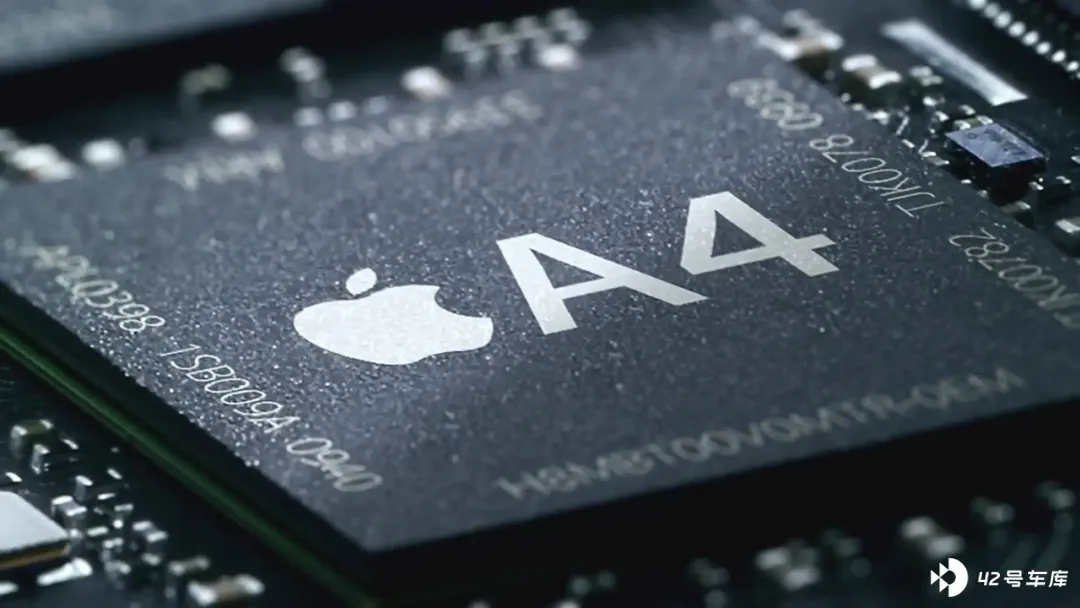
iPhone 之所以成为划时代的智能移动终端产品,背后也少不了芯片的支持。在打造初代 iPhone 时,苹果曾评估过一众芯片供应商,其中包括德州仪器、意法这些大厂,但结果并不尽如人意,如同汽车产业,传统大厂对变革的敏锐度往往低于后起之秀。最终苹果选定的合作对象是三星,以三星 S5L8900 处理器为基础打造了初代 iPhone。
苹果很明白,以自己的脑洞很难找到合拍的供应商,所以于 2008 年收购了 P.A. Semi ,2010 年收购了 Intrinsity。最终于 iPhone 4 上,我们见到了苹果自研的 A4 芯片。
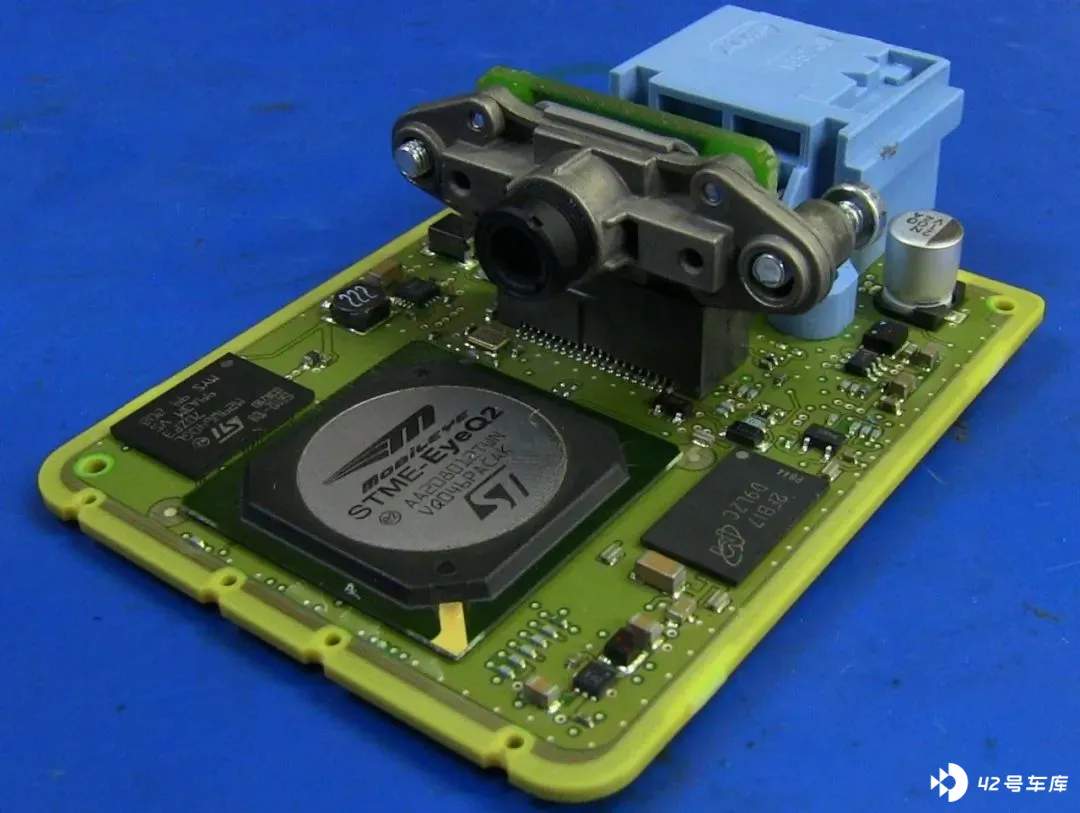
寄希望于传统半导体企业,无法实现构想。因此,Mobileye 于 2008 年推出了第一代 eye Q1 芯片,能够支持 AEB 主动刹车功能,2010 年在宝马 7 系上完成上车。
透过可闭缸发动机、早期自动驾驶和初创 AI 企业自研芯片的例子不难发现,芯片引领着汽车行业向前发展,芯片能力的天花板就是产品功能的尽头。
今天,我们能看到很多将自动驾驶软件拦入己手进行自研的车企,都为产品布置了算力极高的自动驾驶硬件平台;还有如集度 Robo 01 这般,率先搭载高通骁龙 8295 座舱平台的产品。他们所做的事是一样的,为产品经理和工程师的想象力腾出更多空间。
AI 携手新势力车企书写续章
最后,AI 与汽车的博弈来到最近十年,也就是自动驾驶、智能座舱概念热度急剧走高的时期。此时生态圈中迎来了最后一位玩家 —— 新势力车企。新势力车企与崛起的 AI 企业是盟友,他们有着共同的目标:革掉传统企业的命。
这里有个先决条件,智能化是新势力与旧势力最大的差异,也是立足市场的关键。特斯拉推出的第一代自动驾驶产品 HW1.0 便是基于 Mobileye 芯片打造,并且采用了 Mobileye 提供的传感器。
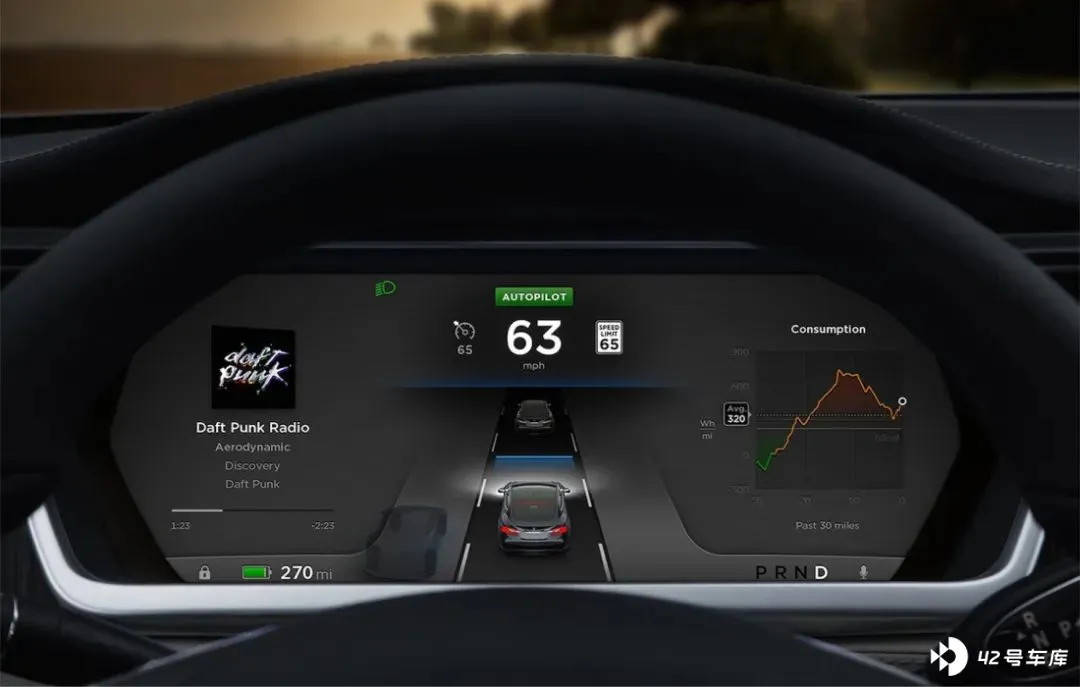
搭上新势力快车的还有 NVIDIA,他们于 2015 年着手研发自动驾驶芯片,第二款产品 Drive PX 2 于 2016 年 10 月被装备在所有新生产的特斯拉车上。自此,NVIDIA 依托其在 GPU 领域积累的成果,在自动驾驶芯片领域开始大展拳脚。今天,多数车企在布局下一代自动驾驶技术时,Orin 芯片都是他们的首选。
可以说 AI 企业在汽车圈的生态位,与新势力车企的生态位成正相关关系。一旦新势力车企的智能化故事撼动了传统车企,那么与其并肩作战的 AI 企业便能获得更大的市场份额。黄仁勋出现在奔驰的发布会上,也不是一场意外。
最后
很多人将传统车企比作诺基亚,如果前者无条件出让灵魂的话,这种假设可能成真。苹果、谷歌战胜诺基亚,比拼的并非企业实力,而是通信技术与计算机技术之间的博弈。新势力车企与 AI 企业的换道超车也是这种逻辑,是智能化与传统工业的竞争。不做颠覆、无从谈及立足。





