

作者:朱玉龙
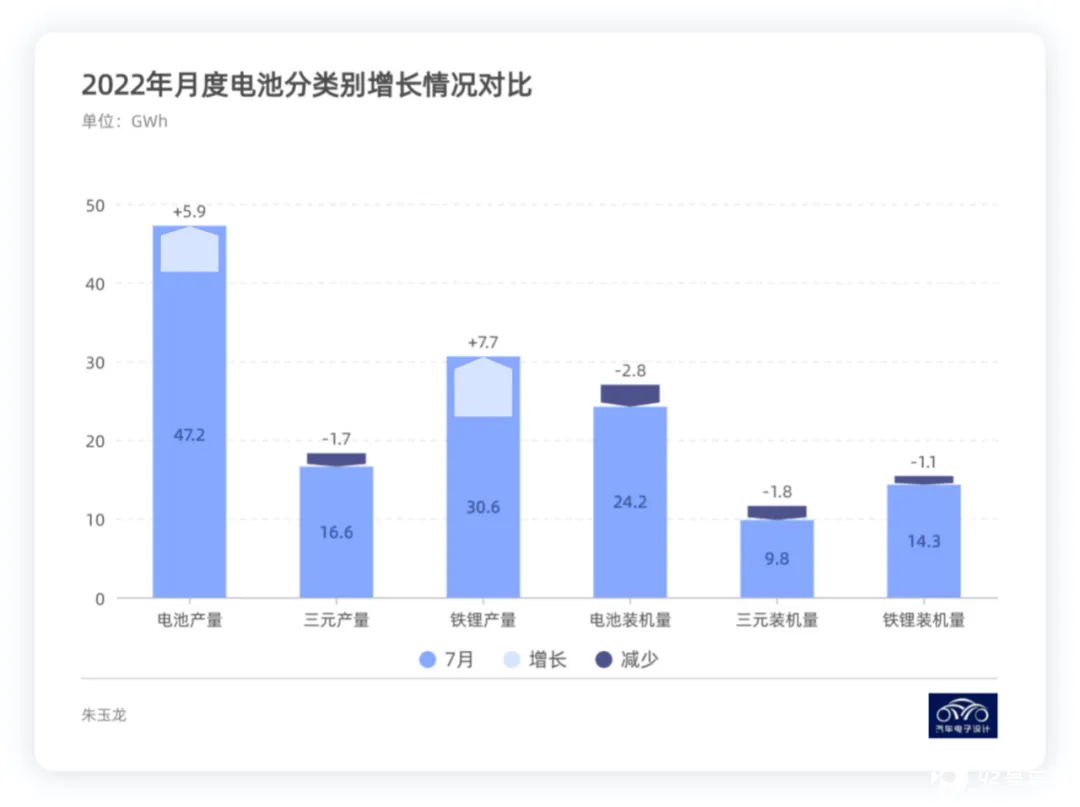
7 月份中国的动力电池行业的状态也是十分景气:产量为 47.2GWh,装车量 24.2GWh,出口量为 2.0GWh。从整体来看:
- 产量分解
产量共计 47.2GWh,同比增长 172.2%,环比继续增长 14.4%,目前已经成为一个新的高点。三元电池产量 16.6GWh,占总产量 35.1%,同比增长 107.7%,环比下降 9.4%;磷酸铁锂电池产量 30.6GWh,占总产量 64.8%,同比增长 228%,环比增长 33.5%。从需求来看,磷酸铁锂对三元的优势是非常明显的。
- 装车量分解
总共 24.2GWh,同比增长 114.2%,环比下降 10.5%。三元电池装车量 9.8GWh,占总装车量 40.7%,同比增长 80.4%,环比下降 15.0%;磷酸铁锂电池装车量 14.3GWh,占总装车量 59.3%,同比增长 147.2%,环比下降 7.0%。
- 出口量
共计 2.0GWh,三元电池出口量 0.5GWh,占总出口量 25.6%;磷酸铁锂电池出口量 1.5GWh,占总出口量 73.6%。
厂家的情况
大家都对 7 月份的情况比较感兴趣,受特斯拉的影响:
-
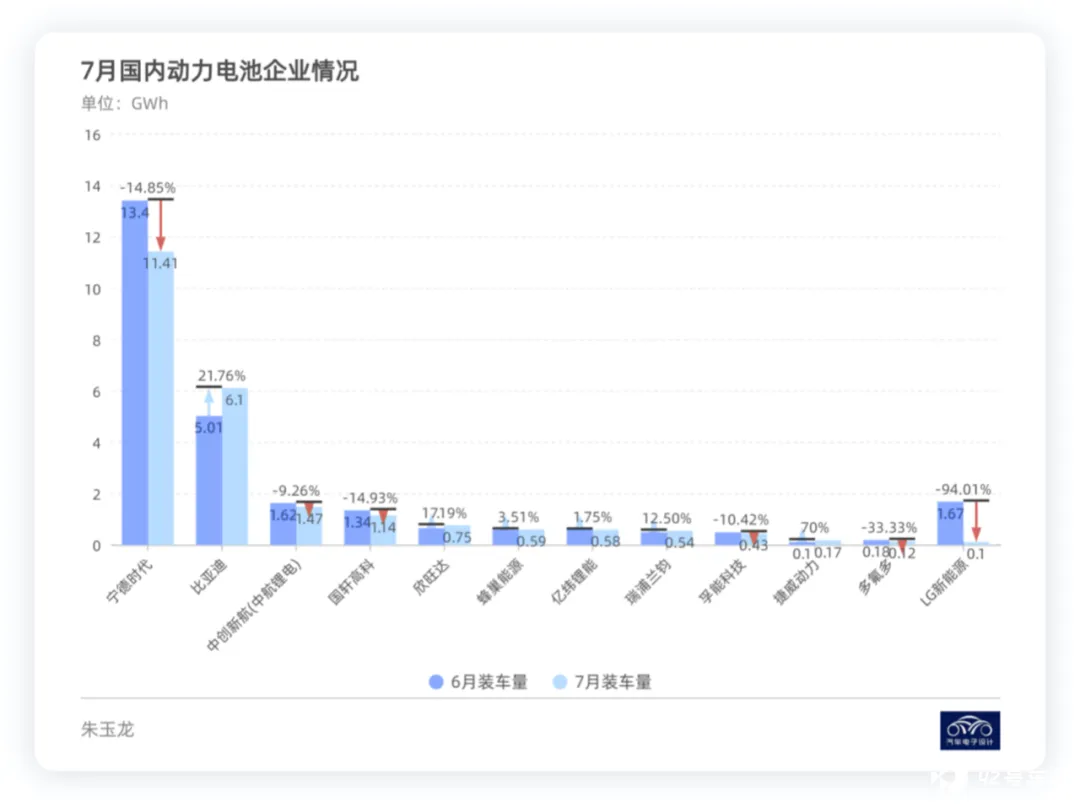
宁德时代从上个月 13.4GWh,环比降低 14.85% 到 11.4GWh。
-
弗迪电池从上个月 5GWh 上升到 6.1GWh,环比上升 21.76%。
-
LG 能源,由于特斯拉的需求减弱,直接就看不到排名了。
在后续的排名中,中航锂电依靠三元,国轩高科依靠铁锂实现 1GWh 以上的出货量,后几名的欣旺达、蜂巢能源、亿纬锂能和瑞浦兰钧,需求都还可以。
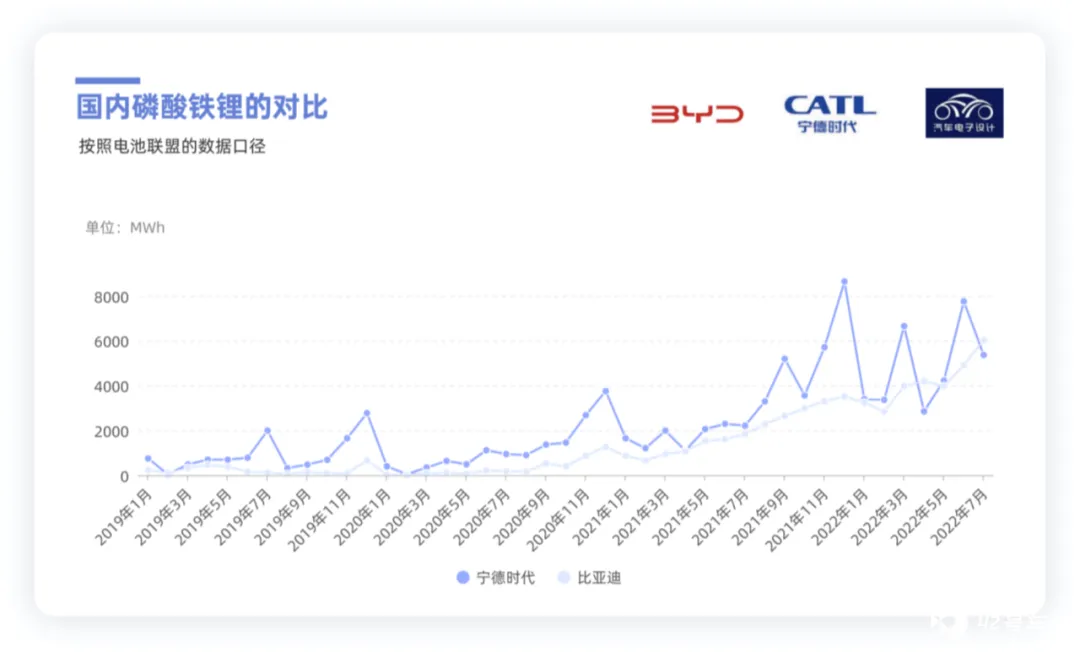
这里最值得关注的还是弗迪电池和宁德时代在三元时代的持续性竞争,在之前出现了一次反超和接近以后,这个月又实现了反超。说到底,还是两家的客户群体差异。
7 月新能源汽车市场共计 37 家动力电池企业实现装车配套,较去年同期减少 8 家。排名前 3 家、前 5 家、前 10 家动力电池企业动力电池装车量分别为 19.0GWh、20.9GWh 和 23.2GWh, 占总装车量比分别为 78.5%、86.3% 和 95.9%。从目前来看,分市场里面:
-
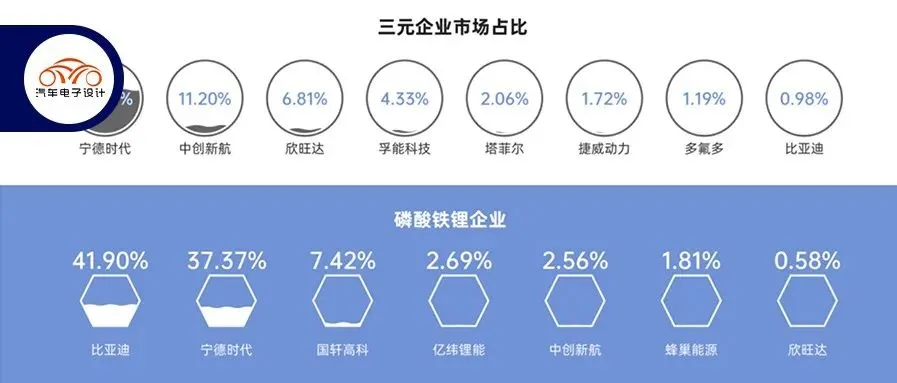
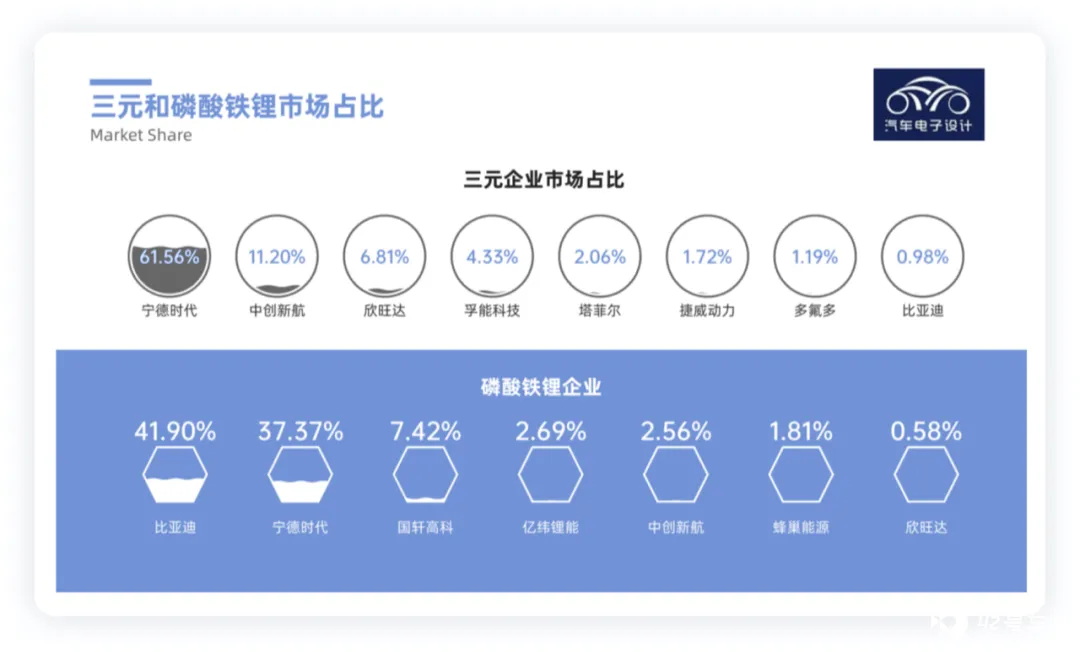
三元电池:宁德时代占了 61.56%, 后续跟着中航创新和欣旺达。
-
磷酸铁锂电池:弗迪超过了宁德时代,后续是国轩高科。
中国的技术方向
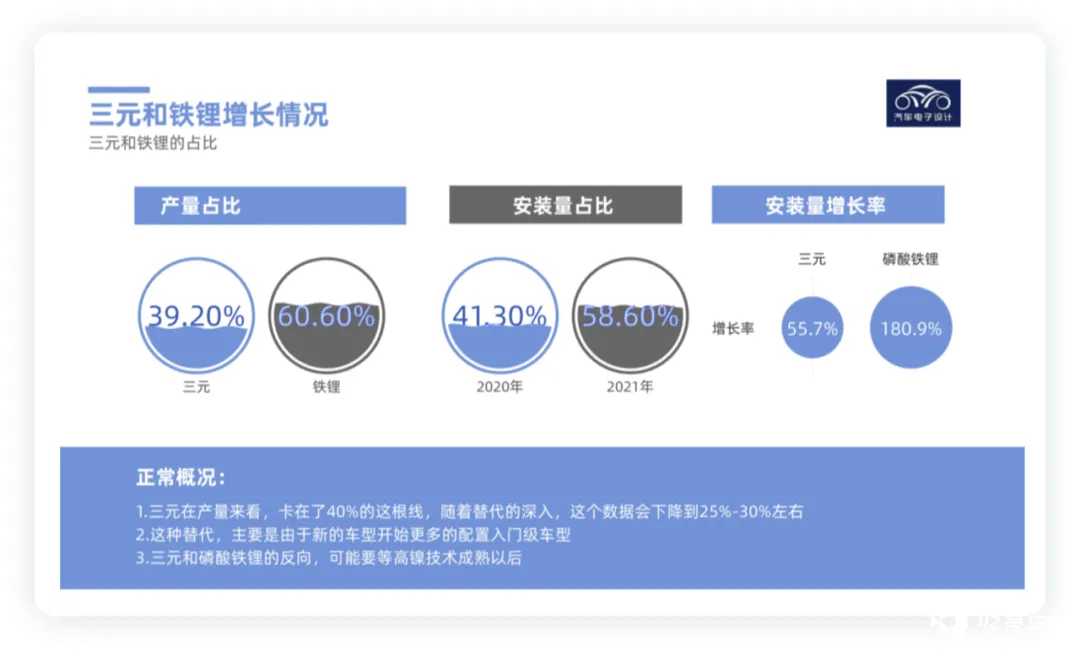
1-7 月,动力电池累计产量 253.7GWh,三元电池累计产量 99.5GWh,占总产量 39.2%,累计同比增长 121.9%;磷酸铁锂电池累计产量 153.8GWh,占总产量 60.6%,累计同比增长 227.1%。
1-7 月,我国动力电池累计装车量 134.3GWh, 累计同比增长 110.6%。三元电池累计装车量 55.4GWh, 占总装车量 41.3%,累计同比增长 55.7%;磷酸铁锂电池累计装车量 78.7GWh, 占总装车量 58.6%,累计同比增长 180.9%。
小结:随着中国动力电池的长期发展,7 月的数据也是在腰部的开始,按照目前各个车企的期望,11-12 月的交付,产量高峰可能在 10 月左右拉出来了。







