

作者:朱玉龙
光结合数据做月度专栏可能确实枯燥,我想结合不同电池企业的情况来做一个月度的数据和发布产品的梳理,这样可以对整个行业有一个更清晰的认识。希望在动力电池这样一个细分品类的月度报告的形式能一直保持下来,这也是借鉴韩国券商比较好的做法。
-
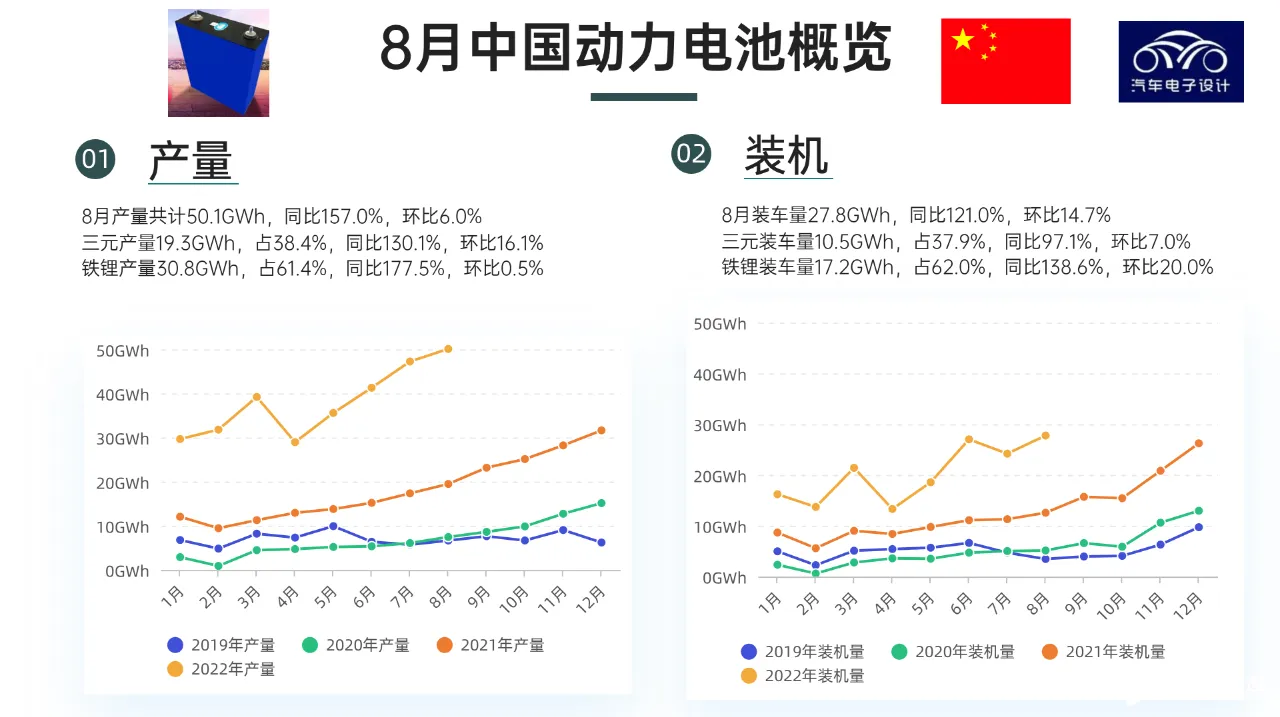
产量:8 月产量共计 50.1GWh,同比 157.0%,环比 6.0%
-
三元产量 19.3GWh,占 38.4%,同比 130.1%,环比 16.1%
-
铁锂产量 30.8GWh,占 61.4%,同比 177.5%,环比 0.5%
-
-
安装量:8 月装车量 27.8GWh,同比 121.0%,环比 14.7%
-
三元装车量 10.5GWh,占 37.9%,同比 97.1%,环比 7.0%
-
铁锂装车量 17.2GWh,占 62.0%,同比 138.6%,环比 20.0%
-
动力电池的数据分析
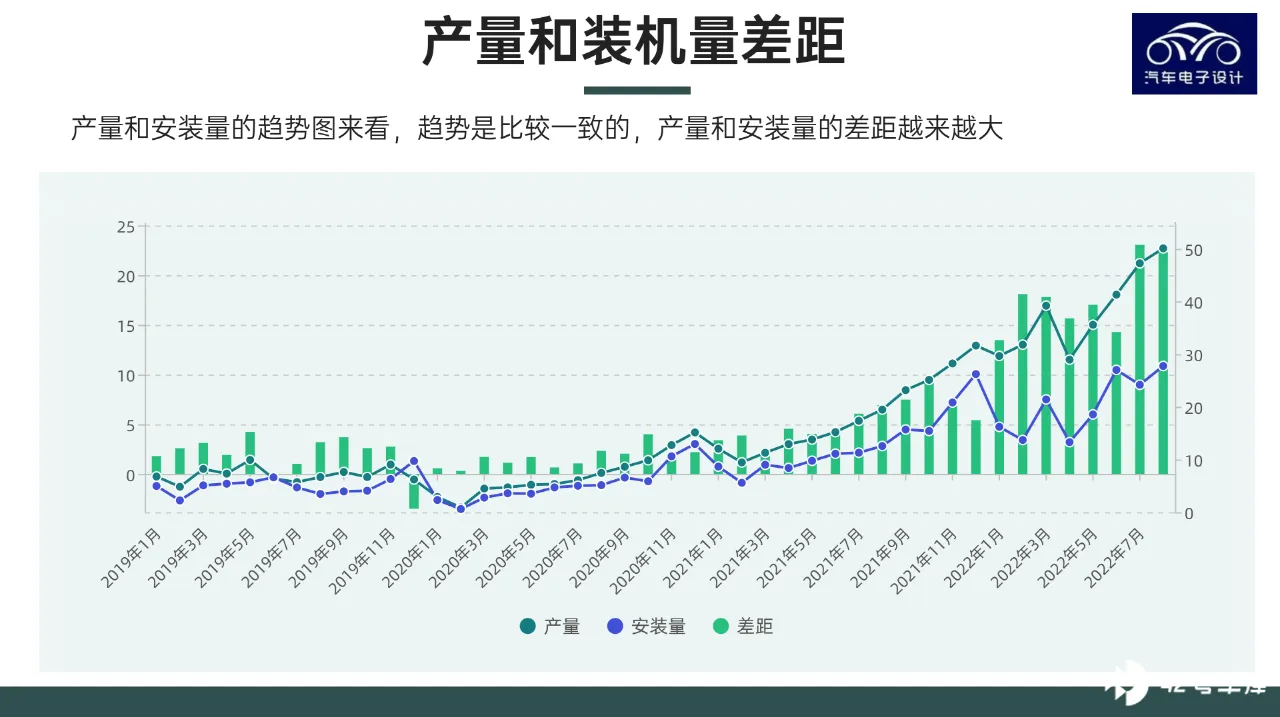
很多朋友一直在问这个产量和安装量的差距,我们从几年的数据来看,目前产量是单边波动的。
-
产量:由于海内外的确定性,除了特殊的原因以外,这个曲线的上升趋势非常明显
-
安装量:国内的安装量是受到很多因素波动的,不过大概率 Q4 会集中拉起来
这里的差距,确实足够大了。我的理解:产量 = 预期后几个月安装量 + 整车出口 + 电池出口 + B 品电池
这里面可能还有一部分被拿去做别的用途,特别是一直增高的磷酸铁锂。
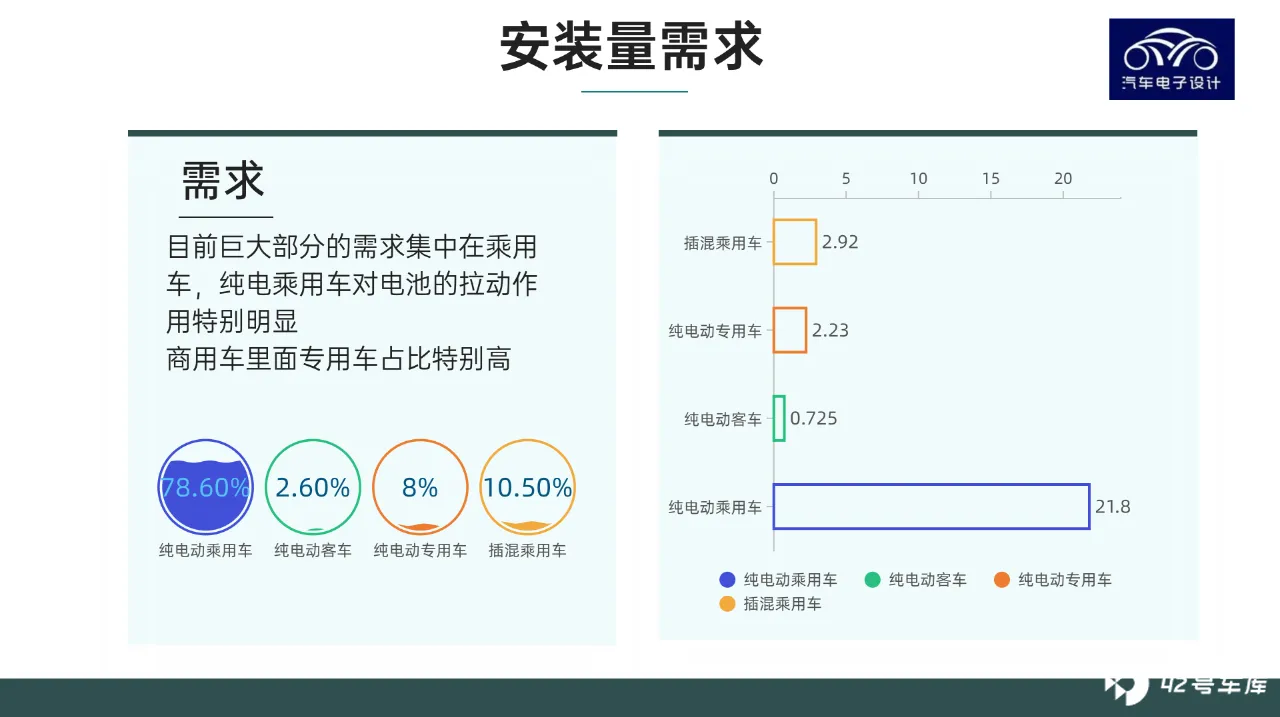
今年的动力电池需求真的是集中在乘用车上,随着大巴的需求不断减弱,目前乘用车占了 90% 左右。
从供应商来看,
- 三元方面
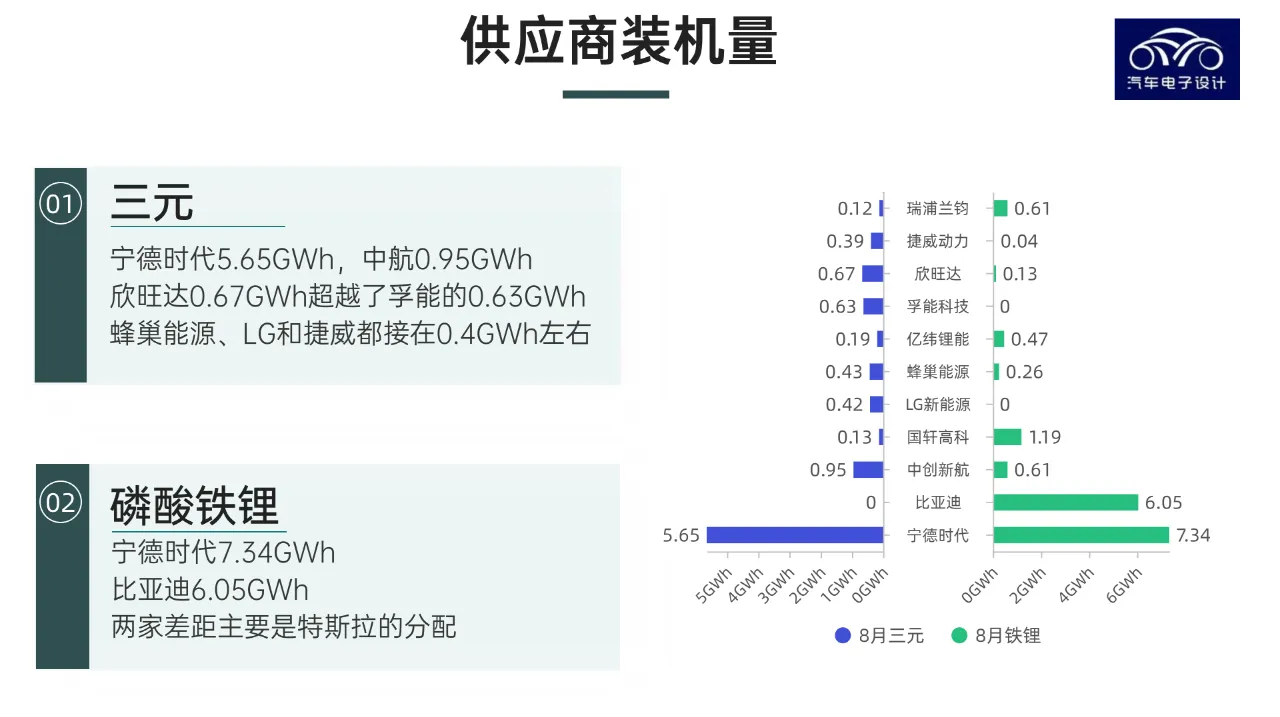
宁德时代 5.65GWh,中航 0.95GWh 欣旺达 0.67GWh 超越了孚能的 0.63GWh 蜂巢能源、LG 和捷威都在 0.4GWh 左右。
- 磷酸铁锂方面
宁德时代 7.34GWh 比亚迪 6.05GWh 两家差距主要是特斯拉的分配还有产量规划,预估改造以后,海外的电池需求拉动,今年宁德在铁锂方面量多一些。中航创新的铁锂产能也上来了,包括瑞普兰钧的量都拉高到 0.61GWh。
月度行业主要新闻回顾
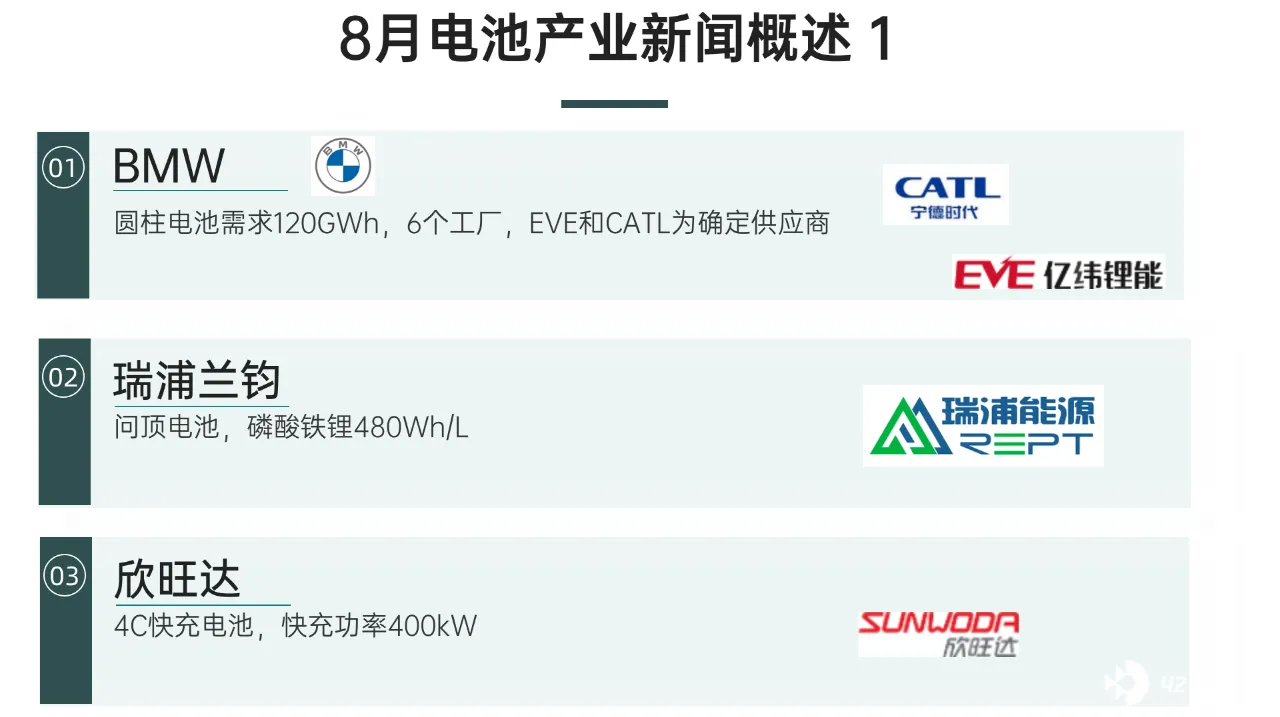
这里并不是纯 8 月的,我把截止今天的新闻做一个梳理,后面把月度的情况分国内和国外做一个综述。BMW 从方壳转向圆柱,一下子给 120GWh,这个是明确的信号。EVE 亿纬锂能正式和 CATL 分到一样的量,这是之前比较少见的
- 瑞浦兰钧:问顶电池发布,围绕磷酸铁锂做 480Wh/L 的设计,这个后续再补充一些详细介绍
- 欣旺达:4C 超级快充电池发布,这个之前写过了,最近量提升也很快
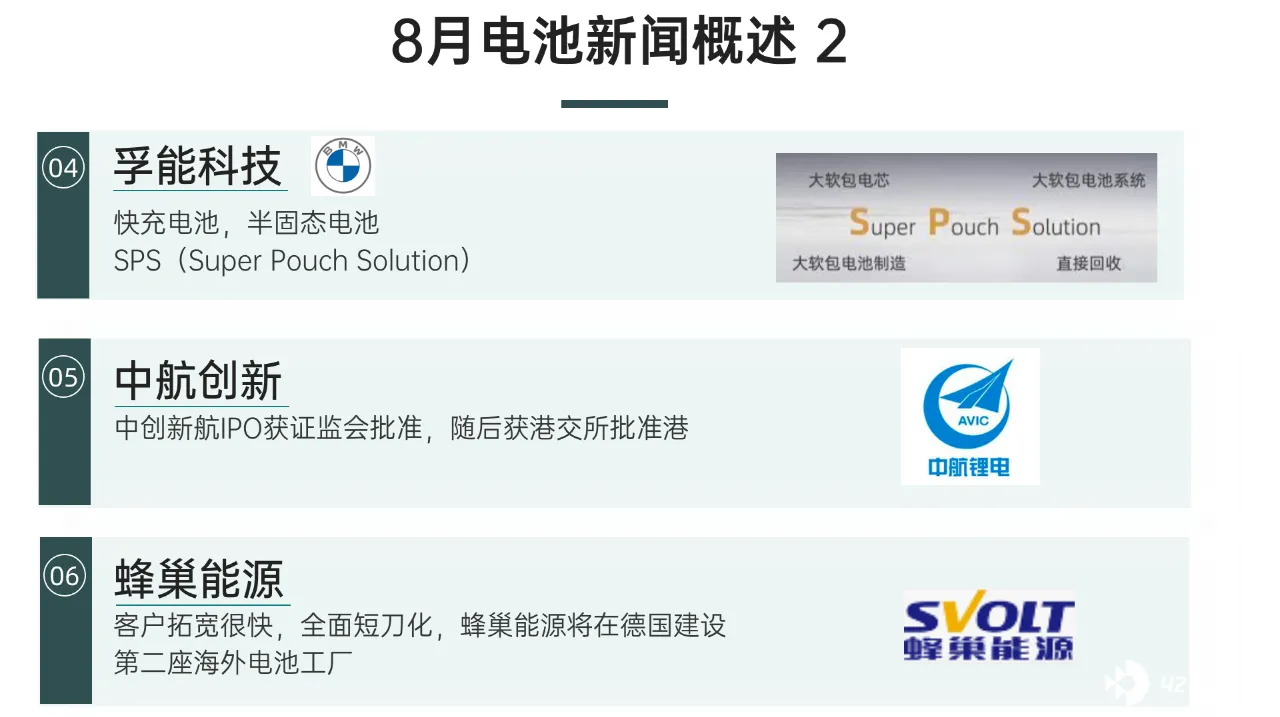
- 孚能科技:头铁继续软包,不过我们需要仔细看看这个方案,等有空来整理
- 中航创新:上市的道路开始进行中,由于专利的问题一直拖着,这也表明下一步的态度。中国动力电池企业确实要组建舰队
- 蜂巢能源:海外第一家工厂建设延迟,直接上第二座工厂
小结:总体来看,动力电池行业的变化还是挺快的。从数据结合企业的新闻总体的信息量和可阅读性可能都要高一些,供大家参考。







