作者:朱玉龙
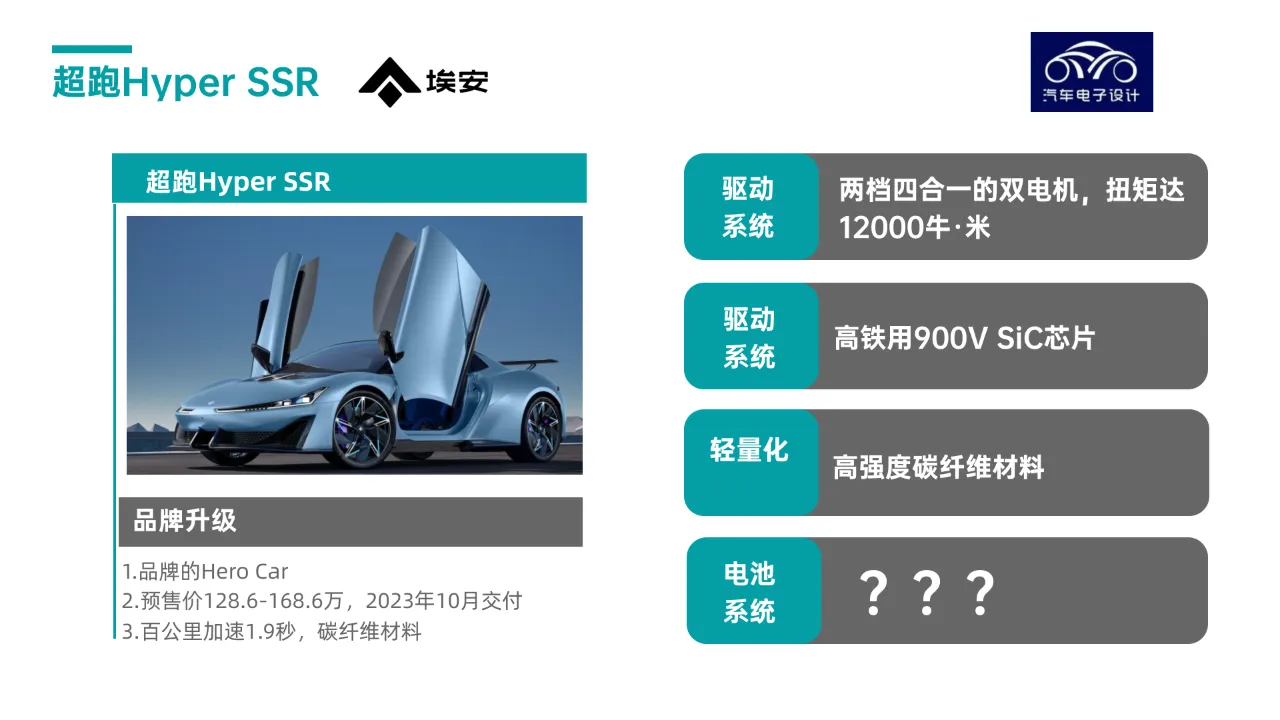
广汽埃安在本周发布纯电超跑 Hyper SSR,零百加速仅需 1.9 秒,这款超跑标准版预售价为 128.6 万,Ultimate 赛道版预售价为 168.6 万,又是一台自封为 500 万以内最好的跑车。这款 Hero Car 对埃安的品牌向上有多大作用呢?
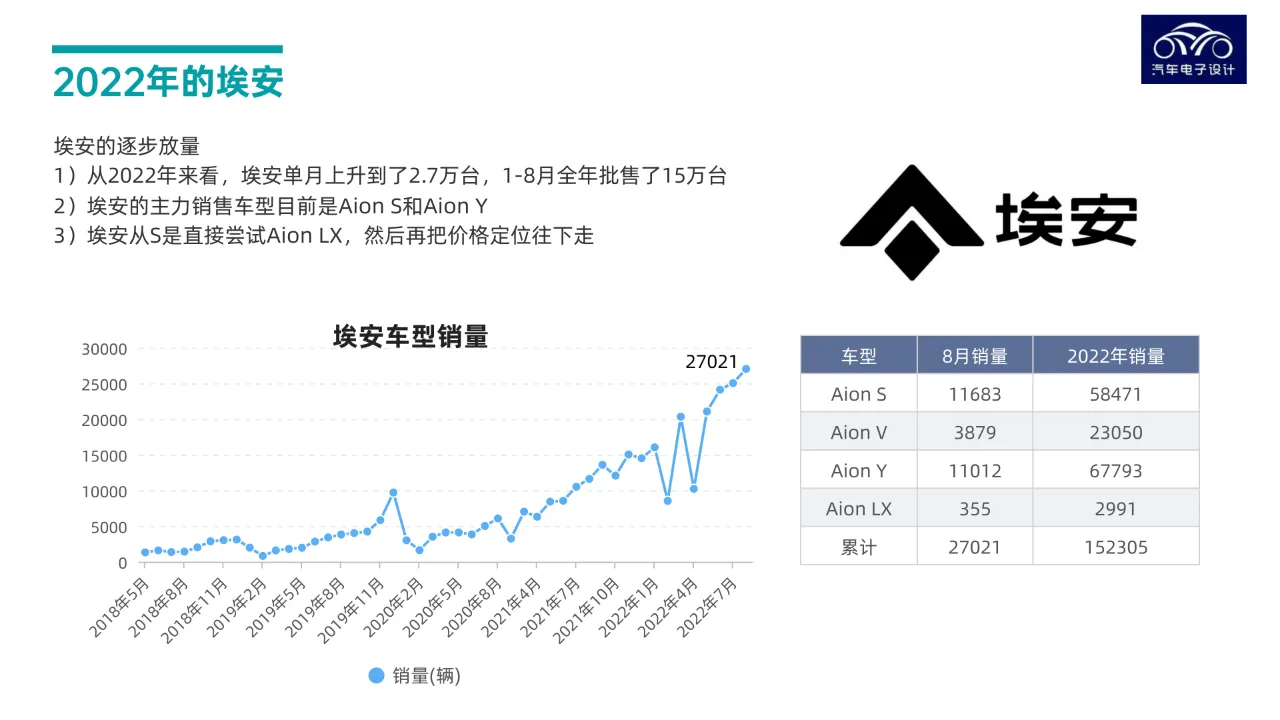
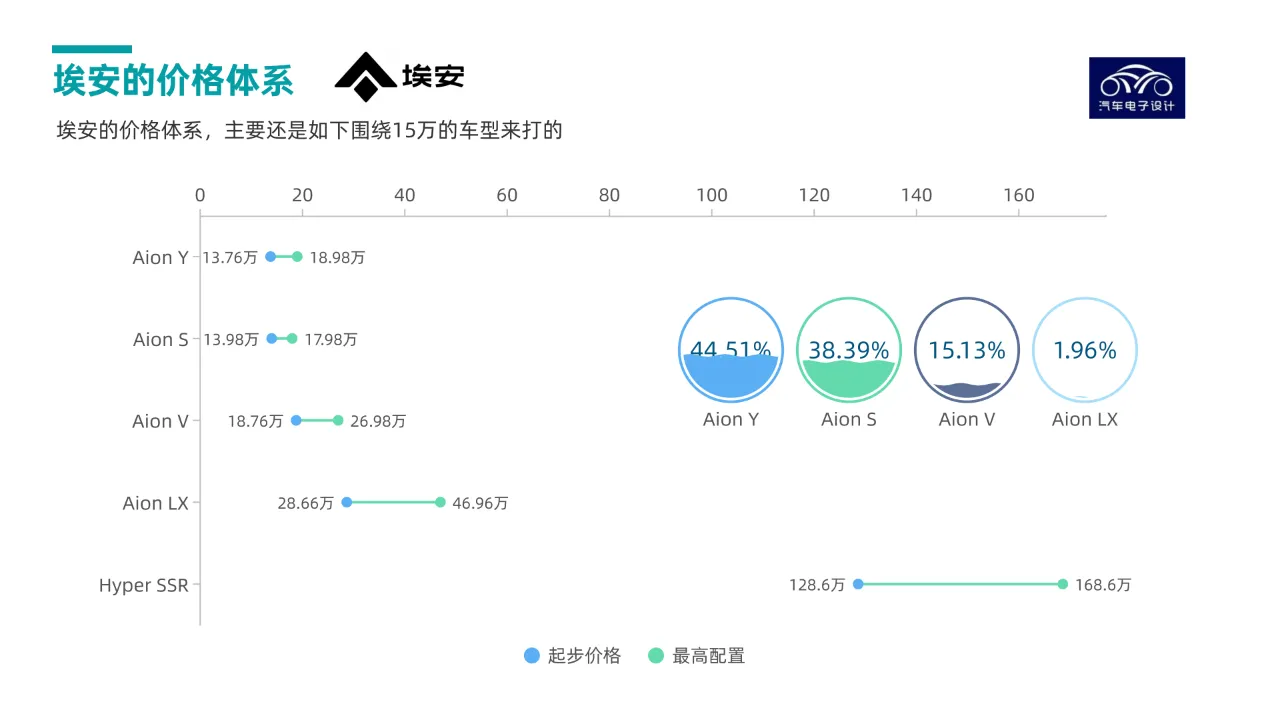
埃安在 2022 年 8 月批售达到了 2.7 万台,1-8 月批售了 15 万台以上,主力车型主要是围绕 15 万左右的 Aion Y 6.8 万台,Aion S 5.8 万台,而价格较高的 Aion V 和 Aion LX 在整体的销售份额就少不少。
埃安的情况
100 万 + 的车型,我理解是拉高了品牌的逼格,有点类似蔚来汽车在前期树立的 EP9 的 Flag。28 万 + 的 Aion LX 在埃安品牌的销售占比只有 2% 不到,100 万 + 大概只有 0.2% 不到了,主力的区间段还是围绕 15 万左右的 Aion Y 和 Aion S 两台车。
- Aion Y 1-8 月占比 44.51%
- Aion S 1-8 月占比 38.39%
两台车加起来占到埃安车型销量的 83%
实际上 2022 年增量比较猛,能站住脚的真的是 10-20 万的新能源汽车价格段的车型,而这个脱离了人民群众买得起的车型,在宏观经济的波动和共同富裕的大背景下,爆发力确实挺难的。
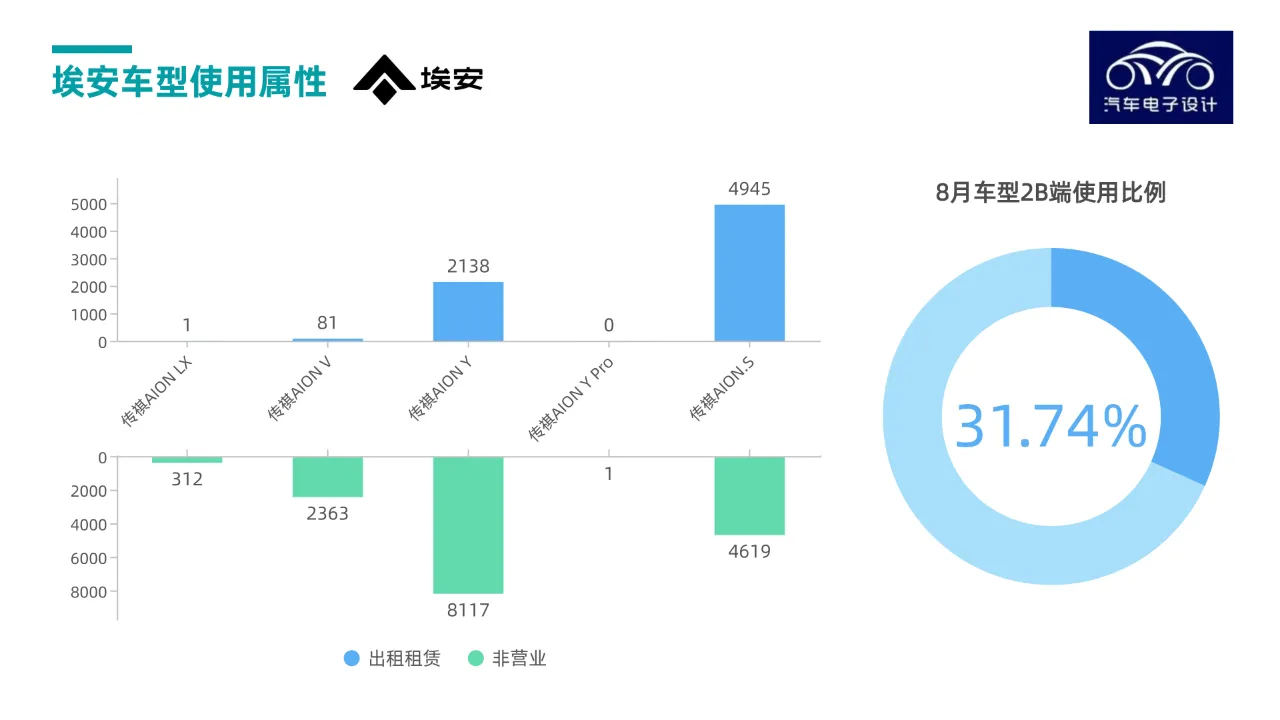
埃安的 8 月使用类型,如果在 B 端应用类型来看,主要在 31.74% 左右,这是使用营运险的比例,实际上也有一部分车型是走的个人然后去接入网约车。2022 年整体油价比较高,这使得大量的车从燃油切换到了燃油车。
因此明面上看到的 Aion S 主攻 B 端,Aion Y 主攻 C 端,后者的 C 端比例是存在水分的。
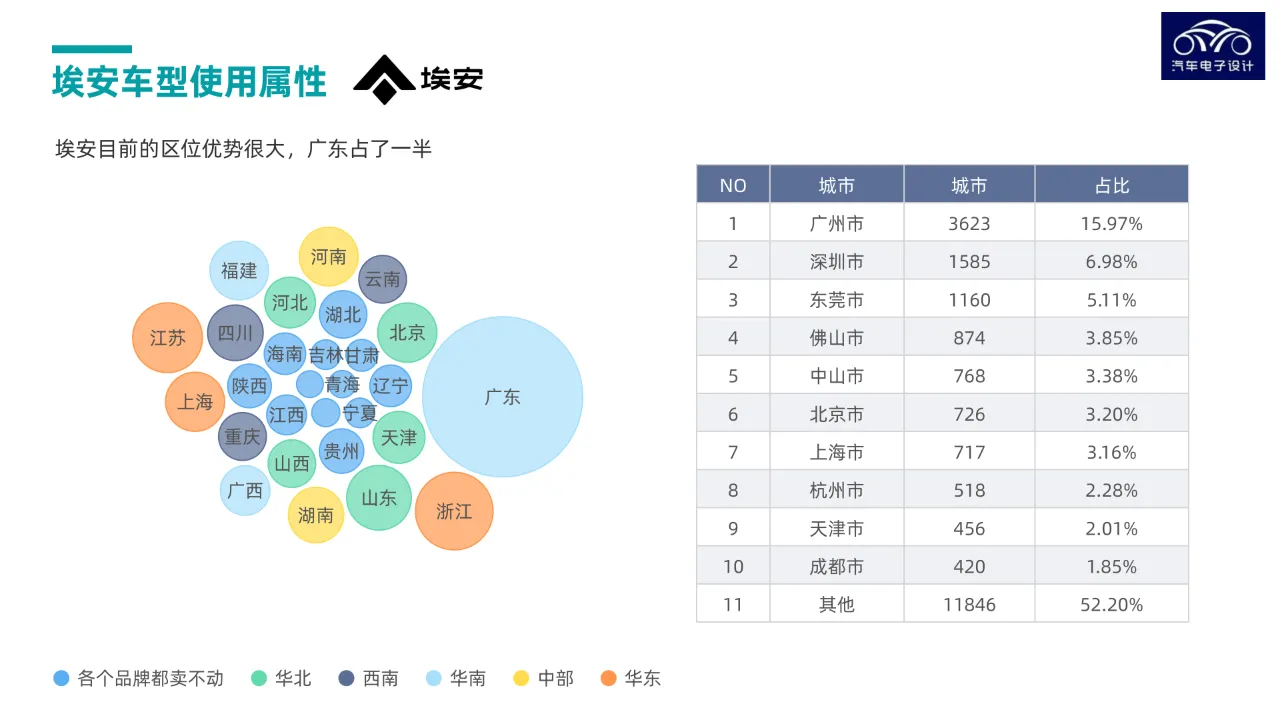
事实上,如果围绕省份角度来看,埃安广东这边占了一半左右,前 5 大城市去想都在广东省的几个城市,这一波广东地方补贴新能源汽车是很猛的。而长三角的几个区域,也是埃安渗透相对成功的地方。
实质上,埃安目前还是一个区域性品牌,离全国性的影响力还有距离。2021-2022 年跨越式发展,离目前整个广东在全国的新能源汽车占比高有关系,可以类比在纯电推广初期的北汽 BEV 和上汽的 PHEV。
埃安的电池战略
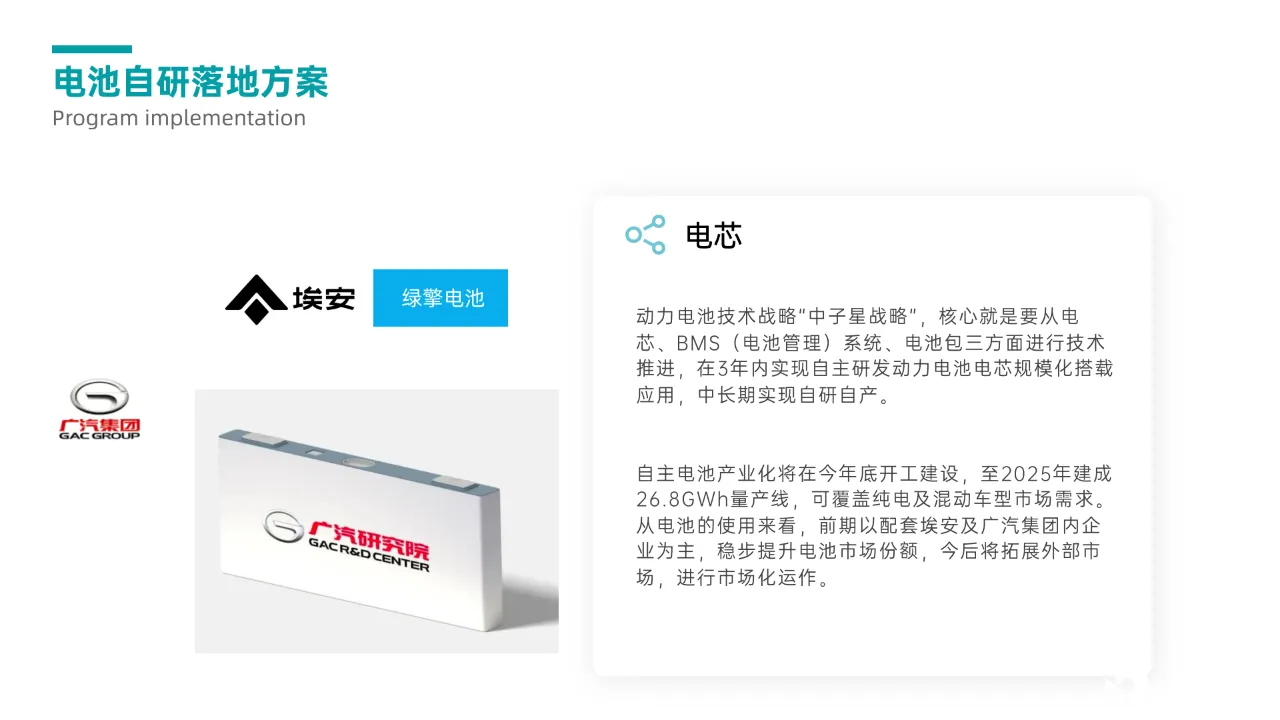
埃安目前的电池供应商主要围绕时代广汽和中航两家来供应,其中时代广汽基本已经全部转型生产磷酸铁锂电池,而中航目前供应一部分铁锂,大部分为三元电池。目前埃安在几台车里面的磷酸铁锂的比例:
- Aion Y 基本完成 95% 的磷酸铁锂的替换
- Aion S 目前在 29%,下一步会持续提升
- Aion V 33%,中航的一半是磷酸铁锂
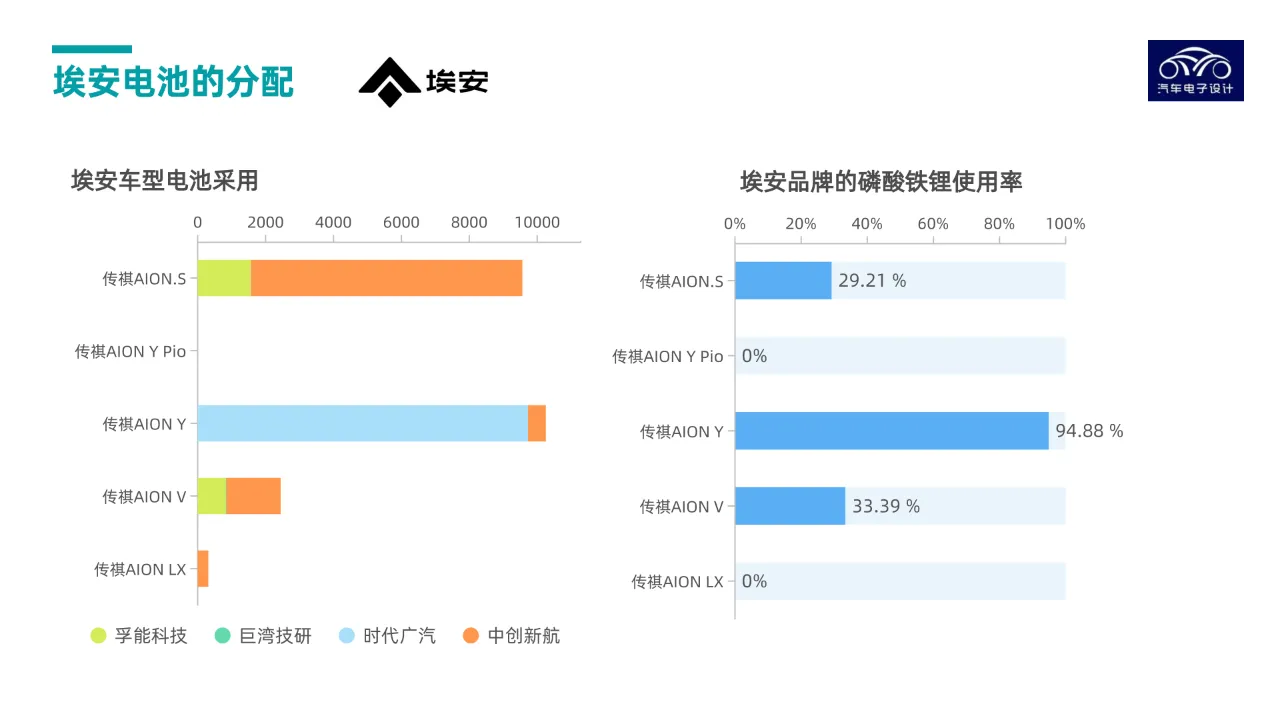
所以目前来看,埃安后续自己搞磷酸铁锂电池是必然的,在 2022 年 Q4,估计整体的铁锂比例进一步提升到 70-80% 左右。
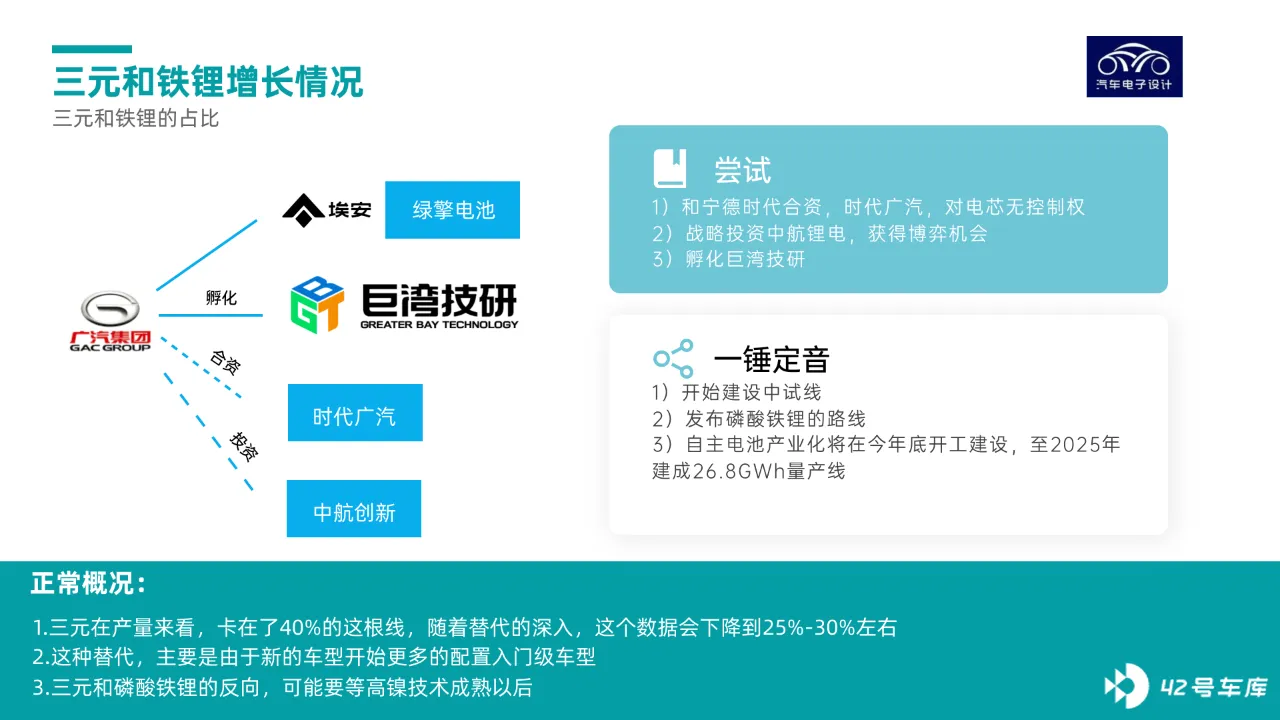
目前来看,埃安的快充和 1000 公里电池,也是类似超跑的一个围绕品牌建设的手段,真正卖的产品,围绕磷酸铁锂低成本化的产品,是埃安在 2-3 年的主力部队。
小结:我理解 2022 年能够实现高增长的汽车品牌,都是有多重原因的;在成为多面手的过程中,是有侧重有先后的,每种手段能起到的效果也不太一样。