

作者: 朱玉龙
今天早上和邱总交流 8 月的数据:8 月份纯电动汽车 25.9 万台,插电混动 11 万台,合计 36.9 万台。绝对数据还是非常好的,深度来看这里面的特性,是有这么一些特点的:
-
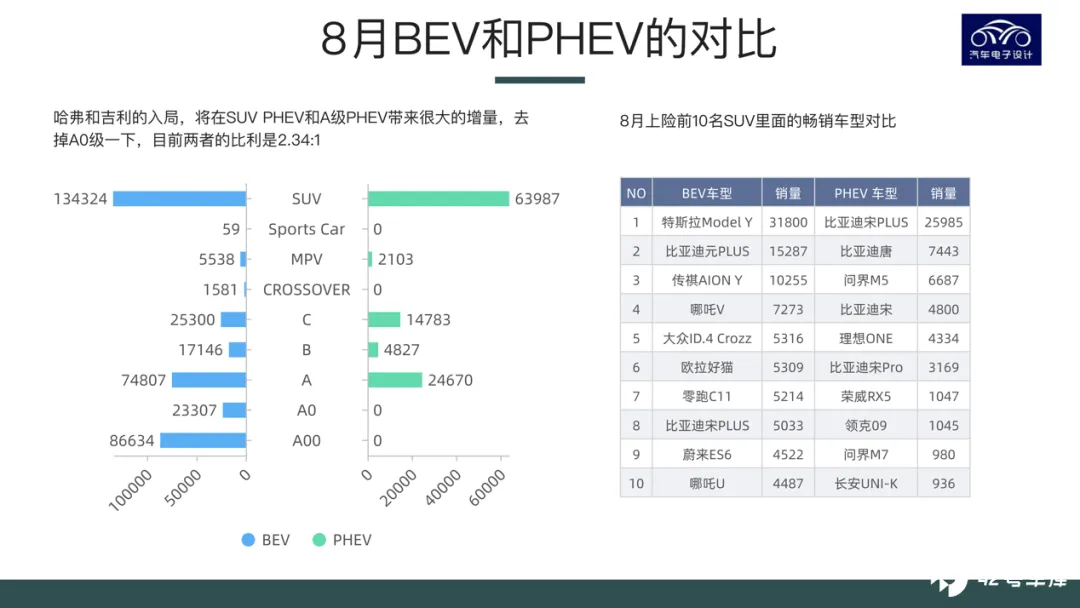
在 25.9 万纯电里面,目前排在前列的是 SUV(13.4 万),A00(8.66 万)和 A 级车(7.48 万),随着 Model 3 的量萎缩,B 级车的上量可能需要 ET5 来才行。
-
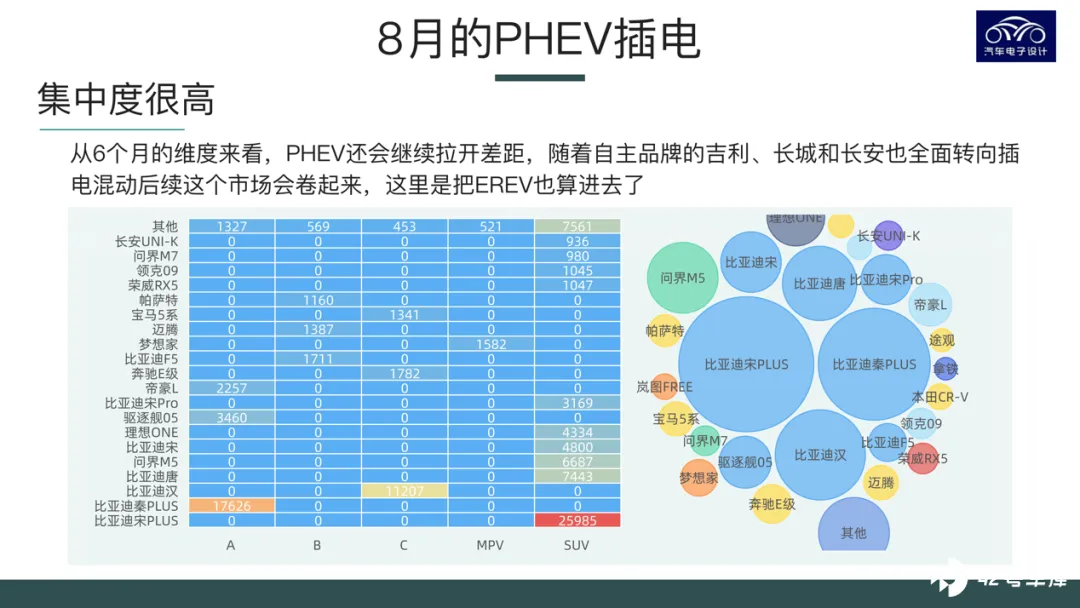
目前 PHEV 的集中度,从品牌来看过于集中,从分级来看也集中于 SUV,随着哈弗、长安、长城和奇瑞的进入,这个市场在 2023 年的表现会更加均衡。
-
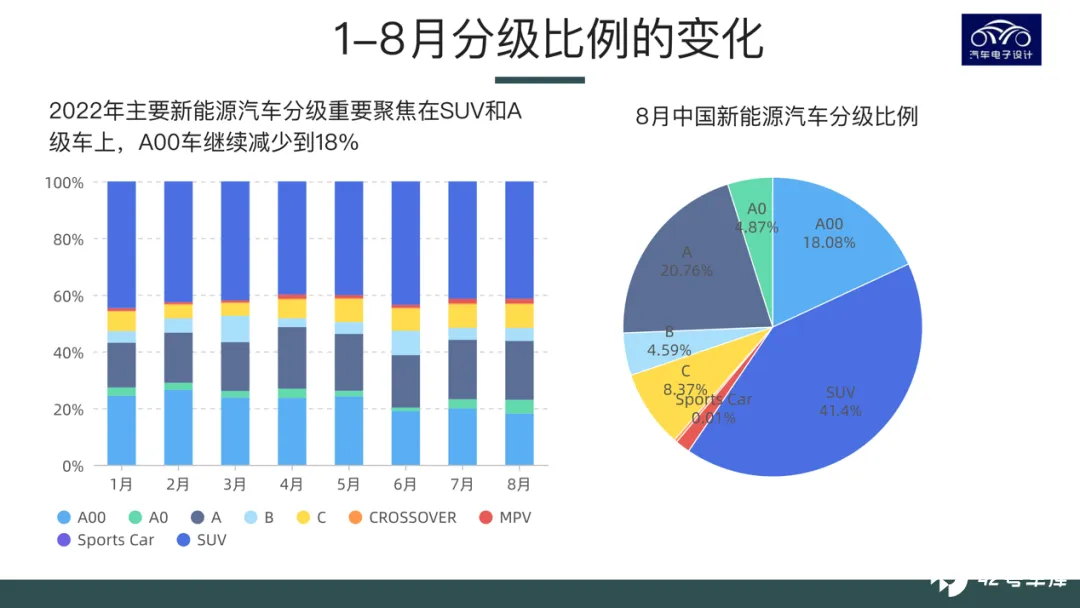
A00 级别已经在全系里面稳定跌破 20%,在当前的成本结构里面,这个市场如我们之前所说,稳定在 100 万就不错了。随着奇瑞的缩量,后续只有五菱和长安两家在继续。
插电混动的江湖
我们看到随着电池成本不一直往下走,不同电池容量的 PHEV/EREV 就有机会,实质上到了 2023 年,就是 HEV 也有机会。如果去掉 A0 以下的小车,在 A 级以上的产品中,纯电动对比插电混动的比例为 2.34:1,这个数据还会调整。
-
SUV:13.4 万台对 6.4 万台,如果我们拆开来看可以看到目前纯电动 SUV 是供给很充分的,而相对而言插电的 SUV,则是刚刚开始往市面上推广。特别是随着后续几家长城(哈弗 + WEY)、吉利(帝豪 + 领克)、长安和奇瑞,加上在这块原有表现不错的理想和问界。
-
C 级车:这里目前的比例是 25300vs14783,目前看不到有爆款车型出现。
-
B 级车:随着 Model 3 的衰弱,后面纯电能打的看 ET5;插电这块其实有挺大的空间,看各家怎么推产品。
-
A 级车:7.5 万 vs2.5 万,这块其实不用太担心,因为 2B 的车辆最多,如果单纯比较 C 端的量,说不定 A 级插电私人用的还多点。
因此看来看去,今年随着新势力的往上势头减速,纯电动的发展方向不清楚。大部分的车型都是去替代 Model 3 和 Model Y,但是卷来卷去没太大的新意。
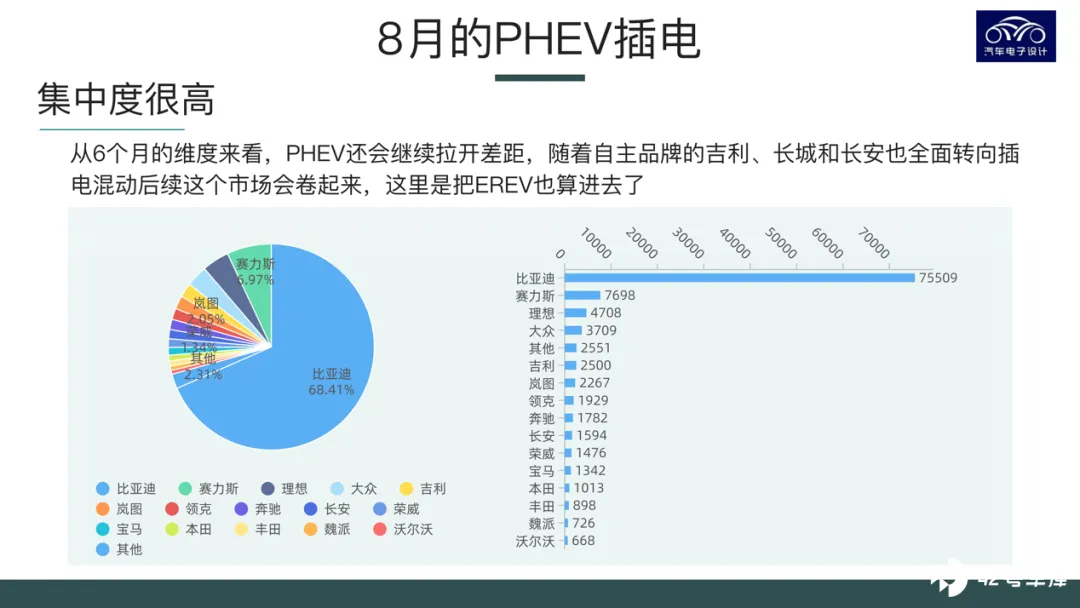
插电混动目前的集中度挺高的,状元比亚迪快占了 7 成的量,榜眼是赛力斯,探花还是下滑比较多的理想汽车。我是觉得卷起来以后,这块的供应会非常的充分。
为啥呢,就是严格来说 PHEV 和原油燃油车的差异化不大,改一下动力总成就结束了。所以在这块的投入,基本在 2023 年都能磨合出来产品来,后续一投放无非是把自己的燃油车一定比例替换过来,增速是比较快的。
纯电动车型盘点
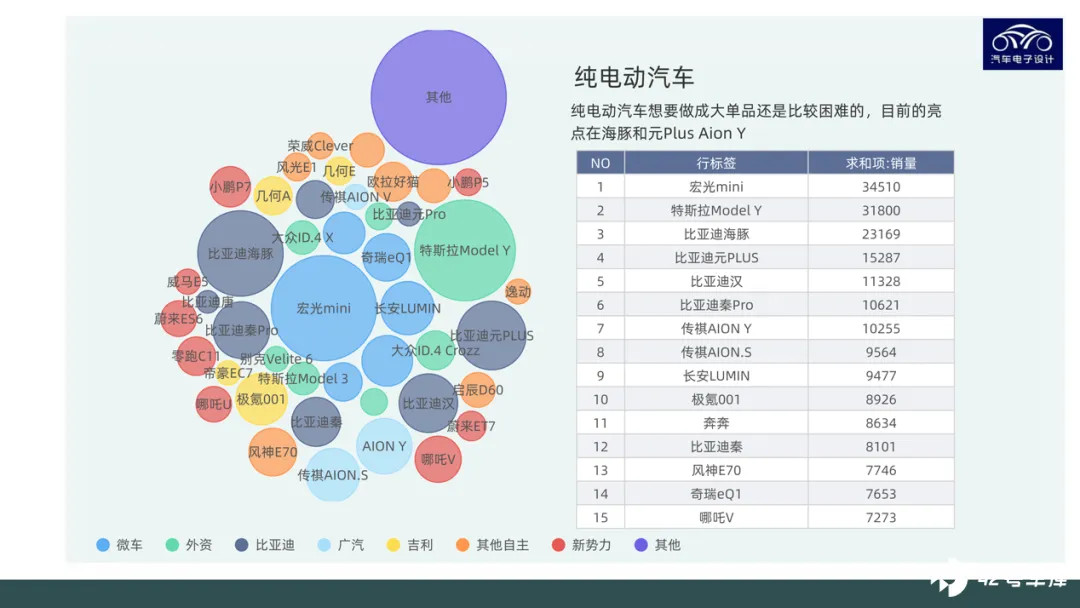
8 月的纯电动车型我们看到都是老面孔,面向个人消费者的海豚,2.3 万的销量是非常大的惊喜,加上元 Plus 的 1.53 万和 Aion Y 的 1.06 万台,这些车还是偏向家用的,增速快确实在 10-15 万这个区间段。
我觉得从纯电动汽车的销量增速来看,消费者开始非常注重性价比,新能源汽车这波比较贵的车,增速都不太及预期。可以看出消费者选择产品的时候,新能源车的价格是重要的影响因素,预计 2023 年的市场受到价格的主导会更明显。
小结:从目前的情况来看,当充分供给插电车辆以后,纯电动会更卷。除了少数一部分追求高端消费的用户以外,那些原来会选择紧凑型轿车和 SUV 的朋友,他们曾都是原来买 13 万燃油车的消费者,现在换成去挑贵一点点的新能源汽车,其实中国市场消费者的购买约束没有变。







