撰文 | 熊 星
编辑 | 王 潘
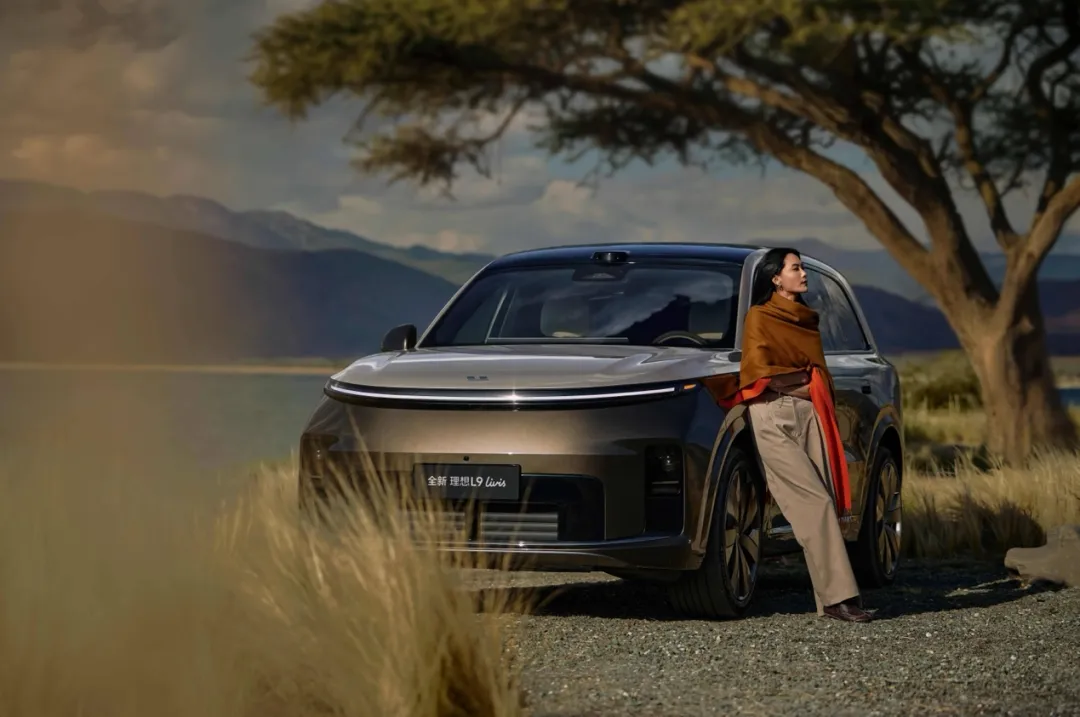
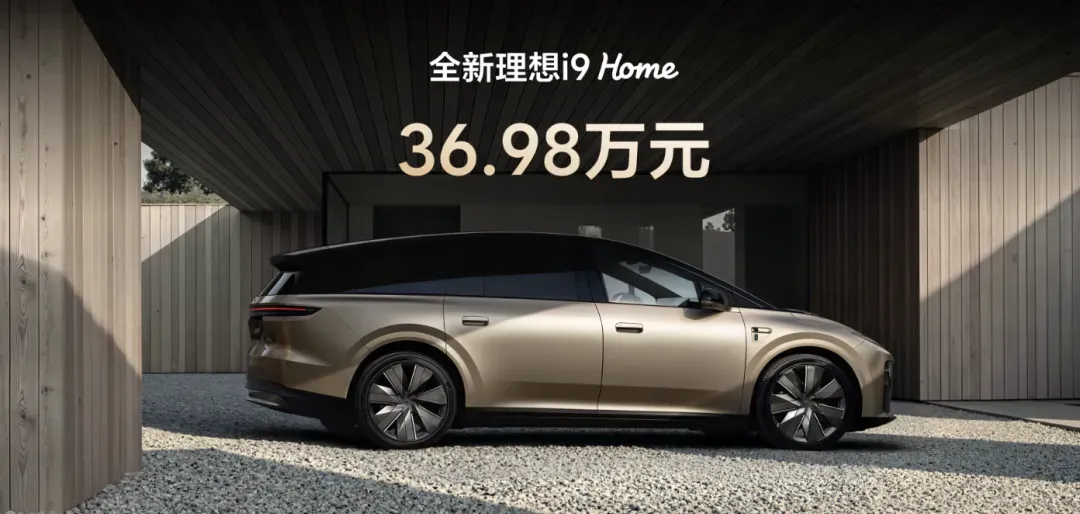
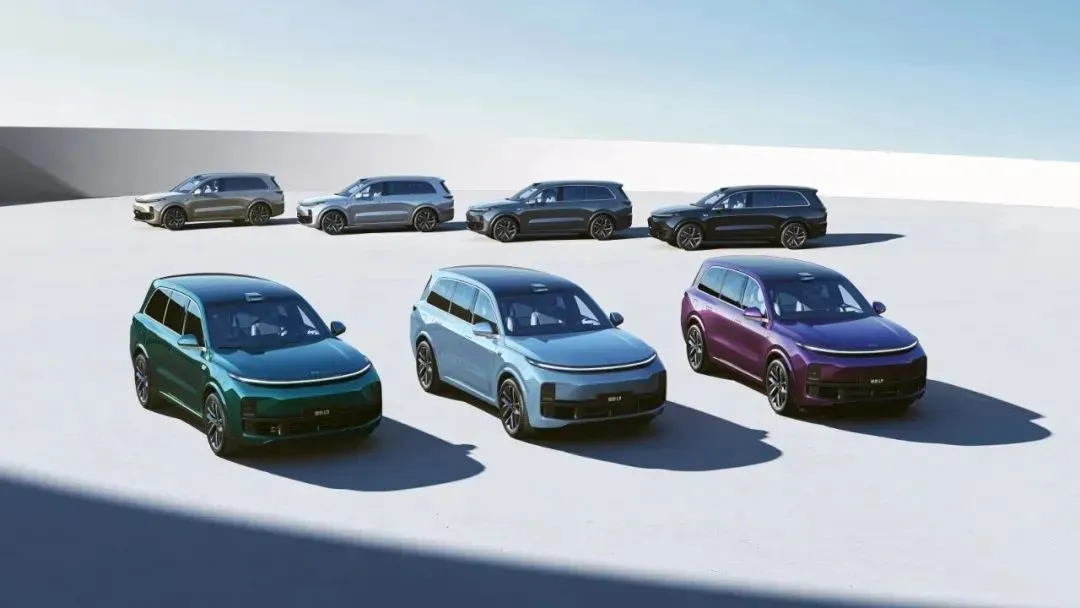
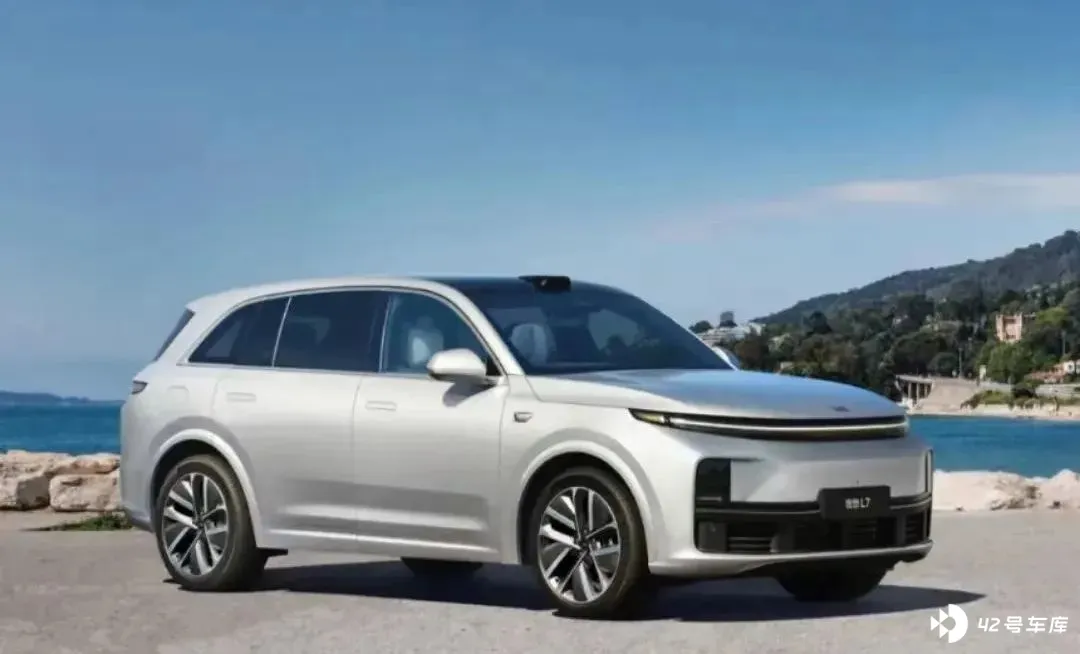
继 6 月理想 L9 发布之后,9 月的最后一天理想打出组合拳,一口气推出了 L8、L9 两款增程式 SUV。三款车的设计语言完全一致,配置差异小,直观差异在于尺寸:从车身到标配轮毂依次变小,成为了产品价差的主要区分参照。
李想说:L9 是 180 平米大三居,L8 为 120 平米大三居,L7 为 120 平米大两居。用地产逻辑解释价差主因倒也十分贴切,L 系列目前看上去的确是 「按面积卖车」。
除去即将退场的理想 ONE,L 系 3 款车型已经亮相,加上还未露面的 L6,理想汽车从单打独斗正式过渡到了 「家族添丁」 阶段。
发布会上,李想把理想 ONE 比作理想汽车的 「盘古」,赞颂其功绩。接着李想出人意料地推出了第二款新车,大家才猛然明白,「盘古」 的结局才是李想更想强调的:没有牺牲,怎么开启理想的家族化新时代?
BBA、大众、丰田、特斯拉、蔚来、小鹏等等,采用家族式策略建立产品矩阵是如今主流,除了提升品牌识别度,更重要的是在开发、售后、零部件通用率等层面实现降本增效。对于常常眺望苹果的理想汽车而言,iPhone4 只是华丽的开场,iPhone 成为系列产品才是成熟的标志。
华为被理想「包围」
理想两款新品,直指问界。
赛力斯销量惨淡草草收场之后,继任者问界保持了定价上的相对克制。在 「有志」 车企们陆续上攻 30 万 + 的时期,问界 M5 起售价仅 25.98 万元,俨然不符合华为在手机界的高端定位。
并且,问界在 M5 月销量逐渐稳定在万台左右过后,才按部就班推出了起售价 31.98 万元的 M7,与即将退场的理想 ONE 还保持了 3 万元的入门距离。
或许,携手长安和宁德时代一度让华为看到了产品更有价格说服力的希望,然而阿维塔上市前,华为手上仍旧只有问界一个拳头产品,正面抗衡理想只有 M7。
问界的处境有点类似之前的理想,被对手 「包围」。31.98 万 - 37.98 万元的 M7,首尾加两万即为理想 L7、L8 的覆盖范围。而 L7 Pro 版与 M7 中配(四驱豪华版)、L7 MAX 版与 M7 高配(四驱旗舰版)售价完全一致,行成对位竞争。
三款车型为增程式,其中仅有 M7 入门款的动力为 272 匹马力,其余都是完全一致的动力参数:330kW/449Ps/620 牛米。具体的动力表现,理想两款车均为零百 5.5 秒,M7 入门款为 7.8 秒,中、高配均为 4.8 秒。具体到四款对位竞争的车型来说,L7 在动力表现上不如中、高配 M7。
虽然理想强调家用,但发布会上李想自豪地宣布 L7 对比 ONE 零百提升了 1 秒,可家用定位并不过分追求动力,仍然与 M7 存在些许差异。
L7 整备质量并未公布,从轴距、车宽上看,与 L8 完全一致,仅在车长和车高上分别小了 30 和 50mm,参照后者 2480KG 的体重和相似的零百加速时间,L7 极大概率体重在 2400KG 以上,而 M7 则为 2450KG,重量在一个水平且双方都是标定加注 95 号汽油,理论上油耗应该也在同一水平。
而 L7 轴距达到 3005mm,比 M7 的 2820mm 长了 185mm,在车宽和车长略占优势的情况下,理论乘坐空间会明显优于 M7,「120 平米的大两居」 体现出了优势,这也深谙国内消费者用车痛点。
不止如此,理想 ONE 吸引眼球的 「屏幕阵列」 在 L 系列上发力更猛,持续在业界保持屏幕数量的优势。L7 不仅比 M7 多了副驾屏,还有第二排娱乐屏,除了影音娱乐还可作为 Switch 等游戏主机的扩展屏。不仅是 M7 不具备的功能,就算相比特斯拉内置硬件以提供游戏性能的思路,理想的 「扩展屏」 也更具可持续性。
在迎合消费者不同需求层面,理想 L7 相对更为细致。而购买华为的用户,很大一部分是奔着华为全家桶来的,除了主观性很大的车机系统 UI、操作逻辑、APP 实用性等等,华为的智能驾驶方案可能是一大卖点。
去年凭借室内无人驾驶 1000 公里出圈的华为自动驾驶早就喊出了业界第一的口号,结合华为在 5G、芯片等相关领域所取得的成就,技术流派的硬核形象是其它厂商难以具备的。尽管李想在发布会上花了很多时间一一介绍其自动驾驶技术,短时间内也不一定被大多数人认可。
在自动驾驶辅助上,理想与华为有没有差距目前还不重要,两者都只能在车与路不能协同、法律法规尚未完全放开的现实背景下,通通被划分为 L2 级别,目前的算力和硬件冗余具备一定期货属性。
在产品层面,L7 与 M7 定位不同,参数各有侧重,面对来势汹汹的理想 L7、L8,问界 M7 懂车帝车友群已经喧嚣,套壳东风风光 IX7 被旧事重提,转单者众,用户情绪将蔓延至渠道,最终品牌受损。问界后续是新增不同配置车型迎战或漠视旗舰产品现状,意味着华为推翻自己或放任刚有起色的品牌,这是两难问题。
发布会上,李想表示 L9 车型 9 月销量已经破万。作为全新家族系列打头阵的产品,L9 一出场就能达到理想 ONE 大部分时间的月销量水平,反映了消费者对贵了 11 万似乎并不非常敏感。而起售价二十多万的 M5 月销量在万辆水平,三十万以上的 M7 上市两个月的销量仅为 1100 辆、2668 辆。
华为在汽车市场溢价受阻,或许与其进阶路线有关。
旗舰 L9 在先,L8、L7 在后,理想以升维的方式布局降维的产品线,好处显而易见:说服力更强。这已是被特斯拉、蔚来等厂商屡试不爽的策略。而问界 M5 在前,M7 在后,如果不像理想一样推翻重来,那将是与传统车企一样的以低打高进阶路线,并且 40 万以上,已被理想 L9 捷足先登。
理想面临「晚高峰」
理想在三个方面抢时间:增程式周期、盈利能力、资本的耐心。
一口气两款、3 个月内共推 3 款新车,理想突然加快节奏,在于外部压力增大。上半年小鹏摘得新势力销量半程冠军、同比增长 124%,理想第三,同比增长仅 100%。比亚迪上半年新能源销量同比增涨 314%,并且基数达到 24.66 万辆,而吉利同比增长接近 4 倍......
面对传统车企反攻,以及各方势力接连涌入赛道,新能源下半场车企们的生存环境将进一步红海化,还未稳定盈利的新势力不得不抢时间。
在 L9 以前,理想无疑是行业 「异类」,虽然单品单配置的策略被市场肯定,但覆盖面狭窄是短板,2018 至 2021 四年,理想分别亏损 15.32 亿元、24.38 亿元、1.517 亿元、3.2 亿元。
看上去,理想的亏损幅度不大,但今年 Q2 理想亏损达 13.92 亿元,在疫情以及原材料价格上涨的因素作用下,蔚小理中竟然只有理想刷新了单季亏损记录,产品单一的问题难辞其咎,这是理想加速推新的重要内因。
今年 Q2 财报电话会议中,总裁沈亚楠已经确认了理想 ONE 的订单数量在减少。紧接着 7 月的数据果然印证了其判断,8 月跳崖式下降虽包含消费者对迭代的观望期,但理想 ONE 接近三年的服役,产品已经缺乏新意。
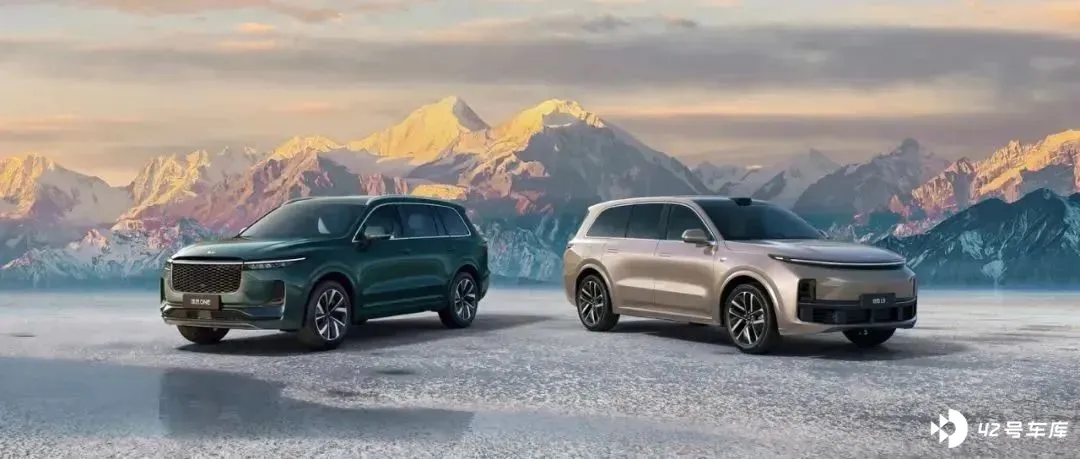
新涌入赛道的问界、阿维塔,加上小鹏 G9,都在理想 ONE 的价位附近落子,带着对新能源车型的新思考和新技术,无不反衬出理想 ONE 的问题:急需迭代。不再坚持单品策略或许是李想扭亏为盈的关键一步,然而这一步现在看来有点晚,赛道已然拥挤,理想就像碰上了 「晚高峰」,而赶时间的办法目前看来是加速搭建产品矩阵。
目前已知的配置,三款车最明显的差异为尺寸、座舱格局、智能化配置,MAX 版本在摄像头、扬声器数量上都有优势,并且配备了激光雷达,而 L9 则在此基础上,独有负离子发生器、车载冰箱等配置。总而言之,核心的电池容量和增程器乃至屏幕数量都是一模一样。
根据李想提供的数据,L9 投石问路取得了开门红。理论上产品力相近的理想 L8、L7 也有可能月销量破万,如果 L6 起售在 30 万出头,整个 L 系将完整覆盖 30-45 万价位,4 台 SUV 也是这个价位段布局最多车型的新势力产商,并且带着 L9 的 「爆款基因」。
另外,理想用 「套娃」 明确透露了态度转变:理想不再是产品单一的厂商。产品矩阵向其他车企靠拢,产品方向保持独特见解,少了几分年少轻狂的激进,多了几分成熟稳重,也许,对偏执于简单直接的用户来说 「理想变了」,对更注重效率和实际收益的资方来说 「理想变得实际了」。
自 6 月底至今,理想每股价格约从 40 美元跌至 25 美元,跌幅接近 4 成,市值也从 400 亿美元跌至 243 亿美元左右。理想是一家汽车制造商,也是一家上市公司,产品 「奔跑」 的同时,也需要跑赢资本的耐心。
李想在发布会上虽然只字未提首款纯电车型,但再次提到了其高压纯电平台。即便暂时无法跟消费者产生关系,不过抢时间、抓眼球,理想需要尽可能 「秀肌肉」。
前不久,两桶油与上汽和宁德时代合作。换电赛道终于在多次政策后喜迎国家队站台、巨头牵手,大概率会成为新能源汽车主流模式之一,纯电、混动已经是无可争议的主流。
只有增程式,一直处于巨大的争议中,但理想 ONE 成功地用产品力缓冲了一部分质疑,L7、L8 全新的科技属性与豪华配置,在加入四缸增程器后很容易转移消费者对增程式的注意力。
毕竟在纯电车型到来以前,增程式依旧是理想唯一,L7、L8 以及随后的 L6 都会以 「Pro 在顶配,MAX 在云霄」 的思路支撑理想前进。虽然推出多款车型、配置由单变双,理想显得 「现实」 了一点,但的确是一次目标明确的转身。
美团王兴在朋友圈则把对理想的肯定上升到了另一层面,「过去二三十年,中国高端车市场一直是德系 BBA」,接下来的两三年就要看理蔚华了。不管哪家赢,中国都会赢。