

文|金融界老李
最终能给市场信心的,还是宁德时代。这是宁德的时代,也是时代的宁德,这句话是昨天收盘后,二级市场不少人转发的一句话。
从今年三季度开始,二级市场新能源汽车板块一直不乐观。尤其是宁德时代,从 8 月下旬开始持续下跌,国庆开盘后的首个交易日一度跌破 400 元大关,很多机构对宁德时代失去了信心,因为 400 元一直是大家心目中的 「大底部」。
巧合的是,上证指数也于同一天跌破了 3000 点大关,宁德时代也发布了三季度业绩预告,在 A 股 「3000 点定律」 和超预期的财报下,随后的两个交易日,宁德时代的股价生生被拉了回来。今天老李和大家一起聊聊为何 400 元是机构眼中的生死线?为何宁德时代要聚焦业绩?二级市场为何说是宁德的时代,时代的宁德?
机构眼中的 400 元大关
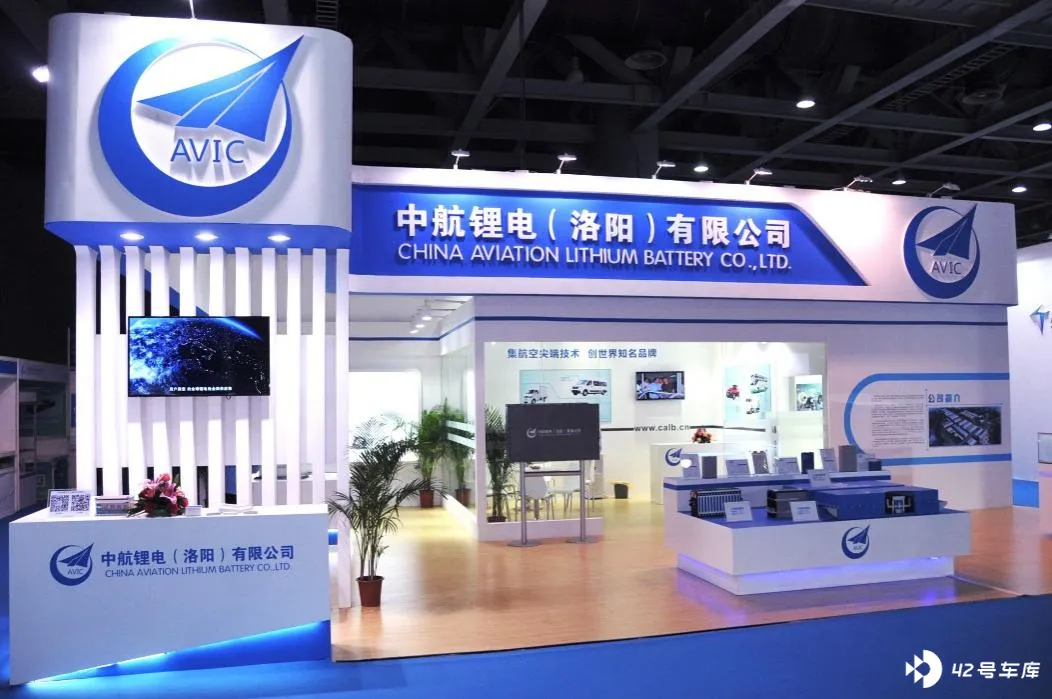
聊宁德时代之前,老李先和大家说说中创新航,也就是之前的中航锂电。众所周知,国庆假期的 10 月 6 日,国内动力电池第二梯队的龙头中创新航在香港上市,成为港股首家动力电池企业。
中创新航的在港上市,并没有得到市场的认可。在 IPO 估值方面,市场给予了较低的定价,上市后的三个交易日,中创新航连续下跌。同时,国庆假期香港市场的新能源整车企业表现也不好,包括蔚小理在内的好多企业表现不尽如人意。所以港股表现给 A 股的新能源汽车板块埋下了伏笔,在国庆假期 A 股开盘前,大家认为宁德时代也不会好。
在 A 股开盘前很多研究员都在预测宁德时代的走势,大家给出的观点是:在三季报披露之前,大家都要谨慎买入宁德时代。老李的合伙人也一直在研究宁德时代,给出了几种节后的走势判断:
一是如果大盘不稳,宁德时代的表现不会好,如果宁德时代业绩超预期,市场可能会再度买入宁德时代;
二是如果大盘企稳,市场结构性反弹,在业绩超预期的情况下,宁德时代会率先反弹;
三是如果大盘企稳,市场全面反弹,不管业绩是否超预期,宁德时代都很难反转。
节后这两天的走势也印证了合伙人的前两个说法,老李个人认为,现在二级市场担忧的不仅是宁德时代,而是整个新能源车板块,原因有几个方面:
一是新能源汽车整车产能过剩。无论是新势力还是传统企业,都存在新能源车产能过剩的情况,龙头企业比亚迪虽然没有过剩,但很可能被板块带着走低。市场还流传一个观点,如果特斯拉在四季度或者明年降价,那么将是对比亚迪的致命打击,市值必然暴跌和重修。
二是新能源车的需求高增的时代过去了。至少从增长率来看,动力电池龙头企业不可能再出现前些年两倍甚至三倍的增长。市场对动力电池板块存在较大的担忧,需要用好的业绩来验证龙头优势,业绩好,市值就坚挺,业绩不好,市值就会走弱。动力电池产业链的上游资源和中游材料企业也面临较大压力。
作为龙头企业的宁德时代,压力无疑最大的,二级市场研究员目前不看好宁德时代的原因也无非围绕利润率和市占率展开:
在利润率方面,上游资源涨价推动锂电中游毛利率下降,这是全行业都面对的问题,相比中创新航等企业,宁德时代利润率实际受到的影响较小。
在市占率方面,宁德时代的竞争对手增多,包括车企体系的弗迪电池、蜂巢能源、国轩高科以及新入局的中创新航等;在下游客户方面,车企选择供应商更加谨慎,而储能市场尚未规模化发展也制约了其市占率。
一切都看业绩
有很多时候,也不得不佩服一些研究员的敏锐,国庆假期的讨论在开盘之后两天便得到了印证。
10 月 10 日跌破 400 大关后,宁德时代在当晚发布了财务预告,超预期的财务预告推动了宁德时代在随后两个交易日内大幅反弹,也带动了新能源车公司全线反弹,这就是宁德时代龙头企业的作用。
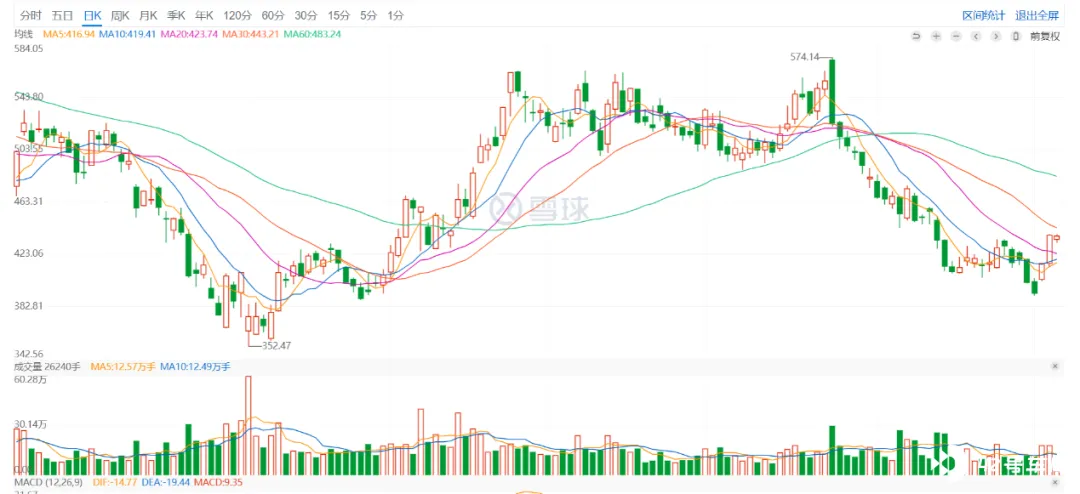
不少二级市场朋友开玩笑说,市场还得看大哥。如果宁德时代在 400 元以下持续下跌,那么新能源车板块所有公司的估值都会下修,全板块不可能企稳。中创新航拉低了宁德时代,但市场还是靠龙头拉动,中创新航也随着宁德时代迎来了反弹。
另外随着 3000 点定律的到来,市场也存在反弹的契机。在 A 股跌破 3000 点的历史中,前 48 次当中,收复失地只有 2 次用时超过 1 年,另外 46 次都在 1 年之内;其中有 30 次,10 天内就收复失地,有 9 次只花了 1 天。也就是说,上证指数一旦跌破 3000 点,必然会迎来阶段性反弹。
宁德时代靠什么反弹?还是业绩。
也许是市场跌得太猛,10 月 10 日,宁德时代紧急发布了三季报预告,一句话总结是:Q3 业绩超预期,全球市占率再创新高。我们来看看宁德时代的三季度表现:
从出货量来看,三季度排产近 100GWh,出货预计达 80-90GWh,环比增长 50% 左右,其中动力预计出货 65-70GWh。从四季度预测来看,宁德时代 10 月排产环比增长 8% 左右,随着四季度车企冲量,宁德时代全年出货预计达 300GWh,同比翻倍,而根据预测,宁德时代 2023 年出货有望进一步达 450GWh,同增 50%,大家也能看出来,越往后宁德时代的增长率确实不好看了。
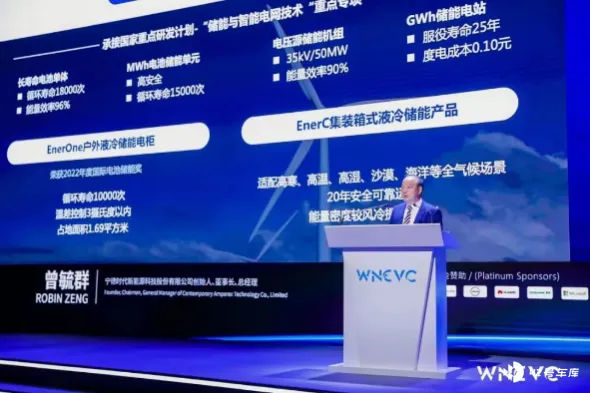
从利润角度看,宁德时代三季度的归母净利 88–98 亿元,同比增长 169-200%,环比增长 32-47%;其扣非净利润 83-93 亿元,同增 209-246%,环增 37-53%,超市场此前普遍 80 亿 + 的预期。所以三季报发布后,不少券商一直路演宁德时代的超预期了 5-10%。
老李刚才提到,市场最关心宁德时代的利润率,三季度财报打消了市场的疑虑,二级市场根据三季报预测:宁德时代三季度的动力电池毛利率约为 17-18%,高于上半年的 15%,单位 Wh 的利润提升了近 0.07 元,这是宁德时代作为龙头企业的绝对优势,考虑到宁德时代在资源端锂和钴的布局,尤其锂明年的有效释放,大家认为四季度毛利率有望进一步提升到 20%。
很多朋友会说,老李为什么讲了这么多财务和业绩指标,因为经历了这一轮过山车,二级市场发现,在领域审美疲劳的情况下,能证明宁德时代的只有业绩。
宁德的时代,时代的宁德
关于 「宁德的时代,时代的宁德」,老李是这么理解的:在新能源汽车发展的长期赛道上,宁德时代卡住了产业链的关键位置,这是属于宁德时代的黄金阶段,这是宁德的时代;反过来说,宁德时代的市值也是跟随外部环境发生变化的,在不同的发展时期,大家对宁德时代市值会有不同修正,这是时代的宁德。
一句话总结就是,宁德时代虽然依旧是新能源车板块的龙头,但不再是之前那个 「随时买,随时赚」 的香饽饽了,因为宁德时代的成长预期在降低,我们从财报增长率和二级市场的预测可窥一斑:
2021 年,宁德时代实现营收 1303.56 亿元,同比增长 159.06%;归属于上市公司股东的净利润 159.31 亿元,同比增长 185.34%。
2022 年上半年,宁德时代营收 1129.7 亿元,同比增长 156.3%,归属于上市公司股东的净利润 81.7 亿元,同比增长 82.2%。
虽然 2022 年三季度宁德时代的财报超预期,但可以预见 2022 年全年,宁德时代财务指标各项增长率将不及 2021 年。
二级市场不少买方和卖方都给出了研究结论,大多研究员的判断是:从 2023 年到 2025 年,宁德时代净利润的增长率依次在 120%、60% 和 35% 左右,大家能够看出来,宁德时代的增长率在下滑,这就是时代的宁德,因为外部大环境变了,宁德时代 「王者地位」 面临着一定挑战性。
当赛道逻辑发生变化后,估值逻辑也会发生变化,同样是新能源车板块。美股的溢价要高于港股,同样是 A 股市场,产业发展成长期的溢价要远超过成熟期,宁德时代也不例外。
老李一直说,宁德时代的估值风向标是高增长率和高市占率,只要宁德保持 50% 以上的市占率和增长率,二级市场就会给予其 30-50 倍溢价;但是,一旦宁德时代在未来三年内财务增长率下降,市场必然下修溢价。
但反过来说,宁德时代也并非没有新的机会,刚才老李提到的相关指标,主要是在动力电池领域,未来三年,储能电池将是新的风口。
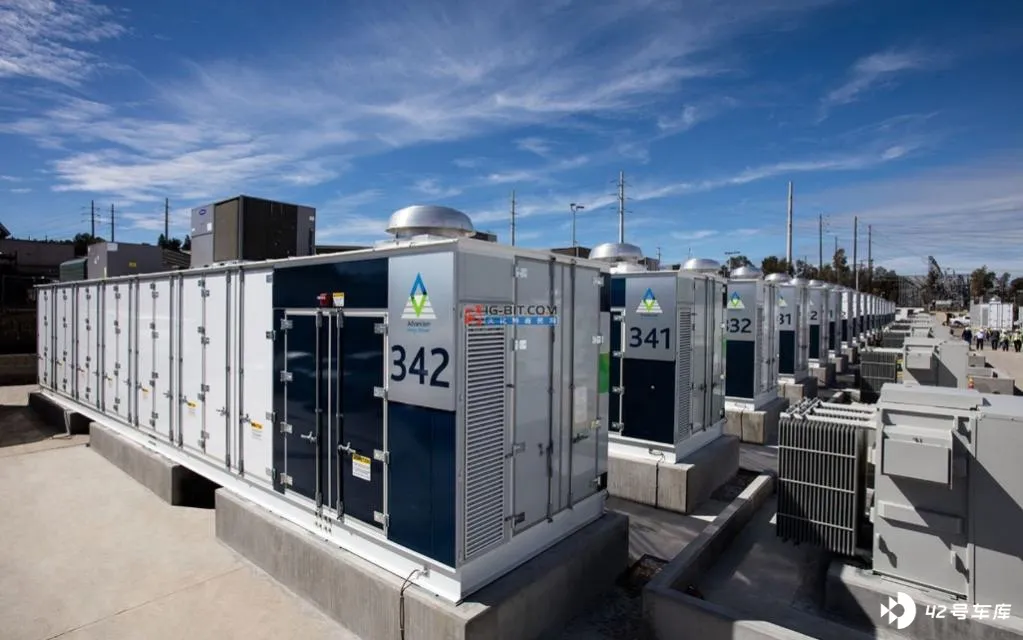
今年三季度宁德时代储能出货 15-20GWh,环比大幅增长 50%-100%,预计全年出货 50GWh,到 2023 年出货预计 100GWh 以上,届时宁德时代储能电池在全球的市场份额将超过 40%。从储能电池的毛利率来看,宁德时代三季度的毛利率预计为 15% 左右,2023 年毛利率预计超过 20%,其中户储盈利性更好,预计可近 30%。
通过这一组数据大家可以看出来,储能电池是一个与动力电池极为相近的领域,当前的储能电池就是五年前的动力电池。五年来,宁德时代依靠在动力电池领域的霸主地位取得了过万亿的市值,老李也相信,未来五年,依托在储能电池领域的市场地位,宁德时代会开启二次增长曲线。







