

作者: 张弛
导读
根据 Mobileye 向美国证监会 SEC 提交的最新文件显示,其计划以每股 18 至 20 美元的价格出售 4100 万股股票,筹资 8.2 亿美元。但估值已经大幅下滑至 160 亿美元。但就在今年 3 月份,Mobileye 的估值约为 500 亿美元,哪怕是 9 月份英特尔大幅下调 Mobileye 的估值,依然还有 300 亿美元。在半年的时间内,作为全球范围内知名的自动驾驶技术公司,Mobileye 的估值持续下调还是引发了很大的市场关注。
Mobileye 出货量依然维持在高位
从数据来看,Mobileye 现在表现依然不错,是市场的主流产品。招股书显示,目前全球最大的 15 家汽车制造商中,有 13 家都是 Mobileye 的客户。截至 2022 年 10 月 1 日,Mobileye 的 EyeQ 芯片出货量已超 1.25 亿颗,落地约 800 款车型。在今年的前 9 个月时间,Mobileye 的 SoC(系统级芯片)出货量约为 2400 万颗,同比增长约 12%,数据不可谓不靓眼。
Mobileye 能够取得这样的成绩,更多还是因为其进入自动驾驶技术行业较早,享受到了整个行业的红利。当前,驾驶辅助 / 自动驾驶硬件配置,已经成为各个品牌车企之间比拼的重要舞台。在当下一款没有驾驶辅助功能的车型,注定无法进入到主流市场中。而汽车,又是一个长周期的产品。一方面,单个车型从研发到量产可能需要两三年的时间;另外一方面,一旦车型量产,主机厂一般很少会更换诸如自动驾驶 / 驾驶辅助的芯片。因为相关的更换意味着整个试验认证流程又要推倒重来,时间成本和资金成本都很高。所以,一旦选定了一款芯片,在这款车型的整个生命周期内很少进行更换。
竞争对手不断变强,Mobileye 首先需要自省
从大环境来看,不得不承认,现在并不是一个比较好的 IPO 时间。美联储的持续加息,正在收割全球的流通性,导致市场上的资金流越来越紧张。据 Crunchbase 的一项分析,近年来上市的 14 家自动驾驶技术研发商,股价平均降幅超 80%。但大环境不佳的同时,Mobileye 以及英特尔需要对自己的产品进行反省。
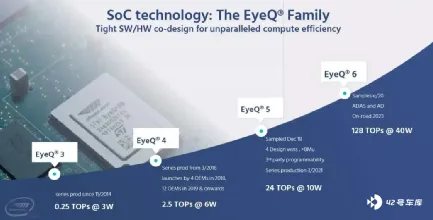
单纯从产品性能来看,Mobileye 正在慢慢显示出了颓势。目前 Mobileye 在售的 EYEQ5 芯片,计算力仅有 15TOPS。其下一代的 5nm 大算力自动驾驶芯片 EyeQ Ultra,也面临算力不够,且量产时间晚两大问题。EyeQ Ultra 峰值算力仅有 176TOPS,但预计 2023 年年底才能向主机厂供货,到 2025 年才能够走完主机厂的流程全面实现量产。
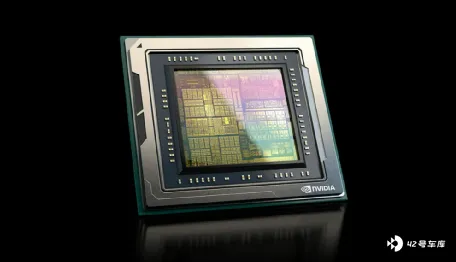
作为 Mobileye 的最主要的竞争对手,英伟达在 2022 年已经实现 Orin 计算力芯片供货,其单颗算力达到了 250TOPS,已经被不少主机厂选中作为下一代的自动驾驶计算平台。在 NVIDIA GTC 2022 秋季发布会上,英伟达更是官宣了将在 2024 年推出单颗算力高达 2000TOPS 的全新一代芯片 Thor,相比于之间计划推出的峰值算力达到 1000TOPS 的 Altan 出现大幅提升。
至于高通,虽然强项在于座舱芯片,但同样也将在自动驾驶领域发力。2023 年,高通将开始供货满足 L4/L5 自动驾驶的芯片,算力达到 700+TOPS。高通的自动驾驶平台预计将通过两颗 AP 和两个专用加速器共四颗芯片组成,实力同样不可小觑。
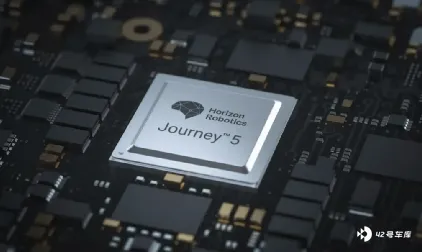
国内自动驾驶芯片设计企业地平线,也已经在理想 L9 上开始商业化部署的征程 5 自动驾驶和智能交互于一体的全场景整车智能中央计算芯片,其单颗芯片 AI 算力最高可达 128TOPS。地平线机遇基于征程 5 系列芯片,打造了最多可以支持 8 颗征程 5 芯片组合形成的自动驾驶域控制器,最高算力能够达到 1024TOPS。
而 Mobileye 的问题其实不仅仅是芯片迭代更新慢,导致算力上明显的落后。其在国内没有大力投入以致缺乏本土开发能力,只能给车企提供打包的黑盒产品,用户无法进行二次开发等因素同样也限制了 Mobileye 在国内争取到更多的订单。之前大众就在国内豪掷 24 亿欧元和地平线开展一系列合作,就是希望能够建立更深入的本土化芯片开发和设计能力。如果 Mobileye 没有办法在产品端和本土开发进行发力,很有可能被竞争对手拉开越来越大的差距,并逐步被市场边缘化。
自动驾驶业务前景不改
作为汽车行业未来的一个主要发展方向,自动驾驶必然是车企以及其他资本投资的重点领域,这个趋势并没有发生任何改变。
当前,Mobileye 估值的大幅下滑以及其他已经上市的自动驾驶技术公司的股价惨跌,其实更多还是因为美联储快速加息,市场资金面吃紧相关。前期由于美联储的无限量化宽松,导致了整个欧美国家都处在一个高通胀时代。美联储唯有祭出加息这个武器,来弹压高通胀。但是加息,必然会让市场资金面吃紧。无论是证券市场,还是实体经济,都会受到不小的影响。
在估值大幅下滑,股票屡屡重挫的前提下,自动驾驶技术公司要从证券市场去不断融资的难度越来越大。这就意味着自动驾驶企业需要回归企业本身,不断提升自己产品的毛利率来逐步建立自我造血能力。无论是在体量更大的乘用车上抢占更多驾驶辅助功能的芯片订单,还是在体量相对小,但是在高等级自动驾驶技术上走得更快的商用车领域争夺更多高端产品的份额,都还有不少的功课可以做。谁的产品性能更好,不愁没有足够的市场容量来承接。同样以今年 IPO 的保时捷为例,即便市场大环境再差,其依然录得了 750 亿欧元的估值。所以说,市场虽然缺资金,但更缺乏的还是好的公司和产品。
Mobileye 估值的大幅下滑,不仅有整个行业甚至全球经济遭遇寒冬的影响,但更加值得英特尔或者 Mobileye 自己反省的是产品力和向主机厂提供的服务。当前,英伟达的股价也大幅下滑,但是这个和 Mobileye 的估值大幅下滑是完全不一样的。经济危机终究会过去,一旦市场转暖,英伟达、地平线将凭借更好的产品和服务,来获取更大的市场份额。而如果没有办法在短期内推出强有力的产品,那即便市场资金面情况开始好转,Mobileye 也很难再恢复过往的表现。这点,需要警惕!


