

作者: 朱玉龙
疫情防控措施正在放松,接近年底,补贴大门正在缓缓关闭,以往车企都会抢装抢补贴,新能源汽车终端市场会否激增?
看看本周的终端上险数。本周数据范围是 11 月 7 日 - 11 月 13 日。由于购车到上牌的延迟效应,本周数据实际反映的是 10 月中下旬零售的情况。
从数据看,虽然新能源汽车同环比都在增长,但总体趋势不是很乐观。特别是燃油车销量下滑幅度之大,显示出居民购买力疲软。
乘用车总体数据
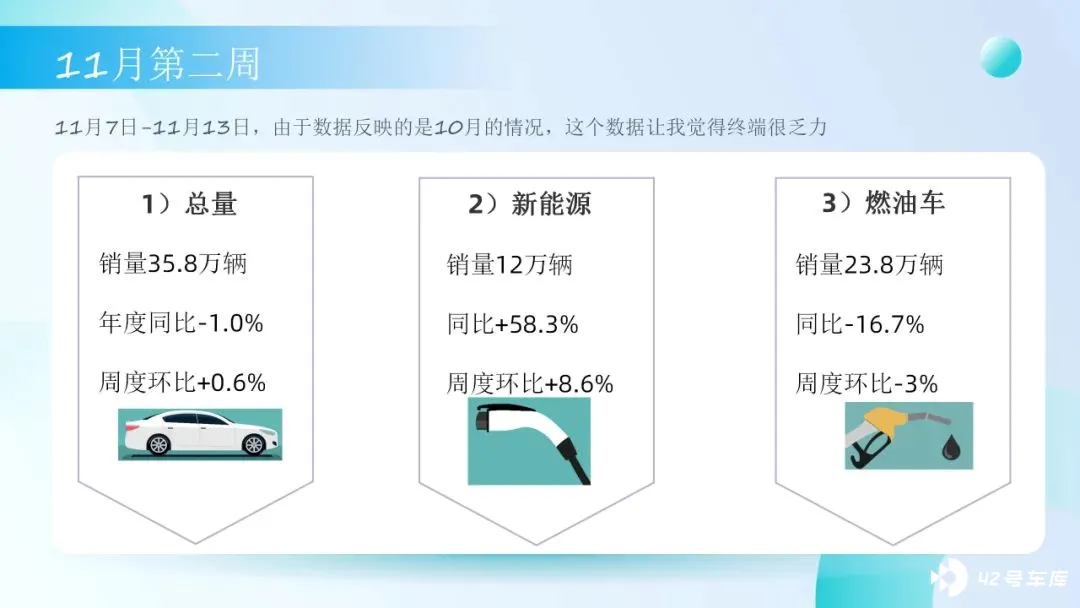
11 月第二周,乘用车总销量 35.8 万辆,同比下降 1.0%,环比增长 0.6%,这个数据差强人意。
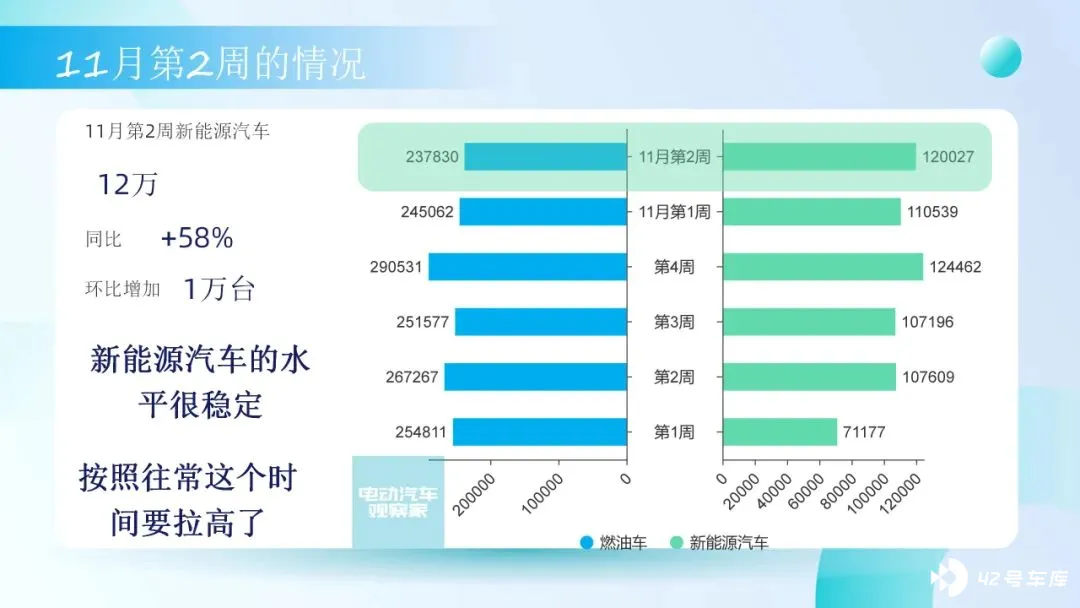
新能源销量 12 万辆,同比增长 58.3%,环比增长 8.6%,相比 2021 年的数据还是涨了不少的,但是环比增长没有动力了。新能源汽车发展到这里,确实和汽车销售的整体情况耦合度特别高。燃油车销量 23.8 万,同比下降 - 16%,这个数据真的很让人意想不到。这显示出终端购买力不足。
新能源车企 TOP10
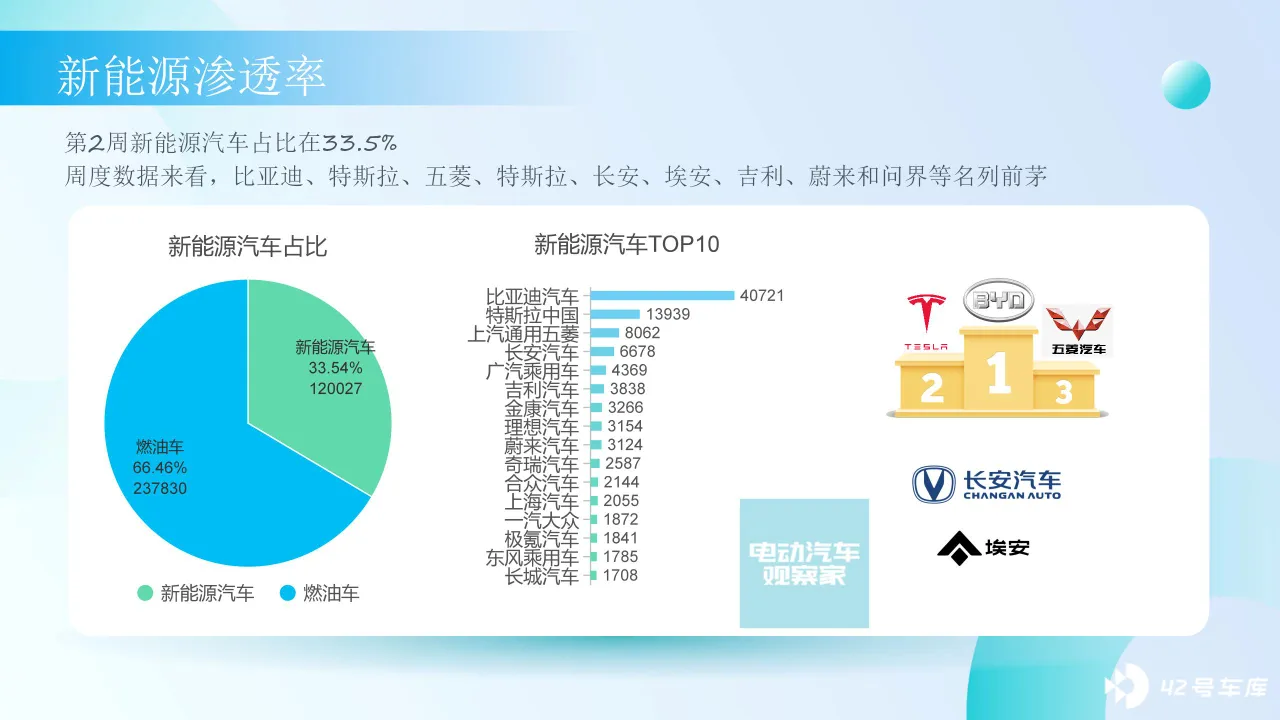
NO1:比亚迪汽车 40721 台。从 10 月第二个周开始,比亚迪就都是 4 万左右的周交付了。但如果把批发数和上险做比对,扣除出口部分以外,还有部分没有上险。这些车到底卡在哪里了?我们需要持续跟踪。
NO2:特斯拉中国 13939 台。这次特斯拉潮州事故,引发 2 死 3 伤,影响很大。虽然搞不臭特斯拉,也确实元气大伤。特斯拉错了我们要说,但也可能是莫须有,大家还是等等看调查结论。
NO3:上汽通用五菱 8062 台,已经持续了好几个月。
NO4:长安汽车 6678 台。长安新能源车型的结构有意思:目前深蓝 SL03 的增程版和纯电版是 2:1 的关系,非常值得关注。
NO5:埃安 4369 台,表现稳定。
NO6:吉利汽车(不计极氪)3838 台,年底了表现不错,偏向走 B 端。
重点关注品牌
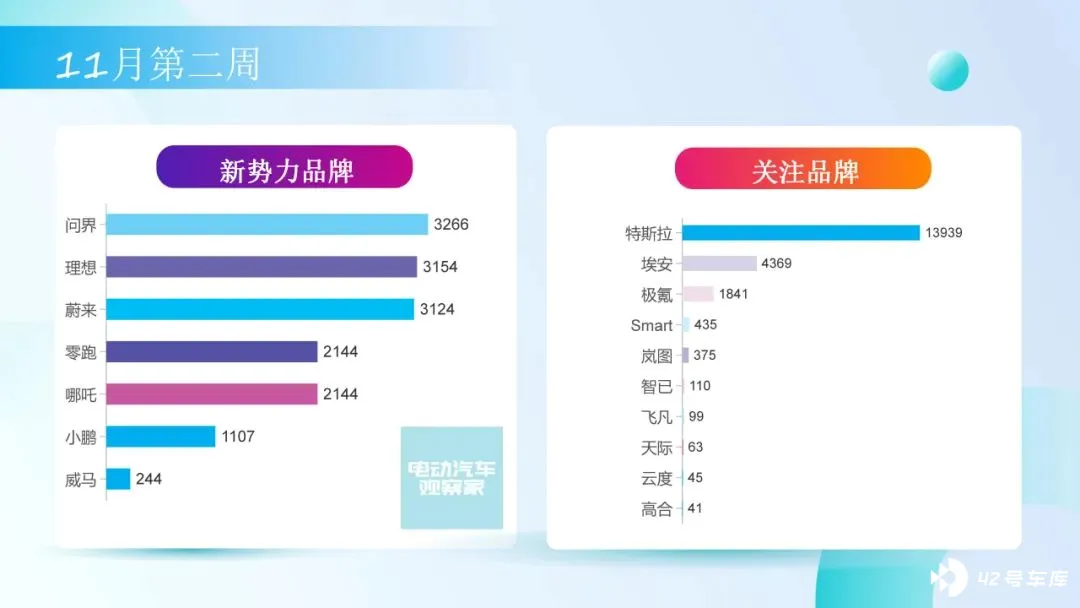
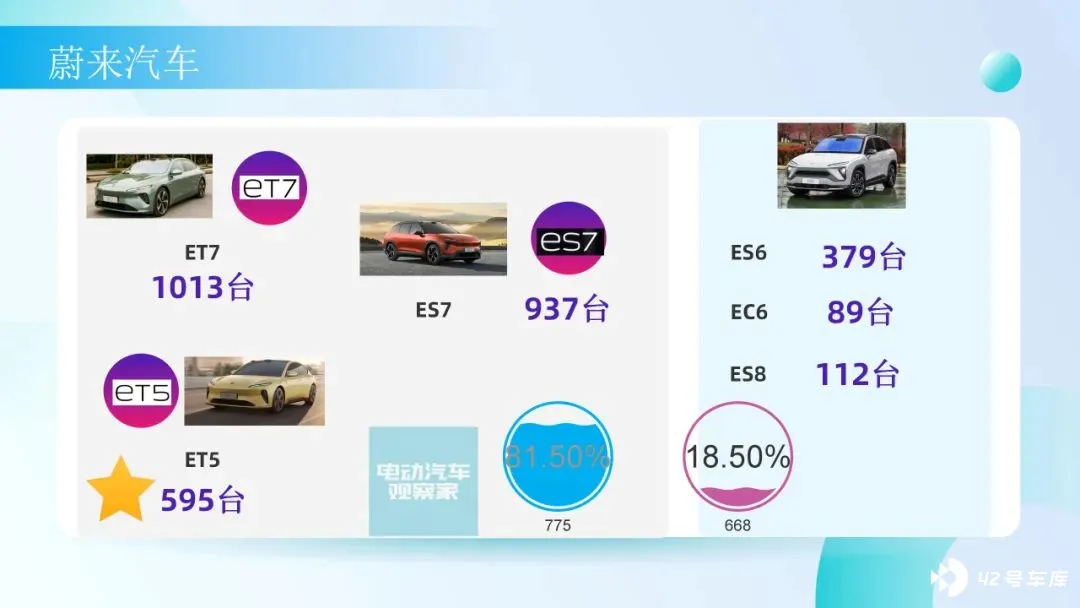
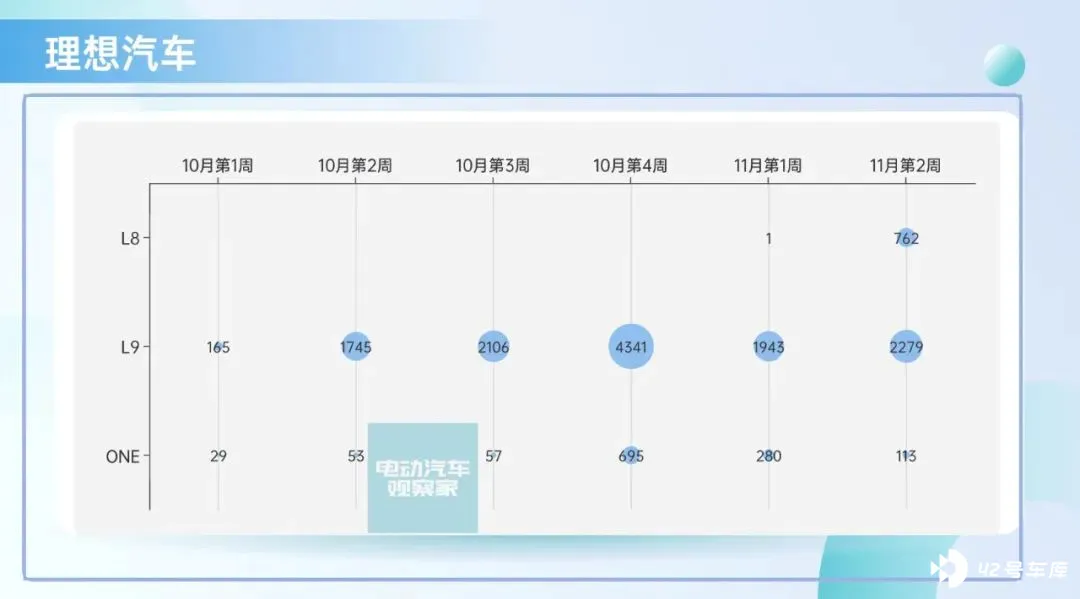
问界成为本周新品牌的销量冠军,前三甲(问界、理想和蔚来)周度都是 3000 以上,可喜可贺,这三家差距不大。小鹏在 1000+,目前和第一梯队差距较大,而威马已经在 200+,确实让人捏把汗。
比亚迪
比亚迪的周度销量中,PHEV2.2 万台,BEV1.88 万台。这个趋势会长期存在。
PHEV 里面,宋系列加起来就 1.2 万台,是目前的交付主力。
海豚 5200 多台,占纯电 27%;海豹 1950 台,比汉 EV 的 2316 台稍低。
现在比亚迪的上险数据,是连续低于批发的。我的理解是,这些车在 4S 店还没交付给客户。







