

作者:朱玉龙
周末和烟烟一起拍摄了一个关于新能源渗透率的视频,面对明年的预期,主要的挑战在于电池价格能否在 2023 年上半年快速降下去。目前考虑点主要是在于:
-
随着整车企业根据目前订单和实际有效销售区域,最后 1 个月能卖多少是心里有数的。最近很多企业都采取保价措施,就是预期 12 月的交付会存在不可抗力没办法给你交付好(都得遵守当前的政策),那其实我们也可以预见到车企最后一个月的需求和全年需求大数会存在差异。
-
随着终端需求往上走,材料目前除了正极以外已经基本往下走的趋势,那可以预见的是价格基数会往下走。今年电池价格还是因为锂价撑住了,因此随着这个过程 Q1 会有调整。
-
现在的变量,在于全球的需求。随着电气化在全球的开始,在东南亚和印度,在美国这些渗透率低的地方,0-5% 的渗透无感,但是也会增加电池的需求。
我个人倾向于,2023 年的全球总需求增加,主要是这些低存在感的区域。美国 + 这些低存在感区域快速渗透,电池价格基数挺难如预期往下走。
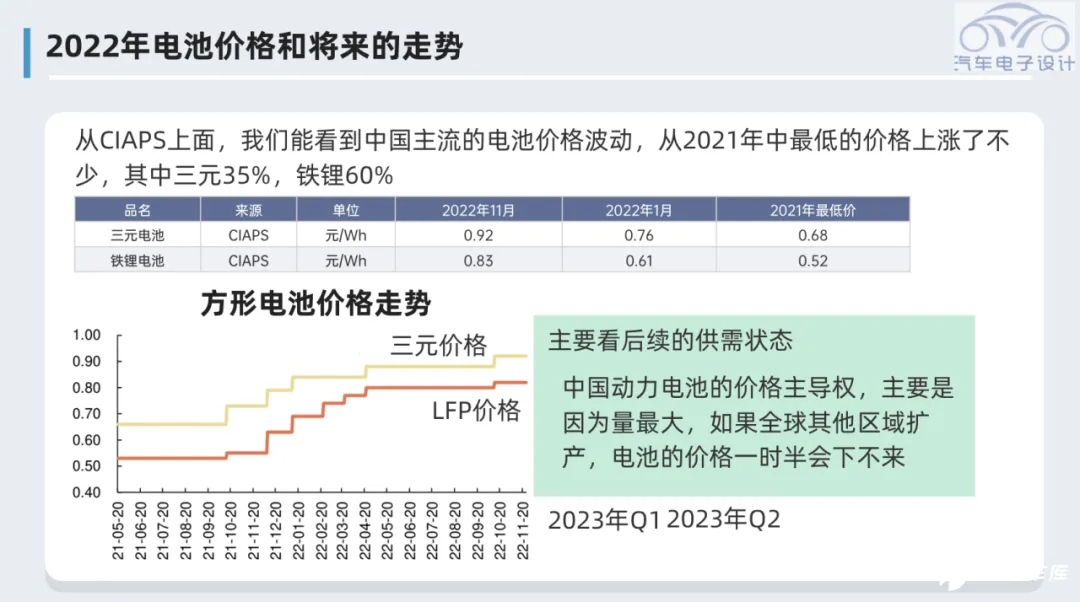
从 CIAPS 上面,我们能看到中国主流的电池价格波动,从 2021 年中最低的价格上涨了不少,其中三元 35%,铁锂 60%。
材料变化
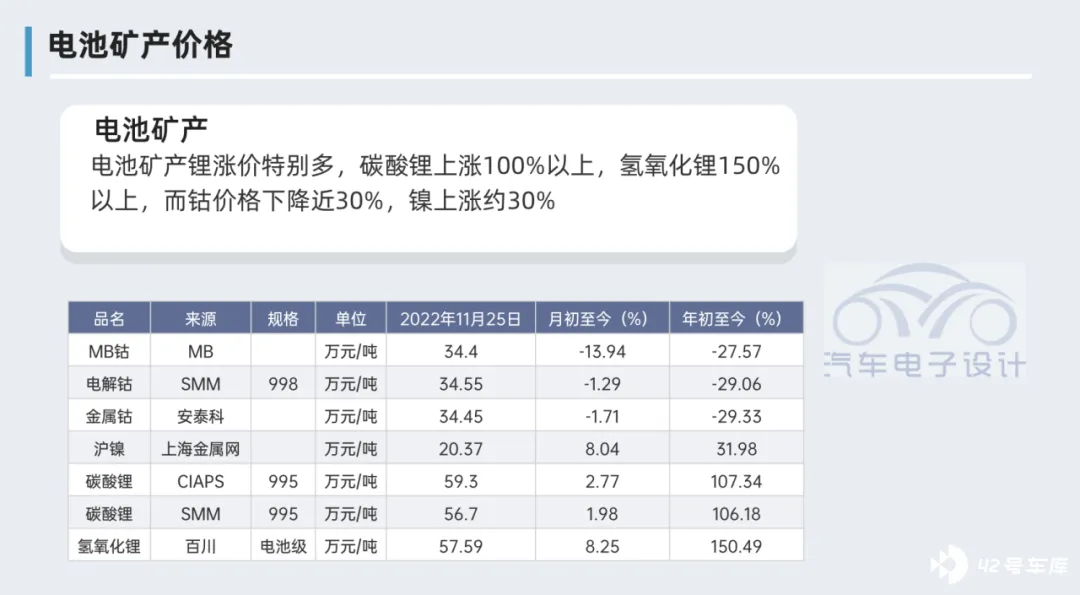
从电池材料直观的变化来看,主要是上游矿产带动正极材料价格提升,然后带动价格变化。电池矿产锂涨价特别多,碳酸锂上涨 100% 以上,氢氧化锂 150% 以上,而钴价格下降近 30%,镍上涨约 30%。
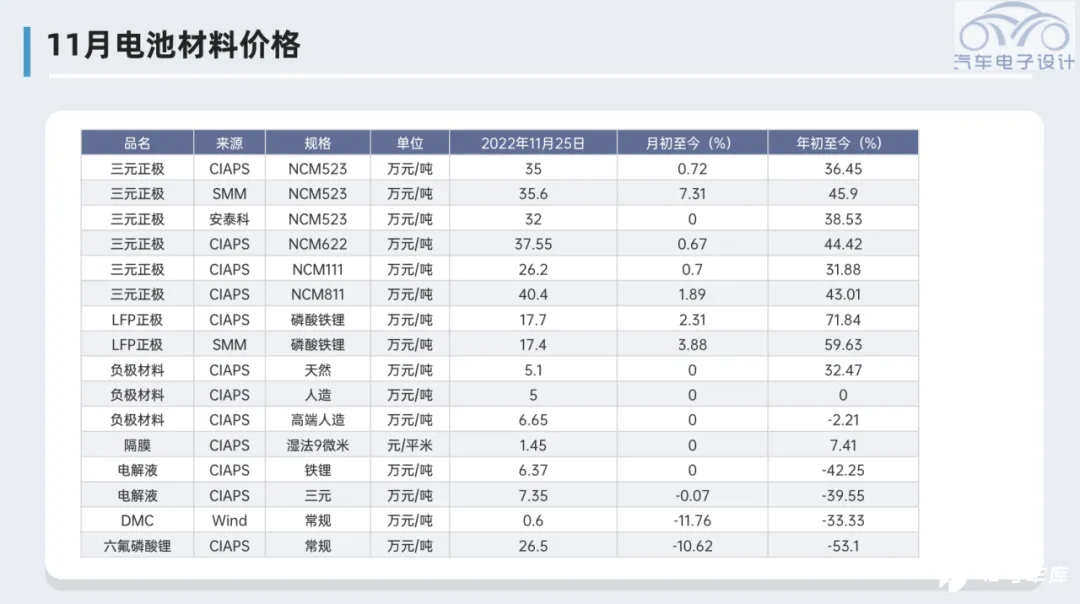
从实际的电池材料价格来看:
◎ 三元材料的价格较年初上涨了 36%-43%,磷酸铁锂的价格较年初上涨了 60%-70%,目前三元电池和磷酸铁锂的电池价格差异在缩小。
◎ 负极和隔膜价格保持稳定,基本价格没有涨。
◎ 随着产能的提高,电解液、DMC 和六氟磷酸锂的价格较年初下降 40%-50%。
◎ 从总体来看,只要锂价往下跌,电池的成本和销售价格有一定幅度的下降空间,目前正极占电池的成本比较高的一部分。
美国和欧洲的产能
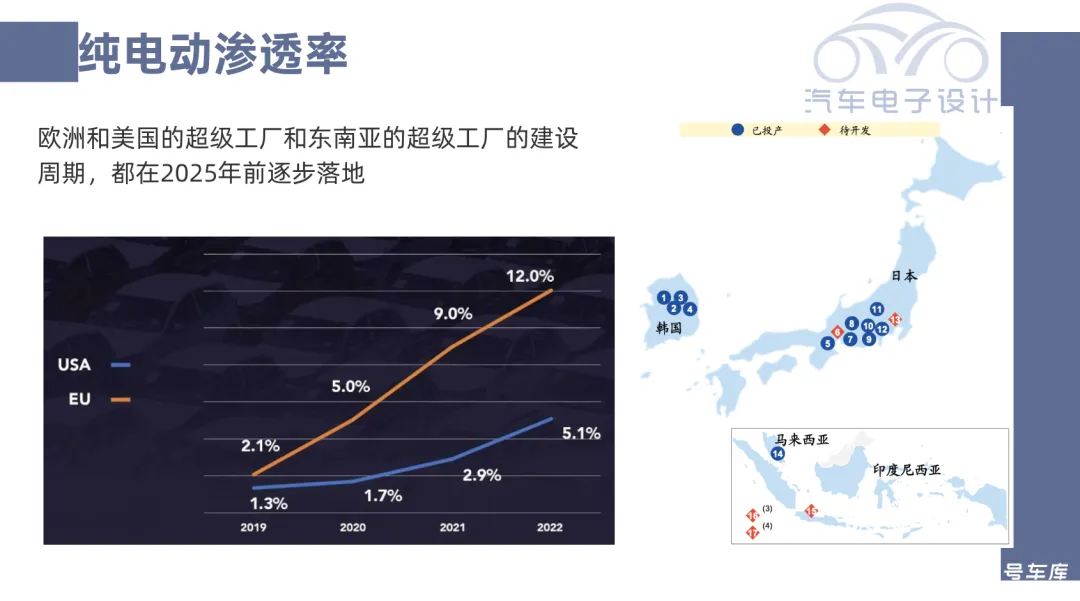
现在最大的疑问就是全球的需求,欧洲和美国的纯电动汽车的渗透率,都快速的提升了。需要很多电池的 BEV 渗透率欧洲达到了 12%,美国 5.1%。而我们能明显看到东南亚这个缺油有电池资源的区域也开始了电气化。
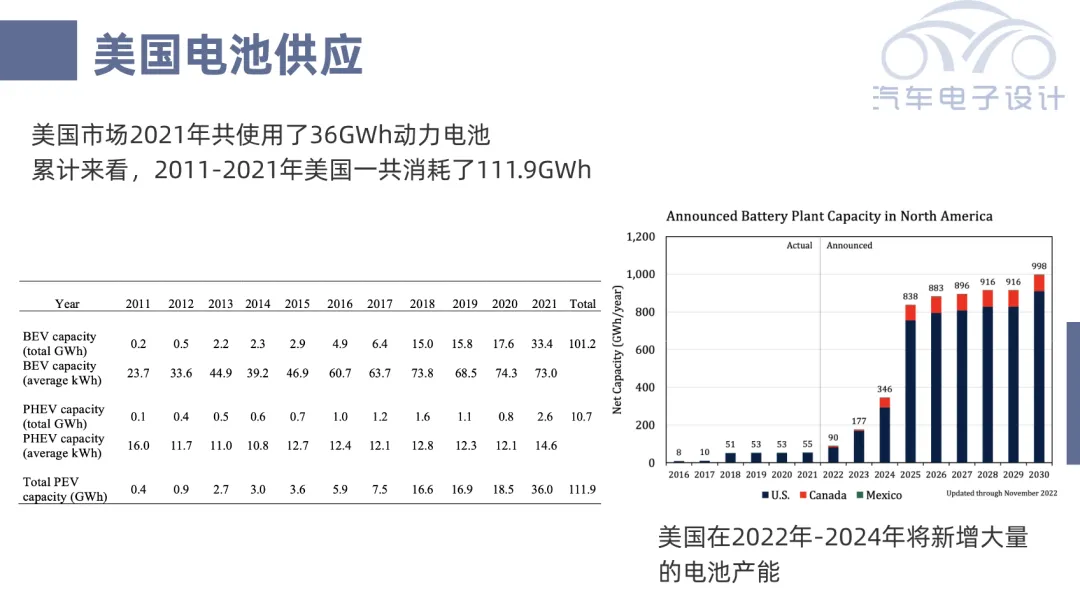
美国 2023 年的产能预计从今年的 90GWh 会增加到 177GWh,如果我们假定全球锂资源的扩产是长周期的话,随着全球各个超级工厂的扩建,2023 年 Q1-Q2 阶段性的下降,在长周期里面是一个波动。
小结:我个人判断那么多企业开始规划增程和插电混动,就是没办法给自己足够的信心,电池价格能在 2023 年快速下降,哪怕是下降也没办法回到 2021 年的最低价格。因此我们看到最好的局面是回到 2022 年年初的价格。





