

作者:朱玉龙
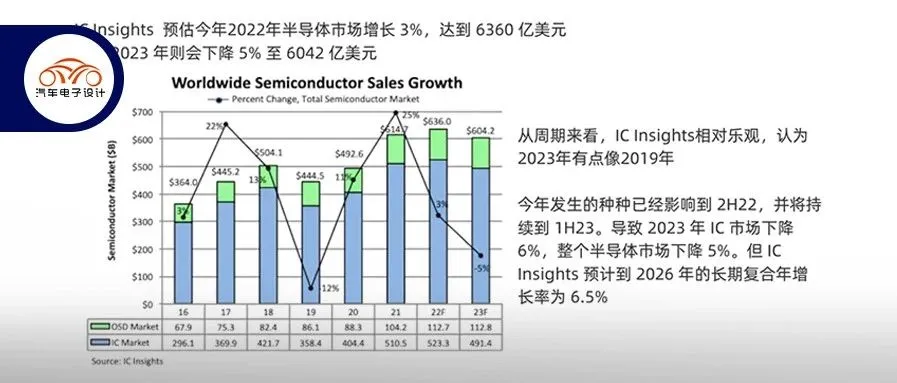
在强调硬科技和制造业核心的当下,半导体行业真的是一个风向标。现在问题是,随着全球经济的影响,根植于消费电子、工业和各行各业的半导体行业在主要机构的预测中,明年可能会收缩。像 IC Insights 还是相对乐观的 — 预估今年 2022 年半导体市场增长 3%,达到 6360 亿美元;然后明年 2023 年则会下降 5% 至 6042 亿美元,这已经是几家机构里面偏乐观的了。
对 2022 年,每家的预测都比较正面:Cowan LRA 模型对 2022 年 11 月的预测为 8.1%,IC Insights 为 3%,Semiconductor Intelligence 为 1.5%。但受到宏观经济影响,大家一致的判断是,2023 年半导体市场肯定会下滑。IC Insights 预计下降 6%, Semiconductor Intelligence 预计下降 14%。 8 月份 Future Horizons 就预测 2023 年将下降 22%。
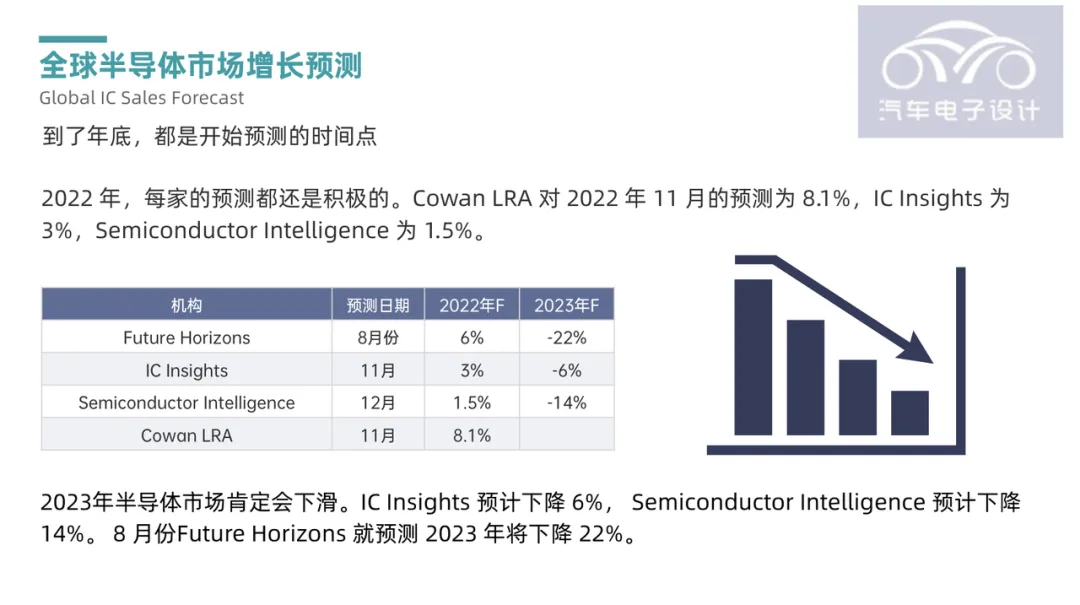
各家机构预测的趋势
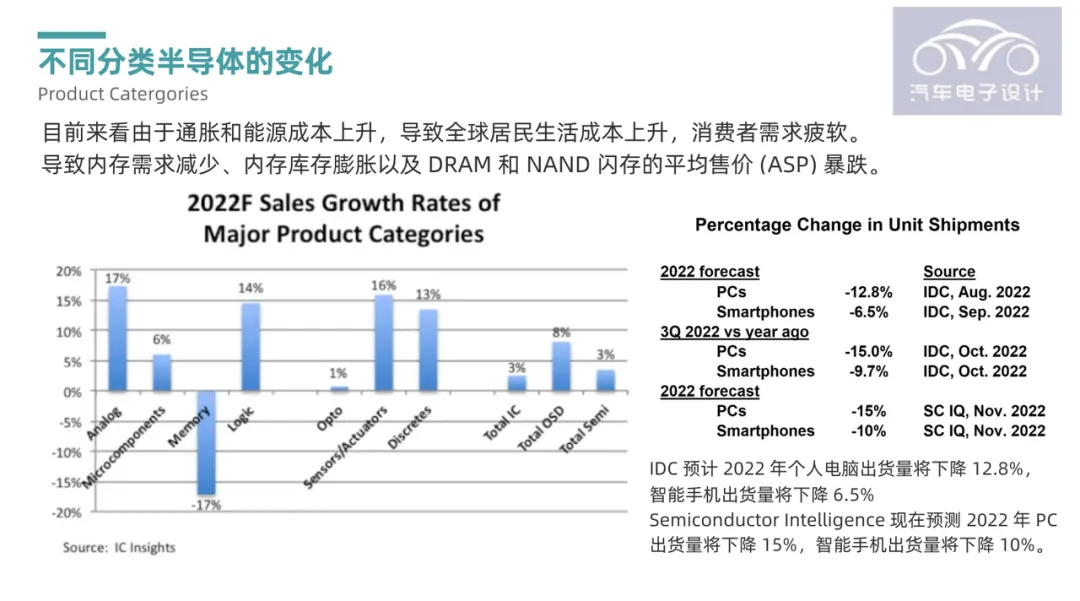
目前来看由于通胀和能源成本上升,导致全球居民生活成本上升,消费者需求疲软。 因此消费信心下降直接传导到手机和 PC 上面,导致内存需求减少、内存库存膨胀以及 DRAM 和 NAND 闪存的平均售价(ASP)暴跌。根据 2022 年第四季度各家电子公司的展望,2022 年下半年将比 2022 年上半年下降 10% 以上。 2022 年下半年的跌幅将是自 2009 年 H1 与 2008 年 H2 全球经济危机期间下跌 21% 以来最大的半年跌幅。
从距离我们最近的 Q4 来看,全球范围内不管是内存和非内存公司,总体需求是在下滑的。而汽车增长的部分,是抵充了其他领域的下滑。汽车业务的价值,也可以凸显出来,在做手机和消费电子快速增长期,大家是看不上汽车的 — 要求高,事情还多,增长比较慢;但是它的业务特点确实很清楚,就是一门稳定的好生意。尤其是走向智能电动的新一代汽车,对半导体行业是张开了怀抱。
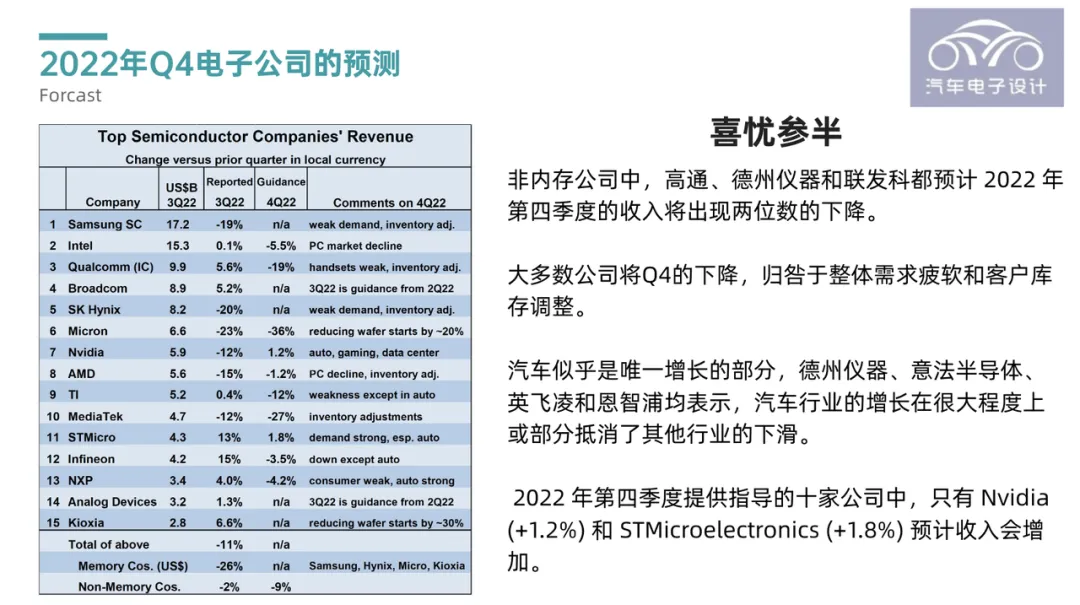
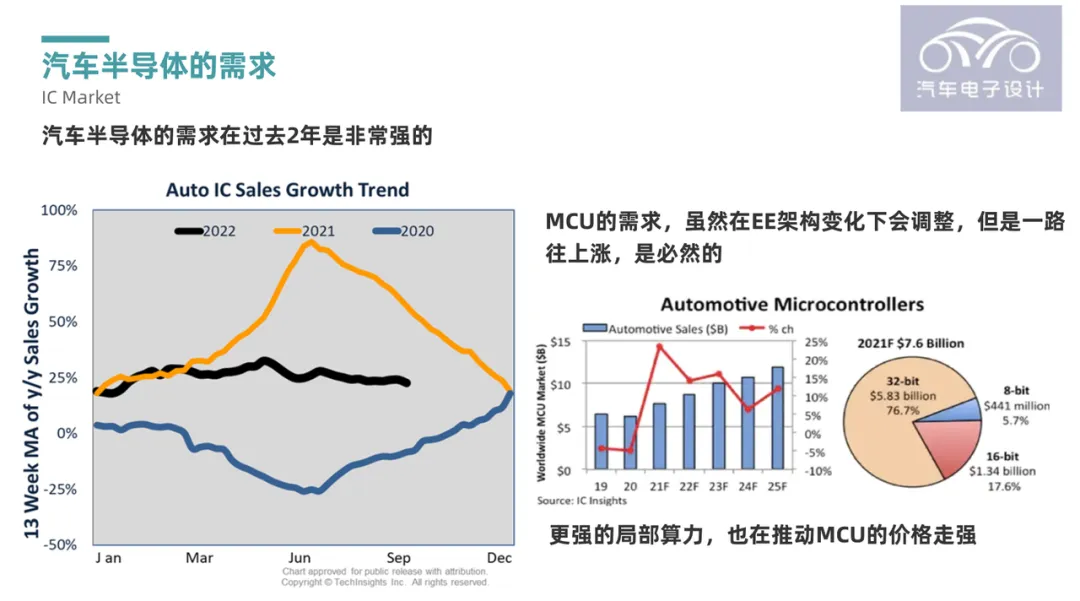
因此总体来看,随着明年汽车缺芯的缓解,汽车芯片还会是比较好的那部分。全球汽车的库存量,确实不算多,到了 2023 年加库存周期,对于汽车芯片的需求还会持续增加。
资本开支的走向
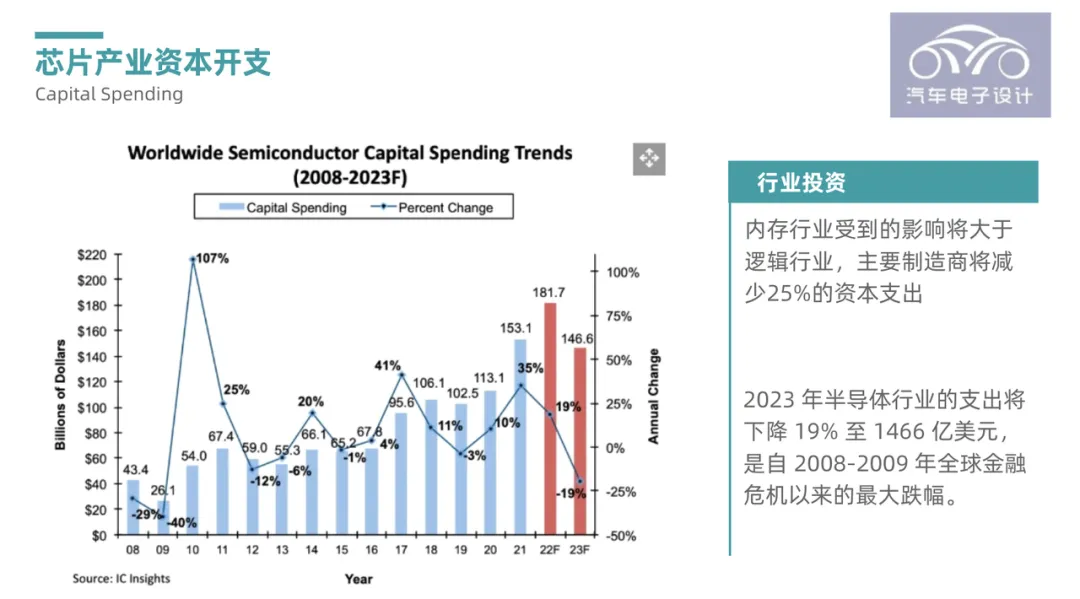
对资本开支这部分,之前很多机构都是很乐观的,特别是随着美国的 Chip 法案,带来了很多的投资计划。但是随着大环境的变化,英特尔和美光等公司正在审查其 2023 年的资本支出计划,IC Insights 修改了其预测(2022 年本来是增长 + 19% 1817 亿美元),预计 2023 年该行业的支出将下降 19% 至 1466 亿美元,这是自 2008-2009 年全球金融危机以来的最大跌幅,如下图所示。
在过去 50 年中,半导体市场仅在三年内出现了两位数的下降:1975 年、1985 年和 2001 年。2023 年机构预测基于以下假设:
-
半导体库存修正将在接下来的 2-3 个季度内解决。
-
PC 和智能手机到 2023 年年中恢复到疫情前的状态。
-
2022 和 2023 年不会出现全球经济衰退,没有更大的不确定性事件发生。
如果上述任何假设未能实现,半导体的低迷可能会持续到 2023 年一整年,并导致年跌幅超过 20%。
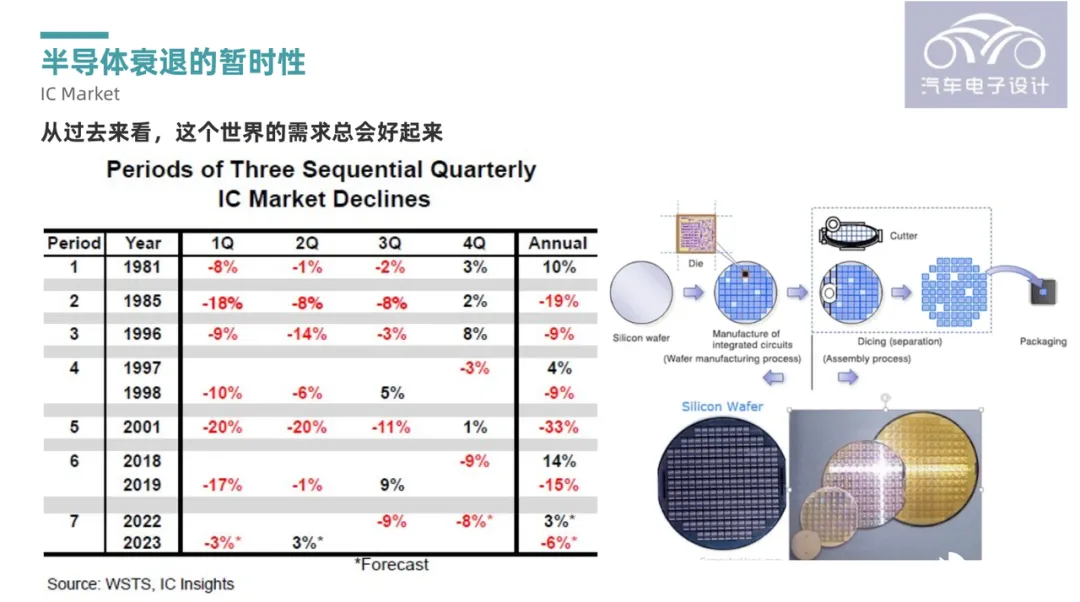
小结:由于半导体行业具备前置特性,所以说实话,这个行业一般而言对整个市场变化比较敏感的。所以关注这个领域,能动态反应整个经济未来的情况,当然终端需求也会层层传导,看起来市场策略确实需要将从最上游到下游的需求结合到一起综合来考虑。





