作者 | 朱世耘
编辑 | 邱锴俊
「我们几家现在的小日子应该都还不错。」 东软睿驰自动驾驶业务线首席咨询顾问董小航向《电动汽车观察家》说道。
智能驾驶正从 「估值故事」 走向 「量产验证」,算法、算力、数据的 「魔法」 只有被工程化变为成本可控,功能可靠可用的量产产品方能变现。这一新趋势,也让发力量产的供应商过上了好日子。
资本和终端市场不再关心科幻电影般的未来前景,只关注当下量产的智能驾驶多少钱 「一斤」。
在这个转折点上,一边有人失去 「钞能力」:Mobileye 上市,英特尔持有的 5 年收益率甚至不如去买美国国债;Waymo 估值跌至 300 亿美元,Argo AI 破产倒闭;一边有人开始赚钱,中国 T1(汽车一级供应商 Tier1)德赛西威 Q3经营利润率为 8.1%,相比之下国际一线汽车零部件供应商大陆集团为 5.8%,豪华汽车集团奔驰汽车则为 5.3%。
2022 年,智能驾驶正成为为数不多的增长赛道,赛道上的玩家面临共同的问题:智能驾驶技术要如何成为能赚钱的规模化量产产品?当智能驾驶被量产,又将如何改变一百多年形成的产业链与竞争格局?
智能驾驶 「便宜」 了
一个明显的变化:智能驾驶能力自今年以来越来越 「便宜」 了。
紧急制动、车道保持、打灯变道、自动泊车的 L2 级,甚至可自动变道、进出匝道的高速领航辅助、进入地库后自动停入指定车位的记忆泊车的 L2+级智能驾驶辅助系统,正越来越多地出现在 20 万元级的中国中端量产产品之上。
就在 2 年前,这还是 30 万元级及以上产品 「赔本赚吆喝」 的卖点。
2020 年时,前特斯拉机器学习团队带头人,前小鹏汽车自动驾驶 VP 谷俊丽曾撰文:「ADAS(高级驾驶辅助系统)收费模式对于其他品牌(除特斯拉之外)还不是完全清晰,更多的品牌无法获得品牌溢价,也就是维持 BOM 成本保本的水平。」
当时,小鹏 P7 Xpilot 3.0、蔚来 NIO Pilot 的随车价格分别为 2 万元和 3.9 万元,直接占比新车当时售价的 10% 左右。
但在过去两年间,中国智能驾驶系统产业链的一级供应商(以下简称中国智驾 T1)快速崛起,将 ADAS 的价格 「打」 了下来。
「过去 Mobileye 中国的行车功能卖得挺贵,加上 APA(泊车辅助系统)的话,和现在行泊一体相比成本相近。"一位业内人士告诉《电动汽车观察家》,
「现在大家(中国智能 T1)都是在(与国际 T1)同样的成本上去做尽可能多的功能。」
2020 年时,以 Mobileye 为核心的 ADAS 供应商 L2 级系统价格为 250 美元(约 1700 元,汇率按 6.8 计算)以上;L2 + 级为 2380 元;L2++ 级为 2.04-2.72 万元。
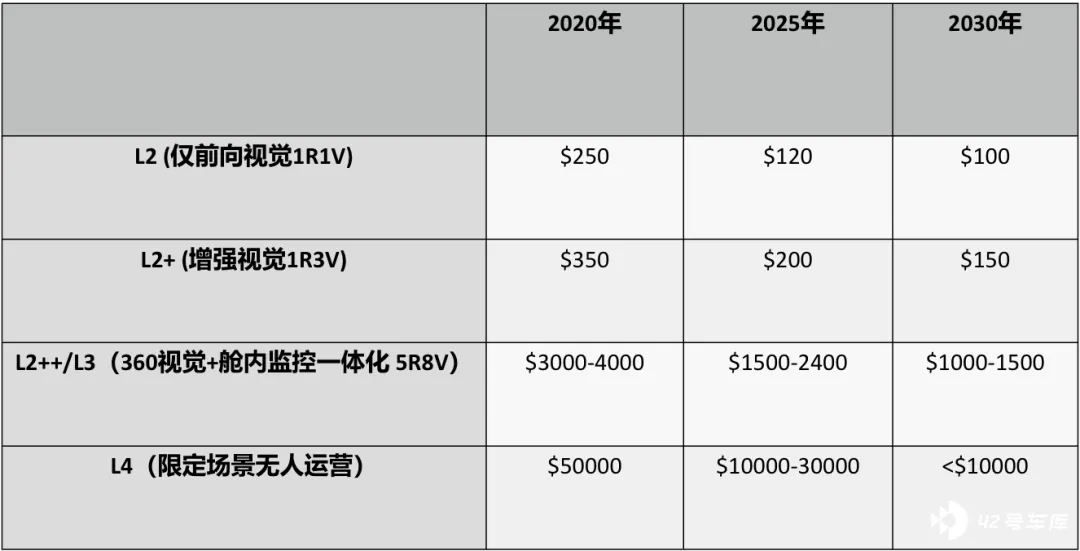
值得注意的是,这些方案中并不包含 APA(自动泊车辅助系统)。
如今,中国乘用车产业链中,已经形成了车规级 ADAS 系统的供应体系,「品类丰富、丰俭由人」,为其大规模量产普及提供了供给基础。
L2 级 ADAS 系统的成本价格在 2000-3000 元左右;3000-5000 元则可 「买到」 能实现高速 NOA 和记忆泊车功能的产品;5000 元以上的 ADAS 系统甚至具备实现城市 NOA 等点到点智驾的能力。
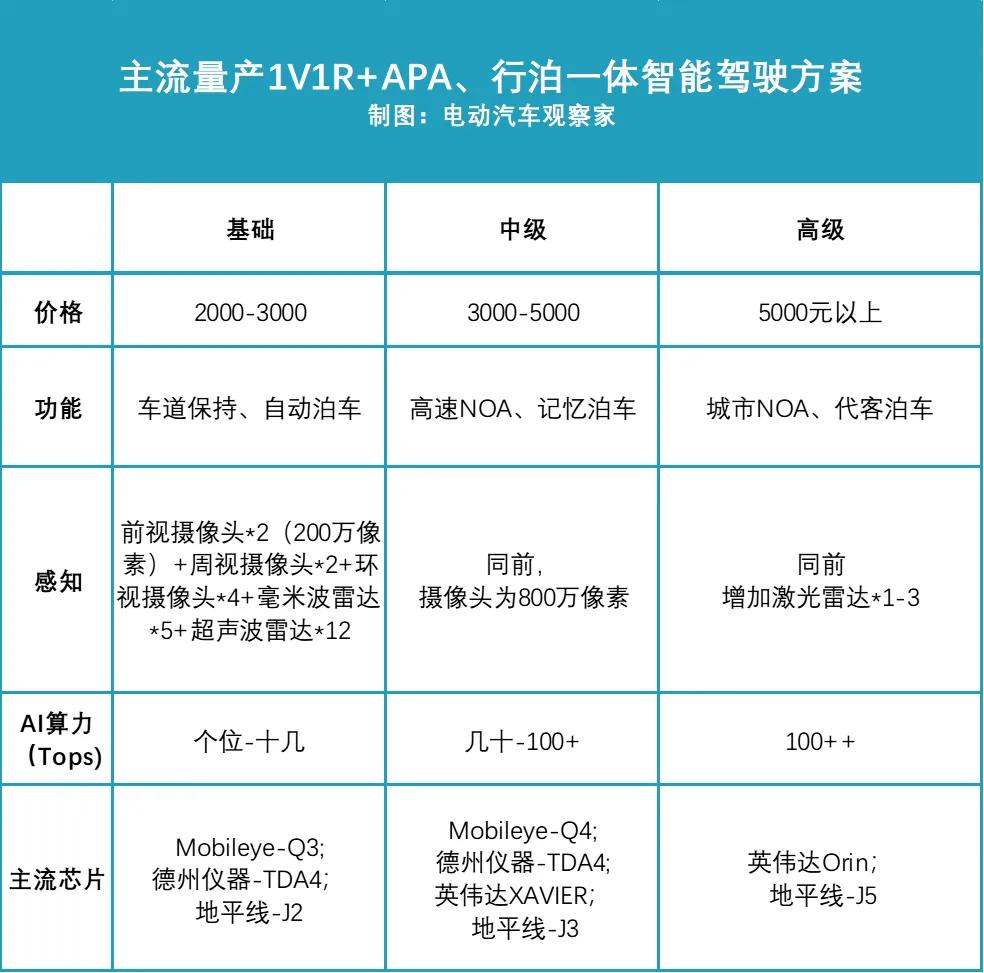
随着价格下降,功能增多,ADAS 像过去的 ESP(车身电子稳定系统)、倒车雷达、车载语音系统一样,开始进入越来越多新车的 BOM 成本当中,占比约 10%。
例如,对于一辆售价 20-30 万元级的产品来说,其 BOM 成本约为 13-20 万元(占售价的 2/3)。其中,车企会拿出 1300-2000 元的成本用于配置 ADAS。
当然,以智驾为卖点的品牌和车型,则愿意为之付出更高的成本。
45-50 万元的蔚来 ET7 仅 1550nm 激光雷达和 4 颗英伟达 Orin 的市场价格约为 2200 美元,占新车价格的 3% 左右;阿维塔 11 配置的 3 颗华为 96 线激光雷达的市场价格约为 1500 美元,占新车价格 2.5% 左右;小鹏 G9 双 Orin 双激光雷达的市场价格约为 1600 美元,占新车价格的 2.7% 左右。
在中国乘用车市场追求 ADAS 算力、反应、性能更高更快更强的过程中,围绕 Mobileye 芯片建立 ADAS 能力的传统国际 T1 开始丢失阵地。
2021 年年底 Mobileye 宣布 EyeQ 芯片出货量突破 1 亿颗。但同时选择搭载其最新的 EyeQ5 的主流品牌只有宝马和极氪。
同期,德赛西威的 IPU02/03/04 平台,宏景智驾的 IPM、Hyperview Pilot 2.5/2.5 Pro,东软睿驰的东软睿驰的 X-Box2.0/3.0、行泊一体域控制器等一批中国智驾 T1 的 ADAS 方案拿到了大量中国品牌的前装量产和定点订单,走向台前。
今年 1-8 月,中国 L2 级及以上智能驾驶系统乘用车渗透率达 33%,同比增长近 10 个百分点。
中国智驾 T1 换道超车
「行泊一体的路线转换是近一两年发生的事情。」 上述业内人士向《电动汽车观察家》表示:「Mobileye 正在被国内厂商慢慢抛弃。很多新的项目是从行泊一体开始做,并且已经量产了。」
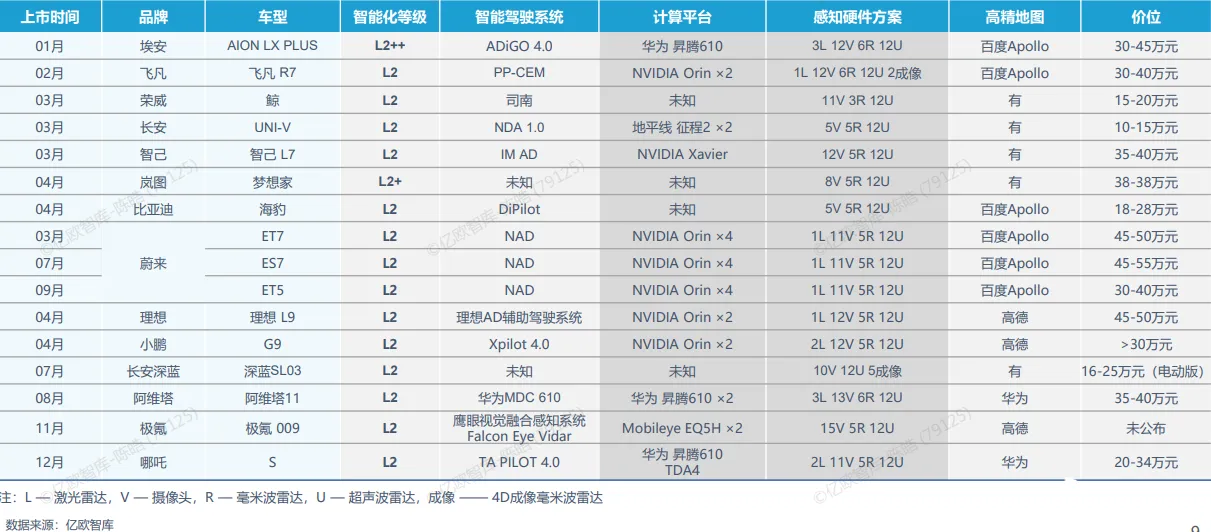
对人类司机来说,开车和停车是一个完整的驾驶过程。但对机器来说,目前这仍是被割裂开的两部分。
开车和停车功能采用两套感知和计算系统,被分开部署在不同的 ECU(电子控制单元)上,形成 1V1R、1R3V 等支撑 ADAS 能力,和由超声波雷达、近距离摄像头、360 度环视摄像头等组成的 APA 功能。
一方面,是由于 ADAS 的绝对主力 Mobileye 不做泊车功能。出身以色列,核心客户是欧美国际车企和国际 T1 的 Mobileye 所要满足的主力市场,大都地广人稀,或老司机众多,没有对泊车功能的强烈需求;
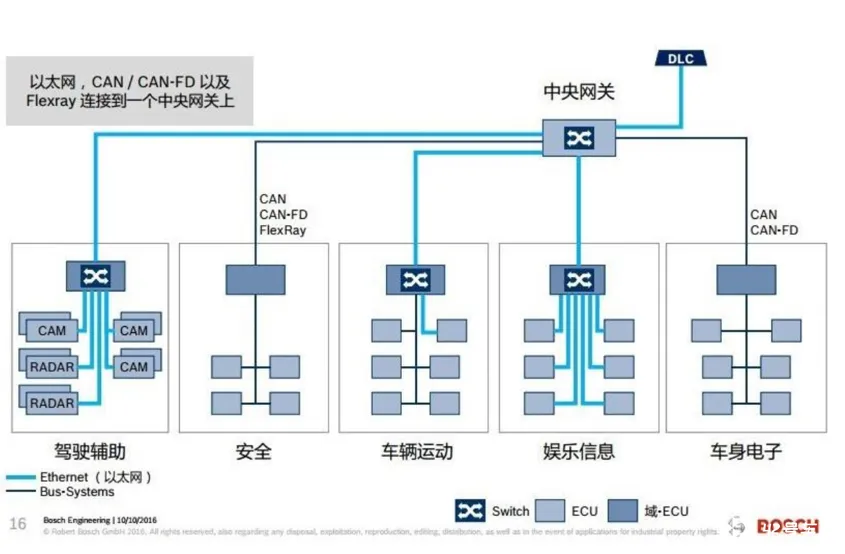
但根本上,行车和泊车功能分而治之,是由汽车传统的分布式电子电气架构(EEA)所决定的。
在分布式 EEA 上,功能、软件、硬件之间强绑定,高安全性的功能大都是一个功能一套专属软硬件。好处是高实时性与确定性,坏处则在于无法对单个功能进行升级换代,而且 CAN 总线所提供的通讯带宽也无法支撑高算力芯片所需的数据吞吐量。
直到近年来采用以太网通信、SOA 软件设计理念的集中式域控制 EEA 架构出现,为机器像人类一样,用一套感知系统,一个 「大脑」 来开车、停车提供了实施环境,行泊一体的 ADAS 模式成为可能。
在软件算法上,特斯拉 FSD 验证了神经网络 AI 算法模型在自动驾驶领域的可应用性,绕开了 Mobileye 深厚的逻辑算法壁垒。
由此,即使是新玩家,也能够通过数据驱动,打造出不逊于,甚至优于 Mobileye 的行车、泊车感知,甚至决策模型;
在核心硬件上,英伟达、地平线、高通、德州电器提供的高 AI 算力芯片,则为行泊一体 AI 算法模型部署在车端提供了硬件支持;
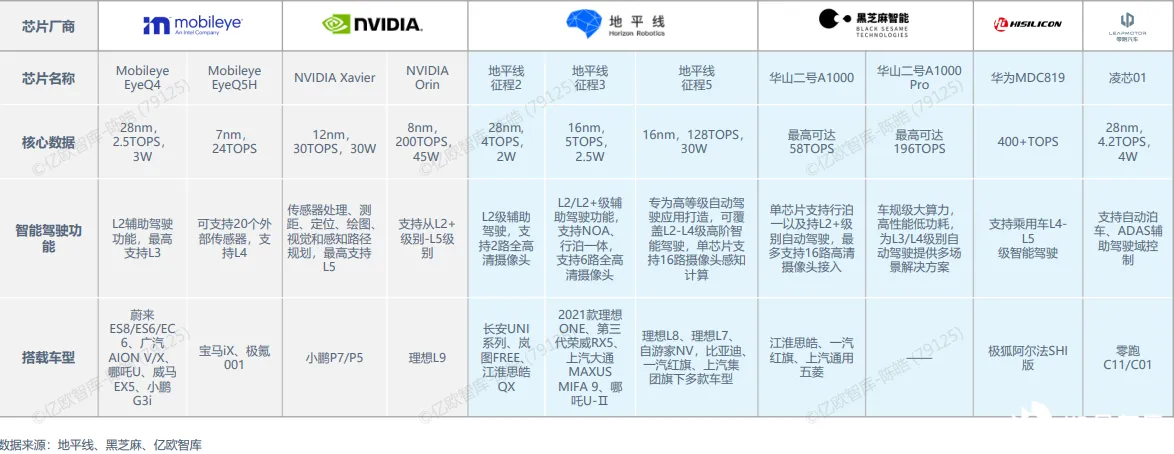
在集中式 EEA 架构、AI 算法模型和大算力芯片的共同支撑下,中国智驾 T1 迎来了属于自己的 「超车道」—— 行泊一体域控系统。而行泊一体方案对主机厂的吸引力也不小。
「行车和泊车盒子集成到一起,功能元器件和控制器间的通讯线束都相应减少降低了直接成本。同时,也降低了整车架构布置的系统成本。」
宏景智驾联合创始人兼系统集成业务副总裁马超向《电动汽车观察家》表示,「过去主机厂需要对接行车、泊车至少两家供应商,现在(行泊一体)系统集成方面所需投入的资源减少了。」
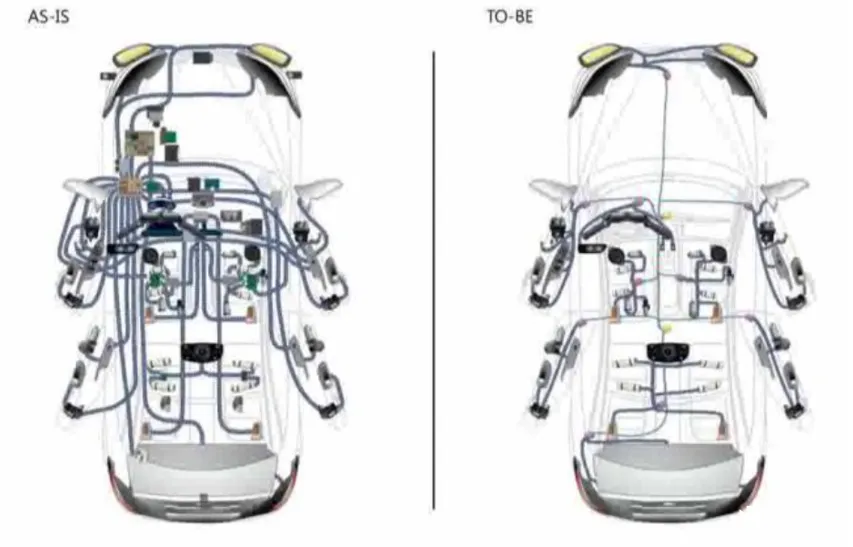
行泊一体方案的集成度在中国智驾 T1 的推动下融合和集中度正变得越来越高。
在感知算法层面,通过分时或全时复用,行车和泊车传感器的全面融合提升了系统在各智能驾驶级上的具体表现:行车时可利用泊车的侧向环视感知进行补盲;泊车搜索车位时,则可使用前向 AEB 的前置感知系统更快发现车位、熟悉地形;
在操作系统和中间件层面,通过全面或部分应用 SOA 理念,实现通讯接口的标准化、原子化服务能力的封装和软硬解耦,由此大幅降低传感器、计算单元和执行器之间组合功能的难度,并无限拓展其功能的可能性;
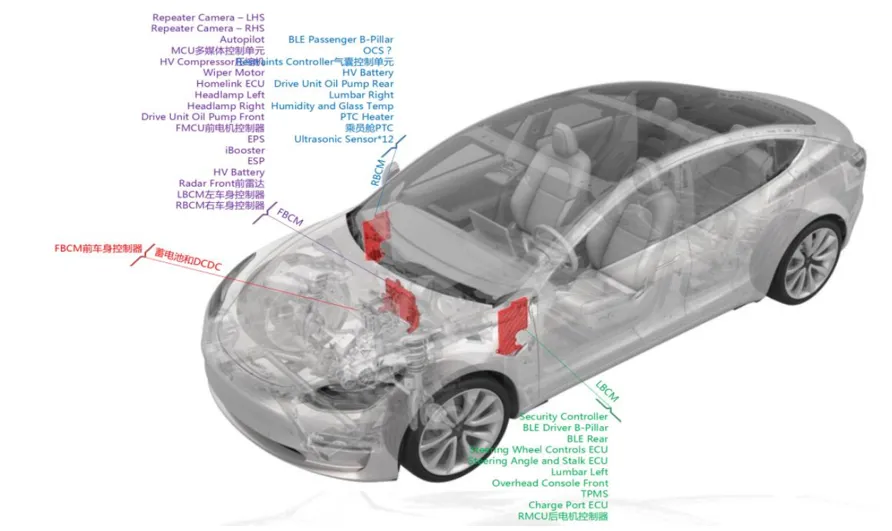
在底层硬件计算平台上,目前已经量产上车的行泊一体域控制器仍采用一颗或多颗 AI 芯片配合 MCU 或 CPU 芯片的多芯片异构封装模式,通过域内的 SOA 架构和以太网通讯将其融为一体。
而在部分已经接近量产状态的产品中,行泊功能的感知、决策都将在一颗大算力芯片上完全实现,甚至可实现智舱和智驾两域的深度融合。
高工智能汽车研究院的监测数据显示,2022 年 1-9 月中国市场(不含进出口)乘用车前装标配搭载行泊一体域控制器交付上险为 49.85 万辆,同比增长 117.12%,搭载率为 9.75%,前装标配同时搭载 L2 级行车 + 泊车交付车型均价为 29.09 万元。
今年,行泊一体域控方案交付量将冲刺 80 万辆目标,明年有望突破 150 万辆。这些量产产品中,绝大部分是由中国智驾 T1 提供的产品。
智驾链条的重构时刻
如果以感知系统行泊复用的标准来看,传统国际 T1 并不是没有行泊一体方案。
博世一款产品中,通过在行车和泊车两套系统之外增加了一个控制器,将行车和泊车的感知结果进行融合,从而实现诸如主动变道、哨兵模式等更等级的功能。
但大规模量产从不是只由产品决定的。
中国智驾 T1 开始在行泊一体的市场占据主导地位,背后是正在进行时的智驾产业链条重构:
在终端市场,智能汽车的迭代速度大幅加快。
「现在终端市场竞争都是在比速度,还拼命地 PK 新功能和性能,导致开发时间被极度压缩。」 上述业内人士表示,此前车企给供应商开发一个新产品的时间是一年半甚至两年,但现在要求一年甚至 8 个月就要上市,严重挑战着位于链条末端 T1 的项目管理、资源整合和应对不确定性的能力。「因为很多东西是全新的,一旦从想法去落地时,就变得很费劲,无数多的问题。」
被极度压缩的开发时间和十分个性化的产品需求,对供应商提出了定制化和贴身服务需求,这与国际 T1 平台化、模块化,长时间深度磨合实现 「一招鲜吃遍天」 的传统开发模式完全相悖。
反而为身处中国,对中国消费者和车企需求理解更深的中国智驾 T1 提供了进场机会。
在需求端,目前车企掌握核心技术的渴求更甚于卖车。
燃油车时代,动力总成和整车调校是核心壁垒,且占 BOM 成本的大头,车企主要掌握这部分技术。
智能化时代,软件和电气化原件在整车成本中的占比不断提升,更是与用户体验强相关的 「灵魂」 部分,车企希望掌握这部分能力,以避免最终沦为代工厂。
所以,燃油车时代 T1 完成部件系统集成后,交给主机厂进行整车集成的 「交钥匙」 模式便不再适用。
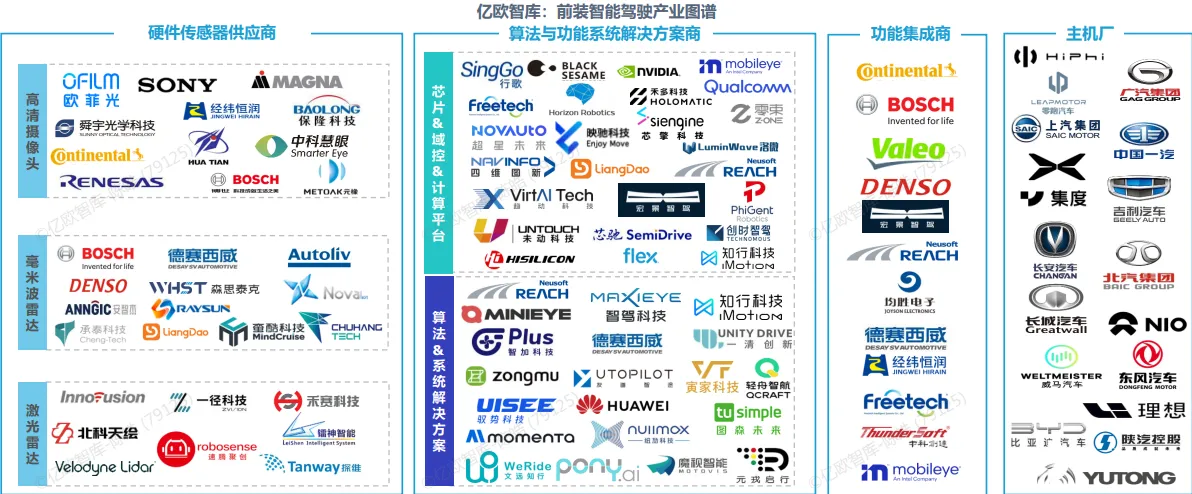
当然,新模式也并非一蹴而就。起初在软件定义汽车的背景下,车企希望出现 「软件 T1」,但由于其缺乏整车工程能力,难以协同对手件而作罢;
之后,车企试图消除 T1 位置,直接与软件、芯片等 T2 供应商对接,但从零件到整车之间的部件集成能力,目前大部分车企仍未掌握相应技术,且工程量庞大,最终难以成型;
几经波折之后,新的智能化 T1 模式逐渐成型。
智能 T1 首先仍是硬件集成商,但其与上游软件、芯片供应商和下游车企的交互深度已完全不同。
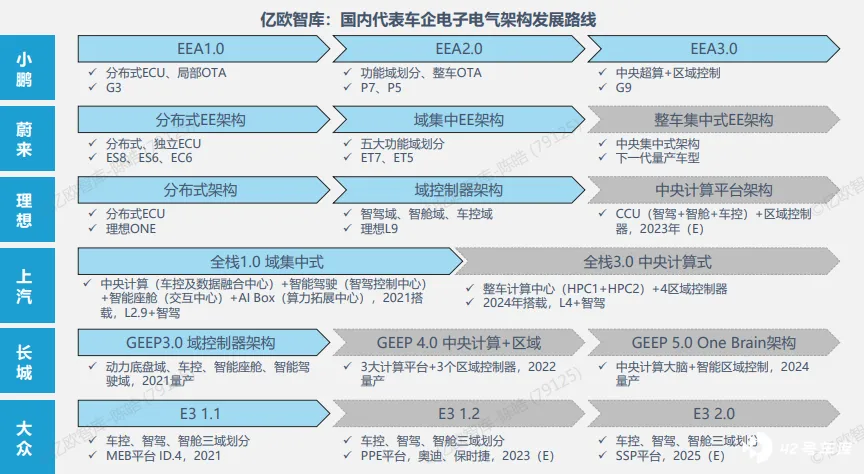
虽然集中式域控 EEA 架构方向已成为共识,但各家车企的落地模式仍大有不同。智舱、智驾、车控、动力、网关等核心功能域被以不同的形式划分融合,三域、四域、五域分割,情况各异。
要在强定制化的 EEA 架构上落地智驾系统,便需要智能 T1 在非常早期参与到 EEA 架构的定义当中,并且对上游软件和芯片的集成系统负责,并在后期与车厂协同 OTA 的各项工作。
「进入得很早,退出得很晚,跟过去(传统 T1)的模式非常不同。」 董小航表示。
新模式甚至在车企内部衍生出了新的开发理念和方式。
在传统的交钥匙模式下,车企工程师只需要向供应商提需求,供应商按照时间点交计划、交产品即可。一个车企工程师可同时负责很多个产品。
但智驾系统的复杂度远高于传统汽车的各个功能部件,同时集中化简洁化的 EEA 架构,使软硬件的交织程度大幅加深,已无法根据某个零件、部件 「追」 供应商。
在此背景下,系统工程师所需的知识结构、对接对象已远超一个人所能负担的极限。
而车企也希望能够建立软件和电气化能力,因此千人甚至万人级的人才扩充频繁出现在各家车企的计划中。
「有人之后,车企就有能力自己摸一摸(相应的技术),也(有精力)与我们进行深度的交流,拉上整车、硬件、软件的系统工程师,大家组成一个虚拟团队,寻求更好的实现方式。」 上述业内人士表示。
在产品端,车企自身的智能化能力各不相同,终端市场需求也尚未完全趋同,车企对智驾产品的 「大小、软硬」 要求五花八门。
这与国际 T1 的平台化、规模化产品策略相悖,却是善于小步快跑的中国公司所擅长的。
有很 「大」 的产品。德赛西威今年发布的首款可量产车载智能中央计算平台 ICP Aurora,已实现智舱、智驾、车控三域融合的中央计算平台,总算力可达 2000TOPS 以上,且硬件可拔插;
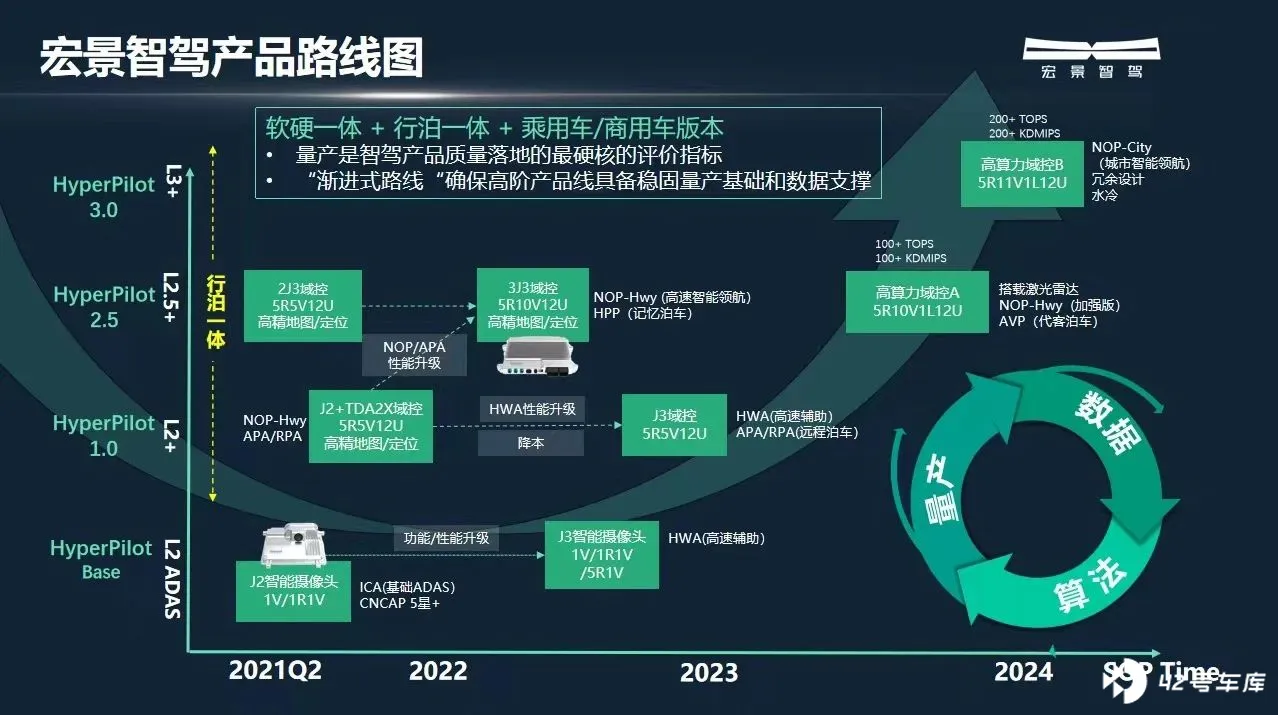
有很 「小」 的产品。宏景智驾一款已上车的产品,利用 15TOPS 算力在 L2 功能外,还实现了基于高精度地图高精定位下的高速 NOA 和自动泊车功能,显示出对小计算资源高效应用的能力;
有可拆分的多层级产品。宏景智驾为不具备智驾自研能力的客户提供包含功能件、软件算法、硬件在内的完整智驾系统产品。而对于部分强智能化的客户,则可提供只有控制器加底层软件和中间件的产品,由用户进行进一步开发。
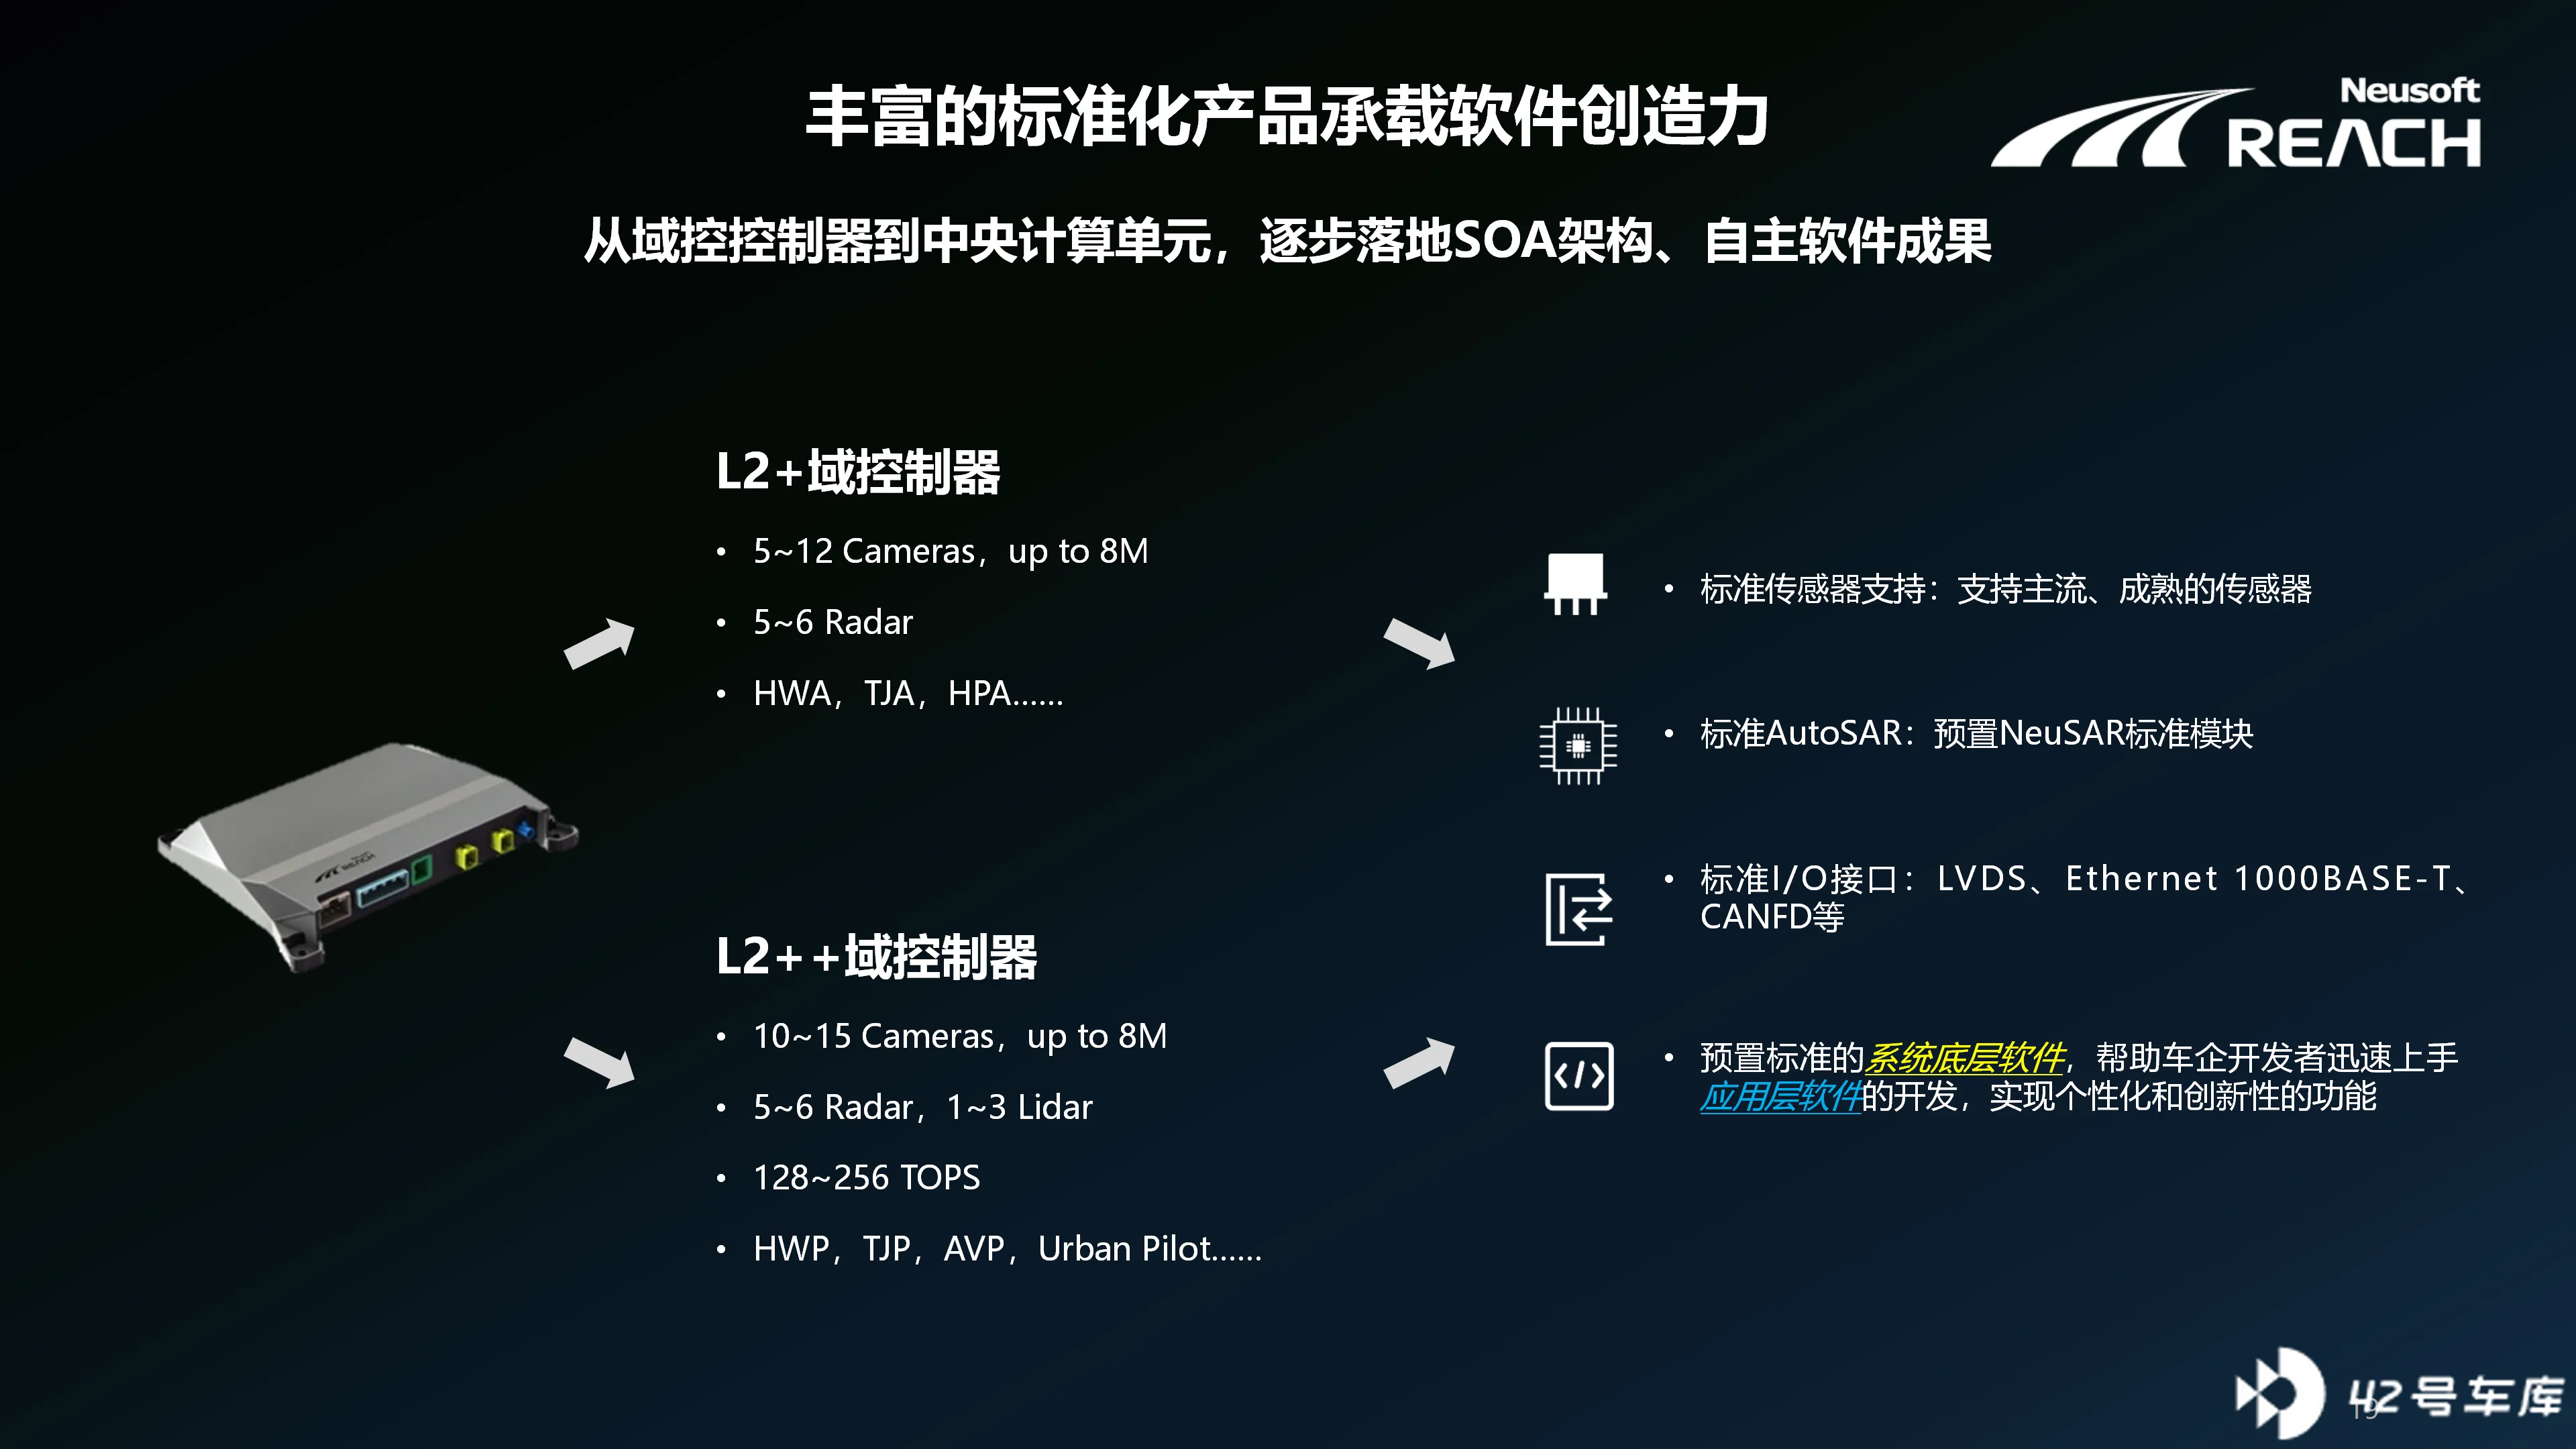
有原子级的模块化产品。面对不同车企在智驾领域已具备的不同能力、不同需求和短板,东软睿驰可基于开放的 SOA 架构,为用户提供 L2~L4 级别的智驾产品,并可分层次提供硬件、底软、AUTOSAR 基础软件和全套应用层算法对感知、融合、规划控制、传感器等进行原子服务封装,可以按照模块,甚至按照服务提供给客户。
而且本土化是中国智驾 T1 的强项。在机器学习的技术路线下,通过本土数据集进行训练优化,「中国驾驶机器」 能够更好的识别包括黄直线,停止线、小型电动摩托车等中国特色的路况信息,从而更好实现功能。
「从技术上,目前我们不弱,正在做大做强的过程中。」 马超表示。
构筑中国智驾 T1 的优势壁垒
「国际 T1 巨头现在可能受需求、惯性影响还在踌躇。但他们也有高端域控产品,并且有巨大的资本,如果中国供应商只是拼杀先发优势,五年后还是很容易被吊打。」 董小航表示,
「我们希望从架构、体系、开发模式、软件能力的角度,去积累和打造出属于我们的一片战场和赛道。」
在燃油车市场,传统供应商之间已经进入充分竞争的阶段,更多是在规模化上,着力于如何降本增效,依赖半导体等 T2 供应商的进步来实现更新换代。
但在智能化的市场中,供应商面临全新的系统,对大型系统的架构和构建能力对国内外 T1 来说,都成为从头学习,在量产过程中重建核心 Know how 壁垒的新战场。
此刻,中国智驾 T1 获得了难得的,先下场的机会,将通过整车系统的理解、算法等核心技术的掌握,和底层标准的打通,来构建属于自己的行业壁垒。
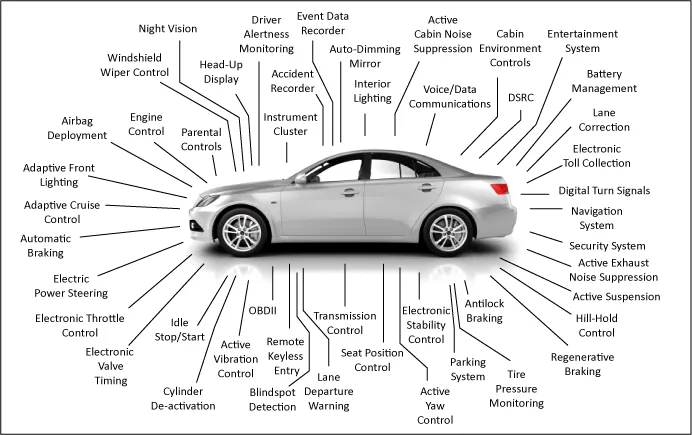
一位业内人士向《电动汽车观察家》举了一个鲜明的例子以解释智能汽车工程化的难度。
由于能够通过 OTA 释放智能化能力,不少主机厂会分阶段部署智能化功能。有主机厂要求 TIER 1 在年初将整车纵向(ACC\AEB 等功能)功能先上车,年中在上横向功能(LCC 等)。
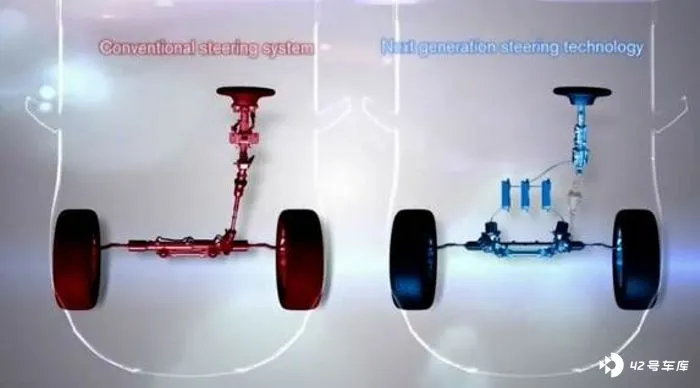
智驾系统的纵向功能与整车的动力和制动部件强相关,横向则主要与更为复杂的转向机构相关。
问题是,功能部署可以通过 OTA 在不同的时间上车,但与功能强相关的车内部件在量产时便 「提前」 上车了 ——「新车总不能因为没有横向功能就没有方向盘吧。」
这意味着,尽管 TIER 1 还有半年时间打磨横向能力,但需要提前锁定横向能力对手件 —— 转向机构的性能指标。
「它(转向机构供应商)也刚刚介入工作,大家都在联合调试,时间窗口都不长。
如果指标放水的话,可能导致半年后它和我组成的大系统性能指标不达标;
但不放水的话,可能会影响纵向系统,甚至整车的 SOP 时间,这就非常考验我们对大型功能的理解能力了。」
该业内人士表示,基于对自身智能驾驶系统,和相关对手件 —— 线控底盘系统的理解,TIER 1 对所有性能指标进行了准确地拆解,明确了可能影响自己地对手件性能,并给出了相应的标准。
从结果来看,横向功能实现了较好的落地,而且较主机厂的计划提前了三个月。
「重要的是你分析问题的思路,到底是在掩盖问题还是解决问题。工程化最大的难点是用正确的方法解决问题之后,不带来更多额外的问题。」 该业内人员表示,「这当中工程量产方法和技巧就是量产供应商积累的优势之一。」
在算法、数据迭代等核心技术方面,中国智驾 T1 正在快速投入提升技术能力。
L4 级自动驾驶公司轻舟智航于近日发布了一颗激光雷达的城市 NOA 方案,在量产高阶智能驾驶系统中,具有较强的性价比优势,背后的支撑正是轻舟的算法能力。
轻舟智航在行业内首次将时序多模态特征融合的大模型 (OmniNet) 部署在量产平台上,以一个神经网络即可实现视觉、激光雷达、毫米波雷达在 BEV(Bird’s Eye View)空间和图像空间上输出多任务结果。
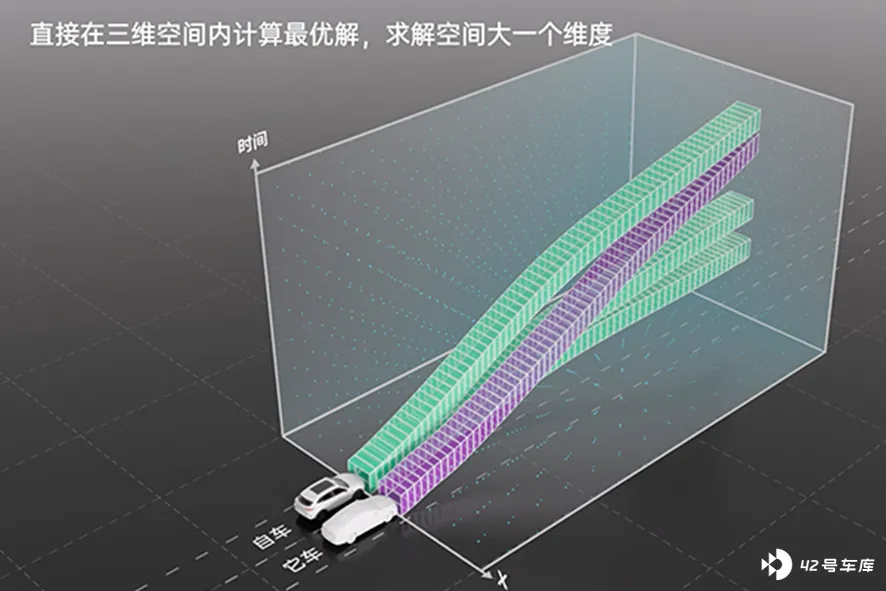
「时空联合规划算法」 使车辆在面临动态障碍物交互时,能够提前把握时机,找到博弈的最优解,从而避免反复急刹的情况;此外,在多车道行驶时,车辆还可以通过判断前方车流量和车速,灵活地变道选择更快的路线提升行车效率。
相较传统方案,轻舟的 OmniNet 在实际应用中可节省 2/3 的算力资源,并拥有更高的感知融合精度和模型迭代效率,而且可以低成本适配不同厂家的传感器配置,更轻量、更高效、更灵活地满足城市 NOA 的量产需求。
而在数据训练、迭代层面,中国智驾 T1 以有或正在计划筹建投资上亿元的数据中心,以及其它实验室和试验场。
「最后比拼的是数据和数据处理能力,以及其落成模型,落成产品端的工程能力,是正规军的‘战争’了。」 上述业内人士表示。
在中国智驾 T1 各自战斗的同时,也在进行更广泛的联合,以中国市场推动中国标准的落地和应用。
「东软睿驰的特色是软件的全栈自研,构建了立体多维的开放 SOA 自动驾驶软件架构,包含整合车身、动力、底盘系统等控制域的硬件平台层、基于 AUTOSAR 研发的 NeuSAR 的软件平台层、打通车云协同价值数据通讯的链路的服务应用层,形成 SOA 框架下稳定的跨平台架构整体构成的全栈。」
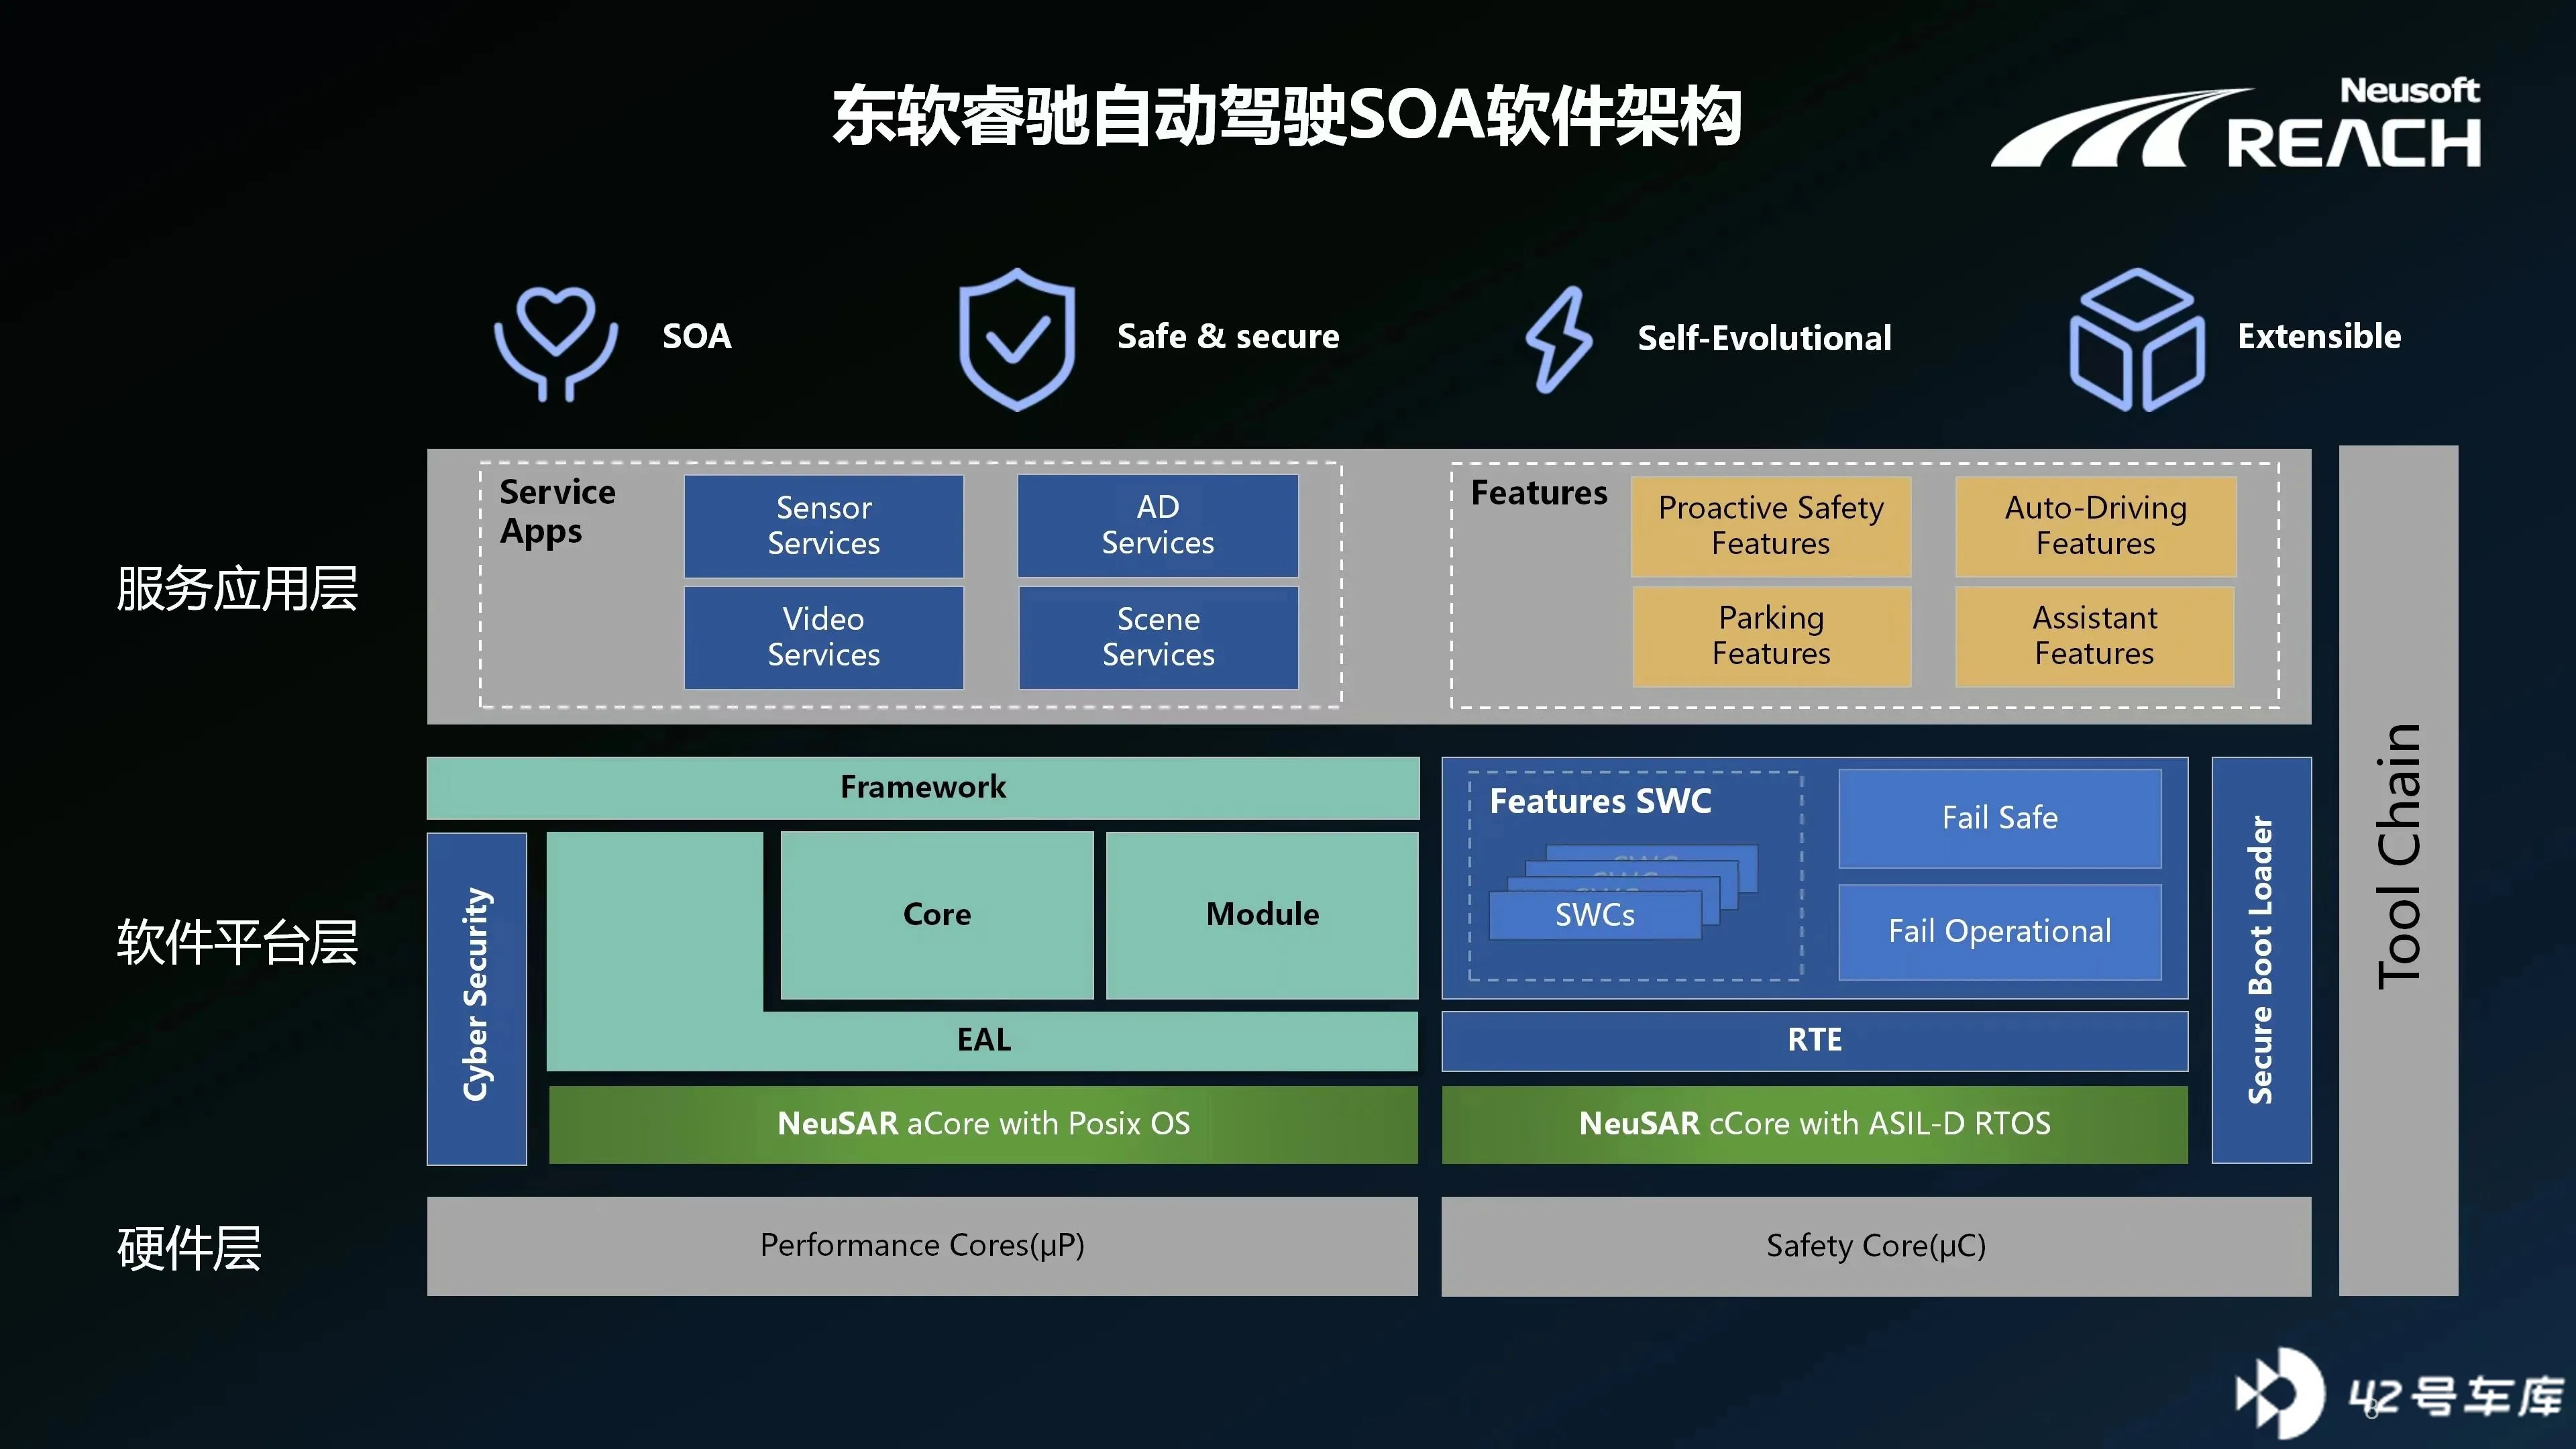
董小航表示,平台化的 SOA 框架能够通过 「软件先行」 的研发模式,帮助 EEA 迅速适配各种硬件。不再受制于不同硬件的适配过程,让以往积累的算法优势立刻释放,软件资产能够灵活复用。
「即使客户还没有决定用 Orin 还是 J5,都不影响他们进行软件的复用和前瞻性技术落地。」
目前,东软睿驰与包括一汽、上汽、长安、吉利、蔚来、小鹏、零束、地平线、经纬恒润、上海拿森等二十家企业一道,组成中国汽车基础软件生态委员会(AUTOSEMO),希望能够为中国汽车行业提供面向下一代汽车的标准化的基础软件康佳、方法论和应用程序接口标准。
标准将决定着产品规模和应用生态。
1986 年德国电气商博世公司开发出面向汽车的 CAN 通信协议。此后,CAN 通过 ISO11898 及 ISO11519 进行了标准化,并成为此后汽车网络的标准协议之一。进入电气化时代的汽车产品绝大部分依此打造。
「一个开放、安全、稳定的 SOA 架构是未来,对 5-10 年来说竞争力的起点。」 董小航说道,「我们不是想改变主机厂整包或拆包的采购模式,而是力争对汽车智能化开发、运行、合作的模式进行重构。」
--END--