

特约作者 | 烟烟
编辑 | 邱锴俊
2023 年的第二周数据,从总体来看比我们想象的要更好一些。
随着中国的疫情过了高峰,全国各地的朋友们都开始准备返家了,这也加速了用户提车。第二周乘用车总体销量是 43.77 万辆,同比下降 - 14.10%,环比上周增长 + 50.47%,也是扭转了之前悲观的预期,从这个趋势来看这个周的表现是非常重要的。
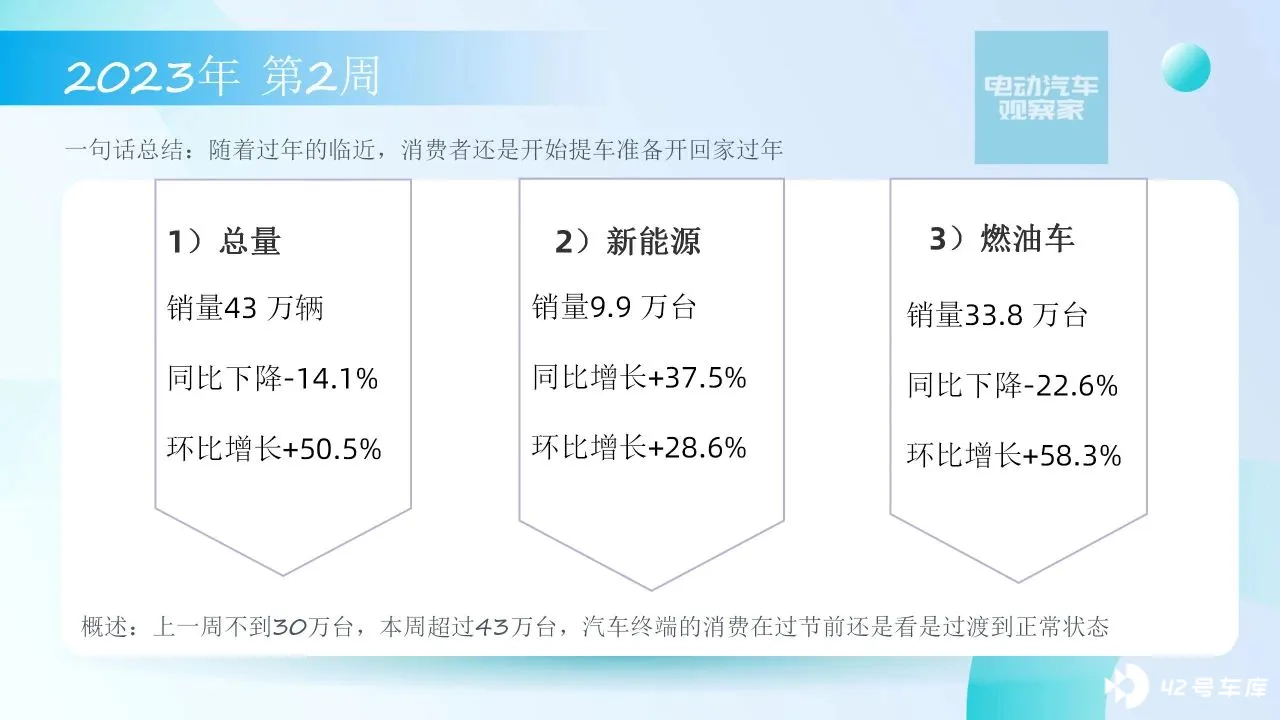
从新能源乘用车来看,本周销量 9.9 万辆,同比 + 37.51%,环比 + 28.61%,在补贴退坡以后,新能源汽车的数据还是比较踏实的。随着车企的纷纷降价,整体销量有支撑。
燃油车的销量是 33.86 万辆,同比 - 22.6%,环比大幅上长了 58.35%,从这个数据里面,我们看到了积极的力量。从整体来看,第二周从一开局的 30 万不到,拉升了近 14 万辆车。
从总的数据来看,乘用车的总量前五位分别是:
NO1:比亚迪汽车 40436 辆,继续登顶中国单周上险排行榜第一位。我们要认真考虑比亚迪将来一段时间的走向了。
NO2:— 汽大众 37967 辆,大众今年面临的问题会比较多,特别是新能源汽车 ID 系列的竞争力问题。
NO3:长安汽车 33374 辆,长安在过往几年蓄力很多,也确实有望冲击前三甲。
NO4:上汽大众 26684 辆,上汽大众的产品比一汽大众的问题更多一些,今年保住前五是一个实际的目标。
NO5:吉利汽车 25870 辆,吉利进入前五,也是目前自主品牌努力的结果。
再来看看新能源汽车的 TOP5。
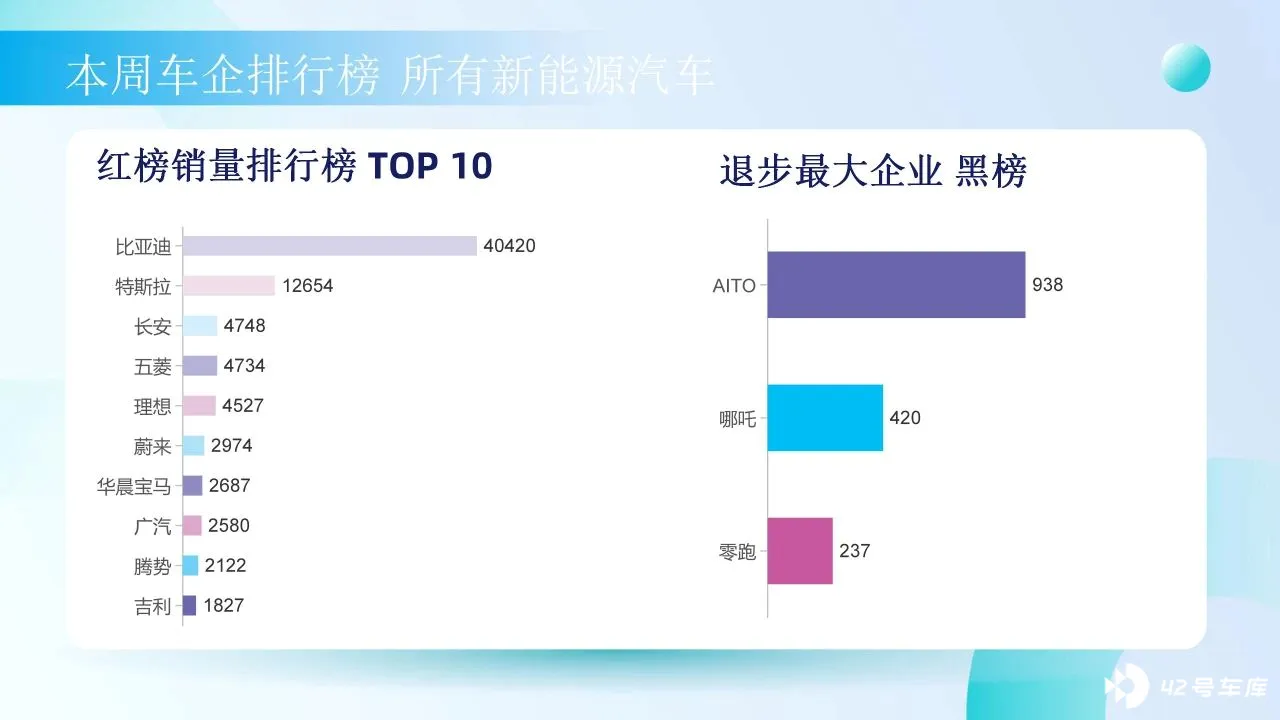
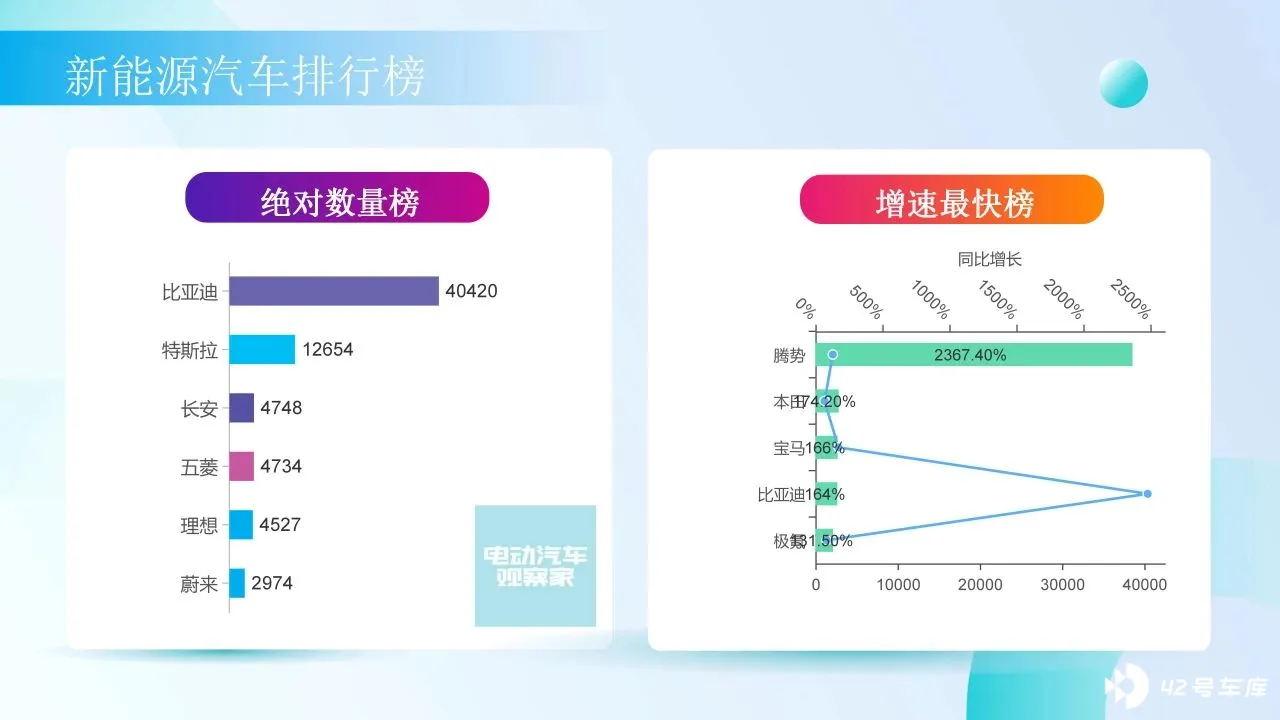
NO1:比亚迪汽车:40420 辆,市占率 40.8%,稳居第一。随着特斯拉、问界和小鹏降价,对总量较大的企业影响也很大,最主要的担心就是订单池的缩水。
NO2:特斯拉中国:12654 辆,特斯拉在 2022 年带头涨价,2023 年带头砍价,都是能拉动整个行业走向的。Model 3 和 Model Y 的销量立竿见影。
NO3:长安汽车 4748 辆,长安超越五菱,成为进入前三的黑马。
NO4:五菱 4734 辆,随着吉利通过熊猫加入 A00 的红海战场,比亚迪的海鸥也会进来,这块守住也难。
NO5:理想汽车 4527 辆,新势力里面特别坚挺的。
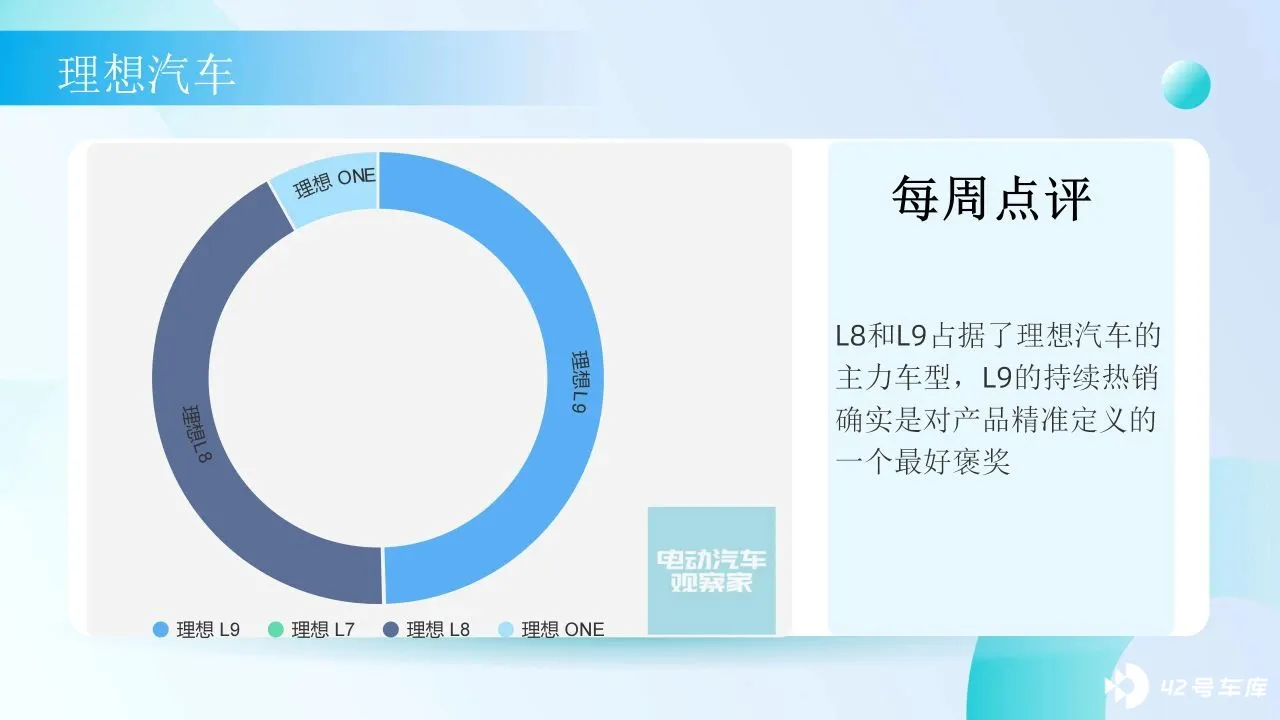
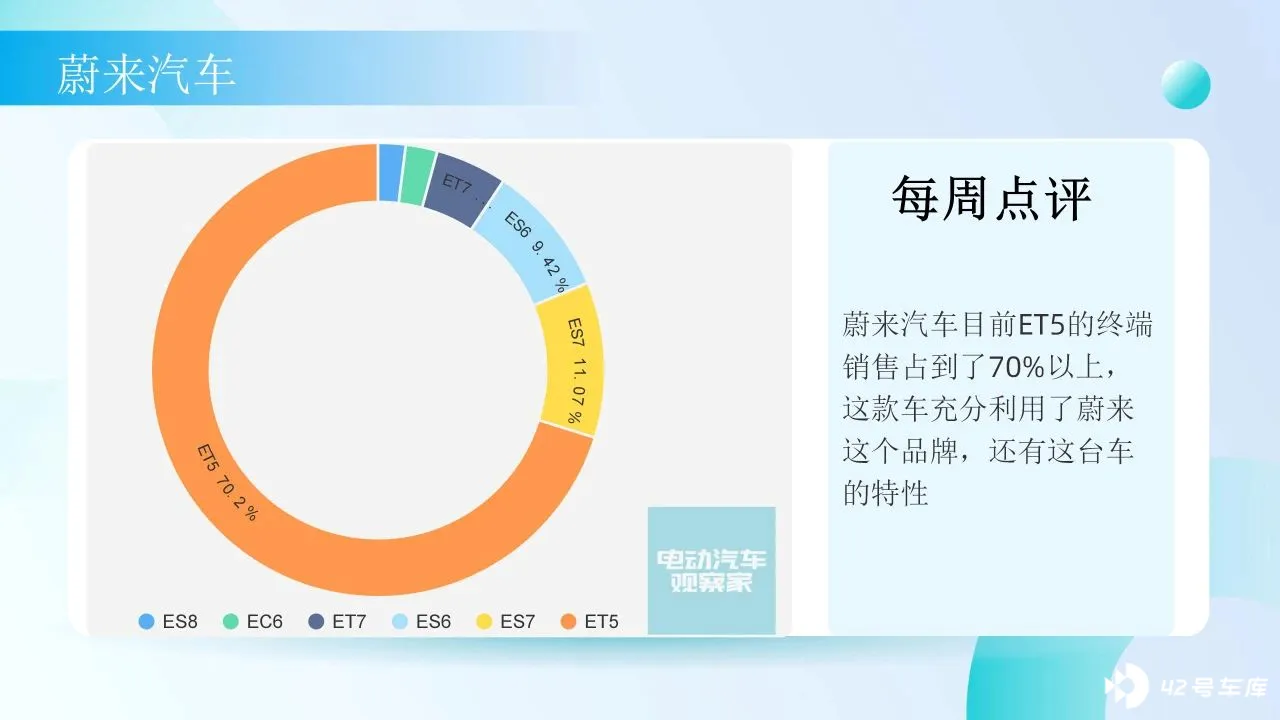
需要特别注意的是:
哪吒、问界和零跑都遭遇了新年起步的一些困难,随着各种措施,这三家需要重新找到增长的引擎。
本周呢,重点讲一下比亚迪,目前 4 万多辆车里面,插电混动有 2.2 万辆,纯电动有 1.85 万辆,两者差了 3500 辆。
从具体数据来看,比亚迪 PHEV 里面的宋 DM-i 有 9000+,如果加上宋 Pro 的 4000+,这就有 1.3 万 + 了,这是最大的一部分。宋混动系列为什么受欢迎?就是结合了 SUV + 省油的大逻辑,这将是改变接下来自主品牌竞争格局的方向。消费者愿意为空间买单,也愿意为充电 + 省油买单。
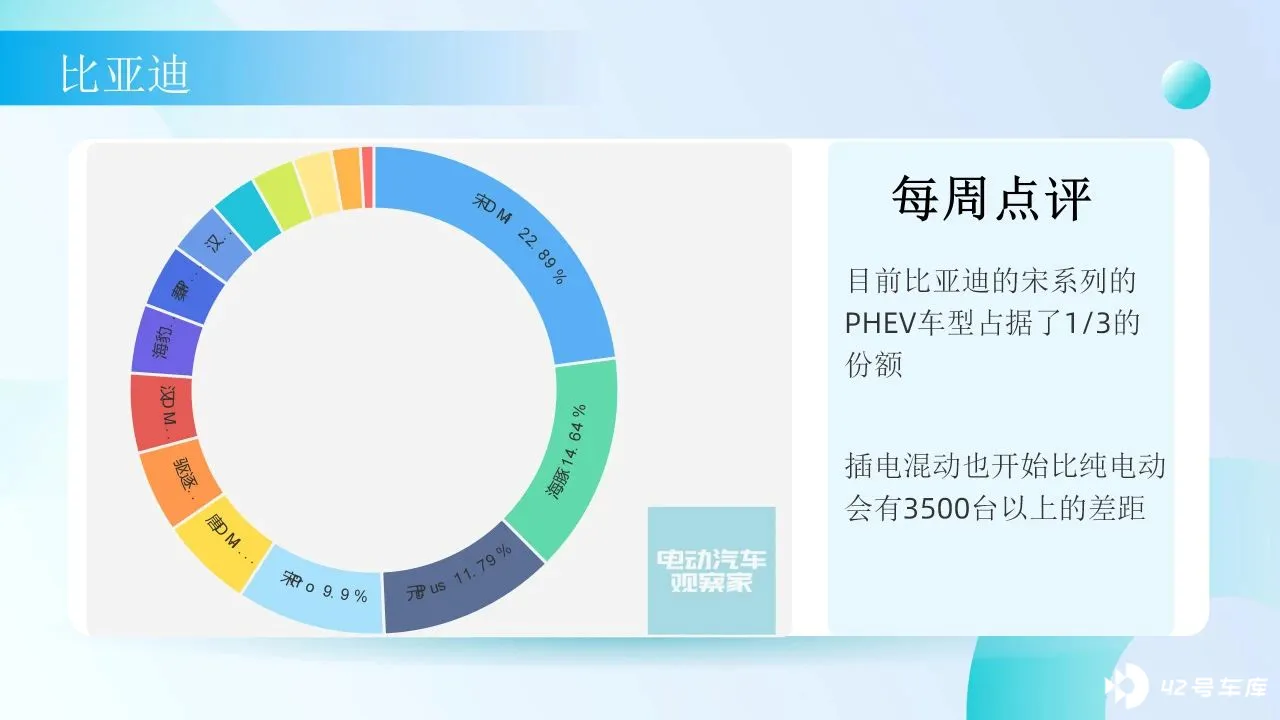
EV 里面海豚近 6K,元 Plus 近 5K,这两台车加起来每周需求有 1.1 万。这两辆车离特斯拉的价格段还是比较远的。在特斯拉的降价下,海豹和汉 EV 都没超过 2000 台,我是估计对这个价位段影响挺大的。
我大胆预测,2 月中旬比亚迪也会有一轮降价。目前这个情况,订了车的都想不提车等你降价,现在谁去提车肯定是对行业没有判断。总体的订单池在其他车企的扰动下会快速消耗。这将进一步加速中国新能源汽车的洗牌。
——END——






