2023 年 3 月 1 日,蔚来公布了 2022Q4 以及 2022 全年的财报信息,我们对此进行了汇总。
亏损扩大,但销量走高
-
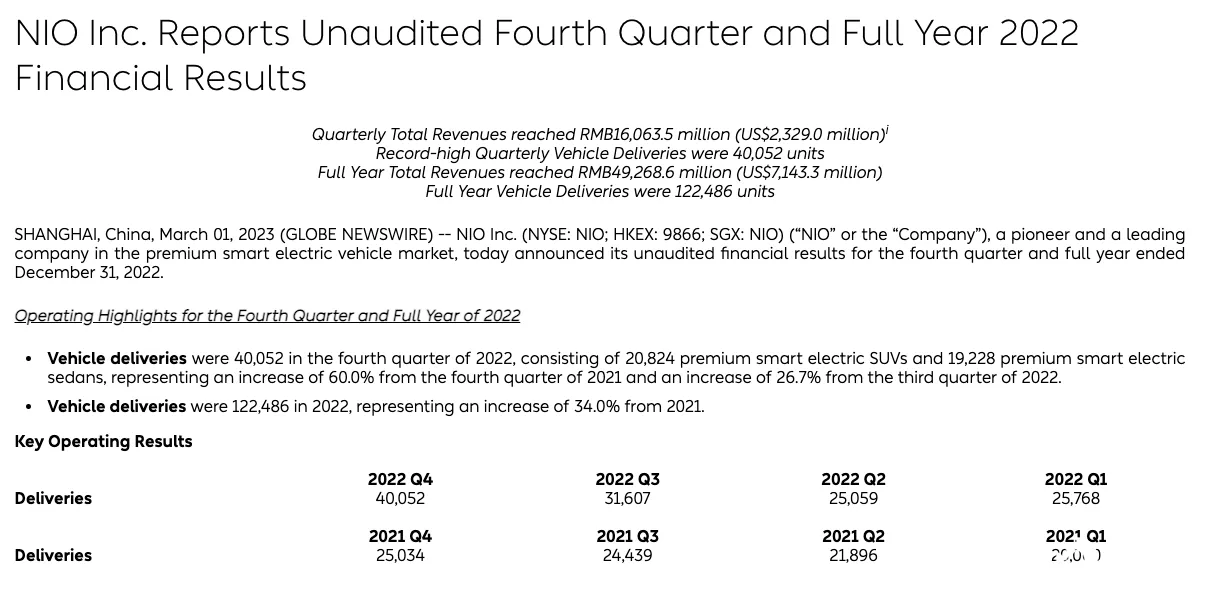
蔚来汽车于第四季度实现营收 160.64 亿元,同比增加 62.2%,环比增加 23.5%;季度交付量达到 40,052 辆,同比增长 60.0%,环比增加 26.7%;
-
2022 全年实现营收 455.066 亿元,同比增加 67.7%;全年交付量达到 122,486 辆,同比增长 34.0%;
-
第四季度总毛利 6.22 亿元人民币,同比下降 63.4%,环比下降 64.2%;
-
全年总毛利 51.44 亿元人民币,同比下降 24.6%;
-
第四季度毛利率达到 3.9%,而 2021Q4 为 17.2%、2022Q3 为 13.3%;
-
全年毛利率达到 10.4%,2021 年为 18.9%;
-
第四季度销售成本为 154.418 亿元,同比增加 88.3% 环比增加 37.1%;
销售成本的增加,蔚来的解释主要由于蔚来新车交付量的增加,以及 ES8、ES6 和 EC6 的换代导致的。
- 全年销售成本为 441.246 亿元同比增加 50.5%。
研发及其他数据
-
第四季度的研发投入达到 39.806 亿元,同比增长了 117.7%,环比增长了 35.2%;
-
全年的研发投入达到 108.363 亿元,同比增长了 136.0%。
现金数据
-
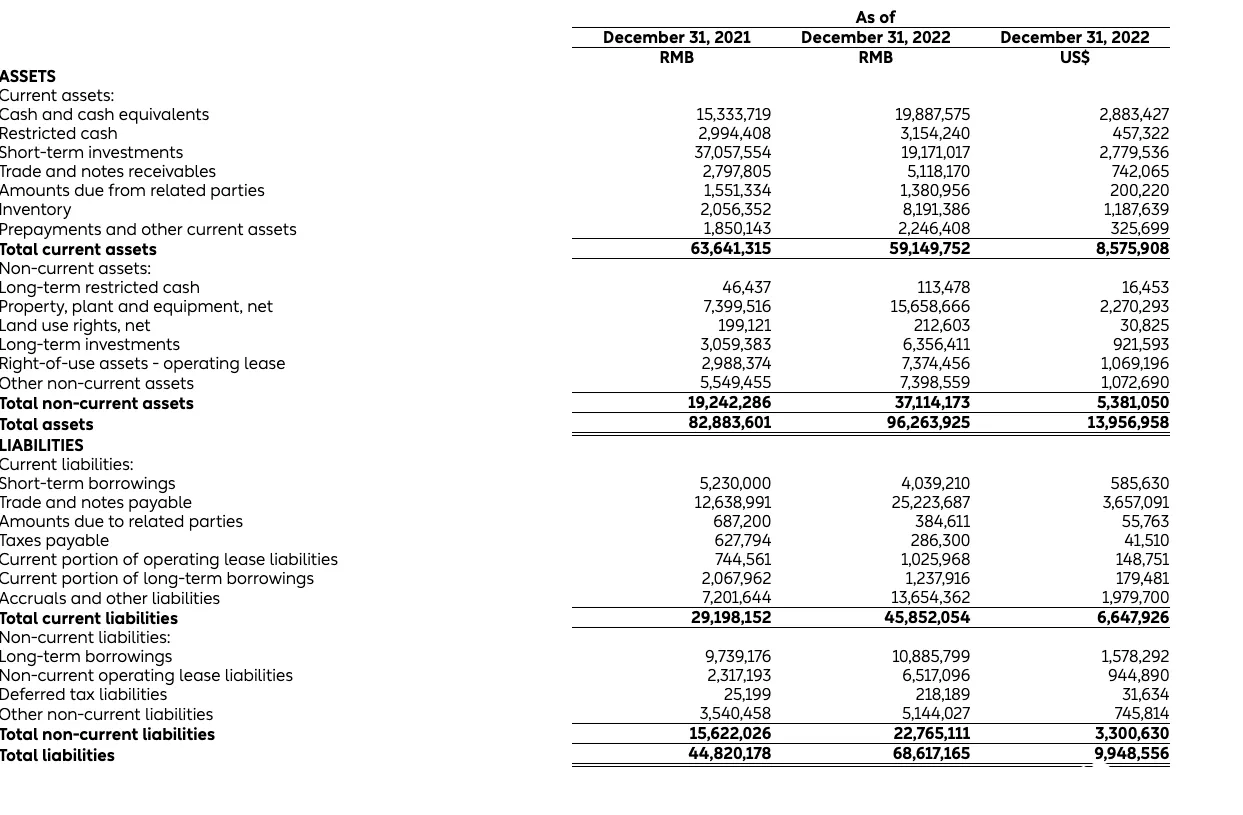
截至 2022 年 12 月 31 日,公司现金储备达 455 亿元,相比上一季度的 514 亿元有减少;
-
第四季度净亏损 57.861 亿,同比增长 169.9%,环比增长 40.8%;
-
年全年净亏损 144.371 亿元,2021 年净亏损 40.169 亿元;
2023Q1 业绩展望
-
2023 年第一季度业绩展望,蔚来预计实现交付量在 31,000 至 33,000 辆之间,同比增长约 20.3% 至 28.1%;
-
2023 年第一季度预计总收入将在 109.26 亿至 115.43 亿之间,同比增长约 10.2% 至 16.5%。
写在最后
大体看去,蔚来的交付量在稳步增长,但单车毛利却在缩减,同步的亏损也在扩大,这其中有一大部分原因是由于换电站的推进、新老车型交替导致、以及很多供应链投资。
蔚来去年在研发上的投入达到了 108 亿,这部分投入的效果,会呈现在全新的车型和品牌上。而目前,蔚来手中有 455 亿元的现金储备,准备相对宽裕。
理想已经用非常稳健的交付量、现金储备,准备迎接千亿营收。但 2023 年竞争会更加激烈,866 车型换代会在今年完成,其余两个子品牌的业务正在快速推进,今年对于蔚来来说非常重要。