作者: 陶烟烟
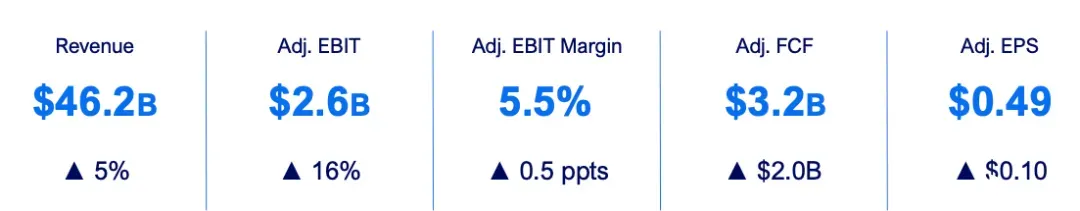
2024 年第三季度,福特的整个季度报告还是不错的。
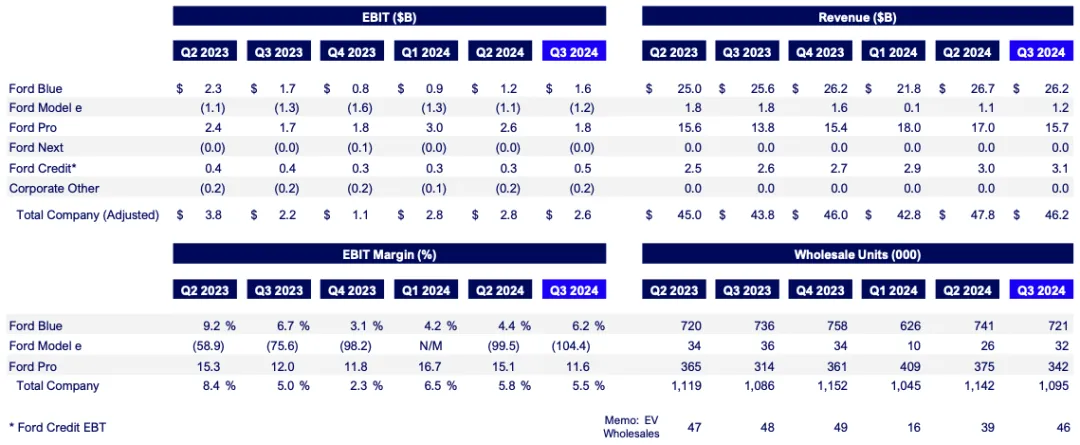
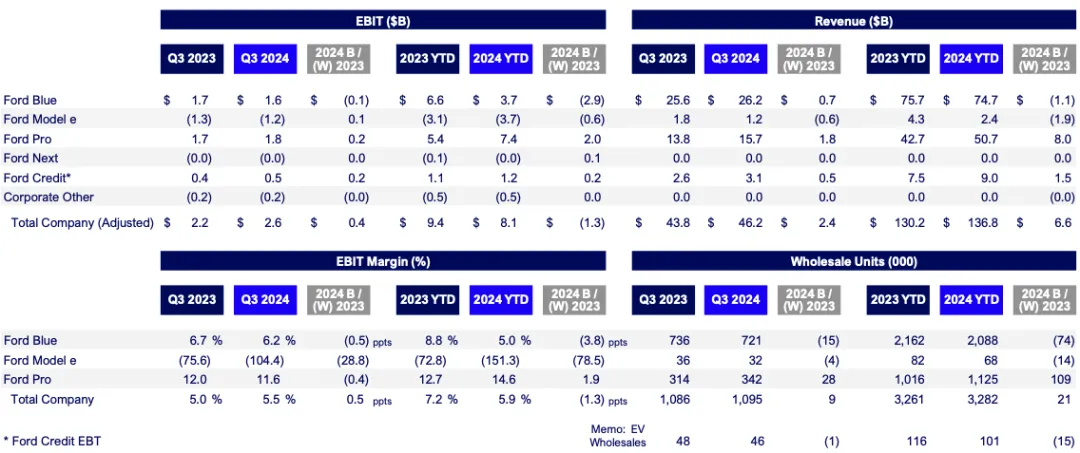
- 季度营收 达到 460 亿美元,同比增长 5%,这已是连续十个季度的同比增长,显示出福特在市场中日益提升的竞争力。
- 调整后息税前利润 (EBIT) 达到 26 亿美元,同比增加 3.52 亿美元,得益于销量提升和产品结构优化,但部分被电动车价格压力和汇率不利因素抵消 (电动车一直在拖后腿) 。
- 当然净利润为 9 亿美元,较去年同期减少 3 亿美元,主要受电动汽车领域 10 亿美元支出影响。
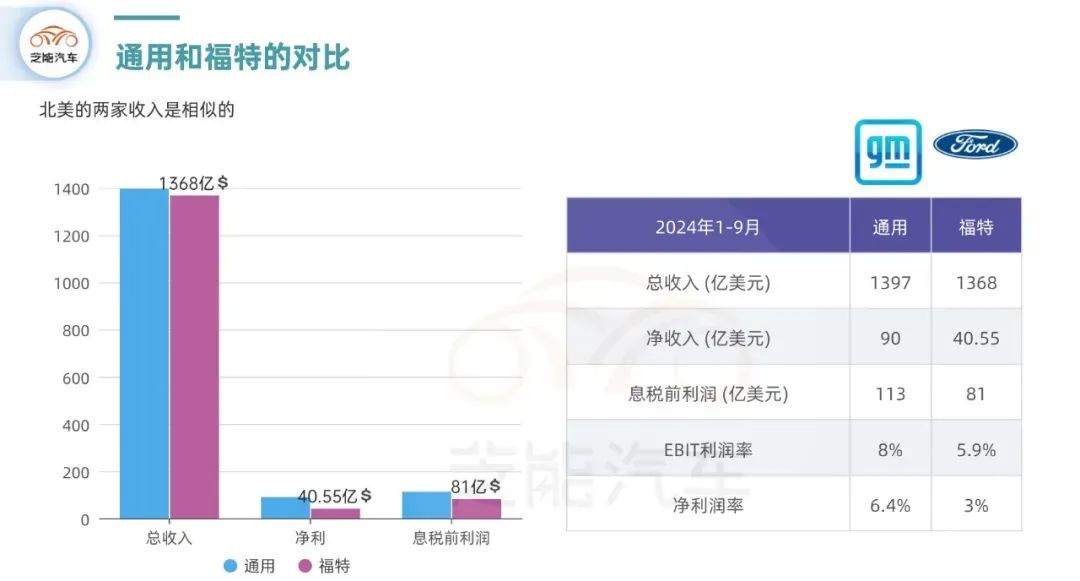
如果要把通用和福特相比的,福特在电车上的亏损太多,这里一下子就掉了 37 亿美元,确实是两家公司的核心差异点。

财务亮点解读
福特汽车三季度营业收入 4 62 亿美元,同比收入增长 5%,汽车收入为 430.7 亿美元。
季度业绩主要由其「Pro」商业和车队业务以及「Ford Blue」的传统业务带动, 营收增长主要由新车型的推出推动, 例如福特 Pro 的 Super Duty 卡车和 Transit 面包车,以及福特蓝的全新 Explorer 和林肯 Aviator,满足了消费者的多元需求,也提升了全球市场的表现,尤其是在北美市场带动了整体增长。
净利润下降原因: 电动汽车业务相关费用给净利润带来了压力,福特加大了研发和生产投入,短期内成本增加,电动车领域的定价压力、原材料价格波动和供应链成本上升等都在不同程度上影响了利润。
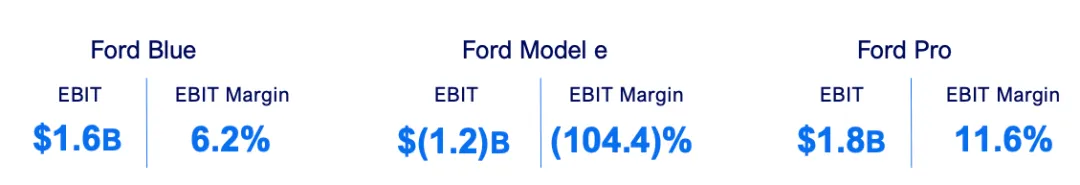
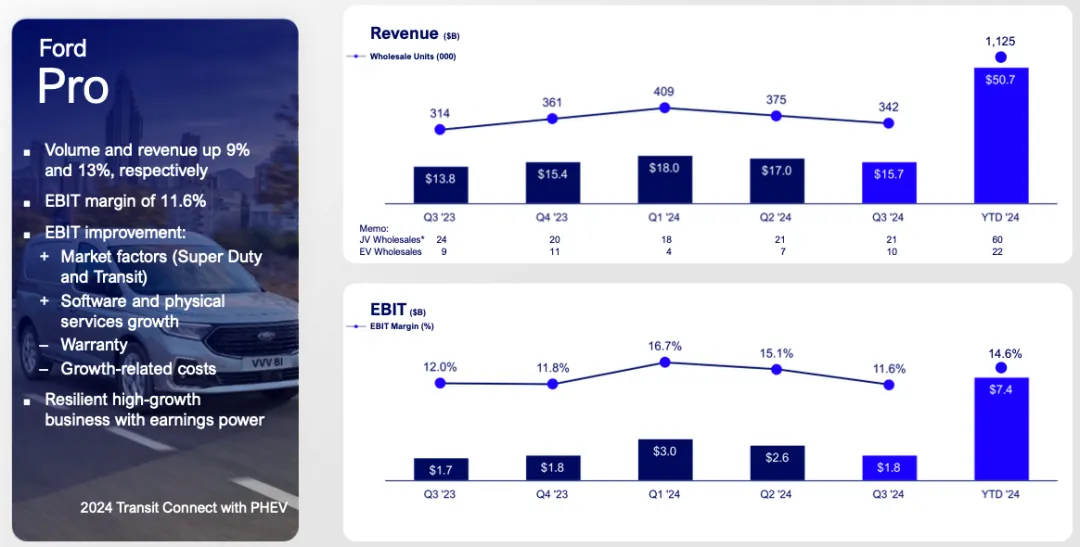
福特 Pro: 福特 Pro 营收达 157 亿美元,同比增长 13%,息税前利润达到 18 亿美元,利润率为 11.6%。
其中,Super Duty 卡车和 Transit 面包车的需求强劲,而 Pro Intelligence 软件订阅增长 30%,用户达 63 万。福特 Pro 的移动服务车辆也增长显著,维修订单数增长了 70%。
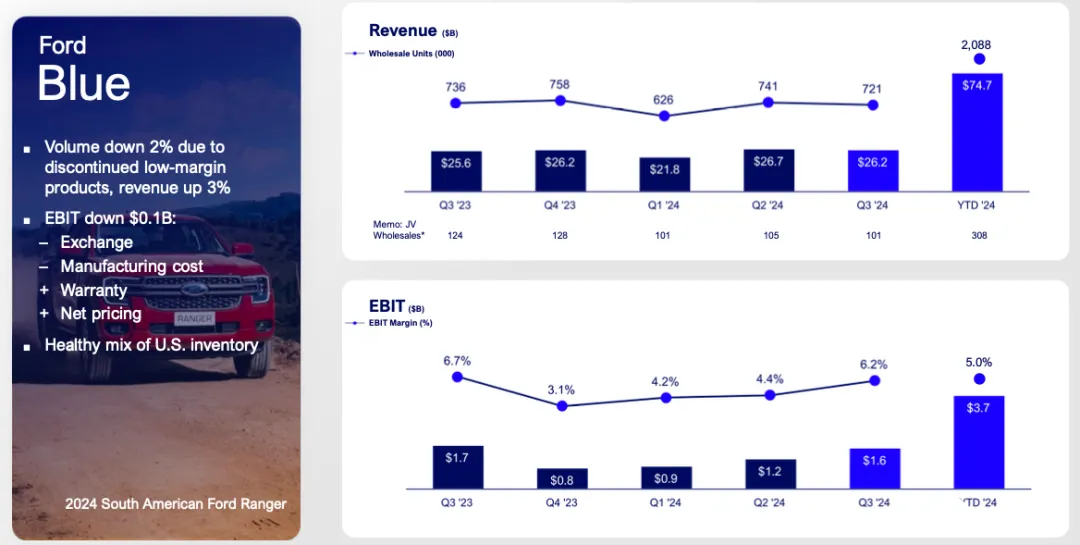
- 福特 Blue: 三季度福特蓝的营收为 262 亿美元,同比增长 3%。
在北美市场,新卡车和 SUV 的销售增加了 8%,美国市场份额提升至 12.6%。然而,息税前利润为 16 亿美元,较去年下降,主要由于汇率不利和制造成本增加。
福特蓝面临燃油车市场竞争加剧和电动化转型的双重压力。 福特正在优化产品结构,增加对高利润 SUV 和皮卡的投入,此外还在积极推广混合动力技术,混合动力车型销量已增长了 30%。
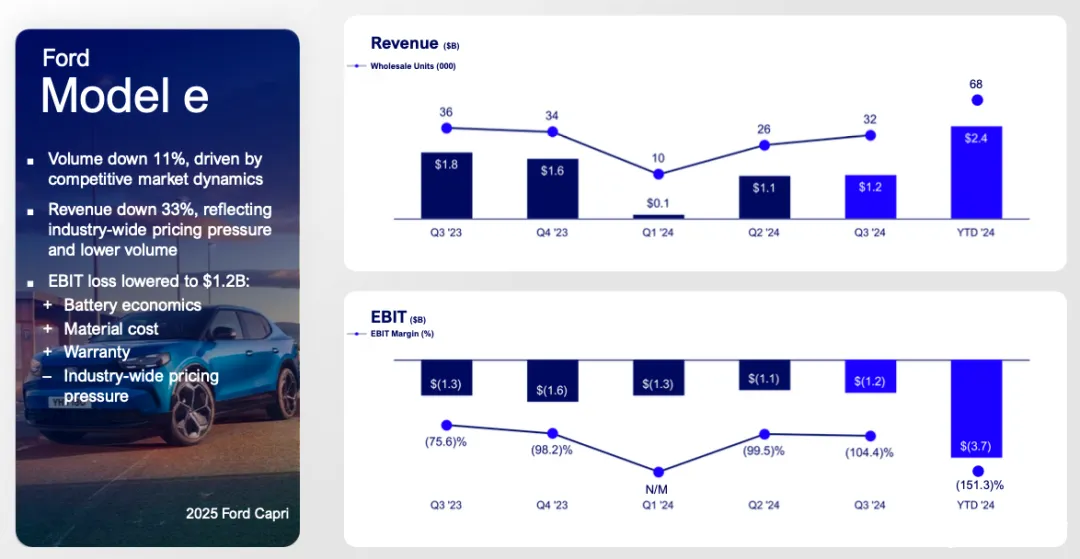
- 福特 Model e: 电车业务永远是福特的吊车尾部分,三季度销售量为 3.2 万台,12 亿美元的息税前亏损,成本控制方面有 5 亿美元的进展,但电动车市场价格压力依然严峻。
福特已在今年实现了近 10 亿美元的成本改进。Model e 愧歉是正常的,但是持续这么亏,9 个月收入才 24 亿美元,亏 37 亿美元确实是很有压力的。
- 福特信贷: 福特信贷的税前利润为 5.44 亿美元,同比增长 1.86 亿美元。 凭借合理的融资策略和风险管理,信贷业务实现了持续增长。

福特的战略与挑战
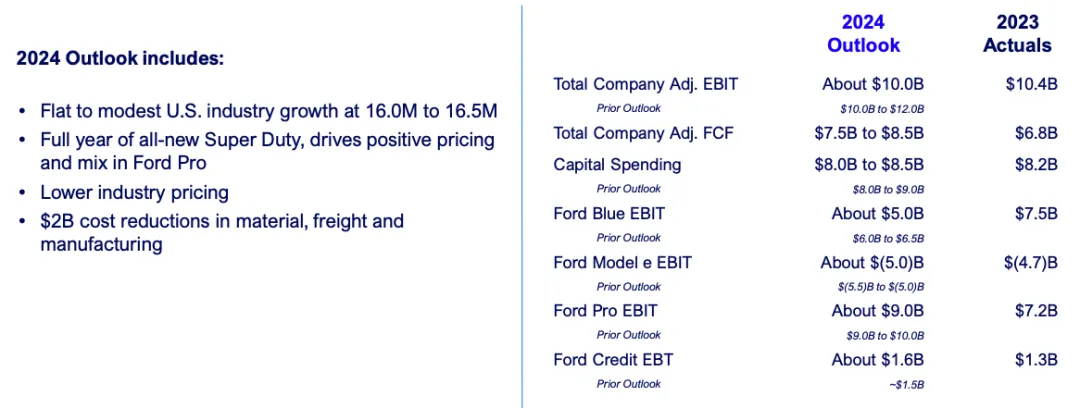
- 福特下调了全年利润预期, 目前该公司预计 2024 年调整后的息税前利润「约为 100 亿美元」,为先前指引 100 亿至 120 亿美元的下限,维持调整后自由现金流在 75 亿至 85 亿美元之间的预测。
- 福特+战略是公司应对行业变化的核心, 通过传统燃油、混合动力和电动汽车三线并进,满足各类客户需求。
◎ 福特在数字化服务方面的拓展如 Pro Intelligence,以及金融解决方案的提供,进一步增强了客户体验和黏性。
◎ 福特采取全球业务重组、优化供应链和提升生产效率等措施降低成本,同时在质量控制方面加大投入,确保产品的可靠性与客户满意度。
◎ 通过提升质量, 福特不仅降低了保修成本,也在品牌形象上获得了正向反馈。
福特高度依赖特定原材料,全球供应链的波动对其影响显著。
◎ 福特正通过长期合作、多元化供应、投资矿产开采等措施降低风险。
电动车市场新兴竞争者和传统车企加速转型给福特带来压力,但是本身做不好持续亏损这是确实是个大坑。
福特在目前的情况下继续折腾小米 SU7 也没用,短期内电车的业务大家都要合理化期待。
小结
福特的情况,其实和通用差不多,传统业务的稳健和电动化转型中的挑战。但是随着节奏的变化,其实总体还行,毕竟特斯拉也不再是摧枯拉朽的增长,你能指望福特的电车干得多好呢。