

撰文 | 奚筱林
编辑|马青竹
作为一名丰田 THS 车主,笔者始终认为, 油电混合动力汽车(HEV) 很 适合中国路况,不用充电、没有续航焦虑、油耗更低。
然而, HEV 始终无法成为主流。因为相比电混,不能上绿牌,还要多交购置税。
进入 2026 年,风向似乎变了,自主车企开始发力 HEV 市场。
长安、吉利、长城、奇瑞、广汽等主流中国车企,纷纷发布新一代 HEV 技术平台和产品规划。
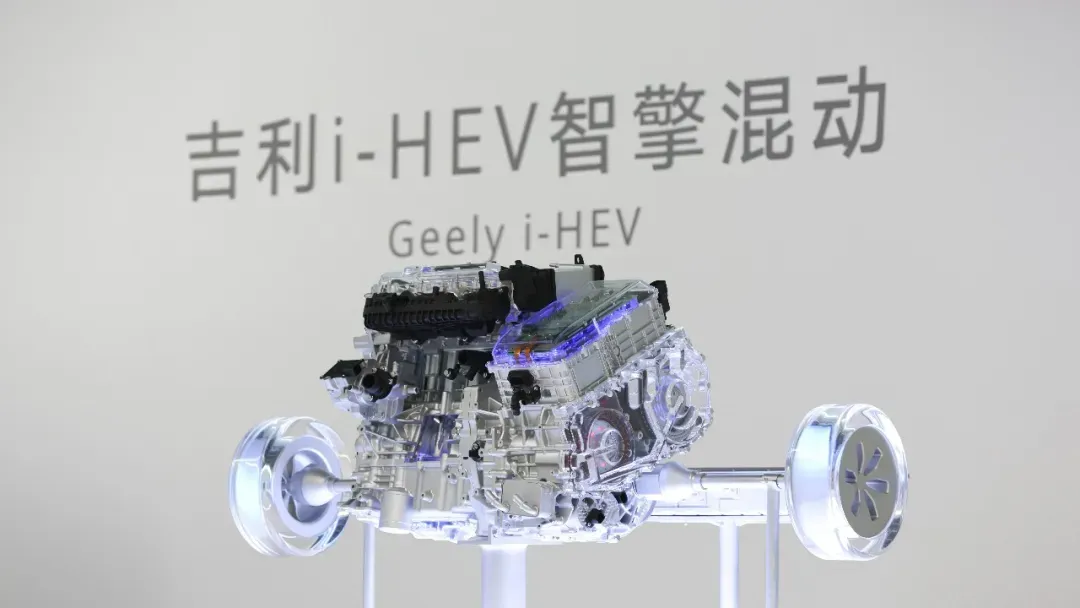
吉利发布 i-HEV 智擎混动技术,广汽发布星源超级双擎( HEV+ )动力技术,作为 HEV 出口冠军的奇瑞 推出犀牛 H 系列混动专用电池......
打死不做增程的长城,基于归元平台打造 「 超级智混 HEV」 ,不仅推 出全球首个柴油混动系统,还把 HEV 的风吹向重卡市场。
不久前,中国汽车工程学会也站出来给 HEV 正名。中国汽车工程学会副秘书长郑亚莉表示, HEV 并非过渡性技术,而是具有长期价值的关键技术路线。
从销量表现来看, HEV 是今年以来乘用车市场中,少数实现增长的细分品类。
据乘联会统计,普通混合动力乘用车( HEV )前 5 个月的累计批发增速约为 9.4% ,远高于新能源乘用车市场 1.7% 的整体批发增速,更不用提下跌的燃油车。
是 PHEV 和增程车 「 不香 」 了吗? HEV 热度回升的势能和潜力盘有多大?中日 HEV 这场迟来的对垒,胜算几何?
迟来的兑现
PHEV 和增程车并非突然 「 不香 」 了,而是其最猛的增长阶段已经过去,正面临减速与分化。
2026 年开始实施的《乘用车燃料消耗量限值》要求,主流家用车(质量 1.09 吨至 2.51 吨)百公里油耗不超过 3.3 升,大型车(质量大于 2.51 吨)百公里油耗不超过 4.7 升。
目前,大部分车企已经停止了纯内燃机技术研发,传统燃油车降耗空间已逼近极限。可以说, HEV 是唯一一个能够帮助车企低成本达标的技术方案。
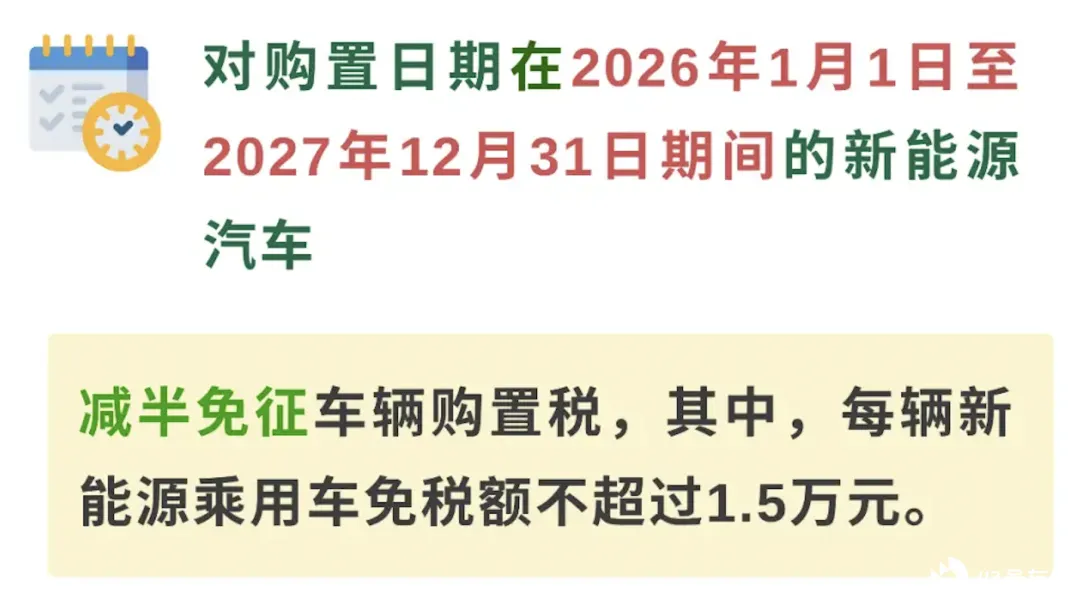
新能源购置税补贴政策将会在 2027 年底彻底结束, 这意味着 PHEV 的政策优待将成为过去式, HEV 的相对价值将被重估。
一方面, HEV 车型的购置成本,比同级别的 PHEV 车型更低;另一方面,国内油价持续停留在高位,传统燃油车用户向 HEV 转化的意愿提升。
有机构分析指出,从 2026 年开始,新增 HEV 车型将平替逐渐退出市场的 100km 续航以下的 PHEV 车型。
根据国家金融监管总局统计的上险量, 2024 年和 2025 年, 100km 以下的 PHEV 车型销量分别为 79.5 万辆、 76.0 万辆。
另外, HEV 车型的盈利能力也更强。
2025 财年,丰田公司汽车业务整体毛利率为 14.7% ,其中 HEV 车型毛利率高达 17.8% ,明显高于传统燃油车。这也是丰田宁愿放慢纯电节奏,也要死守 HEV 市场的主要原因。
对于传统车企而言,当前新能源车大多是赔本赚吆喝,无奈 「 一口价 」 的燃油车也利润微薄。不怎么卷的 HEV 车型,或许能提供新的利润增长点。
过去几年对 PHEV 的投入,让中国车企积累了成熟的三电技术和低成本供应链。如今将这些技术精简后 「 下沉 」 到 HEV 车型上,不仅开发周期短、成本低,还有技术优势。
大电池与智能化
眼看风口即将到来,但摆在自主 HEV 面前的,还有一座大山。
从单车上险量看,国内 HEV 细分市场排行榜中,前十名均为丰田的产品,即便放眼前二十名,也只有一款自主车型。
经过多年深耕,丰田混动早已在消费者心中建立起认知壁垒。既然品牌认知短期内难以撼动,那就从技术上超越。
从理念上看,我们的 HEV 技术与丰田 THS 有明显不同。
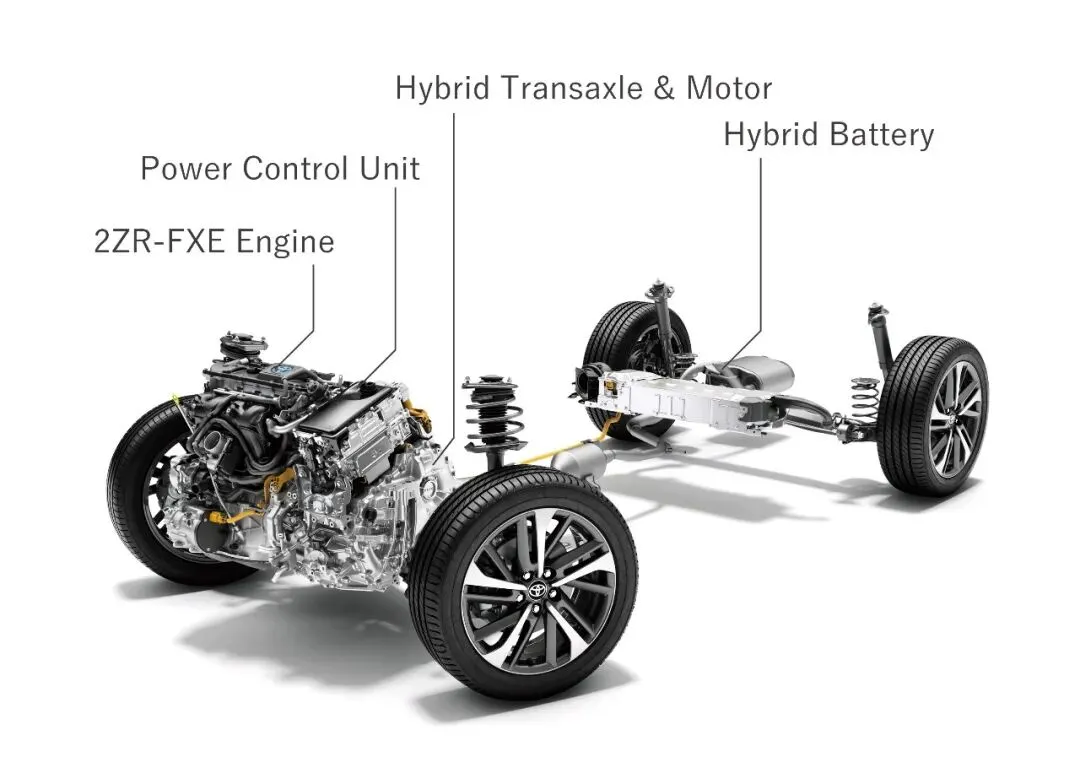
丰田的思路是 「 以油为主 」 ,发动机与电机通过行星齿轮深度耦合,无法实现完全解耦,优势是可靠性高,但动力输出偏保守。
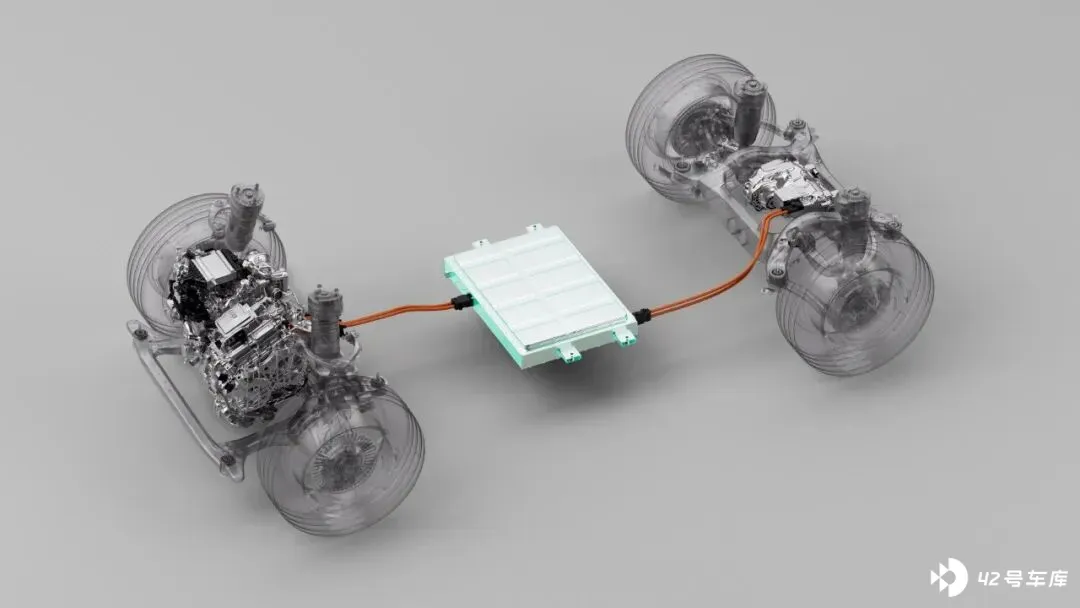
而自主品牌的思路则是 「 油电同驱 」 ,通过双电机串并联架构可实现发动机和电机的完全解耦,能做到兼顾油耗和性能。
比如,吉利的 i-HEV 智擎混动就采用 P1+P3 双电机解耦架构。日常行驶中, 80% 以上工况由电机主导, 66km/h 以内可纯电行驶, 0-30km/h 起步加速仅需 1.84 秒,动力响应迅速,驾驶体验接近纯电动车。
除了架构上的优势,自主车企还找到了另一个破局的抓手 —— 大电池。此前的 HEV 车型电池容量只有 1-2kWh ,未来将向 3-5kWh 拓展。
目前,广汽星源超级双擎搭载 5.4kWh 电池,奇瑞犀牛 H 混动专用电池超过 5kWh ,长城超级智混 HEV 也标配大容量电池包。
欣旺达在今年推出全球首款量产 46 系列圆柱高功率 HEV 电池系统,切入大电量 HEV 赛道,电量覆盖 3-7kWh ,支持超 150kW 动力输出。
当然,与过去两年增程车的大电池趋势不同, HEV 的大电池并非单纯为了提升纯电续航,而是为了实现整车智能化。
传统 HEV 电池容量只有 1-2kWh ,电池容量小、放电功率弱,难以支撑智能化系统持续用电需求,无法实现外放电,哨兵模式与静默 OTA 更是有心无力。
广汽星源超级双擎电池容量为传统 HEV 的 3 倍,峰值放电功率超 150kW ,支持驻车空调与 2.2kW 车外放电,轻享哨兵模式可在锁车后持续工作 12 小时,即便熄火锁车也能完成整车静默 OTA 。
真正的增量在海外
从政策环境来看, HEV 似乎迎来了自己的时代。当然也不能太乐观,从当前国内市场的销量结构看,其实没那么理想。
中汽协数据显示,今年 1-5 月,传统燃油车 320.3 万辆,跌幅达到 28% ;新能源 358.8 万辆,同比下降 19.7% 。
当国内市场需求严重不足,份额较小的 HEV 岂能独美?
相比陷入存量厮杀的国内,广阔的海外市场,或许才是自主 HEV 的星辰大海。
中国汽车流通协会乘用车市场信息联席分会(乘联分会)秘书长崔东树向《出行百人会 /AutocarMax 》表示,自主品牌发力布局 HEV 市场,更多是为了提升出口表现,目标市场是那些基础设施不足的国家和地区。
根据 Marklines 的统计, 2025 年海外 HEV 市场规模 513 万辆,同比增长 11% , 2021 年至 2025 年的复合年均增长率达到 20% 。
即便不考虑美国市场,其他海外国家的 HEV 市场容量仍然超过 300 万辆,且处于持续增长中,市场空间很大。
2025 年,欧洲乘用车市场 HEV 、 PHEV 、 EV 的渗透率,分别为 29.9% 、 9.3% 、 18.9% ,同比分别增长了 2.5% 、 2.2% 、 4.1% 。
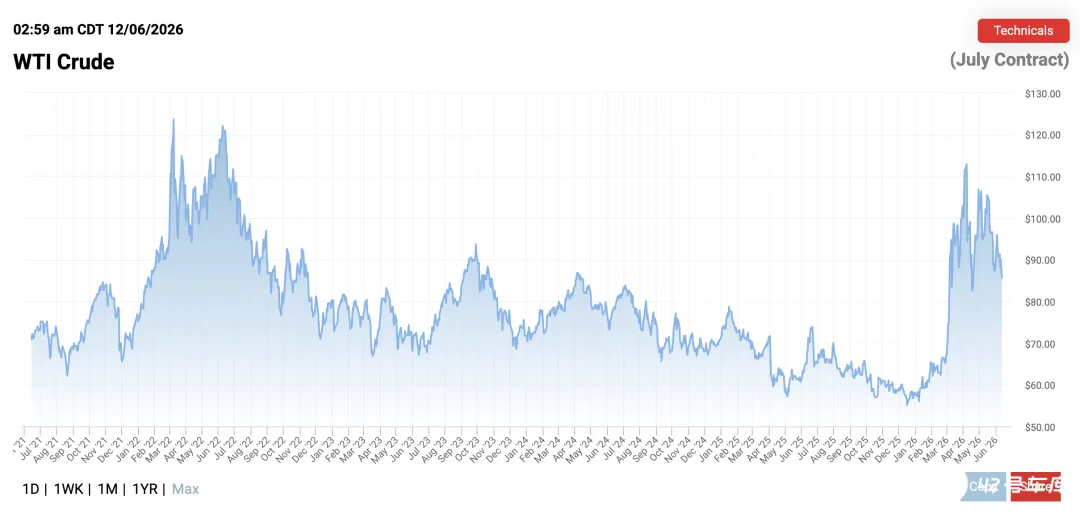
国金证券研究所认为,在国际油价处于高位的背景下,海外市场对于 HEV 产品具备长期需求。
一方面,油价上涨会推高天然气价格。对于天然气发电占比较高的国家,如美俄、日韩、意荷、伊朗、沙特等,电价也会随之上涨。
另一方面,在大部分海外市场, PHEV 车型溢价都要高于 HEV 车型,且充电网络建设滞后、覆盖不均,电网容量不足、稳定性差。
从竞争格局来看,海外 HEV 市场一直都是丰田占大头,份额接近 50% ,其次是现代起亚、本田、雷诺,四家合计贡献 85% 以上。
中国车企虽然还处于起步阶段,市占率只有 3% 左右。但好在市场相对固化,新玩家较少,且差异化空间依然很大。
凭借更先进的串并联架构、更大的电池容量、更高的智能化水平,自主 HEV 完全有能力在海外市场撕开一道口子。


