作者:朱玉龙
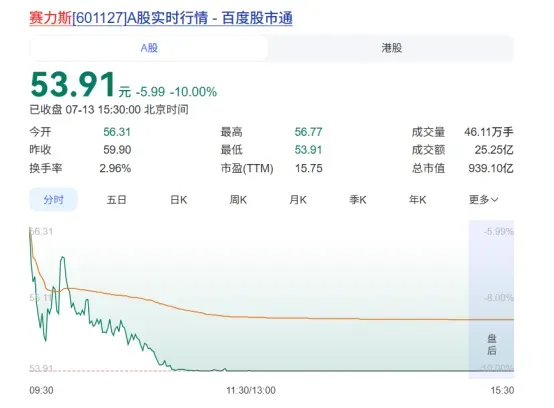
赛力斯从一家名不见经传的新势力车企,到成为华为赋能的样板,也是经历了一路爬坡的过程。而到了 2026 年,赛力斯的经营问题,通过半年预告上半年净亏损 15 到 18 亿,引发了行业内的讨论。
上一年同期,赛力斯还风光无限还赚着 29.41 亿。2025 年也是赛力斯的高光时刻,那到底发生了什么?

赛力斯是如何从新势力里杀出来的
先把时间拨回去。 赛力斯的前身,是小康股份。 做微型面包车起家,后来搞低端 SUV,主攻下沉市场。
2020 年,全年整车才卖出 26.24 万辆,牌子不响,账上长期是亏的。那时候的小康,和「高端智能电动车」八个字,离着十万八千里。
小康不是没努力过。早年的 SF5,想走高端电动,没掀起水花。和华为合作之前,它在新能源上反复试错,钱花了,声量没有。 直到问界这个牌子挂上华为,局面才真正打开。
2021 年,它和华为搭上了线,推出 AITO 问界。这一步,是转折点。
华为给的不只是个名字。从产品怎么定义、智能座舱怎么做,到激光雷达这些核心件由谁供,再到卖车的鸿蒙智行门店,背后都有华为终端的指导。
可以说通过深知如何把消费者的需求转化成产品设计的华为终端部门,赛力斯从平平无奇到把问界卖爆,特别是卖的是四十万上下的车,溢价自然就上去了。
从历史来看,真正让赛力斯翻身的,是两款车。
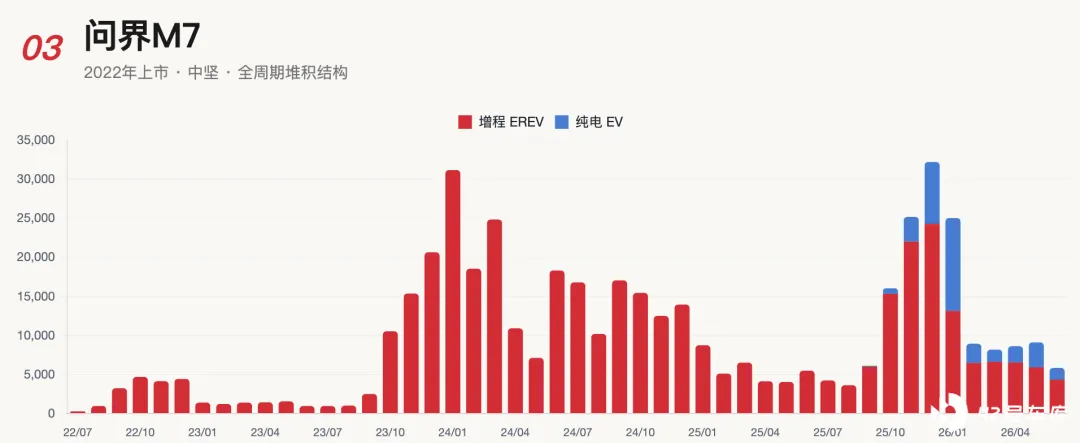
◎ 一款是 M7。2022 年刚上市,才卖 1.78 万辆。2023 年冲到 5.9 万辆。到了 2024 年,直接干到 19.69 万辆。这一年,问界整个品牌被它托上了牌桌。
M7 能成,踩准了三件事。 一是价格卡在二十五到三十万,正好是换购家庭的心坎。二是华为的智驾和座舱,在那个价位段没有对手。三是鸿蒙智行的门店,把流量直接变成试驾。一台车,把华为的牌面用到了极致。
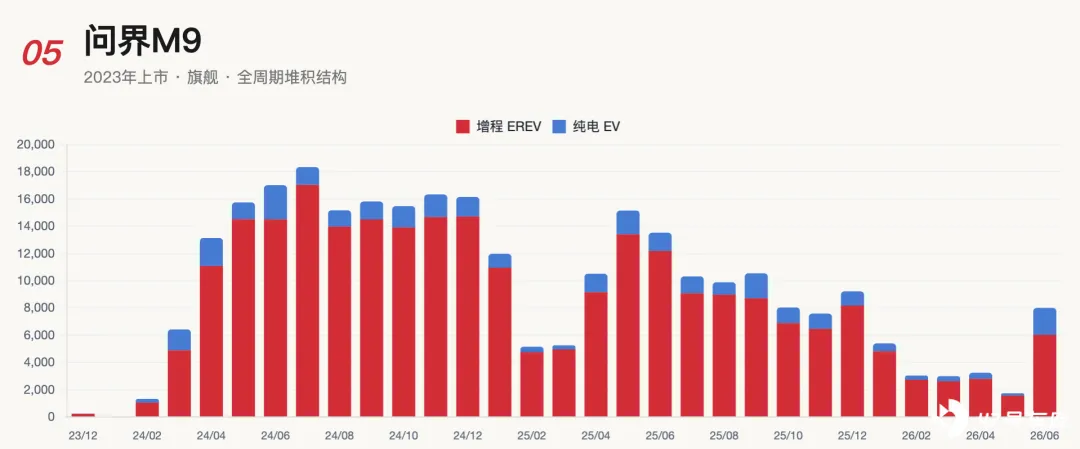
◎ 另一款是 M9。2024 年一上市就卖了 15.1 万辆,把问界的价格天花板,顶到了五十万级别。一台车,立住了「华为造的车能卖贵」这件事。
M9 的意义在价格的定位和品牌提升作用, 通过这台旗舰 SUV,证明问界能站上五十万,和奔驰宝马的电动 SUV 抢人。这个价位,毛利厚,一台顶两台。
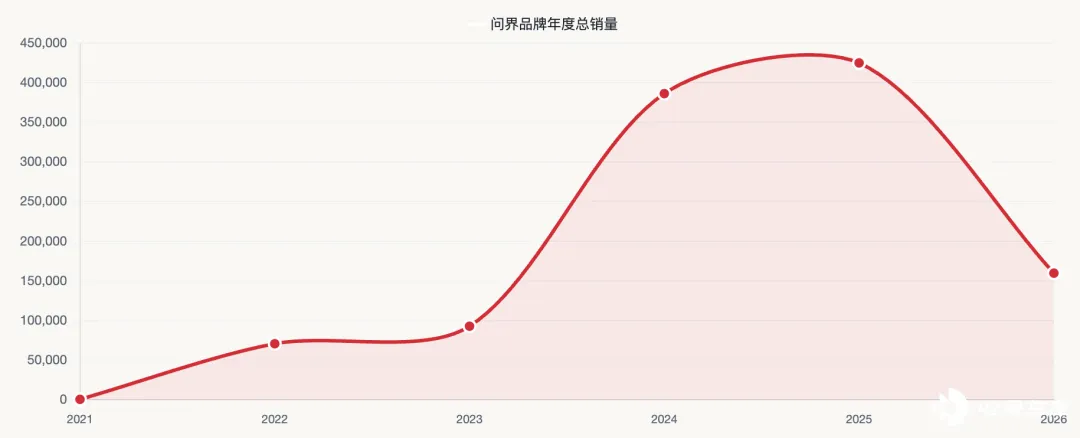
两款车加一块,2024 年问界卖了 38.6 万辆。2025 年又冲到 42.5 万辆。账面上,2024 年营收 1450 亿,净利近 60 亿,扭亏为盈。2025 年营收 1650.5 亿,净利 59.6 亿,稳稳赚钱。
那时候的张兴海,放出话来:问界已经站稳了高端市场。华为亲儿子背书、技术差异性加上产品爆发,是一荣俱荣。
赛力斯吃到的,是销量,也是高毛利。 拿理想和赛力斯比,更能看清模式差别。理想是自己定义、自己造、自己卖,利润留在自己兜里。
赛力斯把产品定义和核心件交给了华为,换来的是爆发力,代价是利润被分走一大块。上行时都好看,拐点一来,谁的抗压能力更强,立见高下。
把问界这几款车拉出来看,周期感特别清楚。
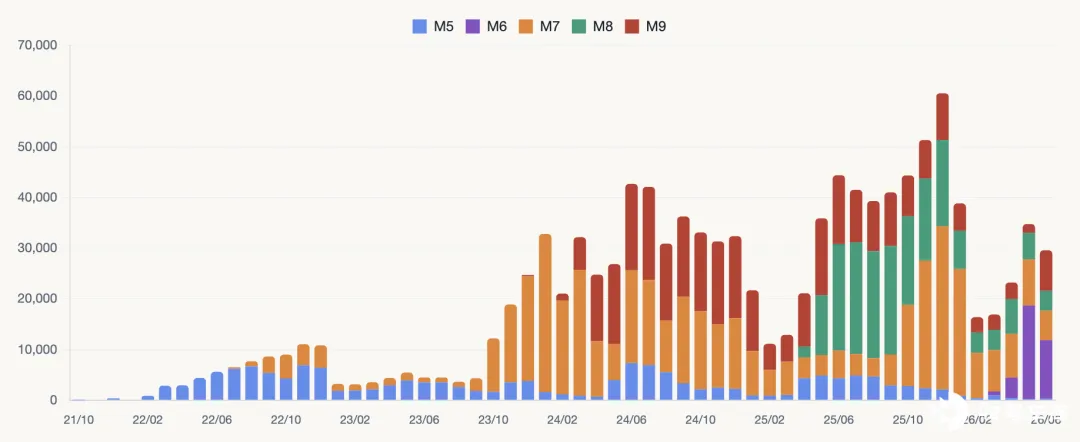
这是读懂赛力斯最关键的一张图,注意下面的图是 2026 年上半年 H1。
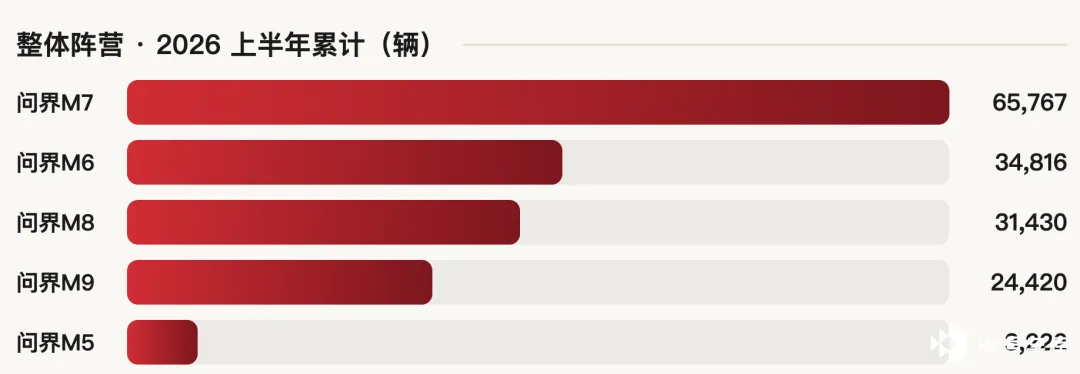
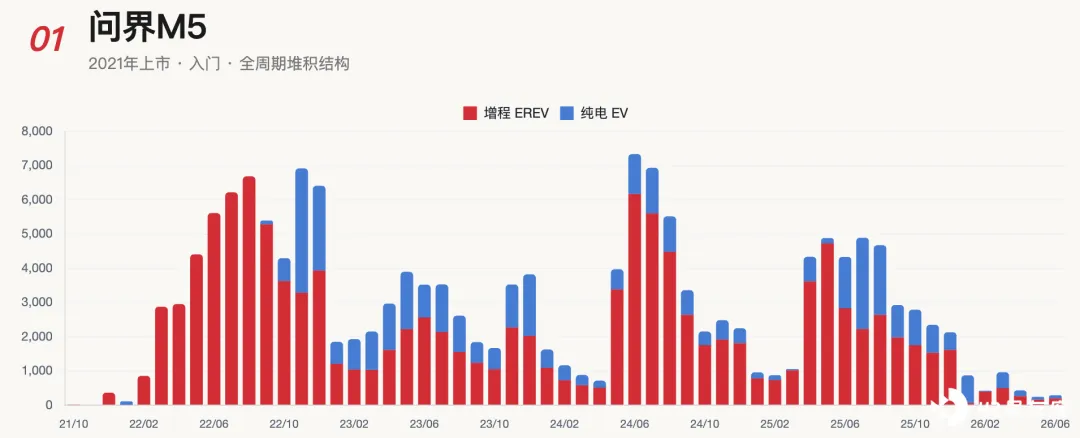
◎ M5 是最早的一台。2022 年卖了 5.9 万辆,之后一直在两三万辆徘徊。2026 上半年,只卖了 3222 辆。它是开路先锋,但从来不是走量的主角。 一台车把路探出来,自己却慢慢退到了幕后。
◎ M7 是真正的英雄车。看它的轨迹:2022 年 1.78 万,2023 年 5.9 万,2024 年冲到 19.69 万的顶峰,2025 年回落到 12.15 万。2026 上半年,增程版又涨了 26.3%,卖了 4.3 万辆。
一台车,把问界从边缘拉进了主流。 它的顶点在 2024,现在处在成熟期的波动里,靠改款和增程在续命。
◎ M9 是冲高端的那把刀。2024 年上市就 15.1 万辆,2025 年掉到 11.7 万。2026 上半年因为换代的原因只卖了 2.44 万辆,增程版同比跌了 65.4%,从 6 月的数据来看,有所提升的。
◎ M8 是最新的一台主流车,2025 年才上市,当年就卖了 15 万辆,势头很猛。可到了 2026 上半年,增程版同比跌了 48.9%,只卖了 1.79 万辆。
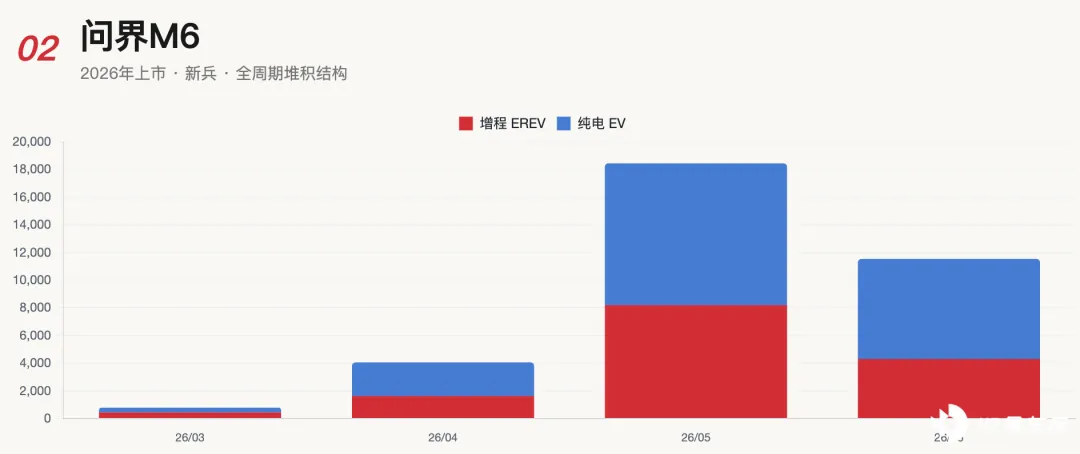
◎ M6 是 2026 年的新兵。上半年卖了 3.48 万辆,是眼下往上走的主力。
有意思的是,问界的每一台车,周期都比传统燃油车短。
燃油车一款能卖七八年,问界的车,两年就到顶。新能源更新太快,消费者喜新厌旧,加上华为体系里新车一个接一个,老车的生命周期被进一步压缩。 这是红利,也是包袱。
把这几条线叠在一起,能看到一件事:问界的爆款,一台接一台地过了顶点。
M7 在 2024 见顶,M9 在 2024 见顶,M8 在 2025 见顶。2026 上半年整体还能涨 8.6%,靠的是 M6 这个新兵在补位。老车都在退潮。
一台车能拉回牌桌,一个品牌得有一组牌。现在的问题是,手里的牌,一张张到了要换的时候。
销量的结构变化,只能说是一方面,主要是成本结构变化了,去年的主销产品是 M8+M9,今年主销变为 M6+M7,产品的成本结构变了。
◎ 第一层,原材料在涨。存储芯片、碳酸锂、铝材,这几样都在往上走。车企不敢轻易把涨价转给消费者,只能自己吞。
◎ 第二层,价格战没停过。今年的价格战,比去年来得更早更狠。开年就有车企带头降,一直到年中没停。
高端车也保不住价,问界 M9 终端优惠悄悄放开,M7 也在放权益。价格一松,毛利就薄。赛力斯想扛,扛不住整个市场的向下。
◎ 第三层,资产减值。车型一代代换,原来花大钱建的生产线、设备,好多用不上了。这部分折旧,直接砸进利润。资产减值这层,外人容易忽略。
问界换代快,老平台的生产线、专用的模具和零部件库存,说废就废。去年赚的钱里,有一块是建立在旧产能还能用的假设上。今年新车一上,旧账就得算。这部分一次性的冲击,是亏损里最实打实的一块。
这三层,是全行业都面临的问题, 赛力斯和华为深度合作,也是有成本的,2025 年,赛力斯向华为子公司深圳引望,付了关联采购款 223.35 亿,平摊到 2025 年 42.5 万辆上,每辆车要给华为交大约 5.25 万。
华为的供应和技术授权费,是问界的核心。 这就像一个租了旺铺的老板,是和品牌技术方深度绑定的,生意好的时候,高房租扛得住,还嫌铺子不够大。等成本涨了、客流少了,房租却不动,亏的就是自己。
赛力斯现在正是这个处境。 上游原材料涨,上游核心供应商合作的成本,都需要付的。
2026 年一季度,归母净利只剩 7.54 亿,同比只涨 0.89%。扣非净利 1.03 亿,同比暴跌 74%。到了上半年,直接转亏 15 到 18 亿,扣非就亏了 17 到 19.5 亿。
6 月单月最扎眼:新能源卖 33669 辆,同比跌 27%。问界 30331 辆,同比跌 30%。上半年累计 19.66 万辆,同比微降 1.02%。问界 16 万出头,只涨了 5.6%。目标完不成,已经是明牌。

华为汽车体系扩大化的问题
华为汽车体系,不管是技术还是流量都在分,上半年激光雷达迭代的时候,问界是必须要跟着变化,这是一个技术节点但是和车型节点没有那么匹配。
鸿蒙智行最早就是问界一家。后来扩成「五界」,又延伸到「三境」。现在的鸿蒙智行,除了问界,还有智界、享界、尊界、尚界,再加上车企主导的「三境」。
华为在技术和系统层面的迭代,要考虑方方面面,而在过去,问界是唯一被力推的那个。这里的差异性,2024 年问界占鸿蒙智行的约 87%,2025 年掉到 71.8%,2026 年 6 月只剩 60%。
我们也可以理解, 华为汽车部件和系统,是必然要扩大化的,问界是需要适应这种过程。 华为加持的独特性,在稀释条件下,问界如何走出自己的路,这个我们需要持续观察,先发建立起来的品牌心智,目前还是被消费者认可的。
赛力斯在补自己的短板:自研底盘、高阶智驾、海外产能,还在碰机器人和具身智能。
赛力斯在重庆的工厂升级,在底盘、智驾算法上招人,还把触角伸到海外,中东和欧洲的渠道在铺。这些动作短期都是花钱,长期才见分晓。市场愿意等多久,是个问号。
赛力斯踩中的,是华为汽车发展的路, 上行周期里,华为在汽车中需要这么一个样板,唯一的背书换来销量和高溢价,刚性成本被高增长覆盖。
在 2026 年,随着华为的朋友圈越来越大,问界需要在这个生态圈中,走出自己的独立的路。
赛力斯的崛起,证明了华为在汽车里面有方法论,有足够的消费者群体和流量,随着华为朋友圈的扩大,问界不是第一个,也不会是最后一个挂在华为身上的牌子。
借力以后如何独立,这也和新能源汽车渗透率接近 70%一样,路要自己走。赛力斯接下来要打好 M9 的改款和加长版,M8 的改款,还有 M6 的继续放量。加上高价库存原料慢慢消化、资产减值一次性出清,我们下半年期待一下。
小结
赛力斯引发了大家的讨论,不过终归起点是华为给的一张入场券,高潮是两款爆款把品牌送上高端。现在产品周期的阶段性还有华为汽车朋友圈扩展,这都是必然要面临的压力。见顶,和一套刚性成本结构在逆风里的脆弱。