作者: 朱玉龙
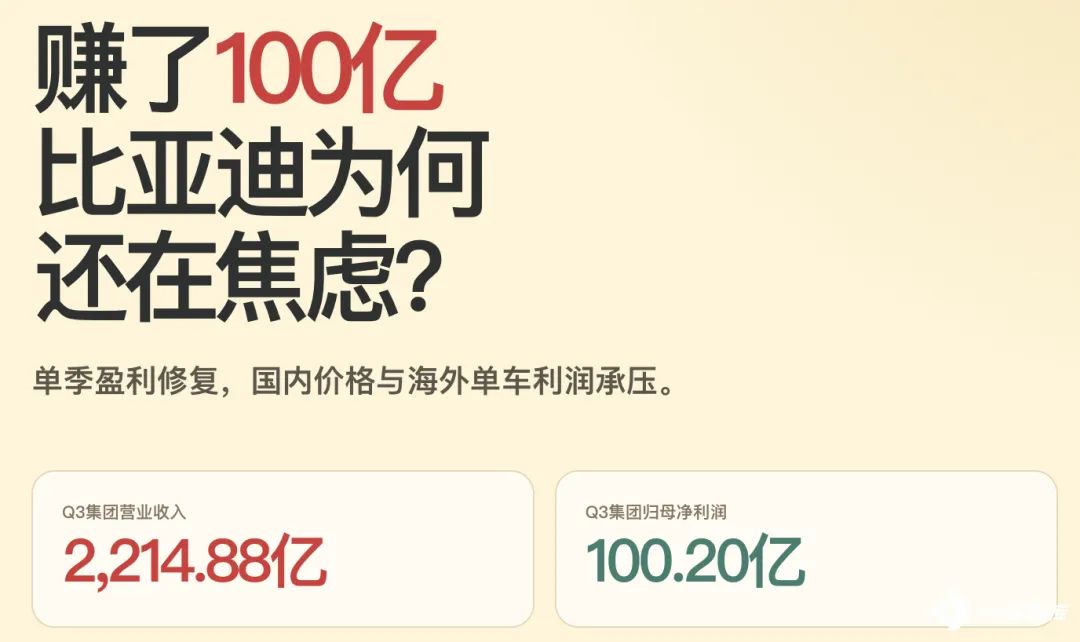
三个月净赚 100 亿元,是比亚迪今年以来最强的一个季度。
10 月 29 日晚,比亚迪发布 2026 年三季报:
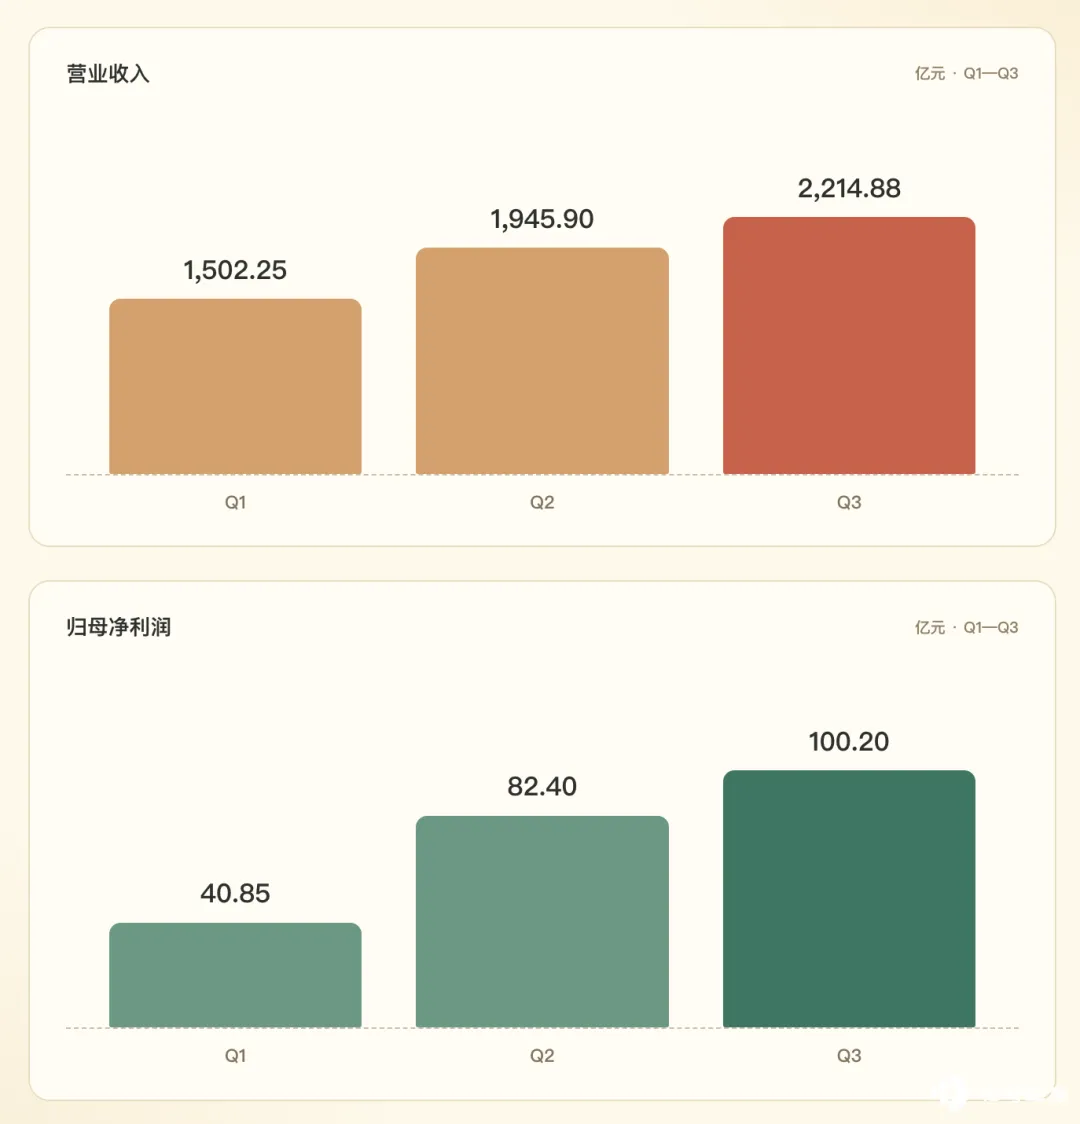
◎ 营业收入 2214.88 亿元,同比增长 13.59%;
◎ 归母净利润 100.20 亿元,同比增长 28.08%。
前三季度:
◎ 营业收入 5663.04 亿元,同比仅增 0.01%;
◎ 归母净利润 223.45 亿元,同比下降 4.24%。
同期存货较年初多 831.57 亿元,应收账款多 194.68 亿元,货币资金少 444.37 亿元。
和吉利、奇瑞、长安、赛力斯和江淮放在一起,我们看到汽车行业规模带来的效果
100 亿利润背后,比亚迪有自己的三个问题,国内销量没有跟上全球增长,海外增量考验利润厚度,扩张速度抬高现金需求。
销量创新高,增长却越来越依赖海外
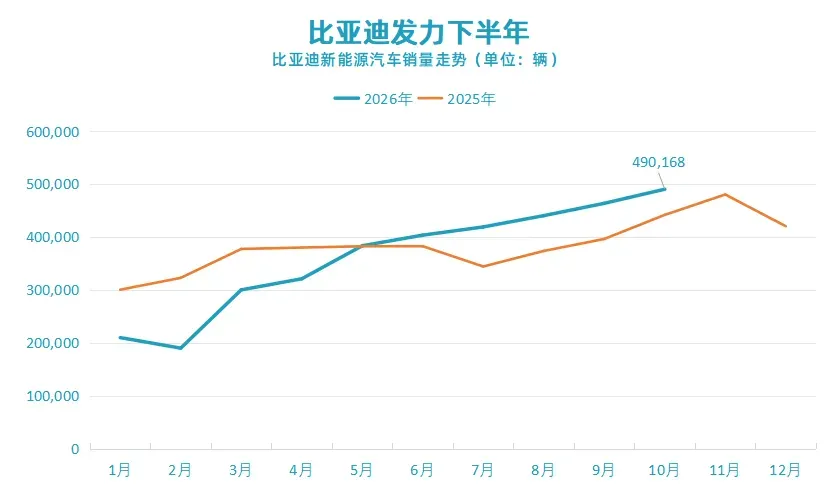
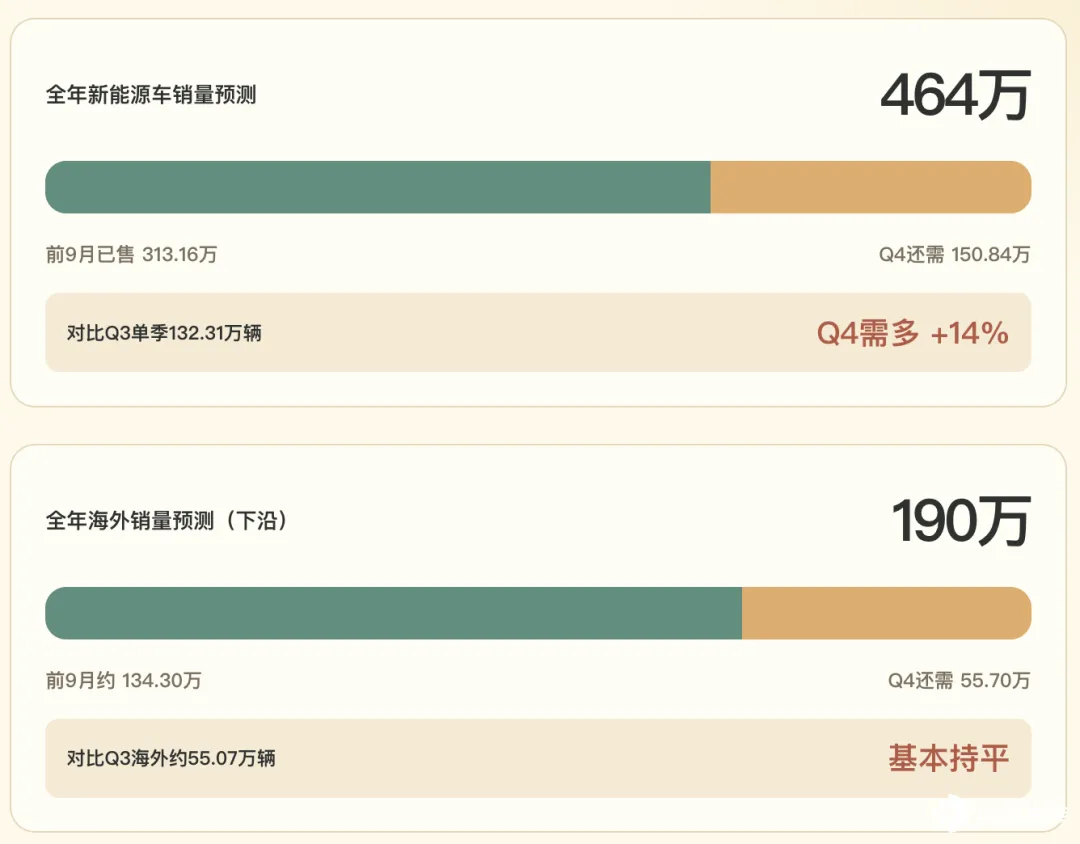
今年第三季度,比亚迪连续三个月卖出 40 万辆以上, 7 月 41.92 万辆、8 月 44.03 万辆、9 月 46.36 万辆,季度合计 132.31 万辆,同比增长 18.75%。
上半年收入还在下降 7.13%,三季度营收恢复两位数增长,规模恢复对利润产生了非常证明的影响。
132 万辆增长来源明显从国内切换到国外, 7 月至 9 月,比亚迪出口分别达到 18.05 万、18.95 万和 18.07 万辆,合计 55.07 万辆,同比大增 136.6%,比去年同期多出口约 31.79 万辆。
比亚迪新能源汽车总销量只增加约 20.89 万辆,国内销量反而减少约 10.90 万辆,同比下降约 12.4%。
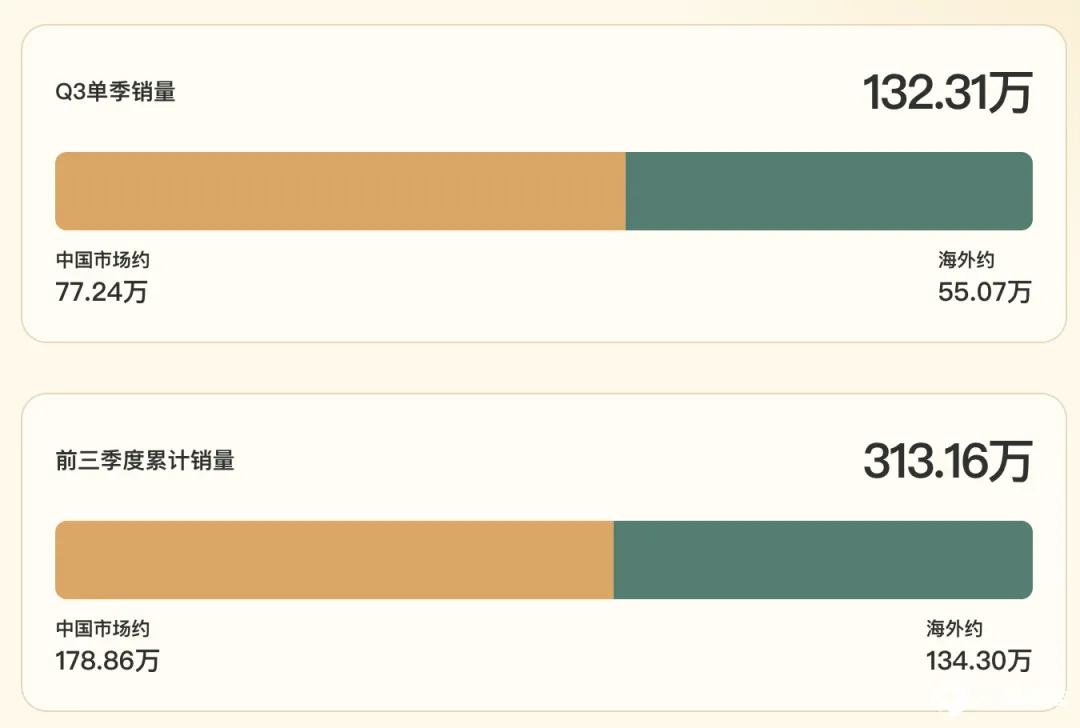
出口已经占三季度总销量的 41.6%,在贡献新增量的同时填补国内市场的缺口。
过去比亚迪靠中国市场的规模优势压低成本,现在海外成了销量增长的主发动机,国内压力仍在。
产品结构也是根据国内的需求在变化。
◎ 三季度纯电乘用车卖出约 76.25 万辆,同比增长 30.9%;插混乘用车约 53.87 万辆,只增长 3.0%。
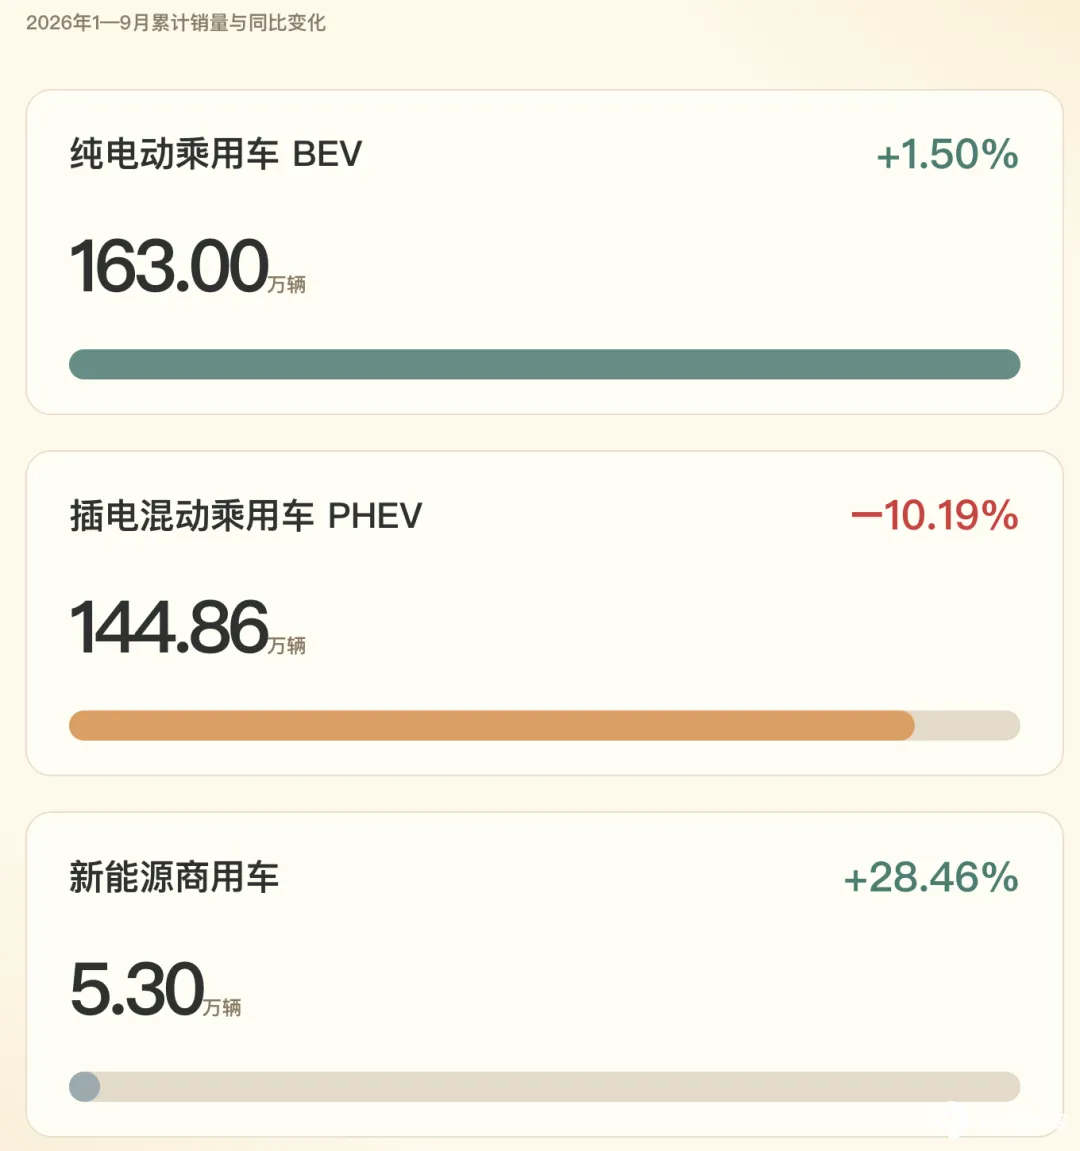
◎ 前三季度,纯电累计 163 万辆,同比增长 1.5%;插混累计 144.9 万辆,同比下降 10.2%。纯电恢复更快,插混仍未走出全年累计下滑。
三季度集团单车收入约 13.3 万元,比 Q2 的估算少了 2700 元,汽车业务的毛利率估算为 21.5%,比 Q2 的估算 23%下降了 1.5 个百分点。
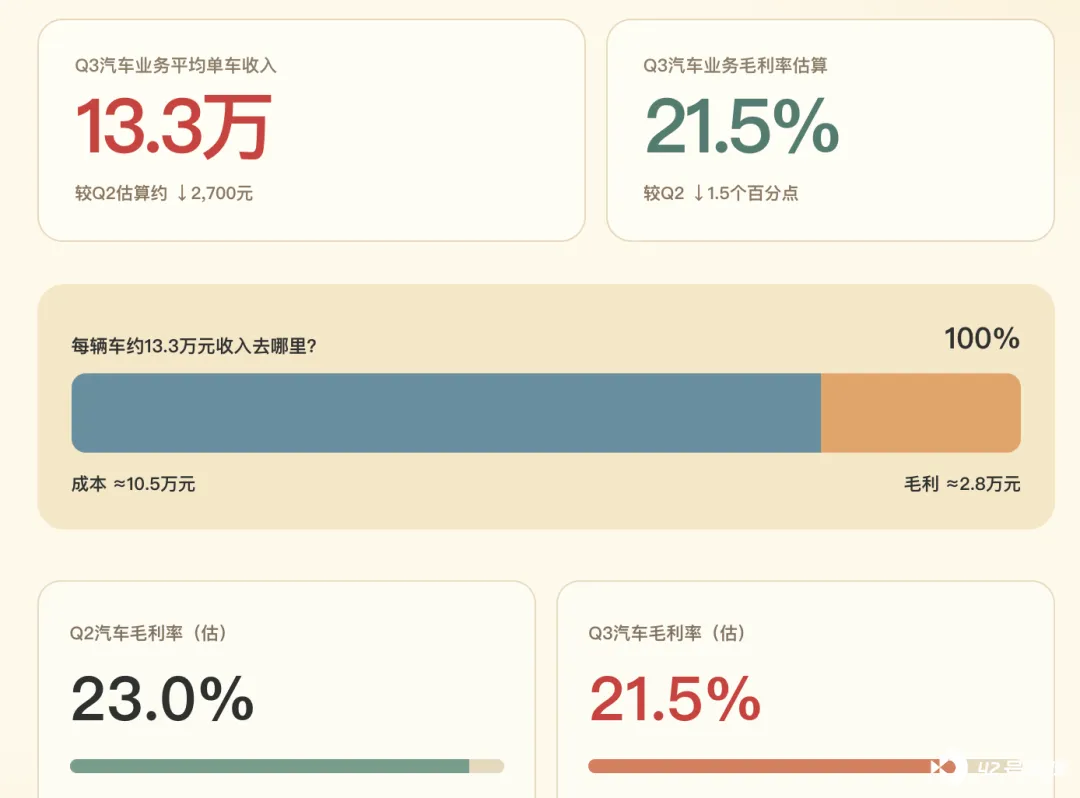
出海还有第二层焦虑: 海外车卖得多,欧洲、拉美、东南亚的车型组合、售价、税费和经销体系差异大,新市场需要渠道、运费、营销和售后投入,竞争加剧还会压低终端价格。销售半径越长,现金回笼周期越久。
上半年境外营业收入 1812.68 亿元,同比增长 33.92%,占集团收入 52.57%;同期境内收入下降 30.68%。
国内要靠技术换代、产品更新和价格竞争稳住份额,海外要持续投入渠道与产能。
利润重回百亿,钱却越来越多地压在扩张上
三季度 100.20 亿元归母净利润,较去年同期 78.23 亿元明显改善。扣除非经常性损益后,归母净利润 86.30 亿元,相差 13.89 亿元,政府补助、公允价值变动贡献了一部分。
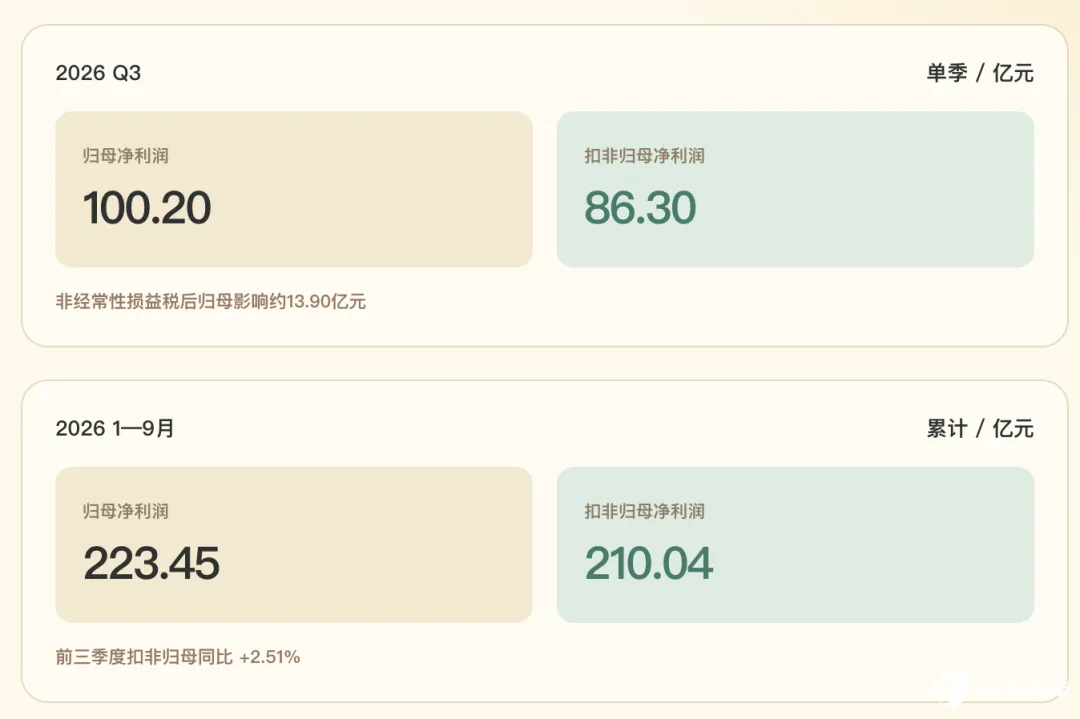
三季度集团毛利约 398.87 亿元,毛利率 18.01%,低于上半年的约 18.85%。利润增长快于收入,毛利率却没同步上扬。费用控制和非经常项目同样重要。
前三季度研发费用 362.77 亿元,较去年同期 437.48 亿元下降 17.1%;单看三季度约 129.70 亿元,同比减少约 8.4%。研发费用与研发投入口径不同,前者是利润表项,但费用收缩对利润修复形成支持。
汇率正在吞掉一部分经营成果。 前三季度财务费用 73.68 亿元,去年同期是 29.36 亿元净收益,加起来约 103.04 亿元,财报将主因归为汇兑由收益转损失。
比亚迪在更多国家开展业务,收入以多币种结算,汇率直接传导到利润表。前三季度扣非归母利润同比增长 2.51%,法定归母利润却降 4.24%。
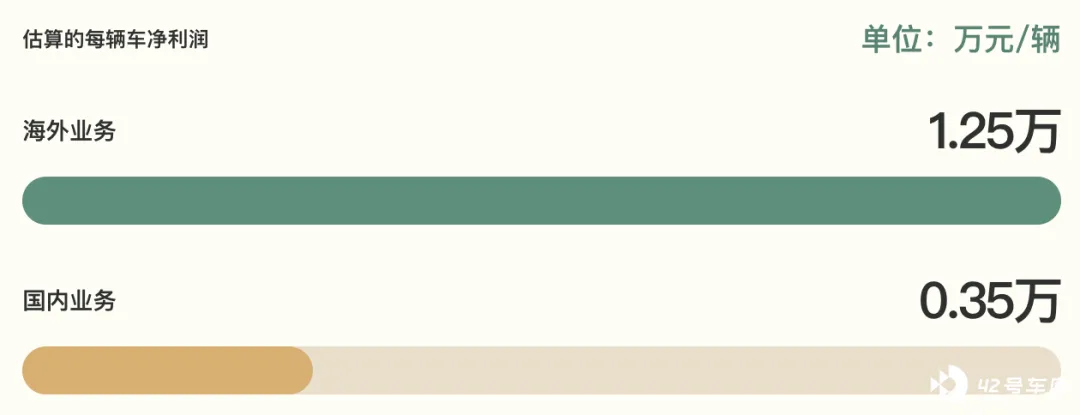
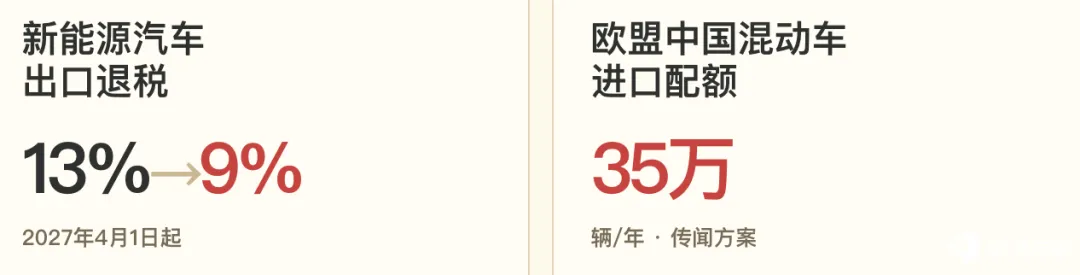
当然现在比亚迪赚钱主要是靠出口, 目前出口一台车估算的赚为 1.25 万,国内只赚 3500 块,2027 年新能源汽车的出口退税会从 13%下降到 9%,欧盟中国混动的配额可能也会限制在 35 万,英国也可能有限制。
比利润率更隐蔽的,是资产负债表里的资金占用。
截至 9 月底,存货 2215.78 亿元,较 2025 年末增 831.57 亿元,增幅 60.1%;应收账款 564.73 亿元,较年初增 194.68 亿元,增幅 52.6%,两项合计增约 1026 亿元。
三季报称增长与海外汽车业务扩张有关。存货含整车、电池、零部件和电子产品,但生产、运输和渠道里的资金占用在快速上升。
一辆车从下线、装船、抵港、进经销网络到交付回款,要经历多个结算环节。新市场要先备货,售后要建配件仓,海外本地化工厂要先投入再等产能爬坡。
销量能在一季度快速增长,现金却要走更长的路,这是出海规模扩大后管理难度陡增的根源。
前三季度经营活动现金净流入 544.70 亿元,同比增长 33.36%,改善主因归于购买商品、接受劳务支付的现金减少。
前三季度购建固定资产、无形资产及其他长期资产支付的现金达到 873.79 亿元。用经营现金流减去这项支出,简化的资本开支后现金差额约负 329.09 亿元。
三季度经营现金净流入约 171.35 亿元,购建长期资产支付现金约 426.76 亿元,100 亿元归母净利,长期资产投入现金支出却是利润的 4.3 倍,靠原有资金、融资及其他资金安排填补。
9 月底,应付票据从年初 224.64 亿元升至 788.63 亿元,增约 564 亿元;合同负债从 514.71 亿元升至 929.46 亿元,增约 415 亿元,主要与汽车业务预收款增加有关。
当然今年的销量预测会在 464 万台,海外出口 190 万,这个成绩可喜可贺。
焦虑的地方是国内以后大概就是 1800 万的盘子,出口如果受限制,比亚迪长期的增长往哪里走,值得大家一起探讨。
小结
三季度净赚 100 亿元,比亚迪的规模与成本控制在中国是最好的。
比亚迪正在从「中国生产、全球销售」进入「全球渠道、全球产能、全球结算」的阶段。增长空间变大了,经营的复杂度也成倍增加。