出行百人会旗下媒体,关注汽车出行产业链进化
作者:Roomy
丰田掌舵雷克萨斯,奥迪是大众集团的 「研发大脑」,年轻的蔚来,足够有本事驾驭新品牌吗?
8 月 12 日,蔚来 Q2 财报电话会议上,创始人李斌首次坦承,将会有一个新品牌推出。疑问,便是从这个走大众路线的新品牌开始。
李斌的新课题
「蔚来品牌与大众市场新品牌,类似奥迪 - 大众、雷克萨斯 - 丰田的关系。我们希望以比特斯拉更低的价格提供更好的产品和服务。」 李斌此话一出,新品牌的推出一锤定音,和特斯拉走的品牌路线,也被划分得更为清晰。
「加推‘大众’品牌,阻击特斯拉」。
如此立意,成为当天报端头条的聚焦点。多数人都会认为,李斌推出新品牌的目的,就是用更丰富的产品矩阵和价格体系,剑指特斯拉。「特斯拉,是蔚来最大的对手」,一直是共识。
但事实上,在蔚来的战略规划里,绝非仅仅是 「阻击特斯拉」 这样简单,而是致力于让蔚来成为宝马、奔驰和奥迪在豪华传统燃油车市场的那样,在电动车领域,有着不可撼动的发球权。
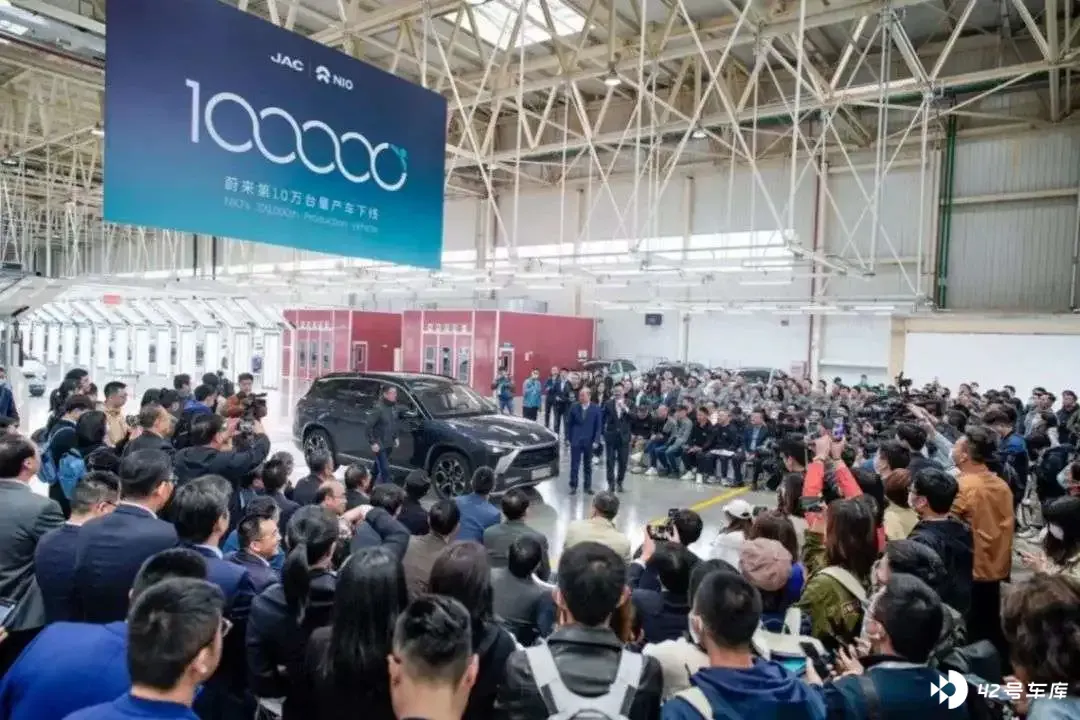
4 月,蔚来 10 万辆下线仪式上,李斌已经明确表达过这一目标。他曾说,想要与 BBA 做到三分天下,就需要一年 80-90 万辆的量,蔚来有机会实现在中国市场单一品牌过 100 万辆的目标。
「去年高端市场的量差不多 350 万辆,而且还在增长,如果做一个稍稍谨慎乐观的预测,做到 400 万辆,某一天我们做到 25% 的市场占有率也是 100 万辆,如果我们实现 30% 的市场占有率,差不多可以做到 100 多万辆。」
100 万辆,这个目标到底庞大到什么程度呢?
拿奔驰宝马来说,2020 年取得突破 70 万辆的销量,已经是多款主销车型耕耘 20 余年之下的厚积薄发。100 万辆的目标,站稳中国豪华车市场顶端三十余年的奥迪,也曾志在必得过,上汽奥迪的成立,便是 100 万辆野心的安放。
豪华三巨头争夺多年,依旧没有一个品牌,能在中国市场有达成百万辆的绝对性和领先优势。
李斌的另一个目标,是占据电动车市场份额 25% 以上。
如果,把目光放在中国市场这个格局来看,在中国市场牢固占据份额 20% 以上的,仅有大众汽车,打败的是诸多传统豪强。蔚来想要在电动车市场达成 25% 的份额占比,需要打败的不仅仅是特斯拉、小鹏、理想等新势力品牌,在电动化全方位出牌的大众汽车、BBA,都是蔚来需要跨过的山海。
目前数据显示,在高端纯电 SUV 里,蔚来已经超过近一半的市场份额,李斌也坦言在一线城市,蔚来今年上半年市场份额接近 14%。不过,在即将进入的大众新品牌领域,竞争对手们已经达到了近 10%~20% 的市场份额。再加上,随着百度、小米、富士康接连进场,李斌的 100 万辆,又增加了一些难度。
想要谋求更大的生存空间,目标就必须放得长远。至于这 100 万辆怎么达成,新的品牌将承担的作用不言而喻。
「大众市场品牌将是一个长期的战略思考,在蔚来的基础上,它的研发速度和研发效率只会越来越快。」 李斌一直保持着清醒。就像他之前所说的,自己思考的都是三年、五年后的战略布局。
不过,现在的局面,也算不上乐观。
此前,特斯拉官方宣称特斯拉 Model 3 价格下调,对于智能电动车的竞争带来了近一步的价格冲击。与此同时,蔚来官方数据显示,旗下车型的平均售价为 43.7 万元,甚至超过 BBA。
蔚来汽车总裁秦力洪之前也表示,由于平均售价与用户等因素,当下特斯拉主销的 Model 3、Model Y,已经与蔚来在售产品不存在太大的竞争关系。
「从定位的角度来看,现在大众市场真正缺乏的是非常有竞争力的智能电动产品」,蔚来想要挑起这个大梁。
李斌在此次财报会议里,也明确表示,「我们的新品牌不会进入五菱宏光的细分市场。」 新品牌将聚焦在产品和用户服务满意度上,也会有相应的经营目标。
「蔚来进入大众市场的相关准备工作也已经提速。我们将通过新的品牌进入大众市场,目前已建立了核心团队,迈出了重要的一步。」
今年 7 月,前任 WeWork 大中华区总经理艾铁成加盟蔚来,出任战略新业务副总裁,直接向李斌汇报。新业务,就是这个大众化品牌,据悉价格将会在 15-25 万元之间,这是大众、吉利、长城和比亚迪等企业都在争夺的主战场。
大众化市场通过新品牌去实现,蔚来品牌则继续定位高端,各自独立,包括销售网络和 APP 等。
设想是好的,不过,对于没有多品牌运营经验的李斌来说,需要警惕的是,面对成本与售价制约,如何平衡服务与产品优势,以及用户与品牌之间的关系?
这是他的新课题。
蔚来手里的几张牌
产生了新课题,就要探讨一下蔚来是否具有解决的底气和实力。
首当其冲的是,钱够不够。
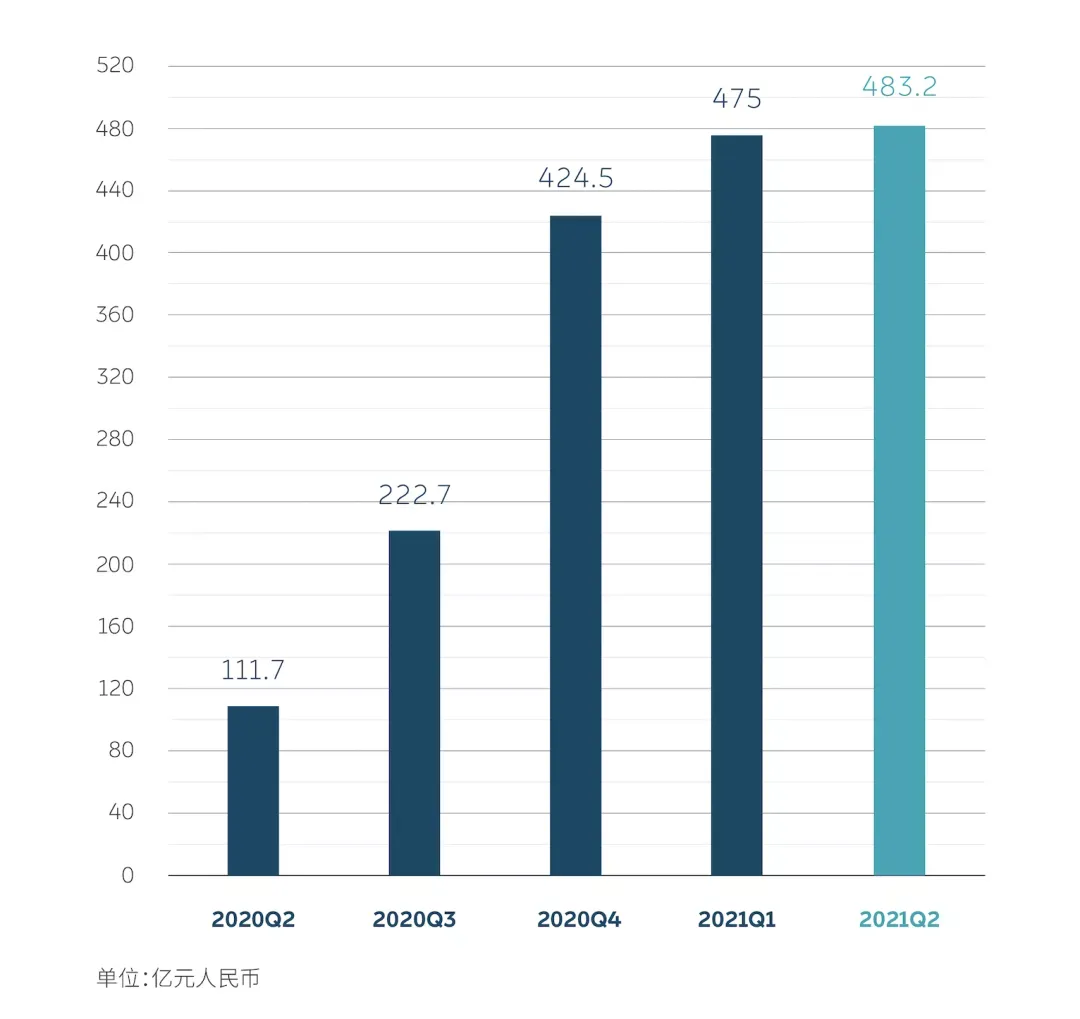
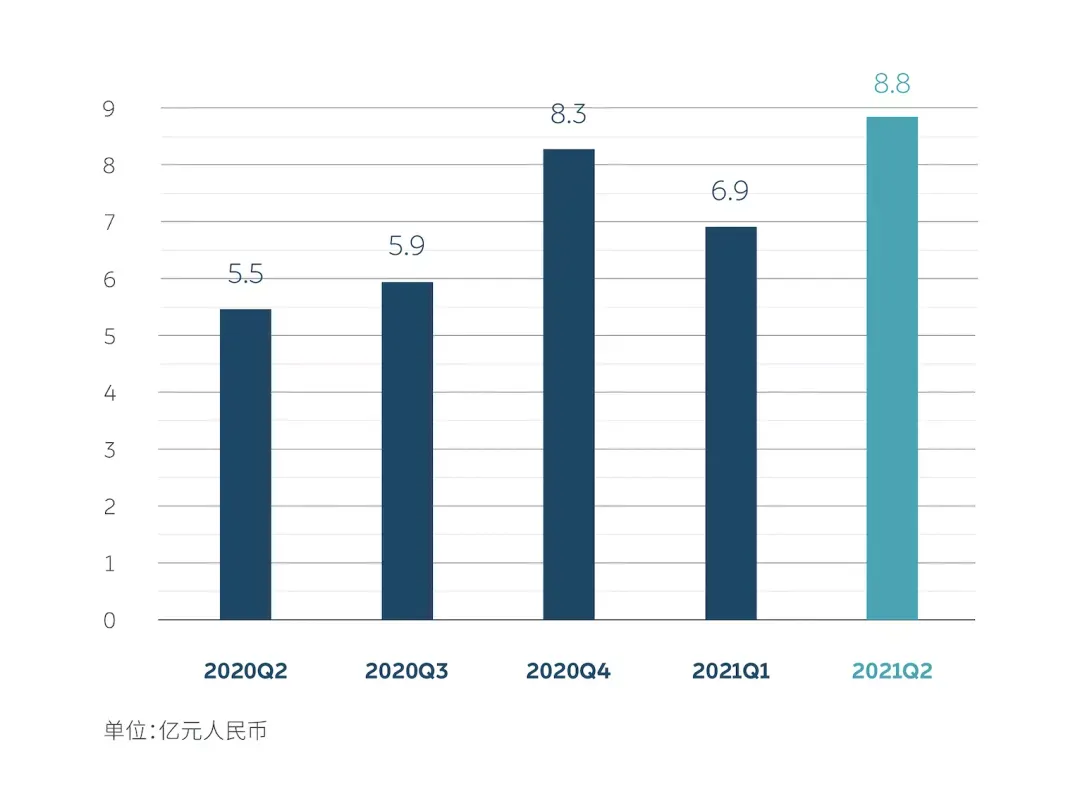
蔚来财务副总裁曲玉表示:「蔚来汽车第二季度研发支出 8.8 亿元,环比增长 28.7%;现金储备为 483.2 亿元。」 如今蔚来手握近 500 亿元现金流,足以让其他新势力对手羡慕。
此外,蔚来还公布了另一些数据,84.5 亿元的营收实现了同比增长 127.2%,环比增长 5.8%,整车销售毛利率为 20.3%,综合毛利率为 18.6%,二季度净利润为亏损 5.87 亿元人民币。
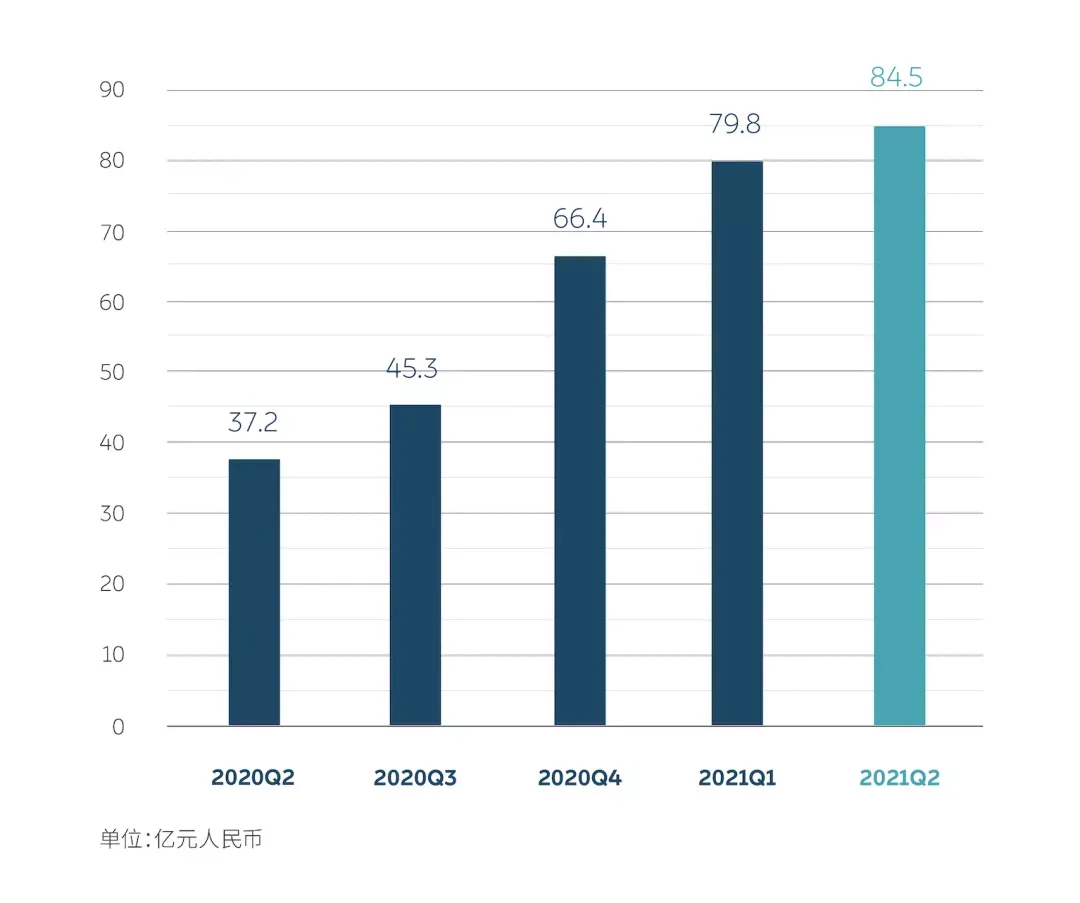
从 Q2 财报中,整体来看,蔚来进入了相对平稳的阶段,交付量平稳爬坡,净亏损收窄,实现毛利率转正,造血能力提升速度。这些数据背后,体现的是研发能力、资金使用效率和体系竞争力的提升与成熟。
价值体系链条的完善,也是李斌在 10 万辆交付仪式上,说出剑指 100 万辆的底气之一。
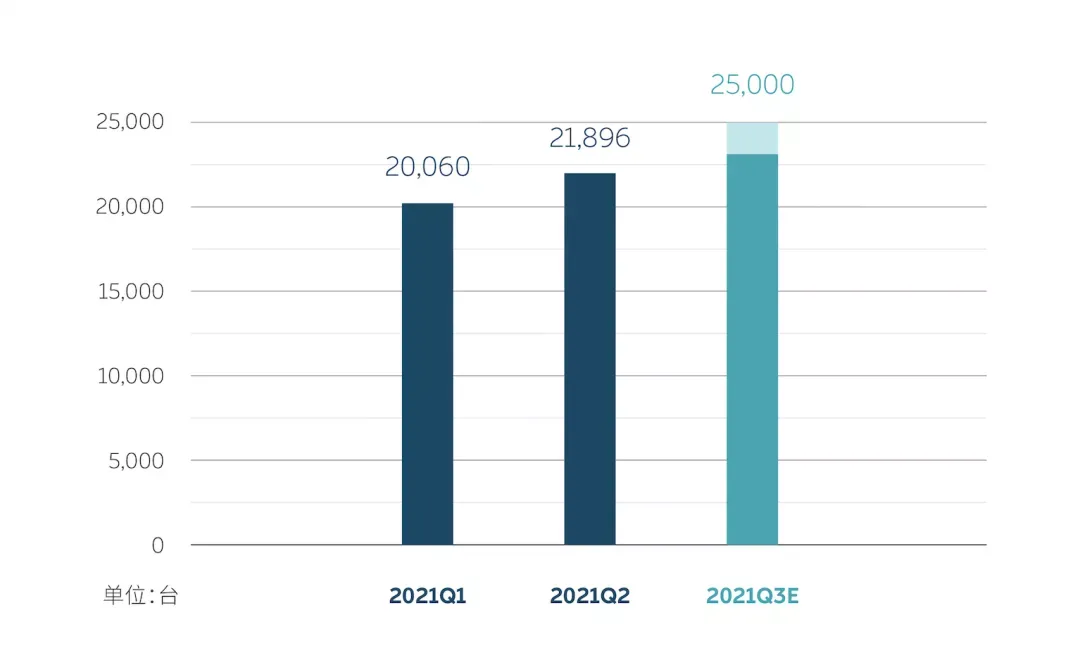
还记得,在 Q1 财报公布后的电话会议上,李斌曾表示:「交付指引将维持在 21,000 至 22,000 辆新车。」 第二季度也是按照这一节奏稳步进行的。目前蔚来已经推出 3 款车型,累计交付超过 10 万辆,第二季度共计交付 21896 辆,营业收入增长,也是由于交付量不断增长。
综合上半年数据来看,蔚来销量是 4.1 万辆、小鹏是 3.1 万辆、理想为 3 万辆,蔚来保持着 「领头羊」 的优势。至于如何继续保持,蔚来在 Q2 财报中,制定了一个短期目标,预计第三季度交付量为 2.3-2.5 万辆,第三季度营收 89.1-96.3 亿元。
不过,由于受制于全球供应链的不确定性,现阶段蔚来的供应链产能只能维持在 7500 辆左右。从 7 月销量来看,理想交付 8589 辆、小鹏是 8040 辆,蔚来只交付了 7931 辆,和 6 月相比有所下滑,已经是一个苗头。
「冲刺 8000 辆难度很大,但仍会全力以赴。」 李斌表示,蔚来与江淮汽车做出扩大产能的计划。
5 月,蔚来就已与江淮续订制造协议。到 2024 年 5 月,江淮都将继续生产 ES8、ES6、EC6、ET7 和其他 NIO 车型。据悉,江淮汽车将扩大年产能至 24 万辆,以满足蔚来汽车不断增长的需求。
在 Q2 财报会议上,蔚来财务副总裁曲玉也证明了这一点,500 亿元现金流,将会主要用于新工厂建设、销售和服务网络的扩展和基建部署。
此外,随着竞争日益加剧,闪挪的空间不再是那么得心应手,新产品的研发也不得不加快。
「随着全球电动汽车普及率开始达到一个临界点,我们认为有必要加快推出新产品,为全球市场不断增长的用户群体提供更多优质的智能电动汽车产品,提供更优质的整体服务。」
新产品的加速,在 Q2 财报里也有所体现。按照规划,蔚来明年有三款新车型交付。
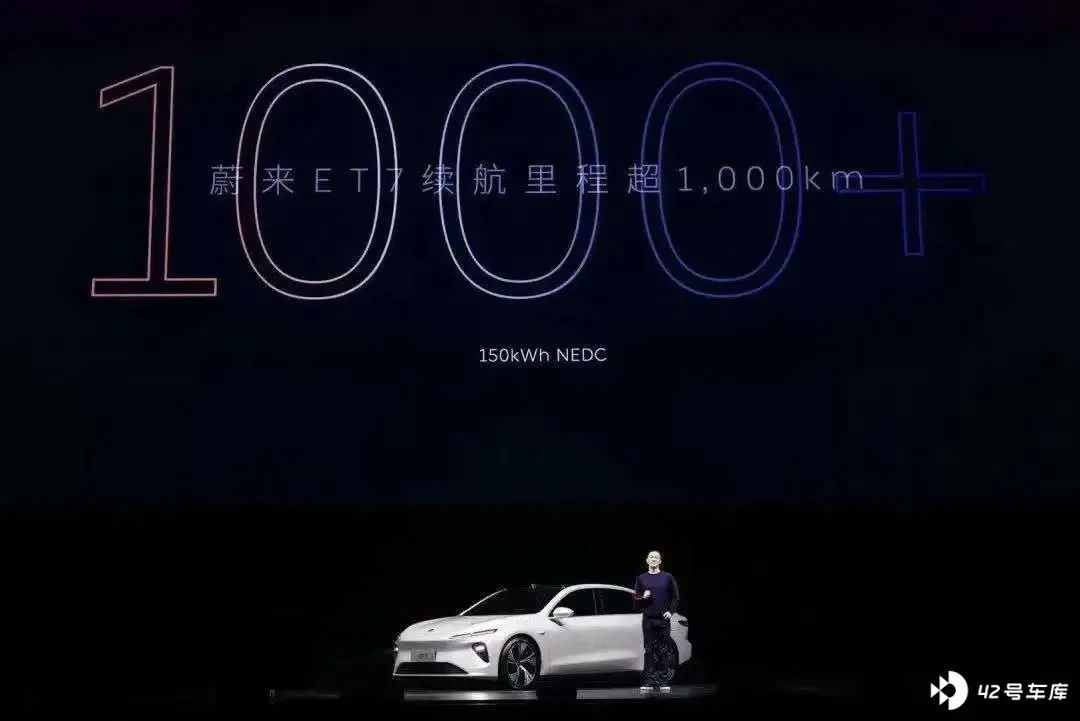
「NT2.0 首先在 ET7 上搭载,NAD 的研发挑战很大,目前研发工作顺利,我们有信心如期交付。另两款新车型,会在合适的时候公布。有一款车会比目前所有产品定价略低,是蔚来品牌价格最低的车型。」 李斌再次明确了蔚来产品规划的进度。
随着 2022 年一季度 ET7 的交付,2022 年蔚来手上的牌相对丰富,有 ES8、ES6、 EC6、 ET7、 ES7、 ET5 多达六款车型。「产品线更新,并且将缩短现有产品的折旧期。蔚来会持续在研发上投资,是接下来的重点策略之一。」 曲玉表示。
「从二季度开始,研发会开始提速,同时新产品和新技术的设计和开发成本也会增加。」 李斌预计全年研发支出将达到 50 亿元。
产能、研发、车型布局,都有了应对方案。
不过,由于今年没有新车型上市,又受制于供应链的严峻挑战,如何保持造车新势力领头羊的位置,如何达成第三季度的交付目标,对于李斌而言,并非易事。
此前,秦力洪在接受采访时表示,新工厂制造基地已经成功打桩。但在正式投产前,2022 年要交付的三款新车型的压力仍集中在江淮第一工厂上。
有种猜测是,在没有新产品推向市场的年份,蔚来寄希望于换电建设能带来销量的增长。在线下,蔚来也确实正在加大销售、服务网络的建设力度。秦力洪透露,至 2025 年底,蔚来换电站全球总数将超 4000 座,其中中国以外市场的换电站约 1000 座。
看似一切铺陈就绪,但是在新品牌和新产品到来之前,如何在高端新能源汽车市场保持竞争力,仍旧是蔚来不可避免的课题。