作者:冯金刚
6 月 9 日,蔚来发布了未经审计的 2022 年 Q1 业绩报告。
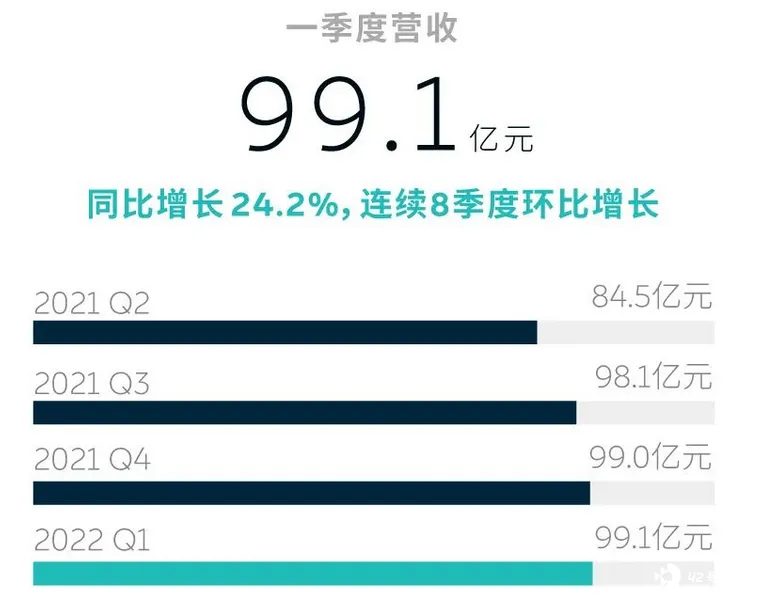
同时,蔚来还披露了一些电池方面的信息,并在行业内引起了较大关注。
电池给蔚来的压力。
2021 年 11 月 10 日,在蔚来 2021 年 Q3 财报电话会上,蔚来 CEO 李斌表示,蔚来长期车辆毛利率目标是 25%。
为了实现这一战略目标,在经营中加强降本增效,成为蔚来的实质性选择。其中重要的一点,就是加强电池技术研发,以求进一步掌控电池。
关于电池研发,这里面有个很大的误解,甚至一些编辑都分不清,电池研发分为电芯研发和电池包研发,前者难度更大,后者难度稍低。而电芯研发之后,还涉及复杂的电芯制造。
目前,能够电芯制造的主机厂屈指可数,绝大多数都是从电池厂采购电池包,或者电芯,然后自己研发电池包。虽然主机厂可以自组电池包,但各家技术也参差不齐,所以自燃等表现不一。
目前,蔚来属于从电池厂(宁德时代)直接采购电池包。
质量方面,除了 ES8 早期从三星电池切换至宁德时代电池时有过自燃(到底是蔚来电池包设计问题,还是宁德时代电芯问题,原因未知),后面蔚来基本没有自燃曝出,这说明直接从宁德时代采购电池包的质量是非常有保证的。
《电动势》研判,2024 年前(这个时间点来自下文),外界传出的所谓蔚来自研电池,就是自研电池包。
回到毛利率。
Q1 财报显示,蔚来汽车部分的销售额为 92.440 亿元,较 2021 年 Q1 增长 24.8%,较 2021 年 Q4 增长 0.3%;车辆毛利率为 18.1%,而 2021 年 Q1 为 21.2%、2021 年 Q4 为 20.9%。
财报解释称,蔚来车辆毛利率较 2021 年第一季度有所下降,主要由于产品组合比例变动导致平均售价下降;车辆毛利率较 2021 年第四季度有所下降,主要是由于单车电池成本增加。
针对 2022 年 Q1 毛利率承压问题,李斌在电话会上表示,整个电动车行业面临电池、芯片等材料价格上涨,蔚来也不能幸免。
李斌透露,蔚来二季度电池成本显著上涨,并在四月份达到高点,这给二季度毛利率带来挑战。
尽管蔚来一季度毛利率跟 25% 的长期毛利率目标渐行渐远,但行业突变的事实亦不容忽视。
今年以来,碳酸锂、氢氧化锂等电池原材料价格疯涨,其中碳酸锂最高价格飙至 50 万 / 吨以上,随后,价格链传导至各电池厂,以及各主机厂终端。
按照行业的判断,电池原材料价格已达顶峰,下降将成为接下来的趋势。这也意味着,由电池原材料涨价所导致的蔚来毛利率下降,也是阶段性的波动。
李斌表示,随着新产品交付、单车收入提升及产量爬坡,预计毛利率从第三季度开始反弹,电池材料会与原材料价格联动,基本是上个月的原材料价格决定这个月的电池包成本,加价的订单基本要等到三季度才能交付。
虽说如此,这次电池行业突变,仍然加大了蔚来自研电池的决心。
李斌表示,蔚来的电池研发投入过去一段时间显著增加。
我翻了下财报,并未看到电池研发相关的财报数据,倒是有一些整体研发数据供大家参考。
财报显示,蔚来 Q1 的研发费用为 17.617 亿元(2.779 亿美元),较 2021 年 Q1 同比增长 156.6%、较 2021 年 Q4 环比下降 3.7%。
以 2021 年 Q4 研发费用为基准,如果电池研发费用增加了,那么也意味着其它技术的研发费用相对应被砍了。
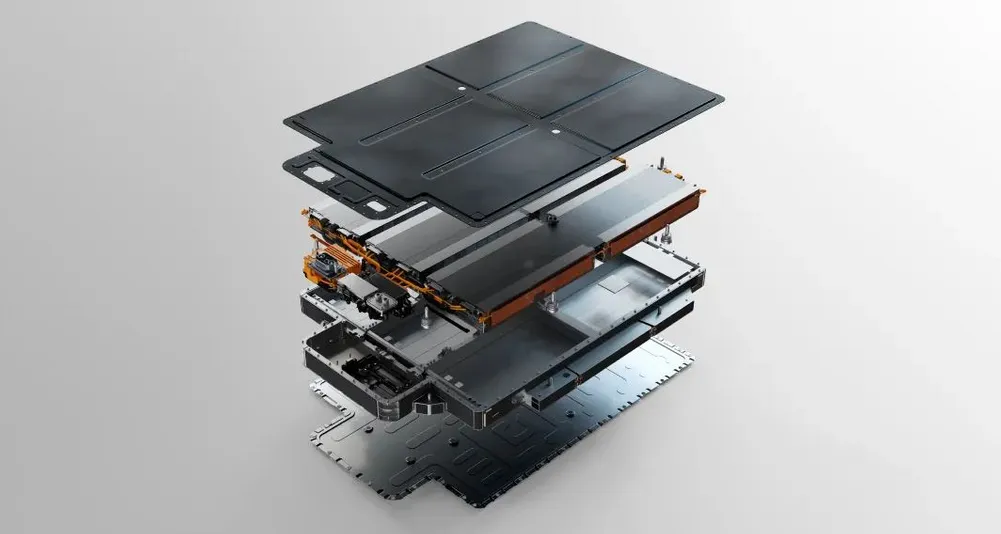
李斌还透露,目前蔚来拥有超过 400 人组成的电池相关团队,深入参与电池材料、电芯与整包设计、电池管理系统、制造工艺等研发工作,全面建立与增强电池体系化研发和工业化能力,相信这些投入将提升产品的长期竞争力和盈利能力。
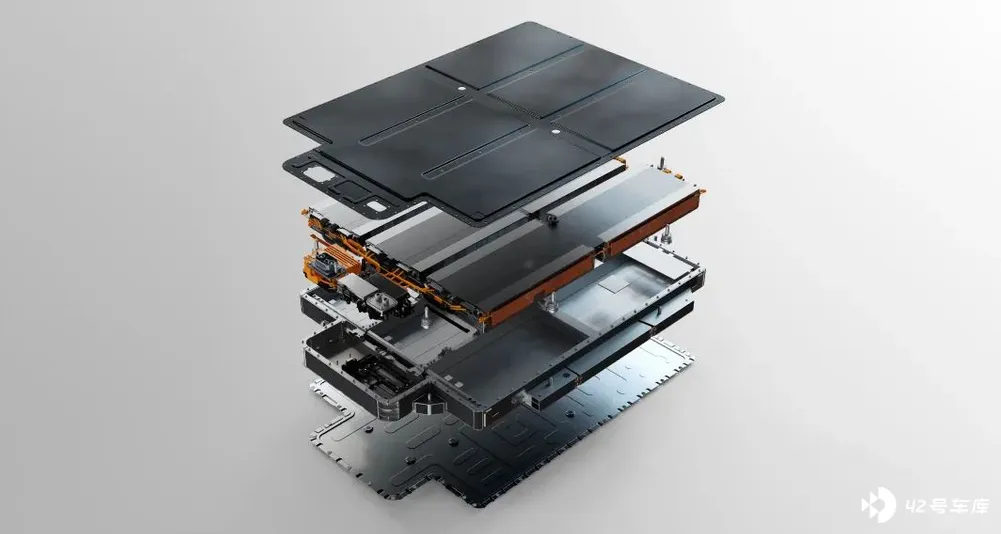
这段话在业内获得了不少引用,这里面存在不少臆测成分,比如蔚来会不会抛弃宁德时代,然后自己做电池等……
我觉得可能有些多虑了,有一定实力的车企都会自研电池包或电芯,比如宝马,曾多次强调已掌握了电芯研发技术,还有特斯拉,但掌握了,跟生产,这是两码事。
关于电芯多供,至少就目前来说,也是行业常态,并不存在抛弃与否的问题。
就宝马、奔驰这些传统主机厂的动作来看,在电芯上,他们主要还是倚靠电池供应商,自己更多是参与电池包设计与制造。
而就实力更强悍的特斯拉,选择性更多,但他们在电芯制造上,仍然交给电池厂。
所以对于李斌发的这个信息,我觉得很正常,蔚来之前没做,如今只是补上这一环。
至于蔚来以后会不会自研电芯,乃至生产电芯,我觉得可能性也不大,即便有,也只是少部分试制,大批量投产电芯有极大不确定性。
以后,智能电动车的核心肯定在智能上,包括软件、芯片和操作系统等。退一步说,苹果自研电芯了吗?小米自研电芯了吗?
至于电芯占比成本高的说法,芯片现在占比成本也不低,甚至超过电芯?
余承东最近说,「我们算一算账,原本一颗 10 块钱的芯片,一台车用 9 颗,也就 100 来块钱。现在炒到 2500 元,如果用 9 颗,那就是 22500 元了,成本直接就多了 2.2 万。」
相较外界的臆测,李斌的表述也许更值得推敲。
李斌透露,蔚来将在 2024 年推出全新 800V 高压平台电池包。
李斌表示,该电池包将会在成本、性能、安全方面对电池有新的定义,从长期来说,将采用 「自制 + 外采」 的制造策略,可有效提升今后的盈利能力。
翻译一下,所谓自制,就是蔚来自制电池包;外采,就是外购电池厂电池包,至于这个电池厂是宁德时代还是其它电池厂,目前不好说,目前一般都是几家,主要看蔚来自己对品牌和产品诉求,以及对电池包的技术要求。
我觉得,蔚来的电池策略整体还是落后于行业了,不管是电池包自研,还是电芯多供,亦或直到 2024 年才推出 800V 高压平台。
从小鹏 G9 的目录信息来看,它不仅采用小鹏自制电池包,还是国内首款 800V 高压平台量产车,800V 的好处自不必说,可进一步加快车主最关心的充电速度,缓解充电焦虑。
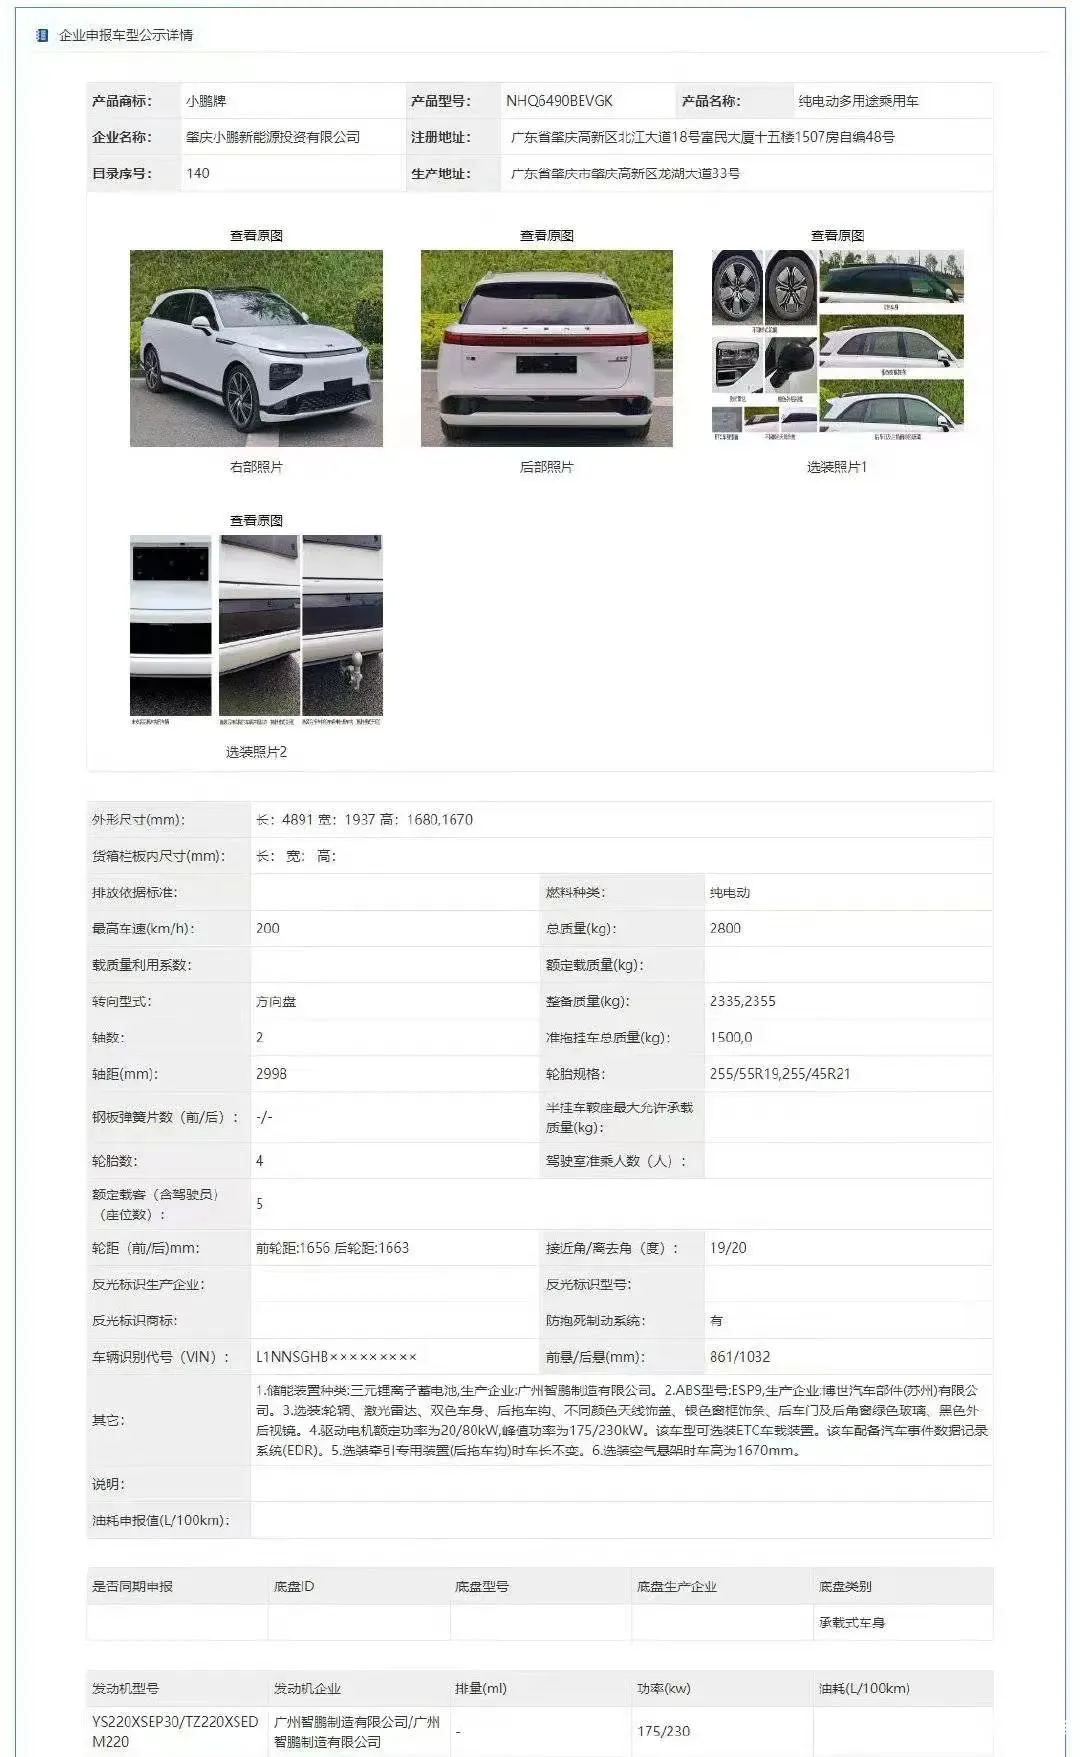
800V 高压平台,是小鹏和理想纯电挑战蔚来换电的关键。其它品牌 800V 超充体系一旦做起来,那么蔚来倚赖的换电优势将进一步被削弱。
最后来一点探讨
为了达成 25% 的毛利率,蔚来必须对电池下手。但是自研电芯技术难度太大,更不必说制造电芯,所以,自研电池包,采取电芯多供,是一条更加现实的路径。
以蔚来为核心,通过多家电芯供应这个杠杆,蔚来理论上获得了降本的主动权。不过,这个决策并不是说没有成本。
首先是用户反馈。
比如已经被证明的宁德时代电池包,还有在开发但品质未知的蔚来电池包,你猜消费者怎么选?再比如,同样一款车,宁德时代电芯和其它品牌电芯 PK,你猜消费者怎么选?
这都是很现实的问题,尤其是对蔚来这样一个高端用户品牌。
其次是解绑后果。
过去跟宁德时代深度绑定,蔚来可以率先拿到宁德时代最好的电池,比如三元铁锂电池,乃至后面的半固体、固态电池,进而营造蔚来的高技术品牌形象。
可如果蔚来采取电芯多供,宁德时代的重要性被下放,届时,宁德时代还愿意将最好的电池最先给到蔚来吗?
也许就难说了,毕竟,宁德时代的客户群还有特斯拉,甚至宝马、奔驰、理想……
总之,每一个决策,都是一把双刃剑,就看如何抉择,并思考其存在的隐藏风险。