作者:朱玉龙
蔚来汽车的第一季度业绩交流会里面折射了不少很有趣的信息,我这边做一些摘录:
-
蔚来汽车在开发下一代车型,包含充换电的 800V 系统,从战略来看有外部采购和自制的策略
-
4 月公司根据和电池供应商新协议,电池成本会根据原材料联动(电池材料 index )浮动 的价格
-
目前蔚来汽车的需求没有问题,主要的受制于产能,供应链的问题包括芯片,产能提升有瓶颈
-
蔚来的第二品牌(大众市场品牌)计划是 2024 年下半年交付,搭载 NT 3.0 的技术。主力的产品定位是在 20 到 30 万可换电的架构。会采用蔚来自己生产的电池,蔚来汽车自己预计是非常有竞争力的一个产品。
其次是一些关键数字(第一季度数据):
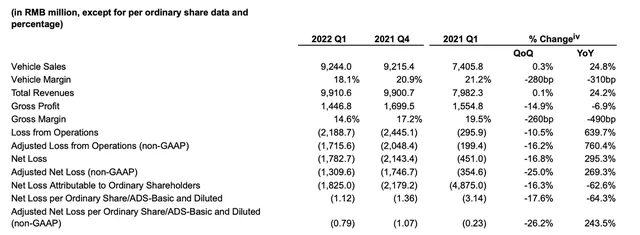
- 汽车销售额 92.44 亿元,同比增长 24.8%,环比增长 0.3%
- 车辆利润率为 18.1%,去年 Q1 为 21.2%,Q4 为 20.9%
- 总收入 99.106 亿元,同比增长 24.2%,环比增长 0.1%。
- 毛利润为 14.468 亿元人民币,同比下降 6.9%,环比下降 14.9%
- 毛利率为 14.6%,去年 Q1 为 19.5%,Q4 为 17.2%。
- 经营亏损为 21.887 亿元,同比增长 639.7%,环比下降 10.5%
- 净亏损为 17.827 亿元,同比增加 295.3%,环比减少 16.8%
- 研发费用为 17.617 亿元,同比增长 156.6%
- 截至 3 月 31 日,储备资金为 533 亿元
电池有关的信息
我觉得电池有关的主要分为这么几个:
(1)战略调整
蔚来从成立开始都只用了宁德时代的电池(截止 2022 年 6 月 10 日生产的电池),虽然一开始用的是 SDI 的主方案,但是客观来说单供应商的方案持续了好多年,是宁德时代的第二大乘用车客户,并且和供应商协作开发了三元 + 磷酸铁锂混合的电池和 100kWh 的电池。
这次会议上明确提出了自制 + 外采的策略。
(2)从投资方向上来看,加大对动力电池领域的投入。
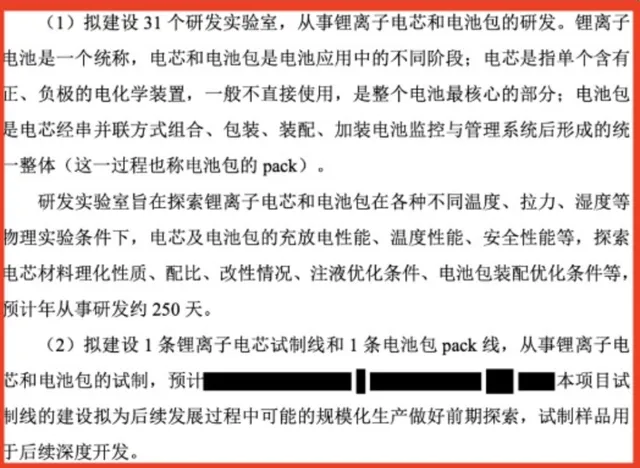
目前拥有超过 400 人组成的电池相关团队,深入参与电池的材料、电芯与整包设计、电池管理系统、制造工艺等研发工作,建立增强电池体系化研发和工业化的能力。
在公开信息中,已经着手建立电芯中试线,电芯测试和研发实验室。Pack 线更多还是探讨在充换电方面将来覆盖 400V/800V 系统。
(3)800V 的设计
下一代车明确会有 800 伏高压换电充电平台 ,我试图理解下,现在的 400V 配合 SiC 的驱动系统和 800V 配合 SiC 系统,快充系统对换电的方向形成了补充。我是觉得目前 960 座换电站(197 个城市), 829 座超充站,将来就快充方面有一定的潜力,也就是说蔚来可以把现在的系统作为储能和平滑快充功率的用处。
(4)自制的电池
考虑到第二品牌 2024 年下半年交付,主力的产品是在 20 到 30 万可换电的架构。会采用搭载蔚来自己生产的电池,这对于自己的电池成本将会是一个很大的挑战。往方壳铁锂还是 4680 方向走,值得我们关注。
供应链问题
- 电池供应
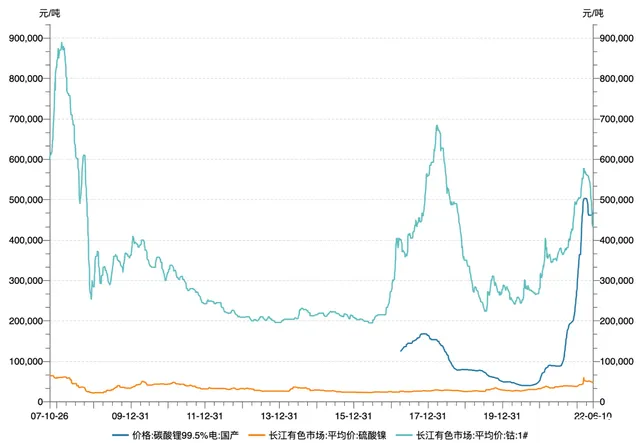
我们看到这一次作为第二大乘用车客户,也得接受新协议,电池成本会根据原材料联动,即随着电池材料的价格指数进行浮动。目前没有披露具体的材料价格指数由什么构成,但是这个数据是根据上个月的电池材料价格去决定当月电池的成本。
也就是说,电池价格从 4 月开始联动价格,目前蔚来认为电池总体材料成本会往下走,具体多少不确定。按照目前的情况来看,变数比较大。
- 芯片
对于蔚来来说,当前需求没有问题,主要还是在供应链端。供应链的主要矛盾是芯片问题,
供应芯片确实会有不确定的短缺,拉产能的过程中的不同型号芯片的短缺情况不一样。目前大部分车企,是根据上游芯片供应情况去定产能 (基础性芯片,TI/NXP 等)。
备注:现在聊下来 BMS 的采样芯片也很缺
也就是说排产中,每个月会有一个瓶颈清单,包括一二十颗芯片,当月下个月会有变化。
小结:美股上市企业还是会在业绩会上透露多一些信息,供大家参考。