

特约作者 | 痛快舒畅
编辑 | 邱锴俊
2023 年 1-5 月全球新能源车销量同比增长 40%,渗透率突破了 14%,这意味着在中国和欧洲市场的带动下,全球汽车也开始进入新能源时代了。
今年上半年中国市场新能源车的渗透率正式突破了 30%,开始「跨越鸿沟」进入到被更为广泛消费者接受的局面。
在「疯狂内卷」的新能源市场,虽然有不断掀桌子的选手,但 总体来看头部新能源车企的雪球在越滚越大。
这一篇是年中车市系列文章的第二篇,【第一篇参见: 2023 年上半年中国乘用车市场总结 】我们回顾一下 2023 年上半年的中国新能源市场,特别是纯电市场的变化。同时预告一下, 过几天我们还会发布 2023 年上半年插混/增程乘用车市场总结。
「一超六强七跟随」
1、新能源:产销两旺渗透率持续走高
2022 年的中国新能源乘用车的产销同比增长连续第二年超过 90%, 进入到 2023 年随着新能源渗透率触达 30%之后,新能源的产销增速有所放缓,回落到同比增长 40%的水平。
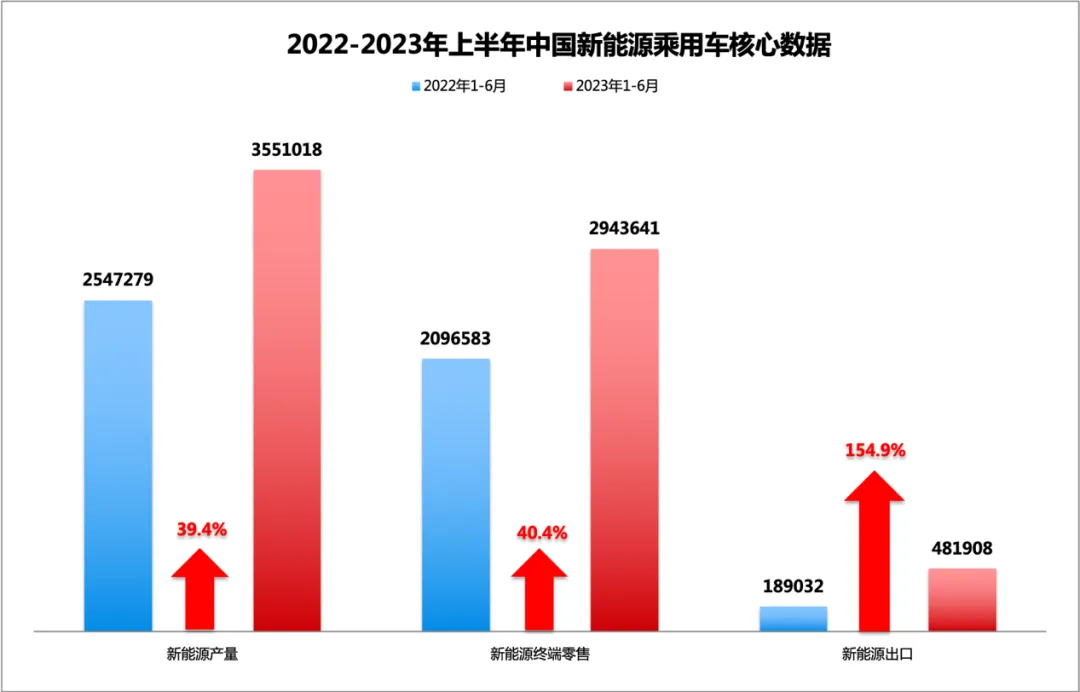
今年上半年,新能源产量 355.1 万辆,同比增长 39.4%;新能源终端零售销量 294.4 万辆,同比增长 40.4%。 新能源的零售渗透率达到了 30.69%,比去年同期增加了 7.79 个百分点。
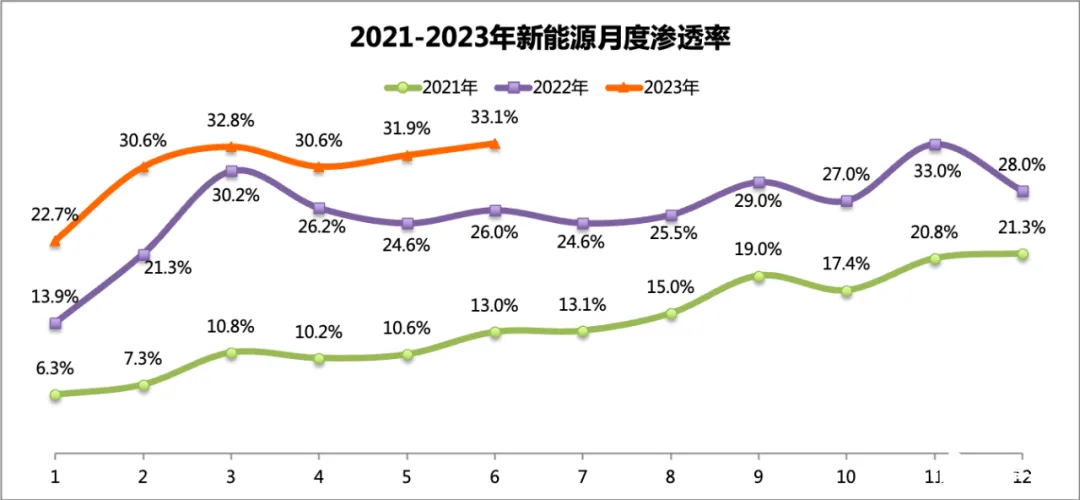
从渗透率的角度来看,2023 年除了春节月之外,其余 5 个月的渗透率全面突破 30%。到 6 月渗透率更是达到了 33.1%的峰值,创造了历史新高。
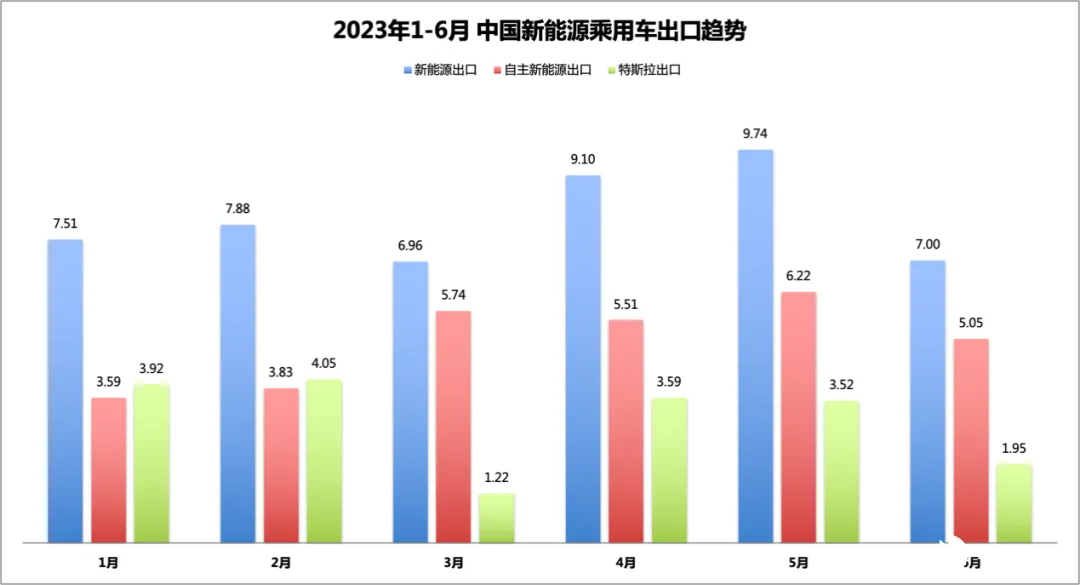
不仅仅新能源零售创造了新高,新能源的出口在今年上半年也创造了新高。 1-6 月新能源出口 48.19 万辆,同比增长 154.97%,占到乘用车出口销量的 30.66%,比去年同期增长了 7.36 个百分点。其中,自主品牌新能源出口 29.95 万辆,同比增长 226.15%。占到全部乘用车出口的 19.05%,比全年同期增长了 8.02 个百分点,成为今年上半年年乘用车出口的最大亮点。
从整体市场来看,新能源产销两旺渗透率走高,但是从内部结构来看,头部品牌的「雪球」越滚越大。
2、新能源品牌:一超六强七跟随
从上半年的新能源销量结构来看,新能源品牌的集中度正在快速提升:TOP15 的品牌的销量为 249.18 万辆,同比增长 55.75%,这个数据明显高于 40.4%的市场平均增速。 TOP15 品牌占据了新能源销量的 84.65%,与去年同期的 76.31%相比增加了 8.34 个百分点——可以说在新能源快速增长的过程中,头部品牌的「滚雪球效应」也在快速加剧。
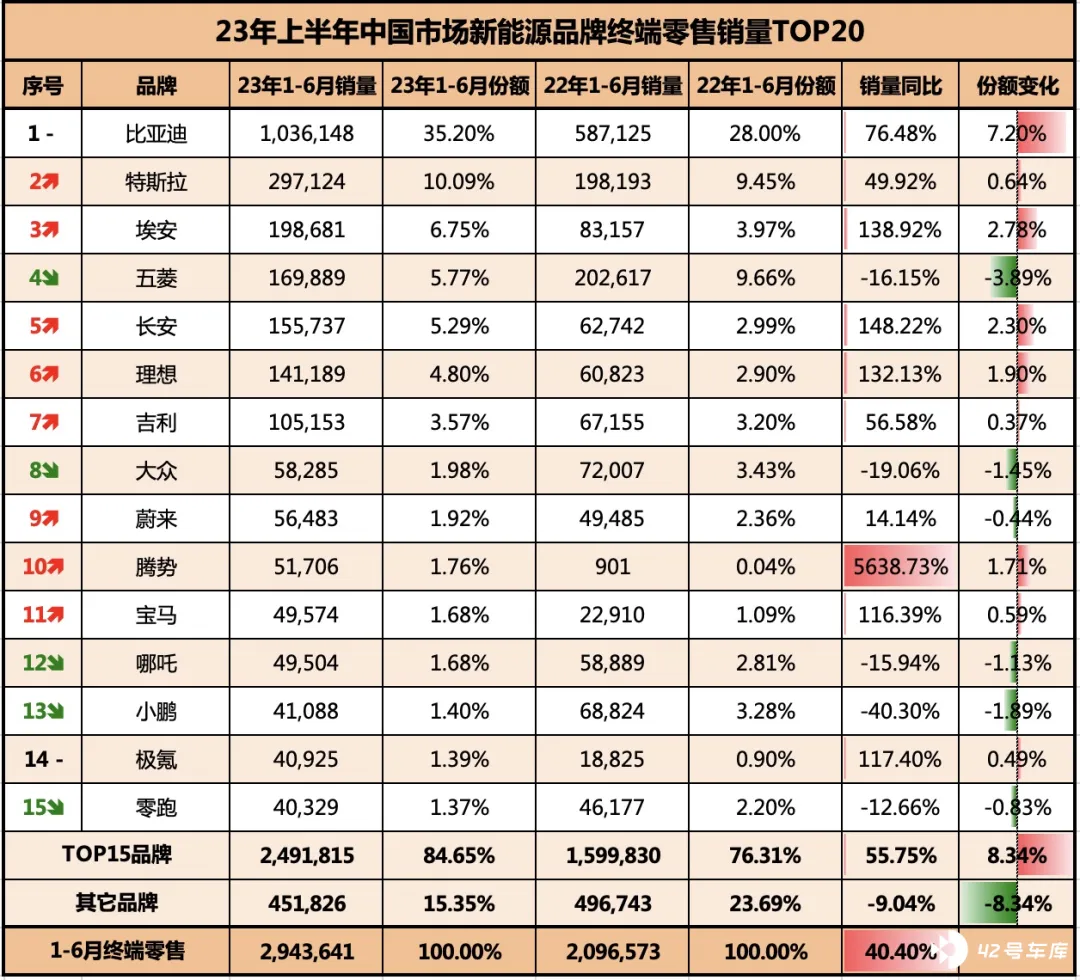
与燃油车时代相对分散的格局不同,新能源时代头部品牌「一超六强七跟随」格局则更加集中。
「一超」:就是这两年风头正劲的比亚迪了,以终端销量论,上半年销量 103.61 万辆,同比增长 76.48%,市场份额进一步提升到 35.2%,比去年同期增长了 7.2 个百分点。
这样的成绩不仅仅让比亚迪拿到了上半年全品牌销量的冠军、中国新能源销量的冠军,以及全球新能源销量的冠军。
更夸张的是,如果计算上腾势上半年的 5.1 万辆,比亚迪及旗下品牌的新能源市占率达到了 36.96%,超过了 TOP15 榜单中第 2 名至第 7 名的销量之和(也就是六强之和)。
「六强」:特斯拉、埃安、五菱、长安、理想和吉利
这六个品牌(包含旗下子品牌)也是上半年中国市场上新能源销量突破 10 万辆的品牌。
如果从增速上来看,埃安、长安、理想的市场份额增加明显。五菱则因为 A00 级市场的萎缩而销量同比下滑 16.15%。
「七跟随」:大众、蔚来、宝马、哪吒、小鹏、极氪和零跑(腾势计算入比亚迪了)
这七个品牌的市占率之和为 11.42%,只比销量第二的特斯拉多出了 1.33 个百分点。
与一超+六强普遍正增长不同,大众、哪吒、小鹏和零跑的同比数据均为负,甚至小鹏同比下滑超过 40%。
增长成为了这七个跟随品牌最大的主旋律,所以,我们能够看到大众的 ID3 降价 4 万与比亚迪海豚竞争,蔚来将权益打包拆分降级入门价格,哪吒开始推出 15 万元起步的增程版哪吒 S,零跑的 C11 增程版把新能源 B 级 SUV 的价格拉入到 15-20 万区间。
今年上半年的新能源市场最终呈现了:「一超」拿到 36%的份额,「六强」拿到 36%的份额,「七跟随」拿到 11%的份额。这就是现阶段新能源品牌的竞争格局,而且对于头部品牌来说这样的格局还在不断强化。
3、增量的黑洞
如果从增量的角度来看,随着渗透率突破 30%之后,新增的从燃油车转换过来客户,主要流向了比亚迪、埃安、特斯拉、理想、长安和腾势这六个品牌。
今年上半年的终端零售数据显示,新能源乘用车的绝对增量为 83.8 万辆,其中,比亚迪的增量为 46.77 万辆,占到全部新能源增量的 55.8%;埃安的增量为 11.54 万辆,增量占比为 13.8%;特斯拉的增量为 9.88 万辆,增量占比为 11.8%;理想的增量为 8.04 万辆,增量占比为 9.6%;长安的增量为 5.72 万辆,增量占比为 6.8%;腾势的增量为 5.08 万辆,增量占比为 6.1%。
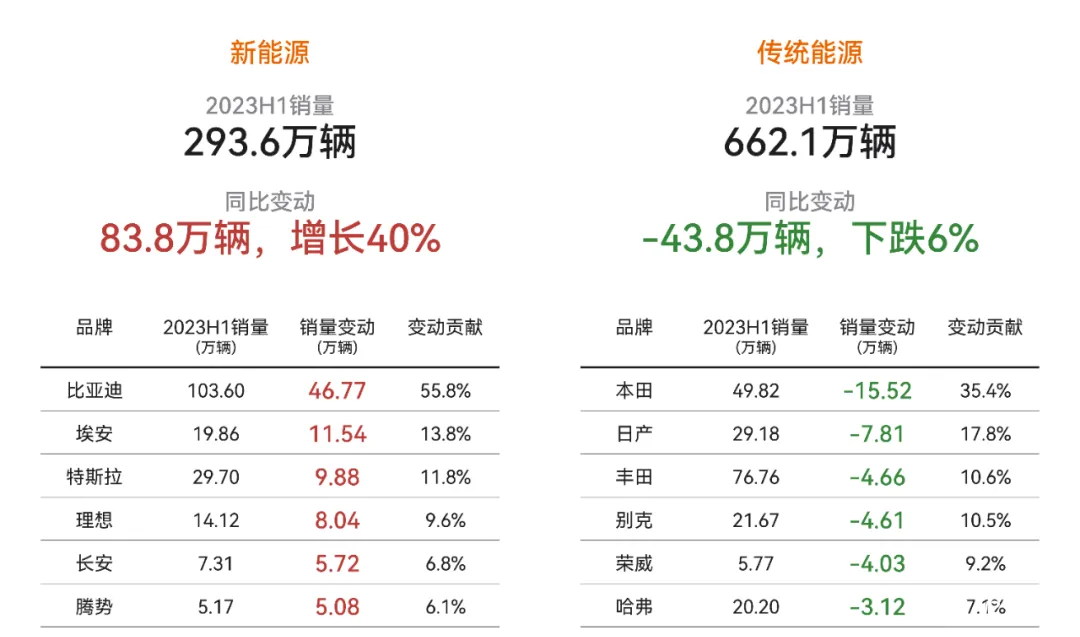
以上六个品牌的新能源增量合计为 87.4 万辆,已经超越了整体新能源的绝对增量——这意味着, 其它的大部分新能源品牌的销量在增长的市场里反而是同比下滑的。
比亚迪,就是整个新能源市场的增量黑洞, 相当于市场上每销售 100 辆新能源车中,有 56 辆是流向了比亚迪品牌。
这样的现象也意味着,在主流的燃油车客户开始切换新能源之后,那些做新能源早、知名度高、销量大的品牌成为了「滚雪球游戏」中最大、最快、最受益的。
当然,今年上半年新能源市场不仅仅有头部新能源品牌不断滚雪球的「增量黑洞」现象,也有着「插混爆发」、「纯电困境」和「增程的逆袭」。接下来主要聊一聊纯电市场。
纯电动车似乎卖不动了
大约是在 5 月份开始,市场突然发现:除了比亚迪、埃安和特斯拉以外的大部分品牌的纯电车型开始不好卖了。
从数据上来看,自 2022 年开始纯电车型的销量增速就开始走下坡路了, 2021 年纯电车型的同比增长为 158.69%,到 2022 年的下滑到 68.45%,2023 年上半年进一步下滑到 2.55%,可以说是每年下一个大台阶——到底是什么原因呢?
1、市场结构的变化
根据乘联会的数据,在今年上半年,纯电动 MPV 和 SUV 产品成为增长的主流,而纯电轿车的增速低于整体增速。
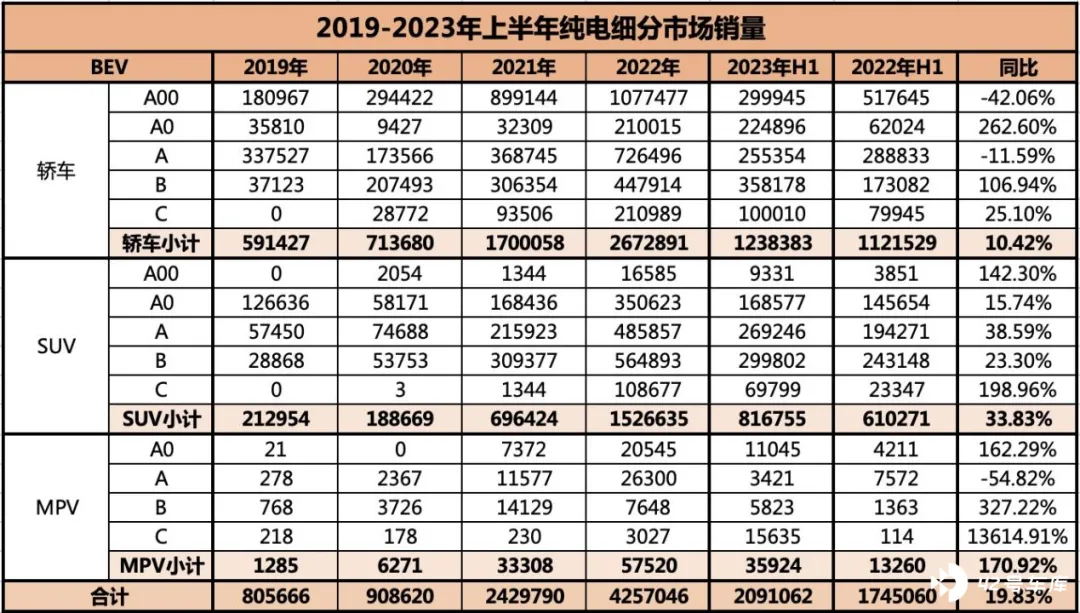
首先,A00 级市场在快速萎缩。在经历了 2021 年和 2022 年两年的销量狂飙之后,今年上半年这个级别的销量开始明显回落,同比下滑 42.06%。 以五菱宏光 MINI EV 为例上半年销量 12.16 万辆,同比下滑 38.2%,目前这个市场目前就是五菱、长安、吉利和奇瑞四个品牌所统治。随着第一波对 A00 级别有刚需的客户快速消化,新晋的新能源消费者显然对于空间和品质有着更高的追求。
第二,A 级轿车市场在迅速网约车化。 今年上半年 A 级纯电轿车的网约车占比已经接近 40%了,很多传统的主机厂都专门推出了网约车专用车型,比如北汽(EU 系列)、埃安(AION S 非 Plus 版本)、红旗(E-QM5)、比亚迪(秦 Pro EV),但 A 级纯电轿车的整体销量依旧同比下滑 11.59%。一方面,在 3-4 月随着网约车注册数量的快速增长,A 级纯电新能源轿车的销量也同步呈现了快速增长,但进入 6 月之后各地的主管部门开始发出「网约车饱和」的预警;另外一方面,受到 A 级燃油车和插混车型降价的影响,预计下半年的 A 级纯电网约车市场也将会有明显的波动。
第三,C 级纯电轿车在下半年会明显增长。 这个级别一直以来都是豪华品牌的主打核心产品,56E 一直是品牌销量的担当,自主品牌在 C 级轿车的新能源化方面目前只有蔚来 ET7 等少数的几款产品,总体来看还需要到下半年或者明年上半年,才能看到更多更具竞争力的产品推出。
今年上半年 SUV 和 MPV 承担了纯电车型的主要增长,由于 MPV 目前的市场容量太小,SUV 就成为了增长的主要驱动。但是我们也发现纯电 SUV 产品的主要增长在 20 万元以下的 A 级产品,30 万元以上纯电 SUV 似乎也有些吃力了。
2、30 万元以上的纯电车型卖不动了
2022 年下半年,在特斯拉 Model Y 的带动下,30 万级别的纯电车型渗透率节节走高,一度接近 20%的峰值。但进入 2023 年后随着特斯拉的降价,整个级别的纯电车型销量也在快速下滑。
在 30-40 万元价位区间,特斯拉拥有着超强的品牌号召力。Model Y 一款产品的销量占到了这个价位段销量的 30%。
第二名,极氪 001 销量 3.0 万辆,占比 4%;
第三名,宝马 i3 销量 2.2 万辆,占比 2.9%。
从这组数据可以看出,除了特斯拉以外这个价位段的纯电 SUV 还是大家都卖得不好,更不要说蔚来 ES6、ET5 和小鹏 G9 这样的新势力产品了。
售价 30 万元以上价位的车型,一方面需要转化来自对品牌高度认知的主流 BBA 用户;另外一方面,按照上半年这样内卷的程度,无论是零百加速、还是乘坐舒适度,对于大部分消费者而言都可以在 25 万元的级别享受到,为什么还要花更多的预算选择更贵的产品?
因此,我们会发现在售价 30 万以上的纯电车型无论是 SUV 还是轿车,销量第二的极氪 001 的月销就在 6000 辆的水平,第三、第四的宝马 i3 和 iX3 月均销量都是在 3500 辆左右的水平,不要说与 Model Y 比较了,就是与动辄月销破万的 BBA 燃油车 3 系、A4L 和 C 级相比,差距也是非常明显。
这背后还是消费者需求的变化。
3、消费者需求的变化
参考「跨越鸿沟」中所提出的模型,当渗透率突破 25%之后,市场开始从早期的「尝鲜用户」,跨越到主流的大众用户。
主流消费者的需求与尝鲜用户明显不同,更多的主流用于他们并不生活在一、二线城市,他们对于纯电车型的要求是「使用便捷」、「多场景可能」、「更高的保障性」。 目前的纯电车型严重依赖充电基础设施的布局和便捷性的,以最新在新疆发生的蔚来充电桩事件来看,纯电车型使用的便捷性(说走就走)和保障性(快速补能)还有待整体充电基础设施的提升,以及真 800V 高压平台来给出答案。
这里重点说一下「真 800V」高压平台,与部分车企所表述的「只要额定电压超过 550V 就算是高压平台」不太一样,真 800V 平台至少要求动力电池的额定电压不低于 650V,而不是对比 400V 通过 「矮子里拔出的将军」来「滥竽充数」。以上汽最近公布的 800V 碳化硅系统为例,除了系统的充电峰值充电功率标称可达 396kW 外,还可实现 475kW 的峰值功率,峰值扭矩 575Nm,峰值转速 21000rpm,同时也实现系统级的效率提升,目标是将每度电的行驶里程从目前的 7-7.5 公里提升到 9-9.5 公里。
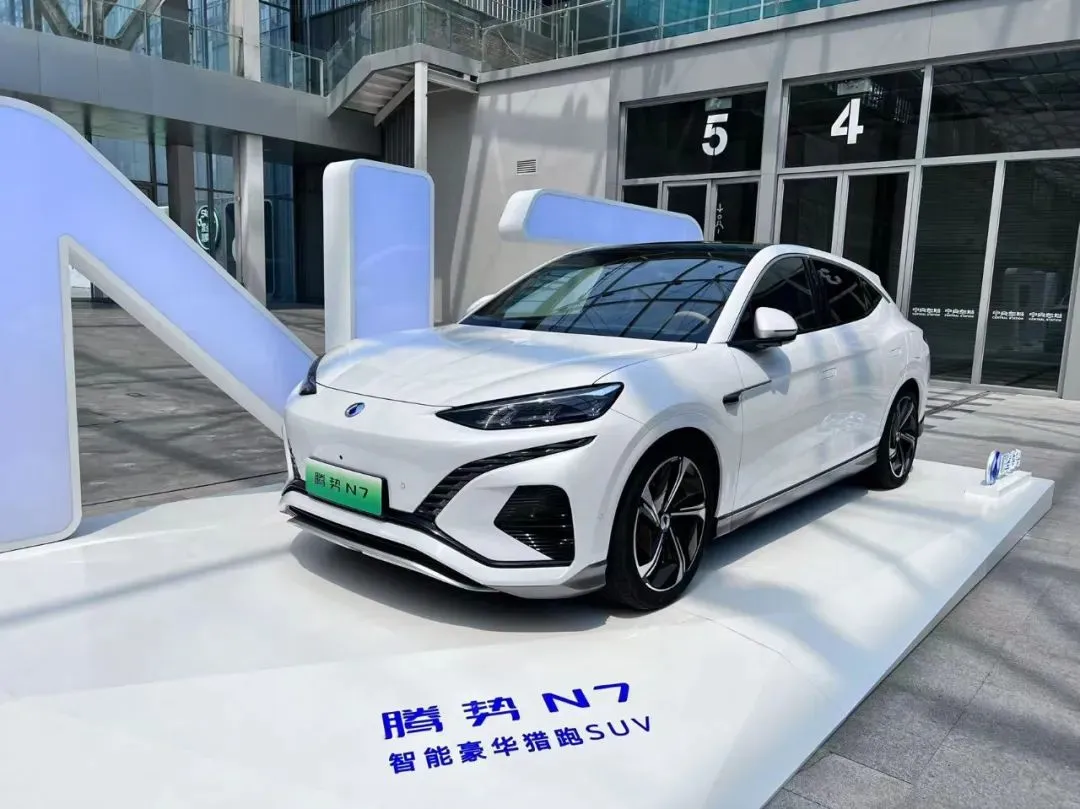
对于纯电车型而言,今年下半年的另外一个红利可能就是「智驾」了——从今年的 Q4 开始,「智驾」已经成为每一款售价 25 万元以上新能源车型上必不可少的一个重要功能。一方面,得益于头部新势力的「城市高阶辅助驾驶」从少量的城市开始逐步铺开,日常使用体验更好的「通勤模式」的逐步上线,让普通消费者也能够在更多的日常使用场景体验到;另外一方面,也有「大疆车载」这样的提供相对较低成本的「智驾」解决方案,可以让主机厂搭载到更多的车型之上。而且,目前智能驾驶已经不仅仅新势力在全力推进了,就连对智驾相对保守的比亚迪也在全新的 N7 上面搭载了激光雷达+高阶智驾的方案了,并且在今年 Q4 将会达到可用的状态。
当行业龙头也开始搭载「智驾」系统了,也正式标志着「智能驾驶」将会成为 2023 年底到 2024 年竞争的核心驱动力之一。
期待纯电爆款
整体新能源市场在经历了 2 年的翻倍式增长之后,增速也开始趋缓了,并且已经发生了一些结构上的变化—— 插混连续两年实现 100%以上的增长,增程路线也成为逆袭的黑马,唯独大家给予厚望的纯电领域,增长明显乏力。
一方面,从整体车型销量榜来看,只有 6 款新能源轿车进入轿车榜单前 20,只有 7 款新能源 SUV 车型进入 SUV 榜单前 20,只有 4 款新能源 MPV 车型进入 MPV 榜单前 15。
另一方面,从价格段的角度来看,在 10 万元以下和 30 万元以上的新能源渗透率高于平均增速,但在 10-20 万这个最主流的价格区间,新能源渗透率明显不足。 对于纯电车型而言,在广大的三、四、五线城市,大家对纯电的接受程度明显低于插混车型。
同时在 25 万以上价位还是缺少产品力足够优秀的爆款产品, 小鹏 G6 和蔚来 ET5 旅行版算是两个具有竞争力的产品,希望下半年我们能够看到更多的纯电爆款产品的出现。
最后大家不要忘了,来看下一篇插混和增程市场的半年总结。





