作者:陶烟烟
2023 年 Q2 财报摘要
◎ 营收为 50.6 亿元,同比下滑 32%,环比上升 25.5%;
◎ 净亏损为 28 亿元,同比增加 3.7%,环比增加 20%
◎ 汽车利润率为负 8.6%
◎ 现金储备规模为 337.4 亿元
三季度交付指引
◎ 预期交付量 3.9-4.1 万辆
◎ 预计收入将达 85~90 亿元
2023 年上半年
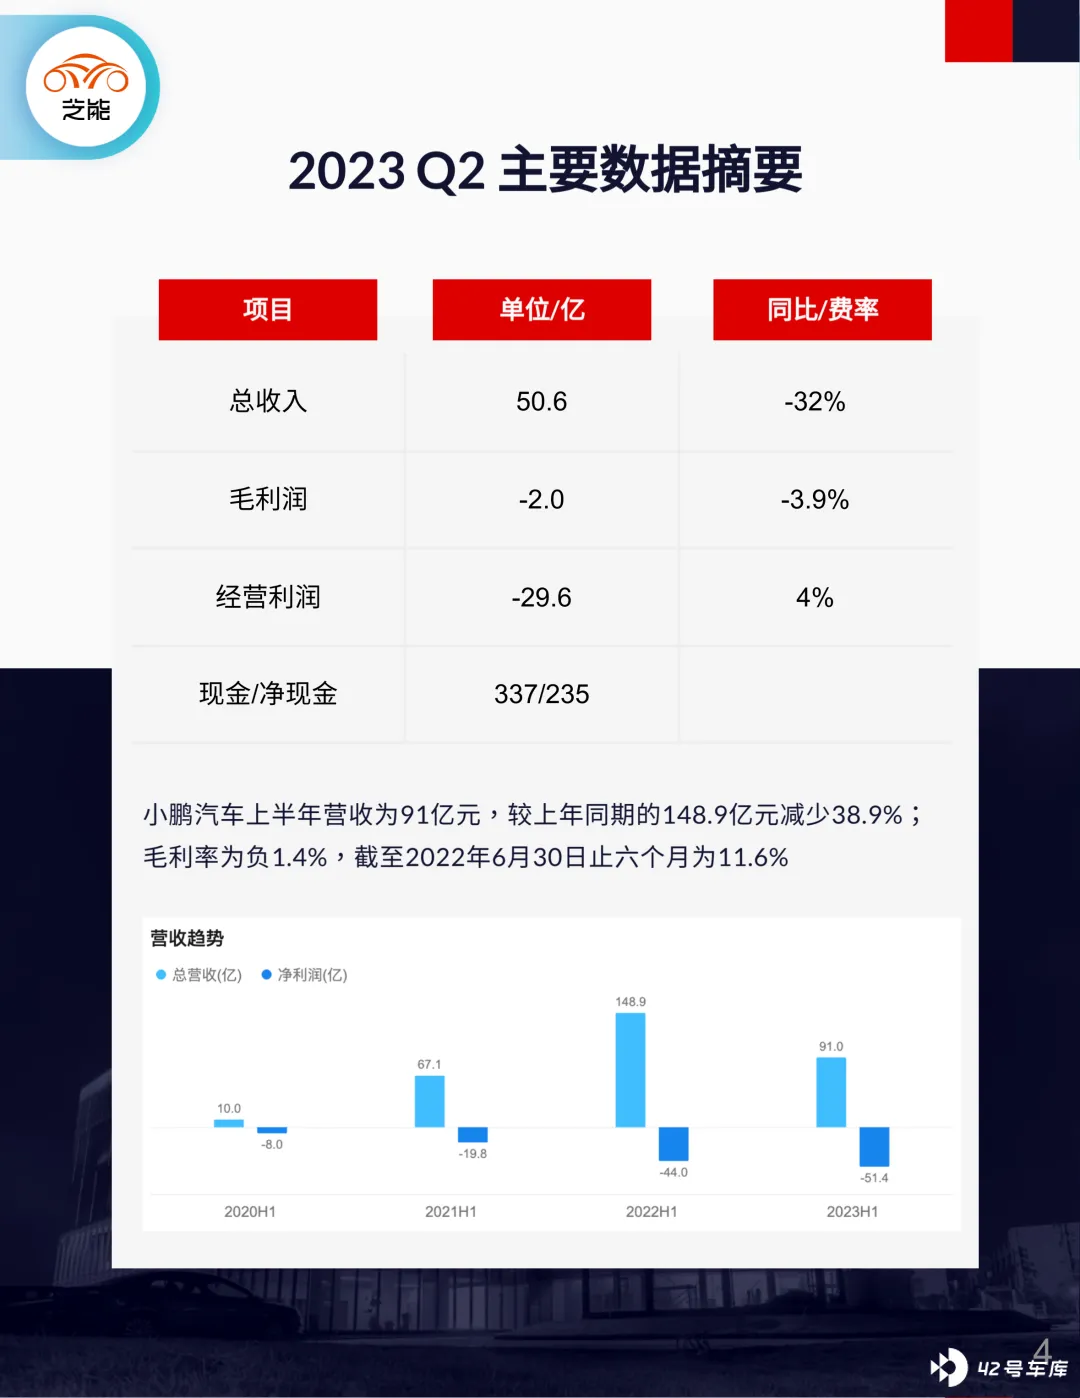
小鹏汽车上半年营收为 91 亿元,较上年同期的 148.9 亿元减少 38.9%;
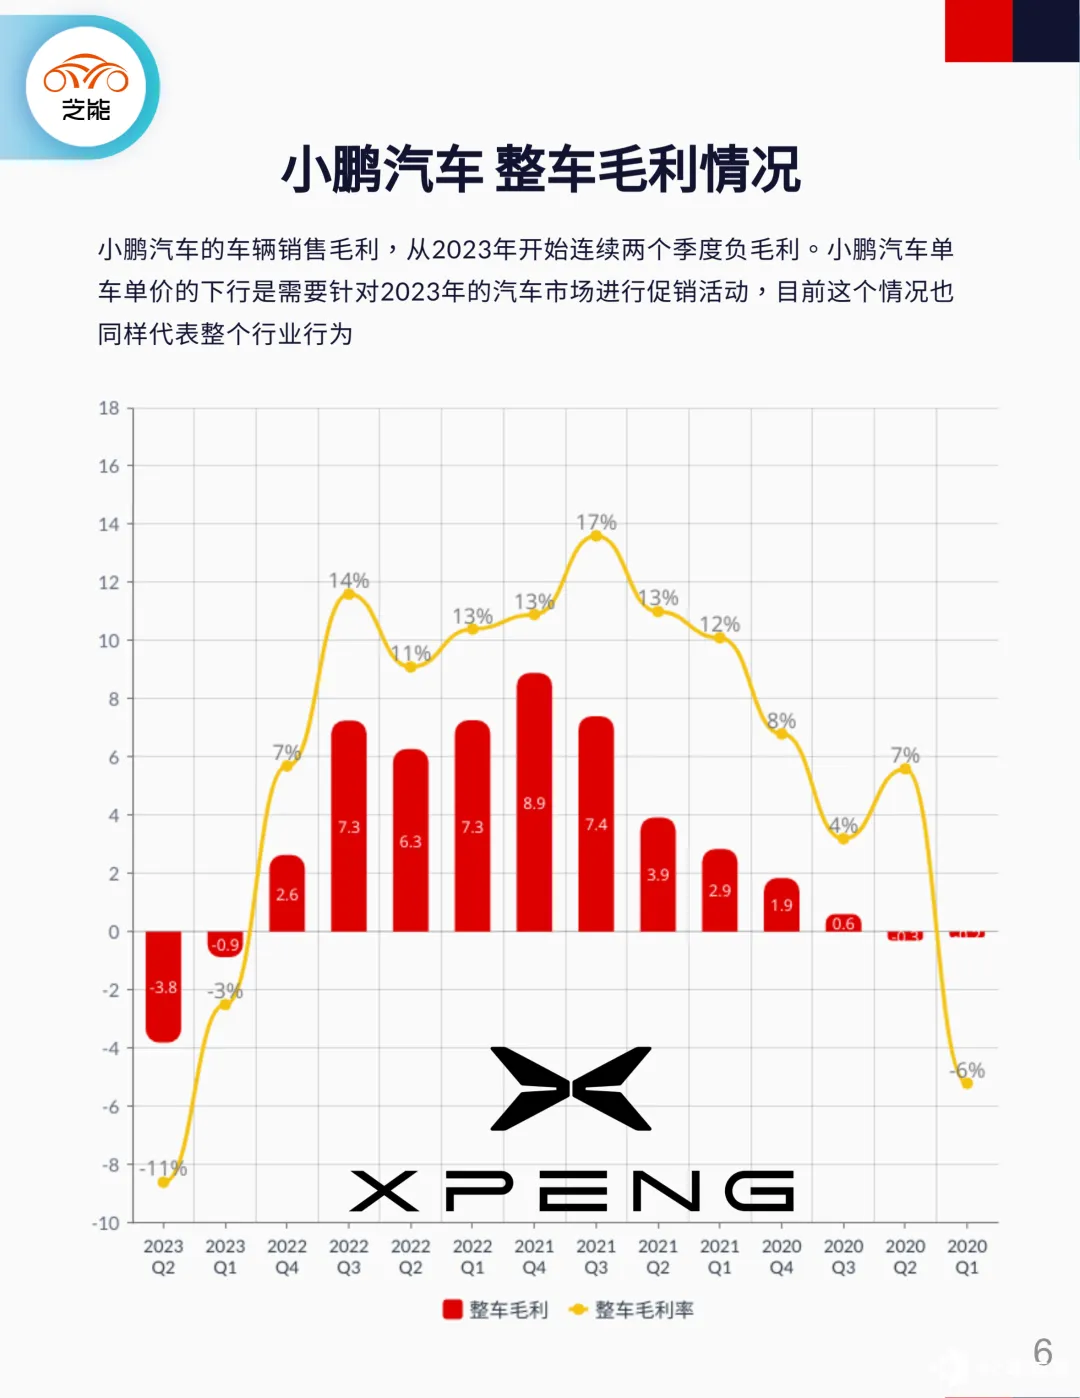
毛利率为负 1.4%,截至 2022 年 6 月 30 日止六个月为 11.6%。
核心问题
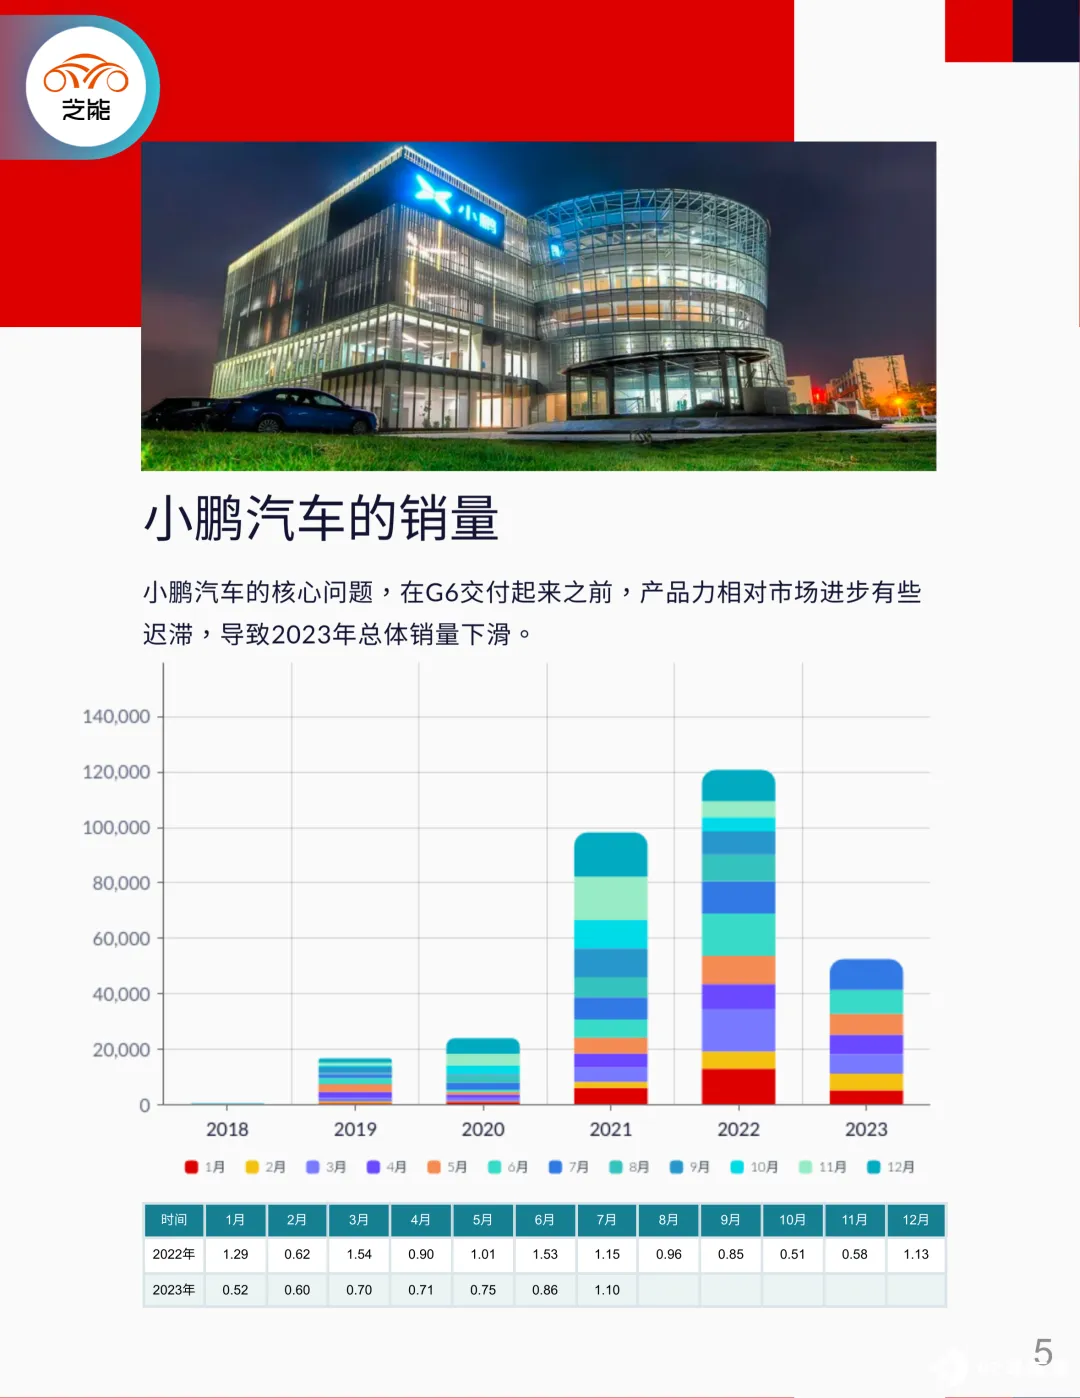
◎ 销量下滑 :小鹏汽车的核心问题,在 G6 交付起来之前,产品力相对市场进步有些迟滞,导致 2023 年总体销量下滑。
◎ 毛利下滑 :小鹏汽车的车辆销售毛利,从 2023 年开始连续两个季度负毛利。小鹏汽车单车单价的下行是需要针对 2023 年的汽车市场进行促销活动,目前这个情况也是整个行业行为的写照。
黎明前的黑暗
- 小鹏拥有稳健的现金储备,有足够的资金支持未来复苏。
- 工作有针对性,积极提升新款车型 G6 的产能,为未来业绩带来积极的预期。
- 预计第三季度的销量和营收将强劲,对 G6 和后续业务增长充满信心。
- 在最困难的第二季度,交付和营收与预期相符,公司的管理层扭转了市场表现
- 小鹏在费用控制方面表现良好,没有扩大研发和销售费用。
- 预计第三季度销量将强劲,特别是与 G6 产能相关的预期,可能会取得较高的销售数字。
展望和总结
何小鹏认为「随着我们死磕技术创新和全流程降本,我已经看到明确的路径和时间表,让我们很有信心 在最主流的 15 万级别推出全自动驾驶汽车 ,极大地推动智能化的全面普及。」
- G6 产能提升和交付目标
战略车型 G6 上市后成为爆款产品,小鹏正与供应商合作,全力提升 G6 产能,特别是 Max 版本。预计九月份 G6 交付量将显著提升,推动整体交付量突破 1.5 万。四季度预计 G6 单月交付量有望超过 1 万。四季度的目标是冲击月交付 2 万辆。
- 小鹏+大众的合作
小鹏汽车与大众的合作有助于缓解现金流压力,为公司开启了技术服务收费的高毛利盈利模式。合作包括基于 G9 平台的技术架构和 ADAS 智能驾驶,预计从 2024 年开始收取技术转让和服务费。
- 智能化研发计划
将成立公司级的"大智能"团队,由何小鹏本人直接领导,将统一规划智能辅助驾驶、智能座舱、电子电气架构等多项智能创新技术的发展业务。AI 将定义未来的汽车时代,软件定义汽车将成为历史,将在 10 月 24 日的科技日上公布智能化技术的最新成果和研发路线图。
- XNGP 自动驾驶系统
推出了不依赖高精地图的 XNGP 自动驾驶系统,预计 XNGP 将在年底落地 50 个城市,未来可能推出软件订阅的灵活付费方式。