

作者: 陶烟烟
到了 1 月,对中国动力电池行业在过去一年的表现进行综合梳理势在必行。
芝能将主要聚焦于 12 月和 2023 年整体,总结如下几个基本结论:
电池制造业的回归: 电池制造业在 2023 年明显回归制造业本质,主要原因是汽车和储能领域的需求对成本的高度敏感。 电池成本占比较高, 如果电池成本不快速降低,会制约了需求端的情况。实际上新能源整车企业目前连毛利都是负的了,对于电池端的利润压缩就非常明显。 「凭啥我亏本,你还赚大钱」, 这是车企领导的真实想法。
增长趋势回归: 2023 年动力电池行业的增长趋势呈现回归 40%左右的水平,相对于之前超过 100%的增长,这已经算是一个不错的成绩。 由于之前的中游和上游产能过度扩张,动力电池的增长就有点不够分的了,所以导致 24 年电池的价格战很惨烈,7 月份开始电池价格一下子跌落,产销两端的匹配仍需一段时间来实现。
未来展望: 对于 2024 年,整体来看,动力电池行业将迎来一个正常的增长阶段。随着新能源汽车渗透率的提升,对动力电池需求的直接增长将成为关键因素。电池行业呈现出一种趋缓的态势,行业正在进入一个更为成熟和可持续的发展阶段。

电池产销出口总览
1)12 月中国电池数据
12 月,中国动力和其他电池合计产量为 77.7GWh,环比下降 11.4%,但同比增长 48.1%。在这里进行拆分,大致可以得到动力电池大概在 62.2GWh 左右。
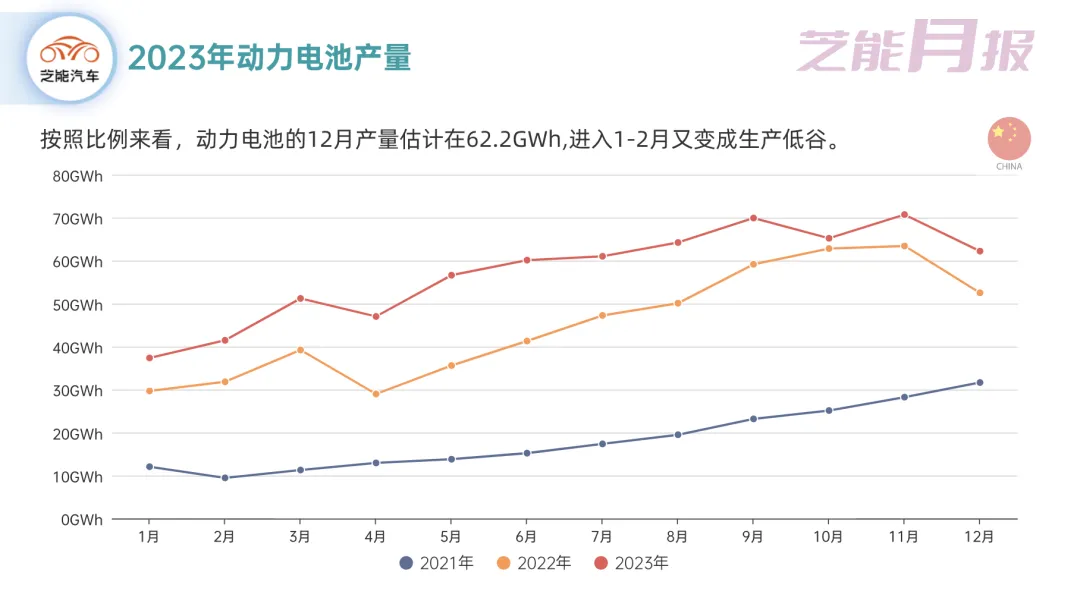
12 月,动力和其他电池合计销量为 90.1GWh,环比增长 7.1%,这里比产量更高,是一个去库存的阶段。
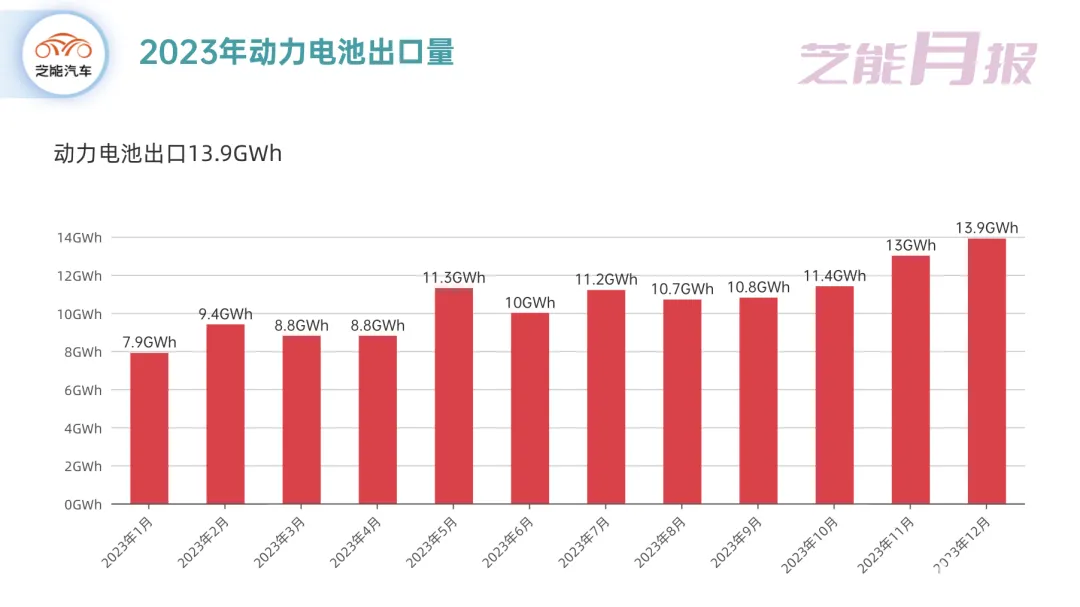
12 月,动力和其他电池合计出口 19.4GWh,环比增长 8.5%,占当月销量的 21.6% (已经超过 1/5 了) 。动力电池出口 13.9GWh,占比 71.6%,同比增长 48.4%。其他电池 (主要是储能和其他) 出口 5.5GWh,占比 28.4%。
12 月,动力电池装车量为 47.9GWh,同比增长 32.6%。
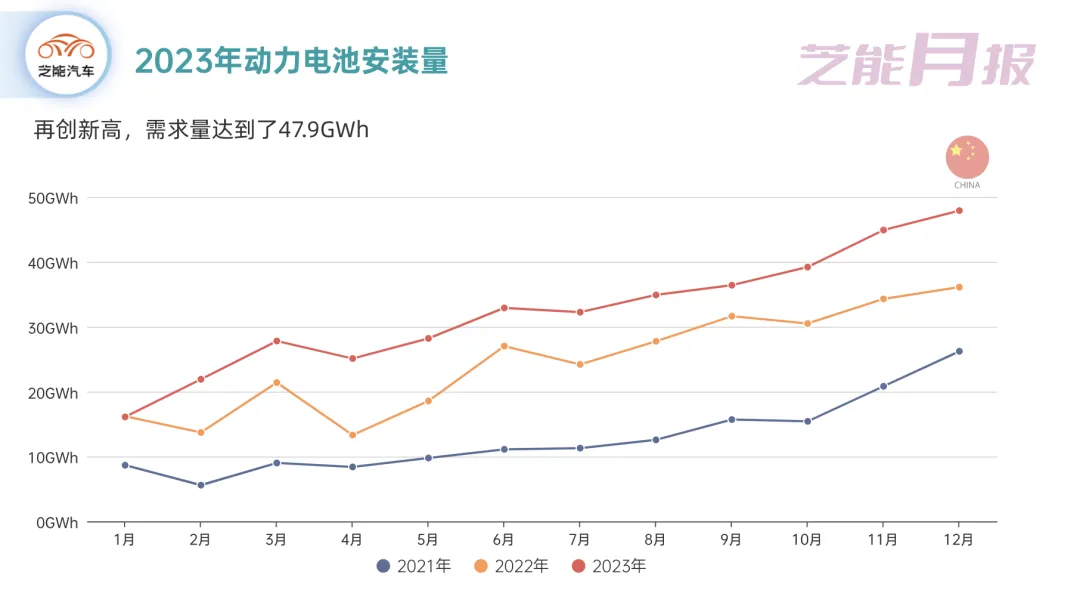
2)2023 年的数据
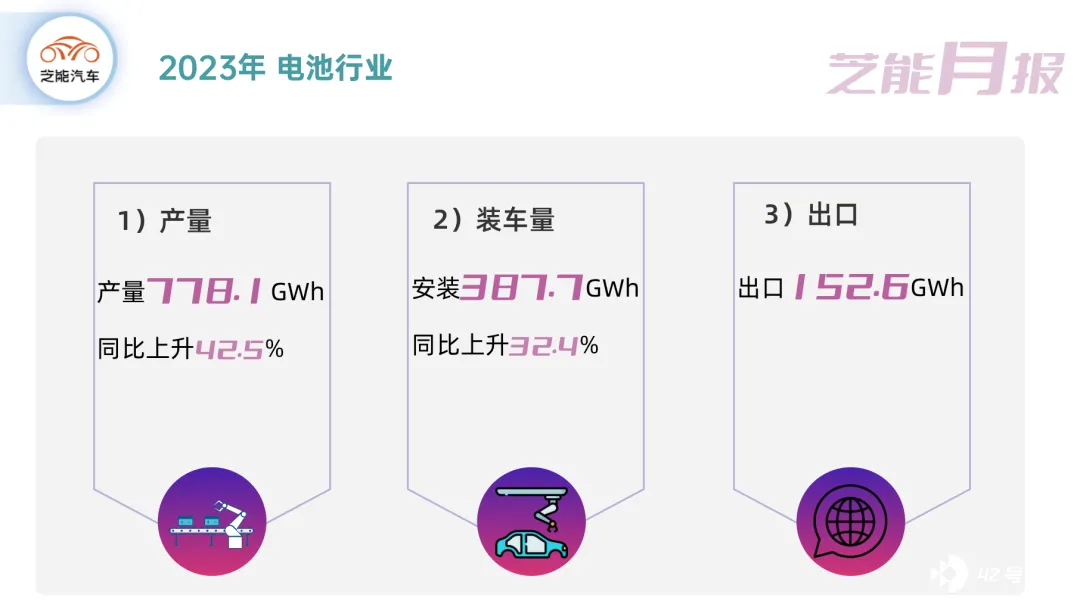
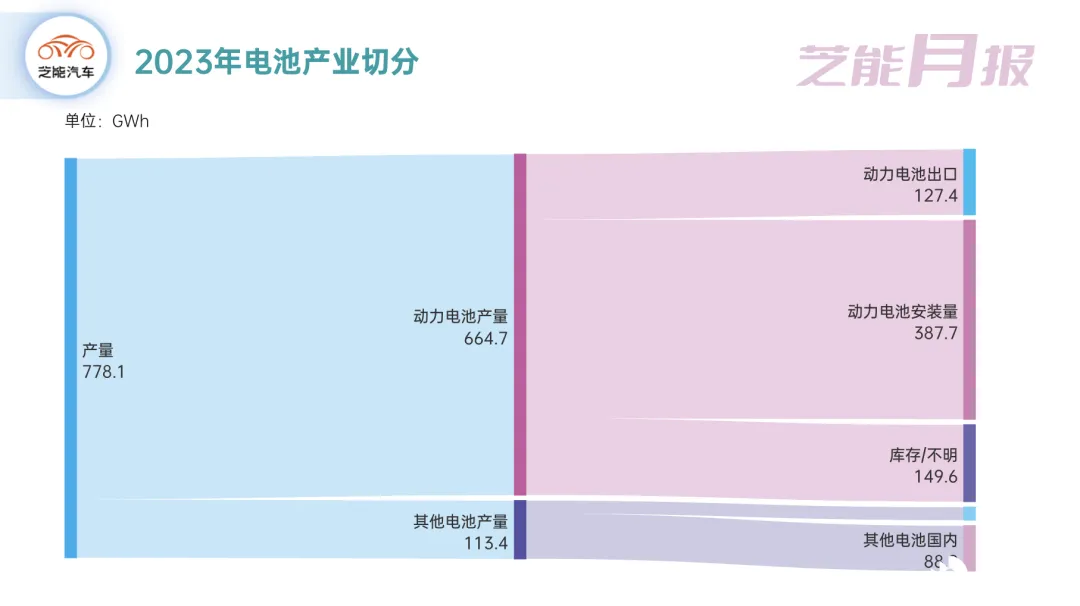
2023 年 1-12 月,中国电池累计产量达到 778.1GWh,同比增长 42.5%,按照销量的占比,推算下来动力电池为 664.7GWh
2023 年 1-12 月,累计销量为 729.7GWh,其中动力电池占比 84.5%,同比增长 32.4%。
2023 年 1-12 月,所有电池累计出口 152.6GWh,动力电池累计出口 127.4GWh
2023 年 1-12 月,累计装车量为 387.7GWh,同比增长 31.6%。
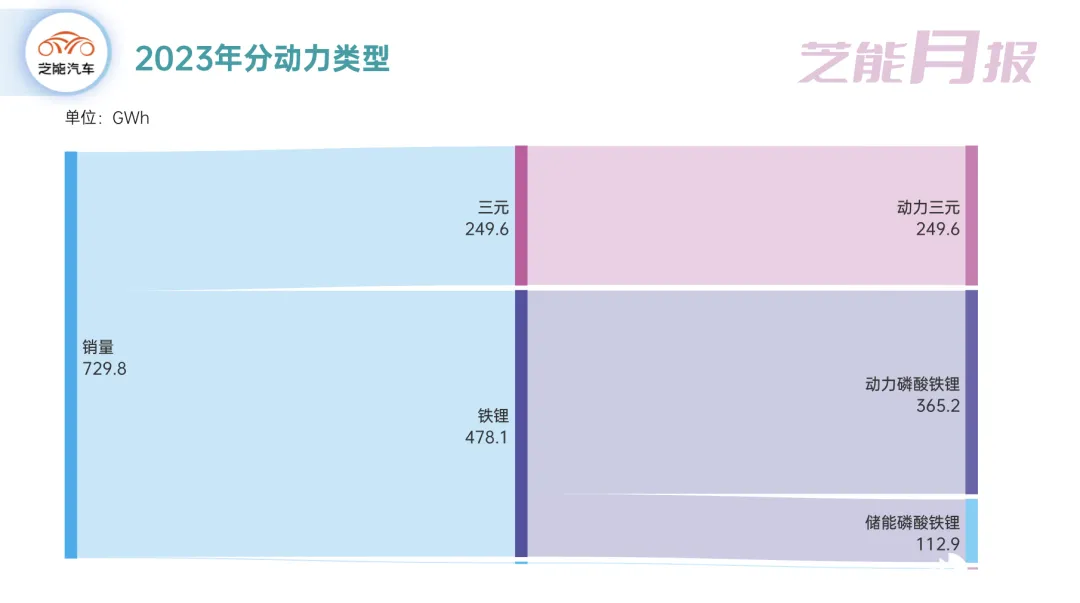
从三元和磷酸铁锂的差异来看
产 量: 三元 31.5%,磷酸铁锂 68.3%
装车量: 三元 34.5%,磷酸铁锂 65.3%

电池行业动态
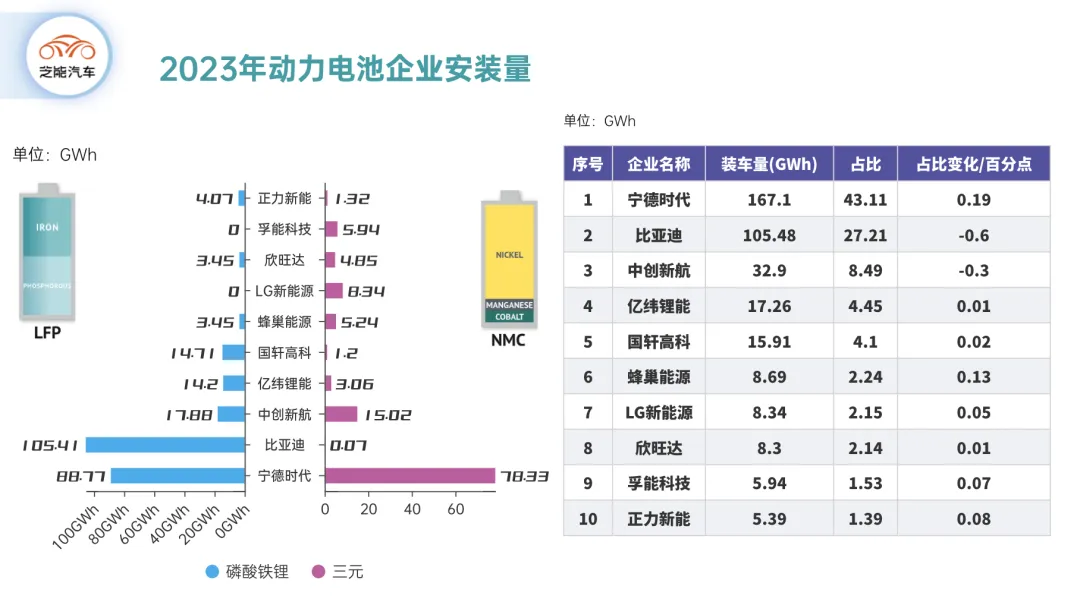
1-12 月,52 家动力电池企业实现装车配套,较去年同期减少 5 家,前 3 家、前 5 家、前 10 家动力电池企业动力电池装车量分别为 305.5GWh、338.6GWh 和 375.3GWh,占总装车量比分别为 78.8%、87.4%和 96.8%。
从供应商来看,宁德时代和比亚迪在国内的使用量遥遥领先,分别占比 41.11%和 27.21%。从这两家来看,比亚迪的磷酸铁锂带你吃超过了宁德的 88.77GWh,车端的需求决定了电池的使用。
第二梯队包含了中创新航 32.9GWh,亿纬锂能 17.26GWh,国轩高科 15.91GWh。
其他企业,都在 5-10GWh,还需要不断开拓需求。
行业未来展望
从以上数据看出,12 月的动力电池行业,总体趋势是比较好的,随着新能源汽车市场的不断发展和政策的支持,动力电池行业有望继续不断发展。动力企业竞争激烈,行业集中度逐步提高,中国电池行业的局面是不是还会有变化,我们继续观察。2023 年出口是亮点,成本领先下,中国电池行业具备全球竞争力!
2024 年目前来看,中性期待!






