

作者: 陶烟烟
在电动汽车崛起的时代,欧洲汽车零部件企业陷入了苦战,如同 2009 年底特律汽车企业危机带来的美国零部件企业大洗牌。 随着欧洲在电动汽车领域的落后,欧洲零部件企业也开启了一场令人胆寒的裁员风暴。 传统巨头采埃孚,博世和法雷奥相继宣布相当规模的裁员计划,核心的问题还是企业的负担很重,转型迫在眉急。
随着电动汽车的崭新时代来临,汽车零部件「老炮」们陷入了生死存亡的角逐。随着裁员的消息传遍欧洲汽车产业,一股深冬的冷风席卷整个汽车行业,预示着这场裁员潮可能还只是寒流中的序曲。当然随着传统汽车零部件企业进入深水区,欧洲的汽车企业转型还在进行时。

欧洲汽车零部件的裁员浪潮
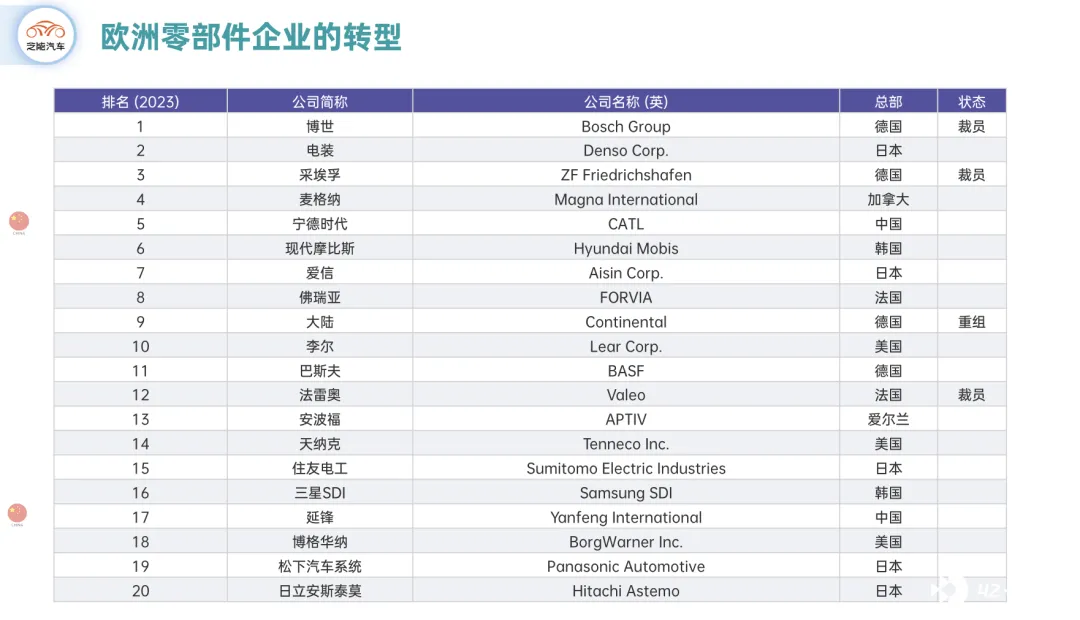
这次欧洲裁员和重组的企业,不是小角色。2022 年,汽车零部件供应商 Raeuchle (后被收购) 、 萨克森金属和塑料加工公司、 ETM 工程公司、德国 BBS、意大利 Spectra Premium 等等,德国线束莱尼等都是小角色。 这次受影响的是 2023TOP20 的企业,排名第一的博士、第三的采埃孚,排名第 12 的法雷奥,而大陆集团也面临重组和拆分。
- 采埃孚 (ZF Friedrichshafen AG): 宣布裁员人数:1.2 万人
电动化转型,适应汽车行业的变革趋势。
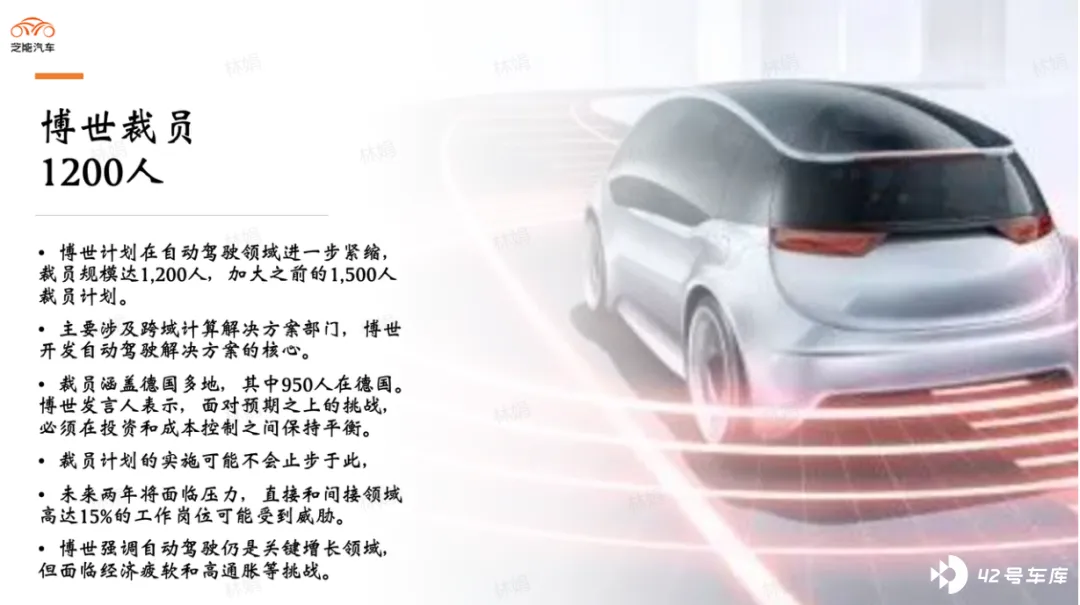
- 博世 (Bosch): 计划裁员人数:1200 人
裁员直接理由是全自动驾驶发展进度慢于预期,同时将裁员归因于经济疲软和高通胀。公司在官方声明中表示,经济疲软和高通胀是由能源和大宗商品成本 增加导致的。
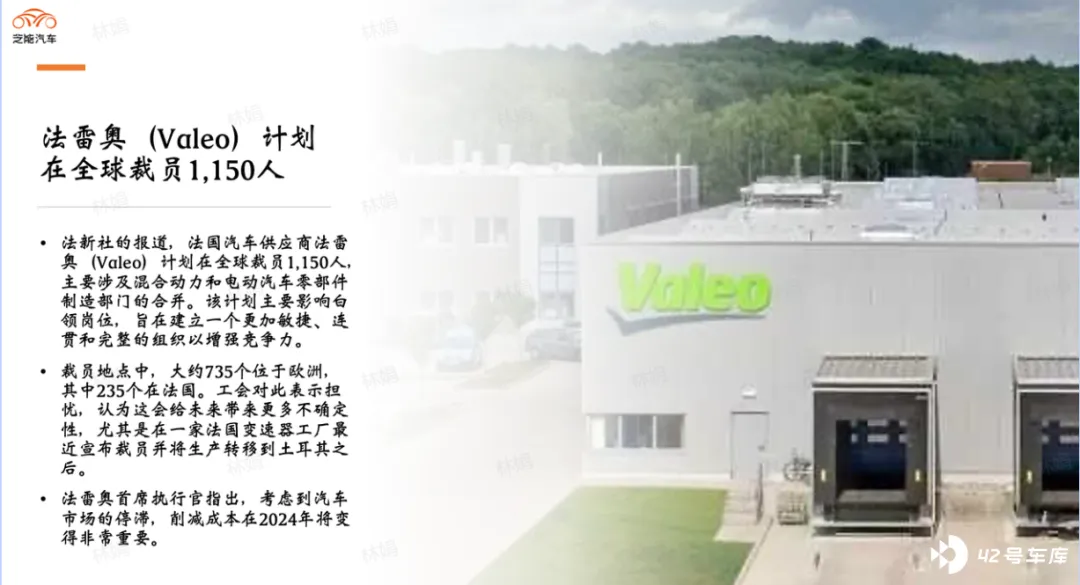
- 法雷奥 (Valeo): 宣布裁员人数: 1150 人
提高集团在汽车电气化背景下的竞争力和效率,希望通过建立一个更加灵活、连贯和完整的组织来加强竞争力。
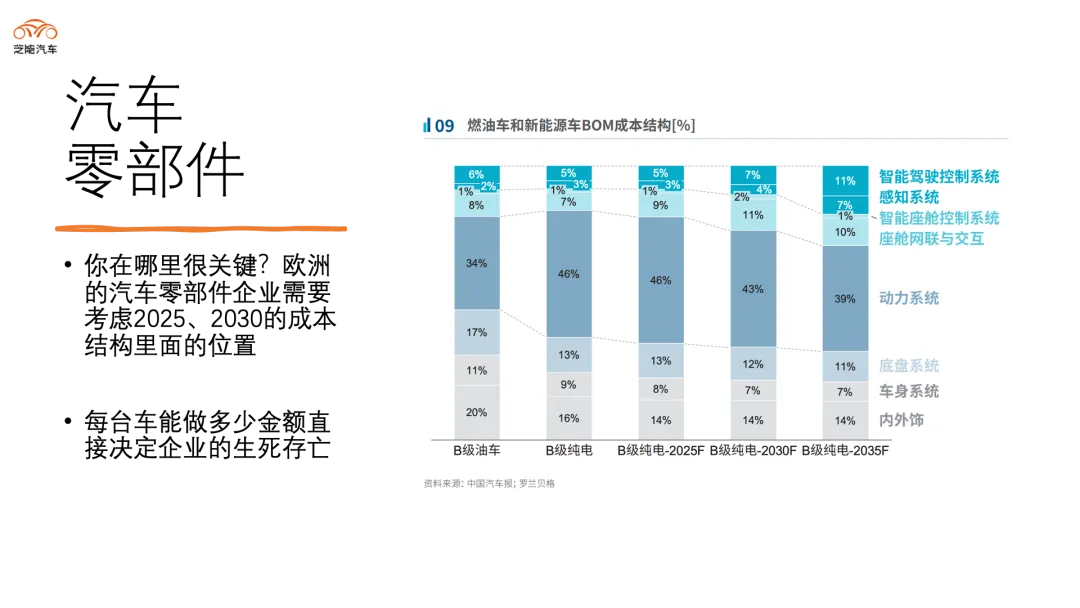
这些大的零部件企业,围绕燃油车布置了自己的护城河,随着新能源时代的到来,这些护城河被解体了。加上智能化的快速发展,让原来哪怕通用的汽车电子部件的公司都承受不住这个变化。传统汽车零部件供应商都正在经历电动化浪潮的压力,燃油车相关业务不再像过去那样独占鳌头,导致传统汽车零部件供应商的市场发展空间逐渐被压缩。
- 电动化转型压力大: 重组裁员的主要原因之是负担过重,你原有的人力结构和产品结构,后面不符合电动化转型的条件,腾笼换鸟你首先要有足够的地方。
- 经济形势和财务状况: 从未来几年来看,哪怕是现在企业财务状况相对较好,但整体经济形势不够乐观,零部件收入增长和成本,导致裁员成为应对降本的措施,来消除不确定性。
- 业务调整和组织架构变革: 应对电动汽车时代的挑战,业务调整和组织架构变革是必须的,博世顺应「软件定义汽车」趋势,法雷奥重点发力于电动汽车核心领域,以及采埃孚的事业部门整合等措施。
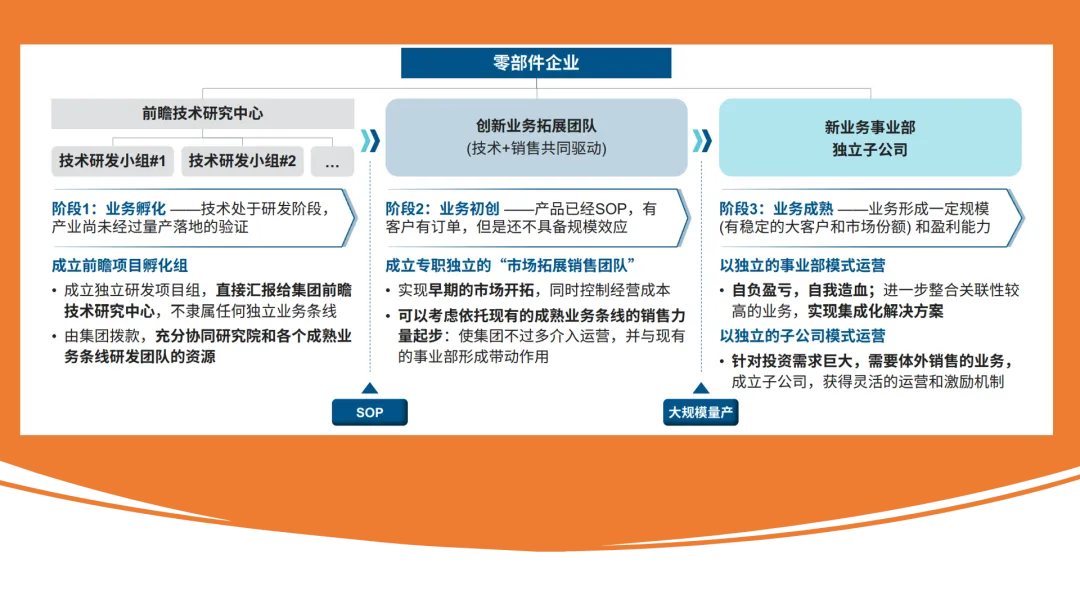
直白一些来说,传统零部件业务没有成长和孵化器,直接和中国零部件企业内卷的战斗状态打在了一起。这个压力是非常大的。
零部件企业的下一步
传统零部件巨头企业的优势逐渐被削弱,现在都在降本增效。
传统领域,如座椅和车灯,也在发生变革。新能源汽车推动座椅功能的升级,为座椅供应商提供了新的机会。虽然座椅市场一直以来集中度较高,但随着中国汽车自主品牌的崛起,座椅供应商在配套研发、成本控制和质量稳定等方面有了机遇。国企业通过技术突破、工艺和材料创新等方式,已经成功降低了部分零部件的生产成本,提升了产品的市场渗透率。比如在 23 年,中国零部件企业在空气悬架方面迎来突破。
中国汽车行业正迅速实现「全球化」,而零部件企业也需要跟随这一趋势。 随着中国汽车出口量的增加,零部件企业有机会扩大海外市场,提供更本地化的服务,零部件企业跟着国内整车企业出海,也具备对中国车企的配套服务和沟通方面。
- 供应链变革: 传统的汽车供应链结构正在发生变化,Tier 1 供应商数量下降,而新兴的 Tier 0.5 供应商崭露头角。 部分企业陷入「降级」困境,需要适应新的协作关系。
- 技术突破: 新技术的涌现,随着新的技术降本成了关简单。
- 极致降本: 通过技术突破和创新降本是目标,反正一句话中国零部件能接受的成本在全球来看是最低的
小结:24 年汽车产业的每个玩家都不容易,没谁日子好过的。






