

作者 | 崔秋阳
编辑 | 邱锴俊
电池厂商,需不需要技术?
十分需要。
随着新能源汽车渗透率与日俱增,消费者对于电池的质量也越来越看重,要想兼顾能量密度、安全性和补能效率,没有技术积累的厂商肯定是应付不来的。
电池厂商需不需要预测风口?
更需要。
当然,这里并不是指投机取巧,寄希望于自己研究的技术路线突然成为市场香饽饽,而是 指厂商认清市场需求,根据自己技术积累布局增量市场的能力。
那么,当前动力电池市场中,或者说新能源汽车市场中最大的增量市场是什么?
无疑是插混和超充车型。
而瑞浦兰钧在 2024 年北京车展上发布的新产品,就是要瞄准这两类市场射出的子弹。
布局插混、超充风口
先来看一组数字。
2023 年,国内市场新能源汽车渗透率为 31.6%,而在 4 月的前两周,这一数据已经上升到 50.4%。
其中, PHEV 车型在新能源汽车销量中的占比也一路从 27.8%,上升到如今的近 40%。
在瑞浦兰钧电芯产品总监刘微看来,这几组数据说明,国内消费者对于新能源汽车的接受程度正在不断变高,并且 倾向于 PHEV 车型的消费者也呈不断爬升的趋势。
结合此前中国科学院院士欧阳明高「插混车型份额将在 2030 年前不断爬升,甚至超过纯电车型」的判断,瑞浦兰钧没有理由不布局 PHEV 车型电池。
事实上,瑞浦兰钧很早就已经开始布局 PHEV 车型电池了,在过去两年就已经给五菱星光、荣威 D7、零跑 C11 等 PHEV(含增程式)车型量产供货。
中国汽车动力电池产业创新联盟数据显示, 在 2024 年一季度 PHEV 车型电池出货量排名中,瑞浦兰钧也以 0.93GWh 的装车量排名第六。
但是这样的排名肯定不够满足瑞浦兰钧的野心。想要争取更多市场份额, 瑞浦兰钧不光要推出更多插混电池产品,还要预测插混市场消费者和车企客户的未来需求。
比如,在超快充技术在纯电市场快速普及后,布局插混车型的车企,和购买插混车型的消费者对于充电时长的要求也会相应提高,那么为了避免需求无法被及时满足的情况出现, 瑞浦兰钧就有必要推出一款在充电效率上有较大提升的电芯产品。
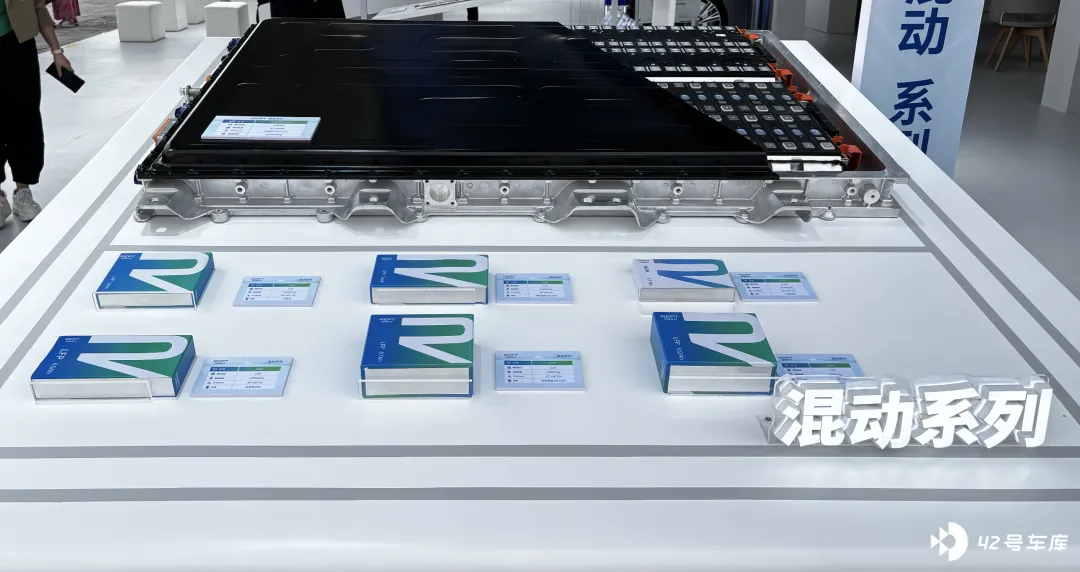
问顶电池 148、194 和 220 系列产品应运而生。刘微介绍称, 148 系列电池将应用于上一代 PHEV 车型以及油改电车型中,适用续航里程在 150-300 公里的车型;而后两者则适用于新一代 PHEV 车型,「以帮助解决车内空间痛点需求。」
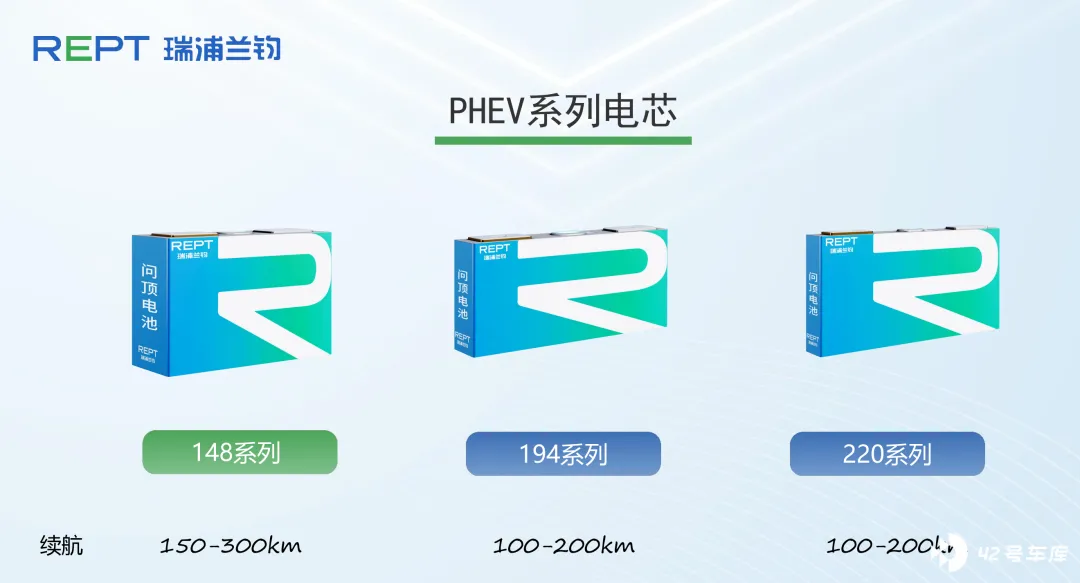
与此同时,这三款电池 10%-80% SOC 具备 3C-4C 充电倍率的水平,同样解决了混动车型对于快充的需求。同时, 该系列电池的能量密度也将达到 180Wh/kg,是比亚迪目前量产上车刀片电池的 1.21-1.28 倍。
而除了布局插混车型电池以外,超充电池也是瑞浦兰钧今年发力的重点之一。
曾有头部补能行业的高层领导表示,超充桩的拐点已来,原因便是「今年将有 60 多款超充车型上市。」甚至长城证券产业金融研究院还预测,到 2026 年 800V 高压超充车型销量就将占到新能源新车销量的一半。
超充电池无疑是一片蓝海。为了抓住这个市场机遇,瑞浦兰钧也推出了支持 4C 超充的 141Ah 磷酸铁锂电池,和支持 5C 超充的 155Ah 三元锂电池, 二者能量密度将分别达到 185Wh/kg 和 240Wh/kg。
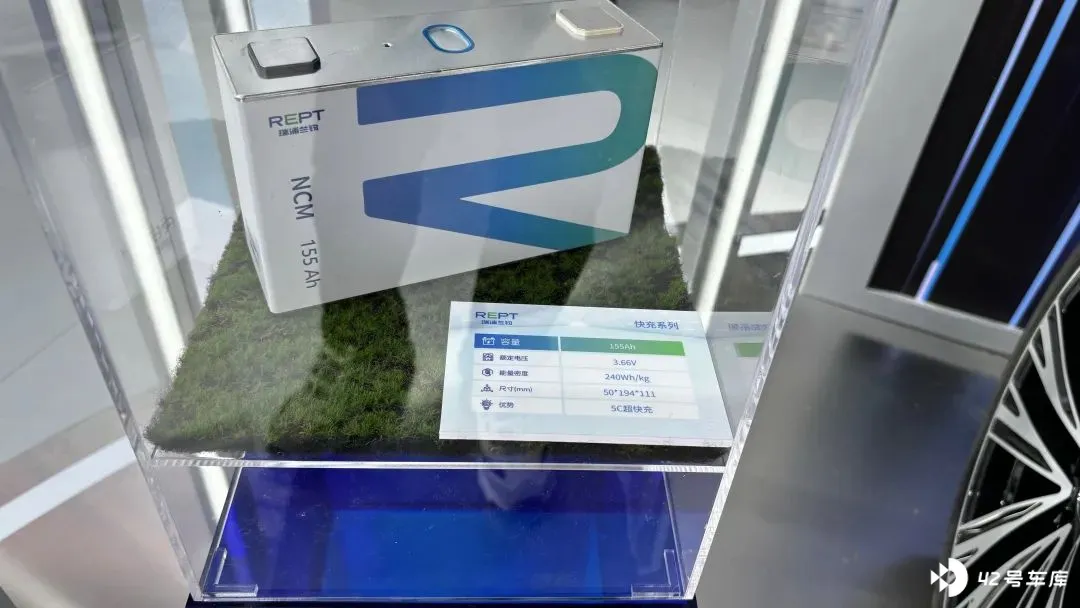
从充电倍率、能量密度上来讲,瑞浦兰钧的混动系列电池和超充系列电池在与行业前二厂商的竞争中是不落下风,甚至在某些方面略占优势。
究其原因,便是瑞浦兰钧的压箱底技术:问顶结构。
揭秘问顶结构
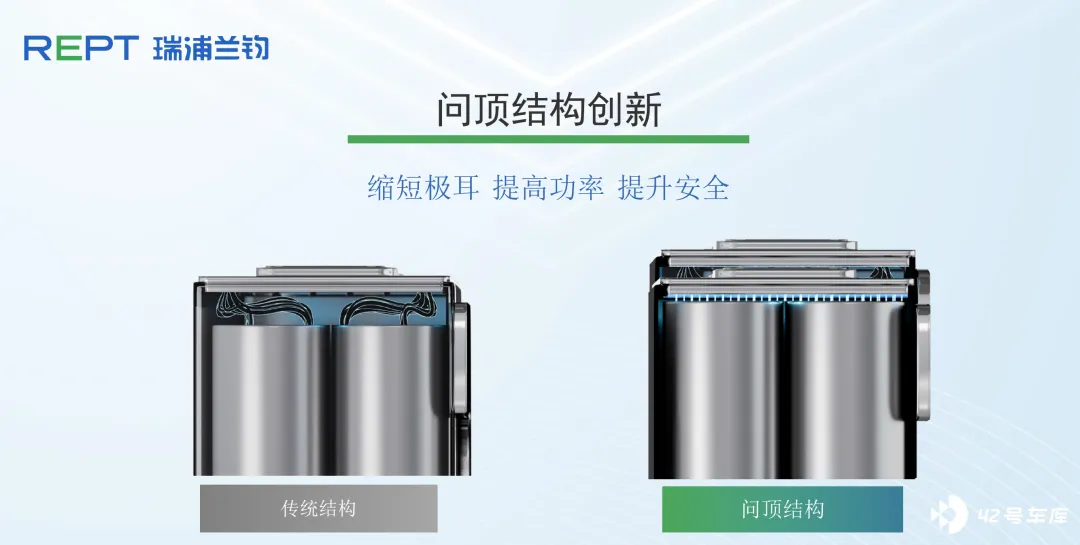
刘微解释称,问顶技术早在 2022 年 8 月份就已经被瑞浦兰钧首次提出,「我们把极耳焊接在转接片和顶盖之间,以此来节省出折极耳的空间,进而提升空间利用率。」
由于省去了极耳 U 型弯折的空间,不仅可以利用多出来的空间提升单个电芯的能量密度,还避免了由极耳过长带来的短路风险,在提升电池使用寿命和安全性的同时,还降低了整体成本。
在经过两年时间的工艺打磨后,刘微介绍称在采用问顶技术后, 单个电芯的极耳缩短了 50%,能量密度可以提升 5%-7%,功率提升 8%-10%。
并且,在这两年的时间里,瑞浦兰钧做的不只是打磨工艺直至其成熟而已。正如前文所述,需要解决的问题还有提供更高的充电倍率。
这就不是结构创新所能解决的了, 需要在化学维度上进行创新。
动力电池在进行充电时,就是正极释放锂离子,锂离子通过电解液穿过隔膜,嵌入负极;同时,从正极释放的电子也通过外电路达到负极,维持电化学平衡的过程。
所以,想要在 PHEV 电池快充、快放上做文章, 本质就是要提升锂离子在电池内部的自由度,降低锂离子运动过程中的阻力。
瑞浦兰钧的做法可以拆分成三方面,分别从正极、负极和电解液入手。
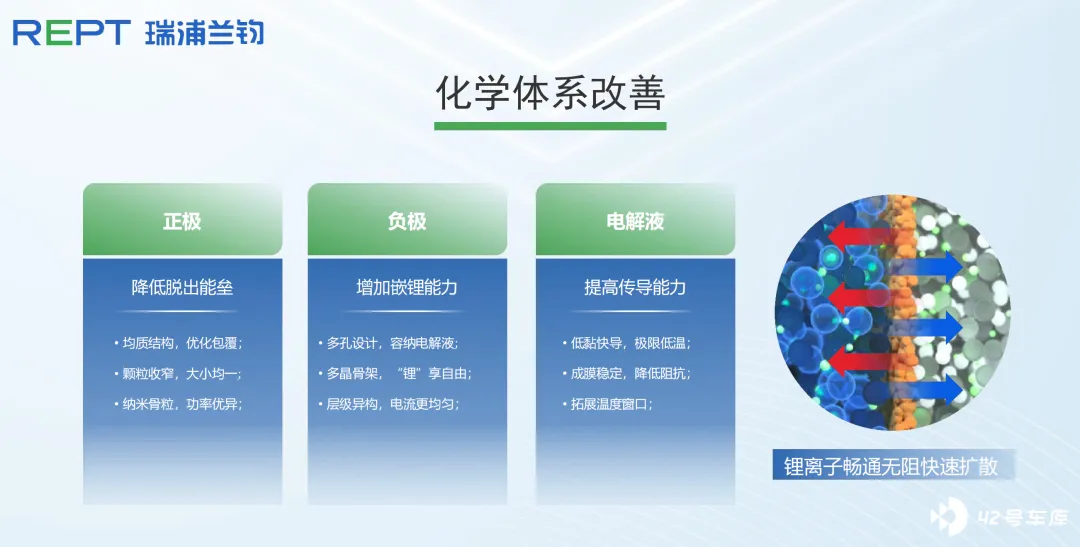
其中,刘微表示, 在正极方面,瑞浦兰钧采用了纳米骨粒和均质结构的设计, 对正极颗粒进行收窄,达到大小均匀的状态,最大程度降低正极放电,也就是锂离子从正极脱出的阻力。
针对负极,瑞浦兰钧的做法是增加其嵌锂能力,也就是接纳锂离子的能力。由于锂离子是通过电解液从正极通往负极,最重要的一步就是提高负极与电解液的接触面积, 为此问顶电池采用了负极多孔结构,来容纳更多电解液。
第二步,则是 负极采用多晶骨架,提高锂离子进入负极后扩散到内部的效率。 同时,为了避免析锂产生,瑞浦兰钧在负极还采用了多层异构的涂布,让负极极片上的电流更加均匀。
针对充放电过程中最重要的传播介质:电解液,瑞浦兰钧首先采用了低黏的设计, 相当于降低了锂离子在电解液中运动过程中的阻力,同时也进一步拓宽了电解液的工作温度窗口,兼顾了高温工况下的循环和低温工况下的功率。
简单来说,瑞浦兰钧的一系列做法就是 让锂离子从正极中脱离得更快,在电解液中传导得更快,在到达负极后进入、扩散得更快。
总而言之,针对总体结构上的创新,让问顶电池拥有了能够媲美宁德时代、比亚迪产品的能量密度。
而针对单个电芯正极、负极、电解液化学体系的创新,则让问顶电池可以提供业内一流的超快充体验,比如支持 3C-4C 倍率的 PHEV 系列电池,以及 10%-80%SOC 充电时间 10 分钟的 4C 磷酸铁锂电池,和 10-80% SOC 充电时长 8 分钟的 5C 三元锂电池。
海外市场或是最大增量
进行技术创新,布局风口产品之后,便是时候来聊一聊市场了。
目前,在推出 148、194 和 220 系列 PHEV 电池和 141Ah 磷酸铁锂、155Ah 三元锂超充电池后,加上此前 LFP-175、NCM-200、R300、R600 等产品, 瑞浦兰钧就已经完成了在新能源乘用车领域对纯电、增程、插混车型的全覆盖。
从官方放出来的客户车型来看,除了去年收获的荣威 D7、五菱星光、Smart 精灵 1、宝骏云朵等车型之外,今年还有 荣威 D5X,以及一家海外品牌纯电车型 已经确认将搭载瑞浦兰钧电池。
此外, 刘微还透露此次推出的 148、194 和 220 系列电池均已经收到多个车企的项目定点。
这其中的信息点,一个是证明瑞浦兰钧在 2024 年这个时刻一口气推出三款混动车型电池的部署,是正确的。另一方面, 适用于上一代混动车型以及油改电车型的 148 系列电池,很有可能将成为瑞浦兰钧进军海外的敲门砖。
不少欧洲老牌车企在向新能源转型的过程中,都会经历油改电平台的产品过渡期。
诸如奔驰、沃尔沃等头部车企都是如此。而欧洲还存在更多二线厂商,对于他们而言,油改电这条路大概率也是躲不过去的。
此时推出 148 系列产品,看似布局稍显落后,但 实际上如果能顺利拿下海外二线厂商油改电车型的项目定点,赢得主机厂信任,那么瑞浦兰钧很可能进而拿到该主机厂后续插混、纯电平台产品的项目定点。
并且,值得注意的是,瑞浦兰钧也早已在欧洲部署了制造基地、研发中心和营销中心,可以说是做足了万全准备。
万事俱备,只欠东风。至少从客户名单上来看,瑞浦兰钧已经收获了沃尔沃和斯特兰蒂斯的注意,接下来瑞浦兰钧还将拿下哪些海外主机厂的项目定点,我们拭目以待。







