作者: 山野
在过去的两年里,关于是否应该淘汰激光雷达的争论异常激烈。随着博世、特斯拉等行业巨头相继调整其激光雷达项目,一时间,「摒弃激光雷达」的论调充斥着整个市场。
然而,自 2023 年下半年起,激光雷达技术逐渐回暖,并且其热度持续上升。
激光雷达正在迈入中字头
激光雷达技术正逐步占据主导地位。
今年 2 月,在拉斯维加斯举办的 CES(美国消费电子展)上,车载激光雷达成为了一大亮点,尤其是来自中国的激光雷达企业,其在展会上的表现尤为引人注目。
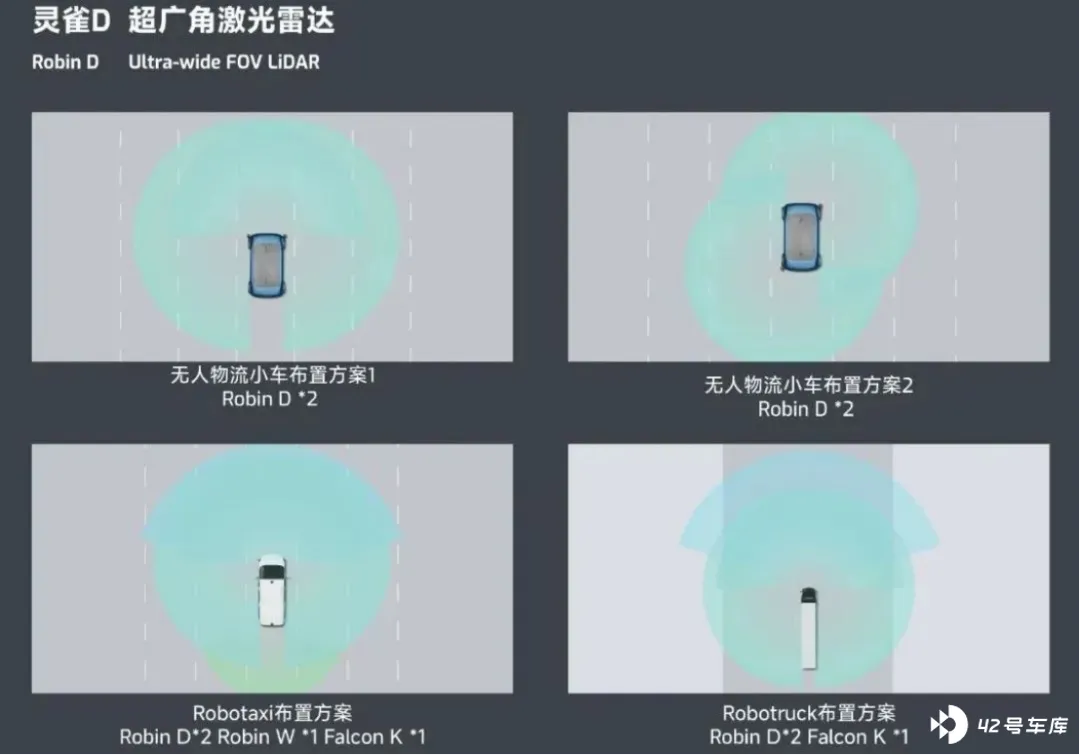
在这次展会上,速腾首次展示了基于 940 nm 波段的长距离激光雷达;禾赛科技推出了性能卓越的禾赛 AT512;图达通(SEYOND)发布了包括第三代图像级超远距主视雷达猎鹰 K3(Falcon K3)和超广角激光雷达灵雀 D(Robin D)在内的两款新产品。同时,探维科技、万集科技和一径科技等厂商也纷纷推出了各自的尖端产品。
在近两年,激光雷达常常与破产和裁员等负面新闻联系在一起,但实际上,国产汽车激光雷达已经在悄然之间占据了市场的高地,将许多国外企业远远甩在身后。
根据 Yole 的报告, 2023 年,中国的两大激光雷达领军企业 Hesai(禾赛)和 RoboSense(速腾聚创)迅速攀升至全球市场份额的前两位, 分别占据了 41%和 29%的市场份额,这两家公司共出货了 68%的激光雷达乘用车。
国内其他品牌如 Seyond(图达通)、Livox(览沃)、华为也分别占据了全球市场份额的 12%、4%和 1%,位列第三、第五和第六。相比之下,国外品牌如法国的 Valeo(法雷奥)仅位列第四,市场份额为 10%,而德国的 iBeo、美国的 Cepton、以色列的 Innoviz 等均落后于中国企业。
无论是从数量、产品成熟度,还是从量产的时间表来看,全球激光雷达市场无疑已经迎来了中国企业的时代。
「卷王」已正式开卷
在激光雷达领域,三家中国顶尖厂商—— 速腾聚创、禾赛科技和图达通 ——已经形成了稳固的市场地位。
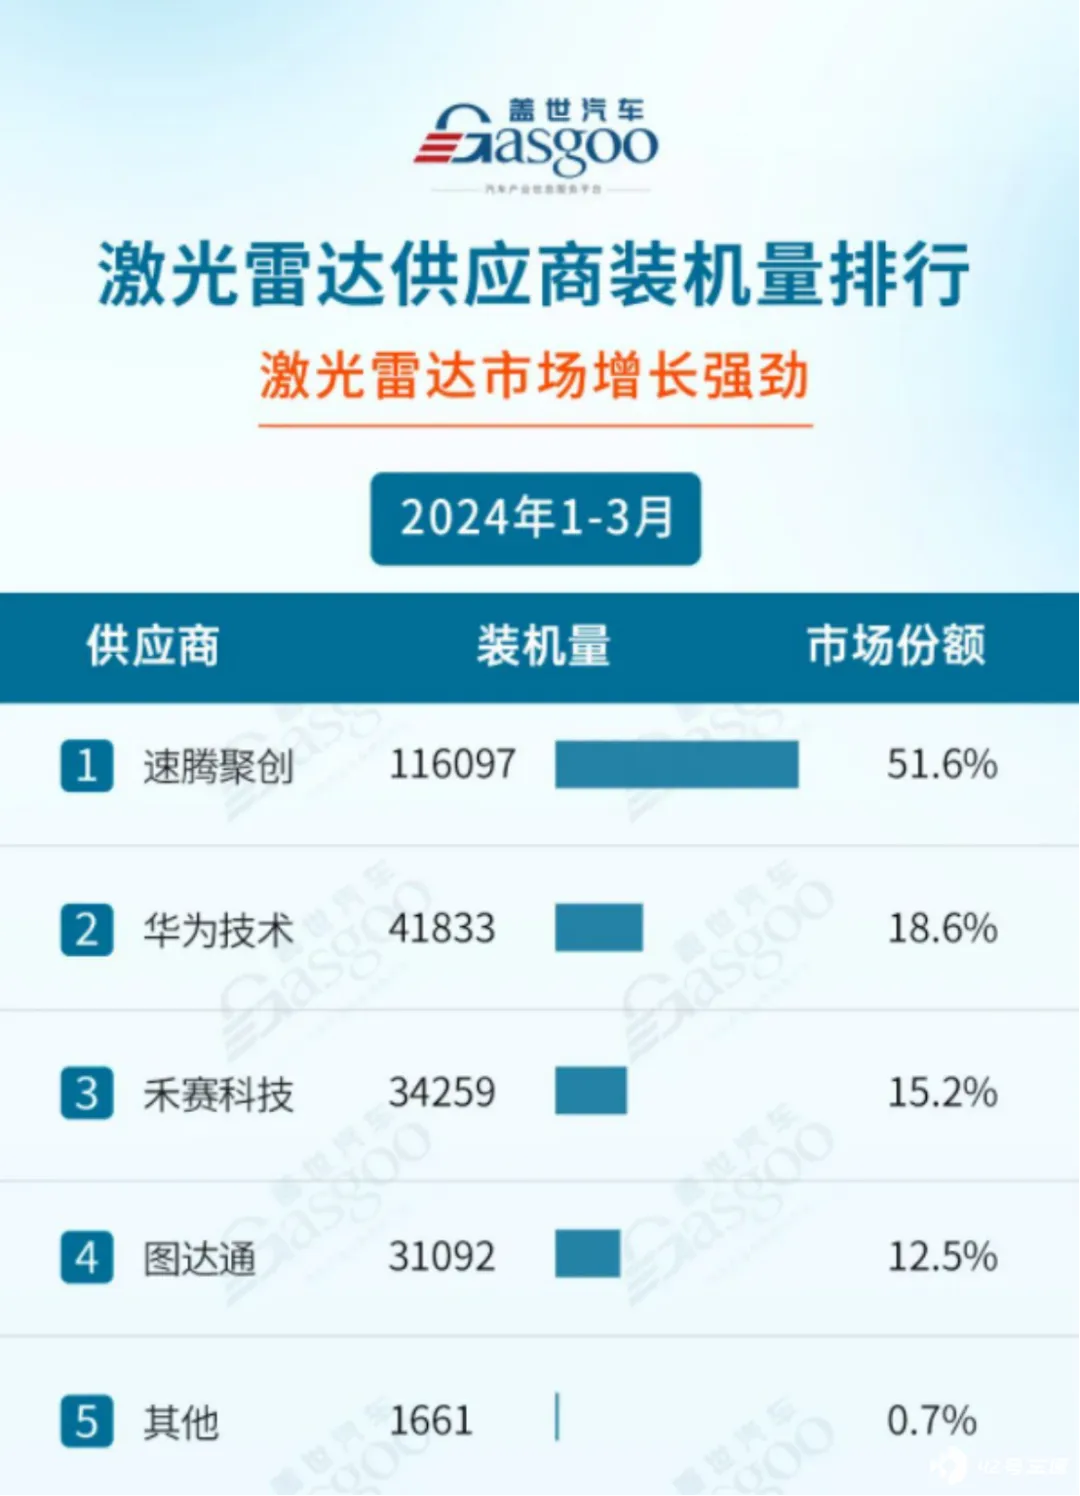
根据盖世汽车研究院的最新数据,2024 年第一季度,速腾聚创以 11.6 万台的装机量占据了 51.6% 的市场份额,位居榜首。紧随其后的是禾赛科技,装机量为 3.43 万台,市场份额达到 15.2% ,排名第三。图达通则以 3.1 万台的装机量位列第四,市场份额为 12.5% 。
通过与众多汽车企业的合作,速腾聚创、禾赛和图达通已经构成了激光雷达市场的「三驾马车」。特别是速腾聚创,以其强劲的增长势头在全球市场上保持领先,成为全球市值最高的激光雷达厂商。
速腾聚创(RoboSense)在 2024 年第一季度公布的财报中显示,激光雷达产品总销量约为 120,400 台,同比增长 457.4%,其中 ADAS 领域的激光雷达产品销量约为 116,200 台,同比增长 542.0%。基于市场需求的强劲增长和产品销量的提升,第一季度总收入达到约 3.6 亿元人民币,同比增长 149.1%。
另一家巨头企业禾赛科技在第一季度实现营收 3.6 亿元人民币,激光雷达总交付量达到 59,101 台,同比增长 69.7%,其中 ADAS 产品交付量为 52,462 台,同比增长 86.1%。
成立于 2016 年的图达通,在 2018 年随着首批产品的出货,获得了蔚来资本领投的 3000 万美元 A 轮融资,蔚来一直是图达通的主要客户。图达通已于 2023 年 8 月 10 日通过中国证监会 IPO 备案,目前正在赴美 IPO 的进程中,有望成为第三家在美国上市的中国激光雷达厂商。
除了这三家独角兽企业,其他公司也在积极发力。北醒光子、镭神智能等企业也是行业中的重要竞争者。同时,华为和大疆车载作为智能驾驶领域的新型 Tier1 企业,也在市场上引起了不小的震动。北醒在 3 月 29 日宣布获得广汽激光雷达定点,并与广汽零部件达成量产合作,这标志着北醒在量产进程中取得了重大进展,成功跻身为行业的重要参与者。
华为自 2016 年开始研发激光雷达产品,并于 2018 年正式进入汽车领域,其主要客户包括问界、阿维塔、极狐、智界、哪吒等。根据盖世汽车研究院的数据,2024 年第一季度华为以 4.18 万套装机量占据 18.6%的市场份额,位居第二。
2023 年 12 月 26 日,华为在问界 M9 发布会上发布了其自研的 192 线激光雷达, 192 线激光雷达具备 250 米的超远距精确识别能力,184 万点/秒的成像能力,垂直分辨率达 0.1°,雷达扫描频率为 20Hz 。这是目前业界量产的最高线数激光雷达,其强大的主动安全能力让人印象深刻。
种种迹象表明, 中国的激光雷达市场已经进入了激烈竞争的阶段,多家厂商正在为争夺行业领先地位而展开激烈的竞争。
降本与上量:千元机时代指日可待
在激光雷达市场的最新趋势中,中国国产车厂正成为主要推动力。
随着 2023 年城市 NOA(Navigation on Autopilot)的落地,城市辅助驾驶功能在越来越多的城市中得到应用,自动驾驶的场景也因此变得更加丰富。激光雷达作为关键的传感器技术,对于国内 L2+和 L3 级自动驾驶的实现至关重要。为了抢占智能驾驶竞争的新高地,众多主流汽车制造商纷纷推出搭载激光雷达的车型,导致 激光雷达的出货量在 2023 年全球范围内飙升至近 60 万台 。
然而,市场的热度背后也隐藏着挑战。尽管市场需求旺盛,激光雷达的市场渗透率却依旧不高,2023 年仅为 3% 。除了需要与纯视觉解决方案竞争之外,高昂的成本成为激光雷达普及的主要障碍。一颗激光雷达的价格往往在六七千元甚至上万元,这意味着其搭载的车型主要分布在 20 万元以上。因此,降低成本、提高效率成为激光雷达行业发展的关键。
近年来,随着规模效应和产业链的成熟,激光雷达的成本已经显著下降。例如,年初,禾赛科技发布的 AT512 激光雷达,性能相比十年前的 32 线机械旋转式激光雷达有了显著提升,但价格仅为其 1%。去年四月,镭神智能在上海车展上推出的 1550nm 激光雷达「终结者 1 号」,具有优异的性能,价格却仅为 3999 元。华为轮值董事长徐直军也在今年表示,华为期望未来将激光雷达的成本降至 200 美元。
随着成本的降低,搭载激光雷达的车型价格已经从 30 万元降至 20 万元,甚至更低。 例如,零跑 C10 等车型已经配备了激光雷达和高级辅助驾驶系统。
据 21 财经报道,主流激光雷达制造商与主机厂之间有年降协议,降价幅度约在 5%左右 。同时,行业内的企业不断通过优化光机结构设计、采用国产芯片替代进口芯片、从通用芯片转向专用芯片等手段来持续降低成本。许多专家预测,未来 5 年内激光雷达的成本有可能降至千元每台。
价格的下降自然带动了销量的增长。 今年,华为、小鹏、理想、极越等品牌已经明确表示,他们将力争在全国范围内广泛应用城市 NOA。高工智能汽车研究院预测,2024 年激光雷达的上车量将超过 97.59 万辆,2025 年将突破 175 万辆。
在汽车工业的大变革中,上半场是电动化,下半场则是智能化。中国本土激光雷达公司的商业化转折点可能已经近在眼前。
- End -