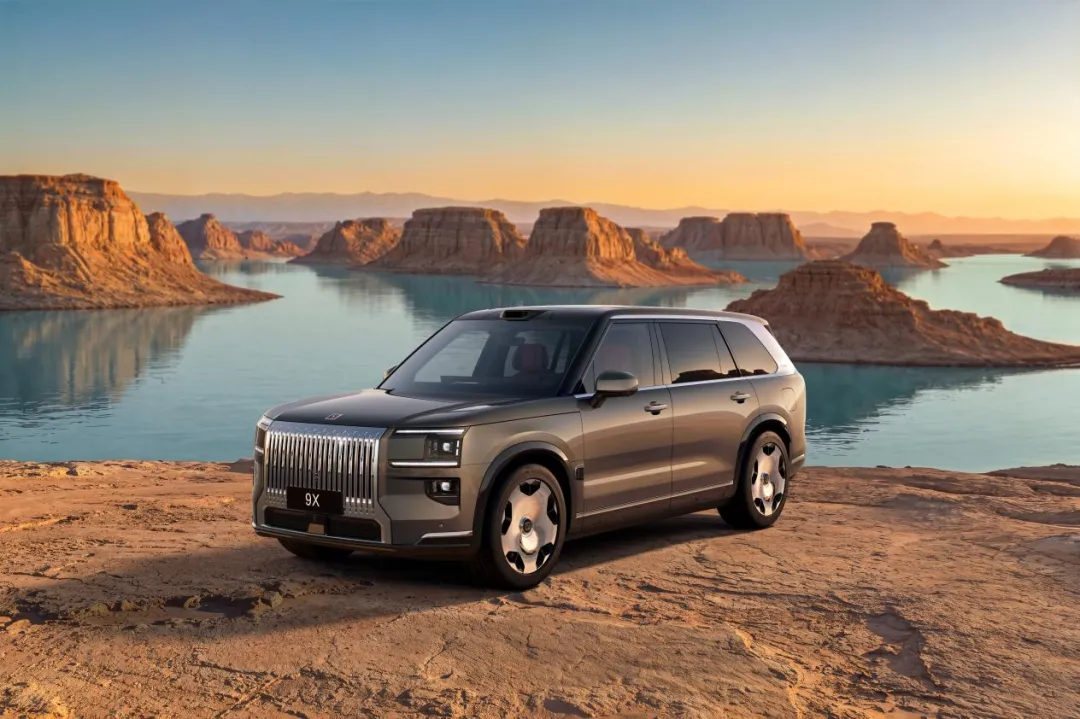
从成立到上市,小鹏用了 6 年,理想用了 5 年,蔚来用了 4 年,而极氪用的时间是 3 年。
发展速度快,已经成为了极氪的标志性特点。当蔚小理已经有了一定的市场声量时,极氪才刚刚入局。虽然起步较晚,但极氪还是快速赢得了市场的青睐。
根据官方数据,2021 - 2023 年,极氪的销量分别为 5,808 辆、71,941 辆、118,685 辆,汽车销售收入分别为 15.44 亿元、196.71 亿元、339.12 亿元。
进入今年之后,极氪 007 开启交付、全新极氪 001 上市后热销,虽然面对小米等对手的全方位夹击,但极氪仍然扛住了激烈的竞争,创造了季度销量新高。
昨天,极氪在美股上市一个月后,交出了首份季报。整体来看,这场「首秀」体现出了极氪的潜力和活力,但也存在持续亏损的隐忧。
财务数据
来看财报的具体数据:
- 一季度营收 147.37 亿元,同比增长 71%,环比下降 9.9%;
- 整车销售收入 81.74 亿元,同比增长 73%,环比下降 22.8%;
- 毛利率 11.8%,去年同期为 7.9%,去年四季度为 14.2%;
- 单车毛利率 14%,去年同期为 10.1%,去年四季度为 15.3%;
- 三电业务、研发和其他服务实现收入 65.63 亿元,同比增长 68%,环比增长 13.8%;
- 研发投入 19.25 亿元,同比增长 6.7%,环比下降 39.1%,累计研发投入 189 亿元;
- 今年一季度的极氪净亏损 20.221 亿元,同比缩小 18.0%,环比缩小 31.2%。
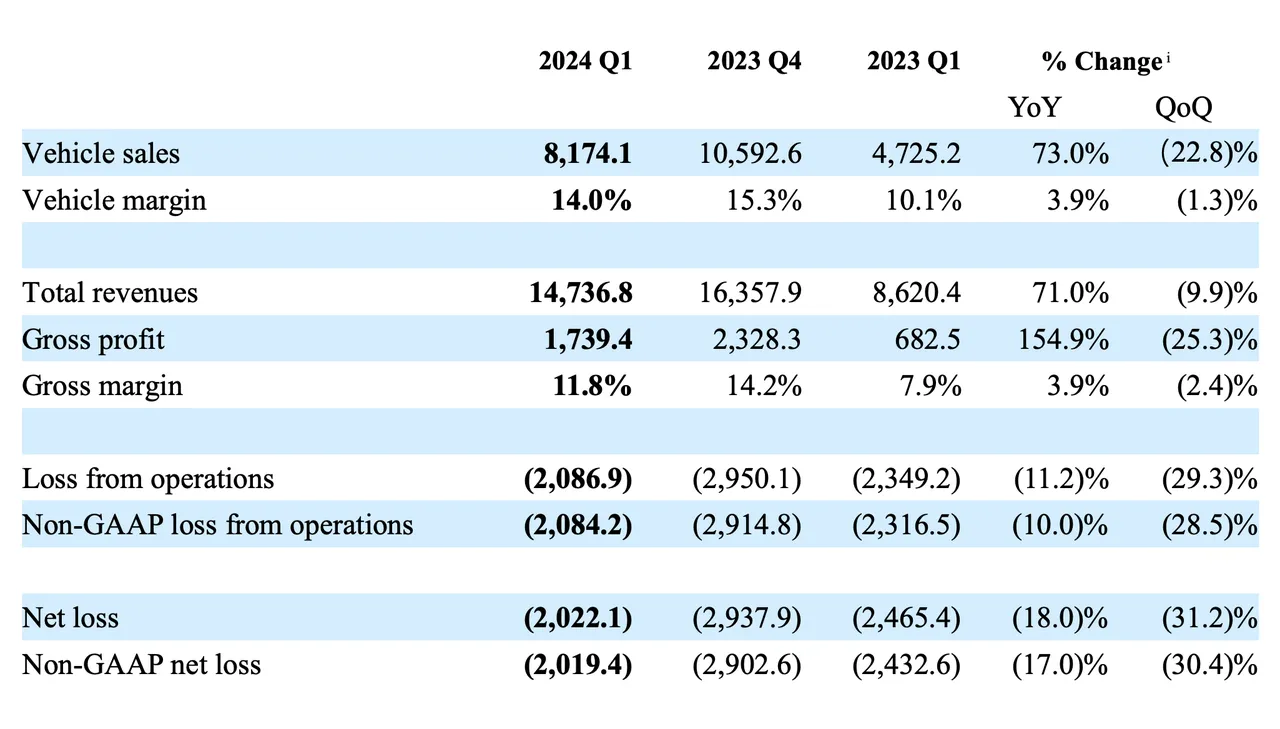
从这份财报数据来看,极氪一季度的营收和毛利同比都有了较大幅度的提升,但环比有所下降。极氪方面的解释是,毛利的同比增长主要归因于整车利润率的提升,环比下降主要是由于整车利润率下降,以及毛利率较低的电池和其他零部件销售收入百分比的增加。
对于营收的环比下降,极氪的解释是,季节性因素影响了交付量,极氪 007 的上市也导致了平均售价下降。
虽然营收和汽车毛利出现环比下降,但相比同期理想的 20.6%,小鹏的 12.9%,蔚来的 4.9%,零跑的 - 1.4%,极氪 14% 的单车毛利率在新势力上市公司中排到了第二位。
总体来看,营收增加、亏损缩窄、销量交付量双双增长,作为上市最快的汽车新势力,极氪交出的首份成绩单可以说是一个不错的表现。
对于极氪一季度的表现,极氪的 CEO 安聪慧表示:「2024 年第一季度的运营和财务表现都非常出色。交付量创下季度新高,推动我们朝着全年 23 万辆的目标前进,我们将继续推动智能和自主技术的边界,构建我们的超快充生态系统并扩展我们的渠道服务。鉴于这些优势以及我们从母公司吉利集团获得的战略优势和协同效应,ZEEKR 处于有利地位,可以推动可持续的全球增长。」
23 万的年销量目标能实现吗?
今年以来,极氪在残酷的价格战和小米 SU7 等强有力的竞品冲击下,月销量也一直稳定在 1 万辆以上,并冲击 2 万:
- 2024 年一季度,极氪同比销量翻番,达到 33,059 台;
- 1 - 5 月,极氪共交付 67,764 台,同比增长 112%。其中,5 月极氪交付 18,616 台,同比大增 115%,创单月交付历史新高。截至 5 月底,极氪累计交付超 26 万台。
不过,按照目前的销量情况,极氪要想完成「2024 年销售 23 万辆」的目标,意味着接下来每个月至少卖出 2.3 万辆车。显然,对于极氪来说,这是一个压力不小的任务。
为了完成这个任务,极氪在多个方面同时发力。
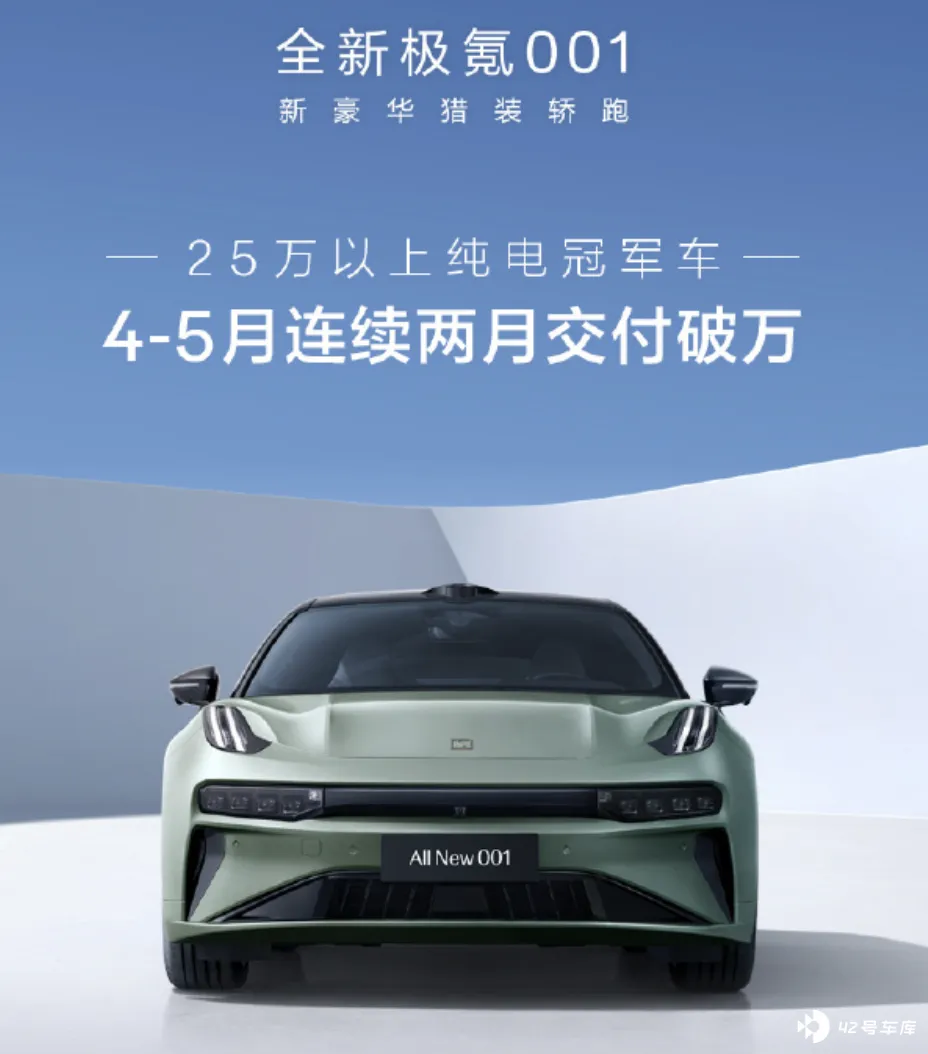
首先是在产品上,极氪 001 和 007 均有不错的市场表现,特别是极氪 001。今年 2 月底,全新极氪 001 正式上市,首月累计大定突破 3 万台,4 月的销量则来到了 11,729 辆,成为极氪产品阵营的销量担当。
当然,极氪不会把宝全押在现有的两款能走量的车型上。
今年,极氪正在不断加快产品推出速度,从 1 月开启交付的极氪 007,到 2 月底上市的全新极氪 001, 再到 4 月上市的 MPV 极氪 009 光辉,以及最新亮相的基于浩瀚 - M 架构打造的极氪 MIX,极氪目前的车型已经覆盖了多个细分市场。
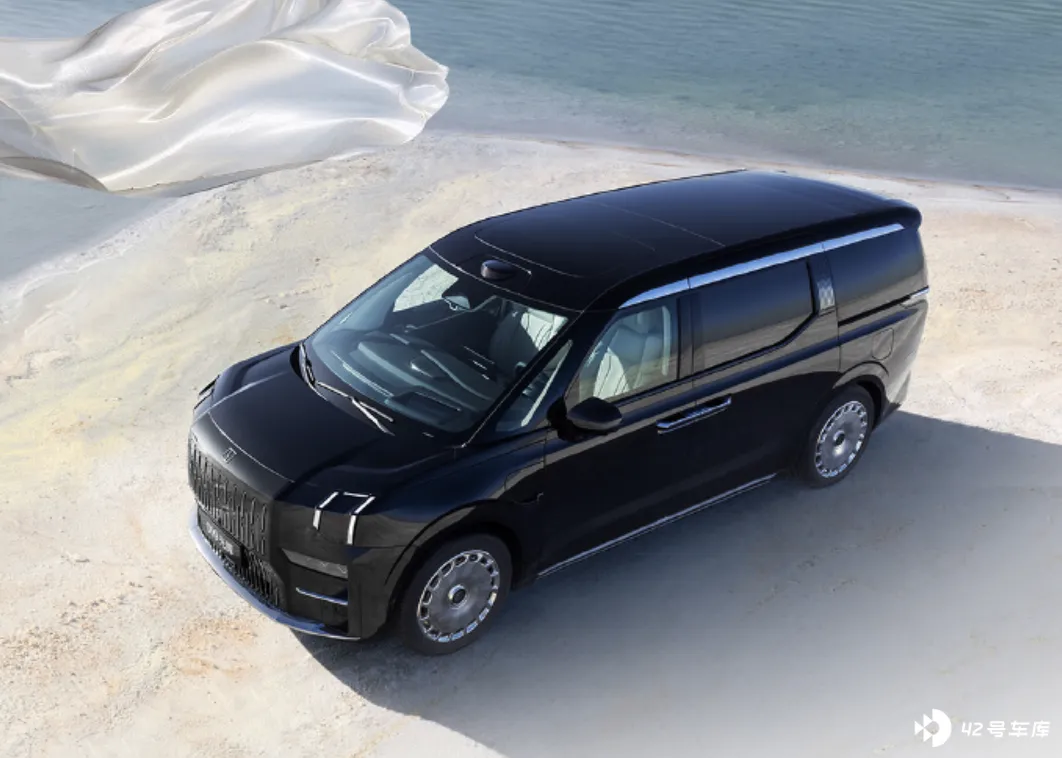
此外,还会有新产品加入进来。安聪慧在财报电话会上表示,下半年,除了上市最新亮相的极氪 MIX 之外,极氪还会发布一款全新的中大型纯电 SUV。到时候,极氪的产品阵营将会扩充到 6 款车。
产品之外,要想让销量持续攀升,渠道建设、补能生态、海外扩张都不能落后。
截至 5 月底,极氪在全球开设了 392 家门店,其中在中国了开设 380 家。安聪慧说,今年极氪的渠道重点是「下沉」。极氪今年会在三、四线城市重点布局极氪空间。预计到今年底门店将增至 520 家以上,重点增加极氪家、极氪空间等门店建设。极氪 CFO 袁璟也表示,渠道下沉和进行海外市场的扩张都是非常有利的方式。
在补能生态方面,安聪慧表示,极氪是全球量产 800V 最多的车企。截至 5 月底,极氪自建充电站达到 1,076 座(含专用场站),并已上线 487 座极充站,2,615 根极充桩。预计 2024 年底,建成极充站 1,000 座,2026年,建成超过 1 万根极充桩。
在全球化拓展方面,截至 5 月底,极氪已进入荷兰、瑞典、泰国、阿联酋、沙特等 20 多个国家和地区。极氪 001、极氪 X 率先在欧洲开启交付,右舵版极氪 X 将于三季度开启交付。预计到今年年底,极氪将进入欧洲 8 国市场,以及东南亚、中东、拉美、大洋洲等全球 50 多个国家和地区。
赚钱不只靠卖车
极氪的营收呈现出了明显的多元化特点。
根据财报报表,极氪除了卖车的销售收入以外,在三电业务、研发服务及其他服务上的营收能力也不错 —— 65.63 亿,大约占总收入的 45%。这个比例远高于其他电车企业汽车销售外的其他收入占比。
极氪之所以能在三电业务和研发服务等方面有很丰厚的营收,很大程度上得益于吉利这座「靠山」。
2021 年 7 月,极氪从吉利收购了 CEVT。CEVT 是吉利汽车欧洲研发中心,成立于 2013 年 3 月,是吉利汽车集团全球四大研发中心之一。被极氪收购后,CEVT 仍为吉利旗下的多个汽车品牌提供服务,为极氪贡献研发收入。
同一年,吉利将宁波威睿 51% 股权转移给极氪,为极氪贡献了电池及零部件收入。
由此来看,极氪的三电业务和研发服务收入是极氪初期发展的支撑。极氪真正开始走量卖车之后,这两项业务又成了帮助极氪分担风险的筹码。
在汽车销售和三电、研发的促进下,极氪的整体营收水平还算不错,但不容忽视的是,在今年一季度,极氪仍然有 20 亿的亏损。
不过,如上所述,极氪的亏损无论是在环比维度上,还是在同比维度上,都有了大幅的收窄。
虽然亏损面正在逐渐缩窄,且有吉利这个强大后盾,但去年极氪汽车净亏损 82 亿元,近三年累计亏损已经超过了 200 亿元。随着极氪产品线的不断丰富,加上销量的不断增长,极氪有能力交出更亮眼的财报。