4.车载 SoC 芯片行业竞争格局
4.1 智能驾驶 SoC 芯片
4.1.1 市场需求
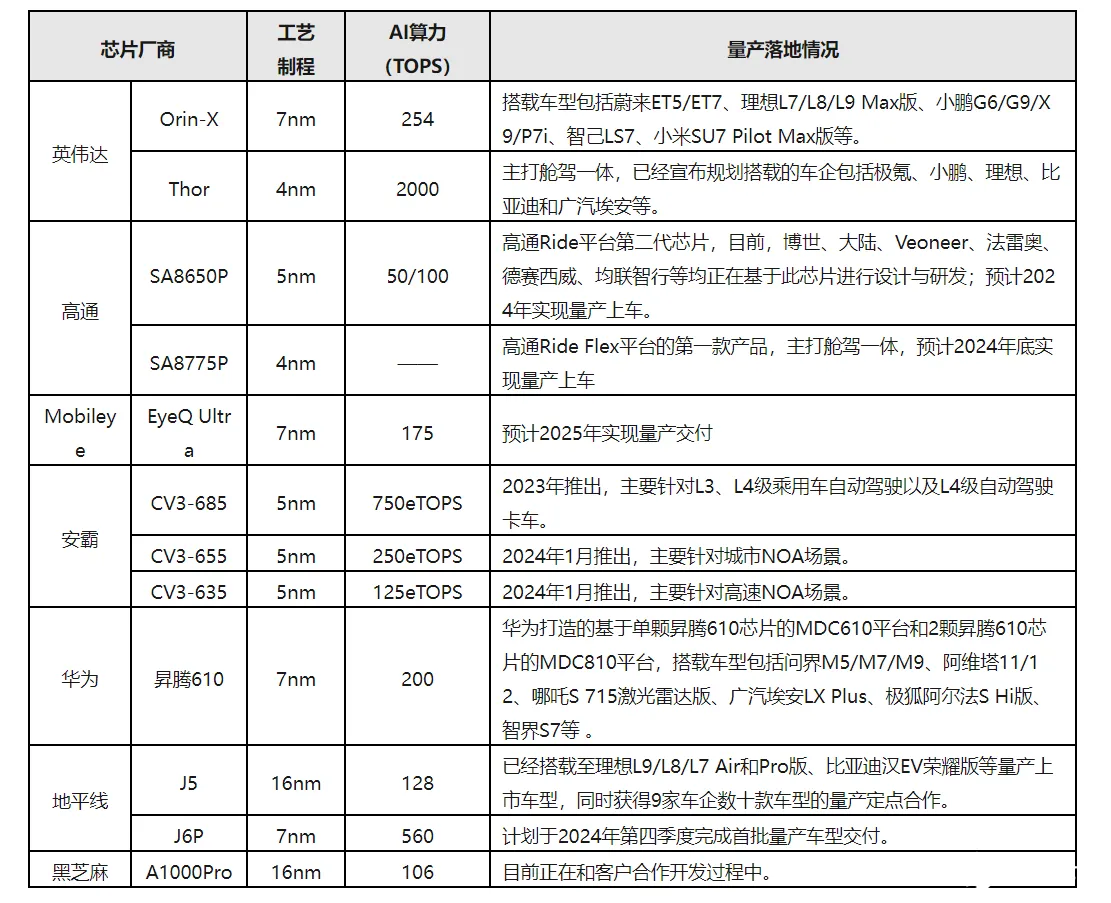
通常情况下,车企不同的车型平台有不同的市场定位,市场定位又决定了车型的售价区间,不同售价的车型对功能配置的价格敏感度也存在差异。在智能驾驶功能配置上,不同市场定位车型(不同价位车型)的智能驾驶方案对主控 SoC 芯片也存在不同层级的需求。目前,参考不同级别智驾方案对主控 SoC 芯片在 AI 算力需求上的不同,智驾 SoC 芯片可大致分为三种类型:小算力 SoC 芯片(2.5~20TOPS)、中算力 SoC 芯片(20~80TOPS)和大算力 SoC 芯片(≥100TOPS)。
1)小算力 SoC 芯片
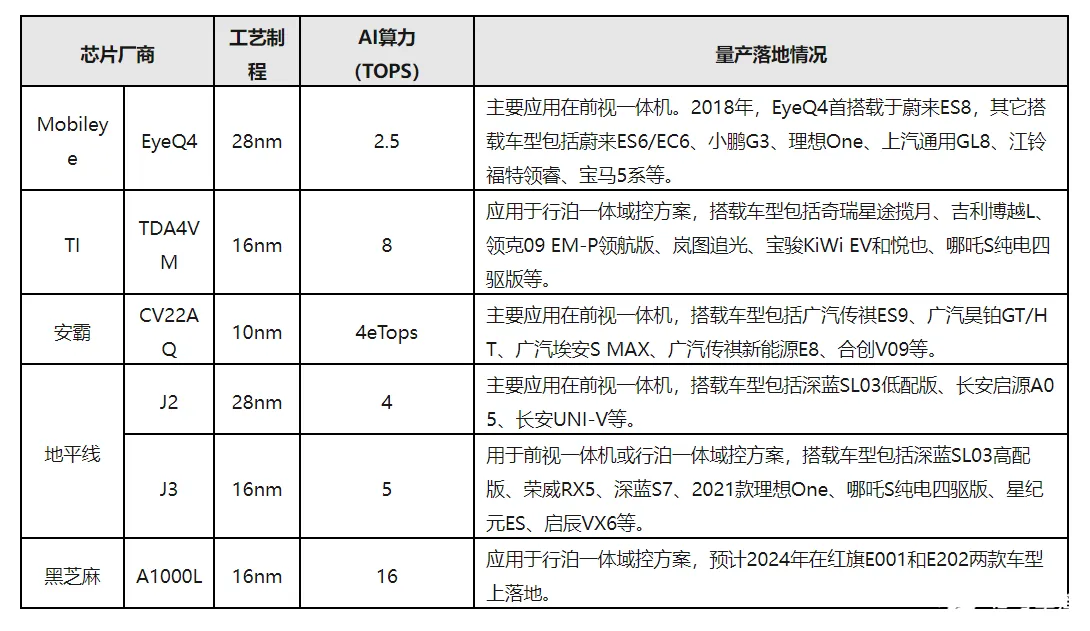
小算力 SoC 芯片的 AI 算力通常在 2.5~20TOPS,支持实现的产品形态主要为前视一体机或者分布式的行车或泊车控制器方案,需求特点是追求高性价比;在功能实现上,以基础的 L0~L2 级别的辅助驾驶功能为主,部分车型或可提供高速 NOA 功能,所搭载车型售价区间一般为 10-15 万元。
当前,L2 及以下的 ADAS 功能已经进入快速增长阶段,其中,前视一体机占 ADAS 市场比重约为 75%,仍然是目前 ADAS 市场的主力产品形态。小算力 SoC 芯片在未来依旧具备较广阔的市场空间。
2)中算力 SoC 芯片
中算力 SoC 芯片的 AI 算力通常在 20~80TOPS,支持实现的产品形态主要为轻量级行泊车一体域控制器方案;在功能实现上,以实现“好用”的高速 NOA、城市记忆 NOA 和记忆泊车等功能为宣传卖点,部分车型或可提供城市 NOA 功能,所搭载车型售价区间一般为 15-25 万元。
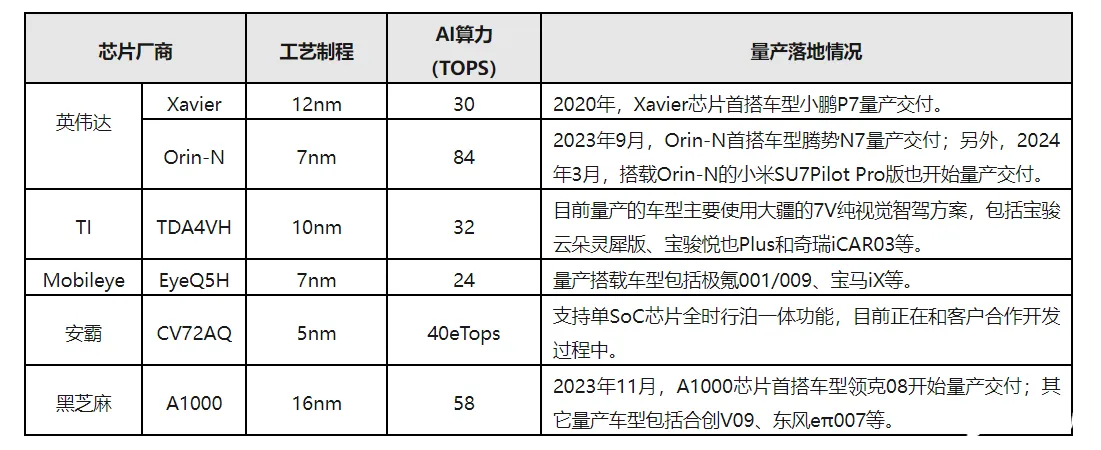
整体来看,中算力 SoC 芯片市场是芯片快速迭代升级所导致的一个结果。英伟达 Xavier 在最开始的时候可谓是当时智能驾驶市场上的大算力 SoC 芯片,但随着英伟达下一代芯片 Orin 的出现,以及后续地平线 J5,安霸 CV3-AD 等上百 TOPS 的算力芯片相继出现以后,对于一些中端车型,一味的追求大算力并不能保证其在市场上的竞争力,反而会让其在性价比上失去优势。于是,与 Xavier 同级别的芯片便从大算力 SoC 芯片市场“降级”到了中算力 SoC 芯片市场。
3)大算力 SoC 芯片
大算力 SoC 芯片的 AI 算力通常在 100TOPS 以上,支持实现的产品形态主要为高阶行泊车一体域控制器方案,甚至是舱驾一体方案;在功能实现上,以实现“好用”的城市 NOA、AVP 等 L2+级别的功能为宣传卖点,部分车型考虑硬件预埋,用于实现 L3 及更高阶的自动驾驶功能,所搭载车型售价区间一般在 25 万元以上。
在通往高阶智能驾驶功能的发展过程中,需要新的算法(Transformer + BEV +OCC)和更先进的整车 EE 架构(中央计算+区域控制)去实现,而这都需要更大算力 SoC 芯片作为“基石”来支撑。
4.1.2 市场格局
从市场规模来看,根据 ICV 的数据显示,2022 年全球智能驾驶 SoC 市场规模为 32.95 亿美元,中国市场规模达 15.05 亿美元,占全球的 45.68%。据测算,2024 年,全球智能驾驶 SoC 市场规模有望突破 100 亿美元,到 2027 年预计达到 283.06 亿美元,年复合增长率高达 43.11%。
据盖世汽车研究院统计数据显示,2023 年,中国市场乘用车(不含进出口)前装标配智驾域控制器 183.9 万套,同比增长约 70%,前装搭载率约为 8.7%。
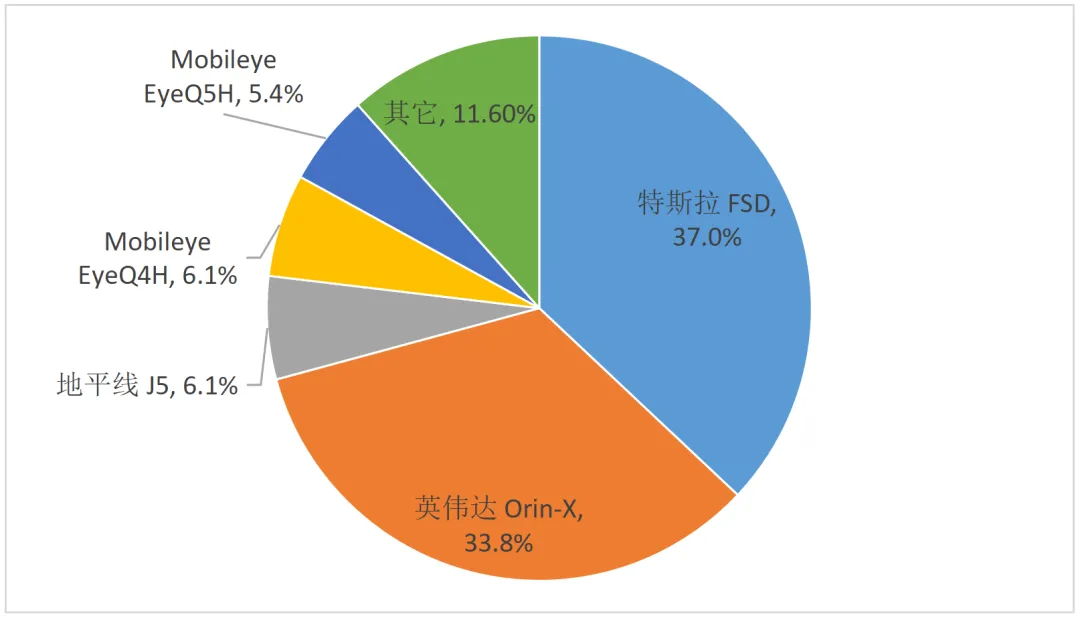
另外,2023 年中国市场智驾域控芯片装机量排名中,排名第一位的是特斯拉的 FSD 芯片,出货量约 120.8 万颗,占比为 37%;排名第二位的是英伟达的 Orin-X 芯片,出货量为 109.5 万颗,占比为 33.5%;排名第三位是地平线的征程 5 芯片,出货量为 20 万颗,占比为 6.1%;排名第四位是 Mobileye 的 EyeQ4H 芯片,与 J5 出货量相当,也是约 20 万颗,占比为 6.1%;排名第五位的是 Mobileye 的 EyeQ5H 芯片,出货量为 17.4 万颗,占比为 5.4%。
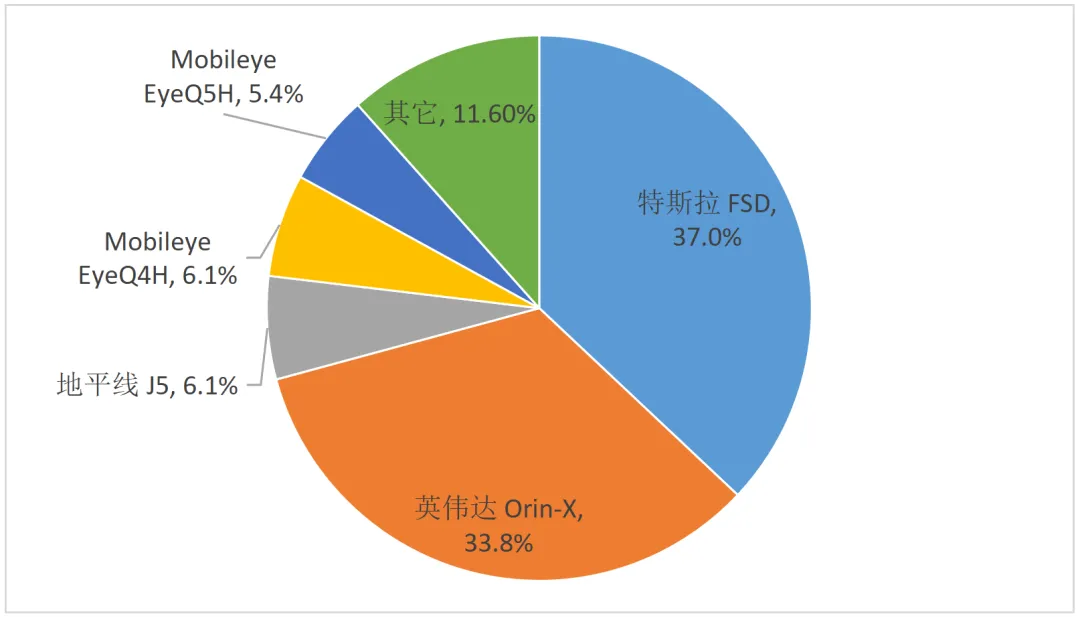
从整个行业格局来看,目前国产智驾 SoC 芯片的市场占比在整体上还处于劣势地位。2023 年,国外芯片解决方案上车占比较大,合计占比超过了 80%。其中,仅特斯拉 FSD 和英伟达 Orin-X,就占据了超过 70%的市场份额。FSD 芯片为特斯拉自研自用,一辆车标配 2 颗 FSD 芯片。英伟达 Orin-X 芯片搭载的车型比较多,涵盖了蔚来、小鹏、理想、智己、小米等多个主机厂几十余款车型。
在国产智驾 SoC 芯片中,出货量最大的是征程 5 芯片,2023 年,出货量达到了 20 万片,主要搭载于理想 L7/L8 的 Air 和 Pro 版本以及 L9 的 Pro 版本;并且,2024 年 2 月,J5 芯片在比亚迪汉 EV 荣耀版上量产上车。
但智能驾驶 SoC 市场格局尚未定型,国产芯片厂商具备自身的优势,仍有赶超的机会。比如,相比国外芯片厂商,国产芯片厂商的本土服务能力更强,能够快速适应本土车企的需求变化;另外,地缘政治的影响也在一定程度上加快了国产化芯片替代的脚步。
4.2 智能座舱 SoC 芯片
4.2.1 市场需求
当前,智能座舱的配置水平已经成为消费者购车的重要参考指标之一,同样,智能座舱也是主机厂打造差异化和品牌影响力的重点领域。伴随着座舱集成的功能越来越多,它所需要的硬件资源及算力需求也会越来越高,高算力和高性能的 SoC 芯片将成为智能座舱的刚需。
2023 年,中国市场座舱域控前装交付量达到 347.6 万套,搭载率为 16.5%。从座舱主控 SoC 芯片装机量来看,外资芯片品牌依旧主导地位,其中,仅高通一家的市场占比就已经接近 60%。
从芯片厂商类型来看,消费类芯片厂商目前在智能座舱芯片 SoC 市场占据优势地位。有业内专家指出,消费电子芯片厂商之所以能够进入座舱领域,是因为从消费电子类 SoC 芯片升级改版为座舱 SoC 芯片的技术壁垒并不高 —— 两者在技术层面的要求高度相似,车规级的特殊要求主要体现在寿命、适应车载环境等安全层面,然而,消费电子芯片厂商通过这些车规级认证的难度并不是特别大。同时,消费电子芯片厂商在消费端已经具备了足够强的设计能力,从而能够帮助他们在汽车领域里,也能够设计出车规级座舱芯片。
并且,相比传统汽车芯片厂商,高通、AMD、三星等头部消费电子类芯片厂商在智能座舱 SoC 芯片领域所具备的成本优势和迭代速度优势,是传统芯片厂商所不能比拟的。
1)成本优势
头部消费级芯片厂商能够最大化利用其在消费端的生产和销售能力,去摊销整个芯片的设计成本。因此,当其把消费端的芯片转移到座舱领域来应用,在成本上对传统芯片厂商是一种降维打击。
座舱的 SoC 芯片一般都会包含 CPU、GPU、NPU、DSP 等等,这些 IP 设计与授权一般都是来自第三方公司,比如 ARM, Imagination 等,对于传统汽车芯片厂商而言,这些 IP 的授权费非常高。但对于像高通、AMD 这些头部消费级芯片厂商而言,他们在消费领域建立起来的规模效应,能够帮助其获得更优惠的 IP 架构授权费用。
2)迭代速度优势
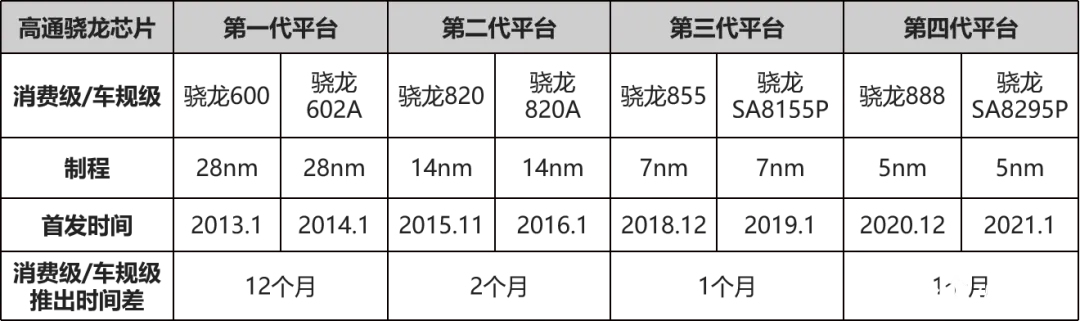
消费级芯片厂商的座舱 SoC 芯片不仅在制程的先进性和算力上具有明显的优势,而且芯片的迭代速度也更快。因为他们的芯片迭代可以建立在消费级芯片迭代的基础上,因此,其座舱 SoC 芯片迭代速度自然要远远快于传统汽车芯片厂商。目前,高通总共对外发布了四代座舱芯片,而这四代芯片都是遵循着“消费级芯片先发,智能座舱芯片后改”的底层逻辑。
4.2.2 竞争格局
据相关统计数据显示,2022 年,全球智能座舱 SoC 芯片市场规模为 30.92 亿美元。其中,我国新车搭载智能座舱 SoC 芯片的装配量为 700.5 万颗,市场规模达 14.86 亿美元,约占全球总市场份额的 48%。预计到 2025 年,中国和全球汽车座舱智能配置渗透率将分别达到 78%和 59%,同时,全球智能座舱 SoC 芯片的市场规模将突破 50 亿美元。
当前,座舱域控制器的主控 SoC 芯片的市场格局已经逐渐明朗:中低端市场 —— 传统汽车芯片厂商是主力,比如瑞萨、TI 和恩智浦等;高端市场 —— 消费电子芯片厂商是主力,比如高通、三星、英特尔和 AMD 等。
目前,智能座舱 SoC 芯片市场份额主要集中在几家海外的芯片企业手中,包括高通、AMD、瑞萨、英特尔、三星等。从中国市场来看,据盖世汽车研究院数据显示,在 2023 年,高通座舱 SoC 芯片的市占率最高,出货量达 226 万颗,占比为 59.2%;AMD 排在第二位,市场占比为 15.1%;瑞萨排在第三位,占比为 8.6%;英特尔排在第四位,占比为 4.6;三星排在第五位,占比为 4.0%;前五家占比超过 90%的市场份额,智能座舱 SoC 芯片市场高度集中。
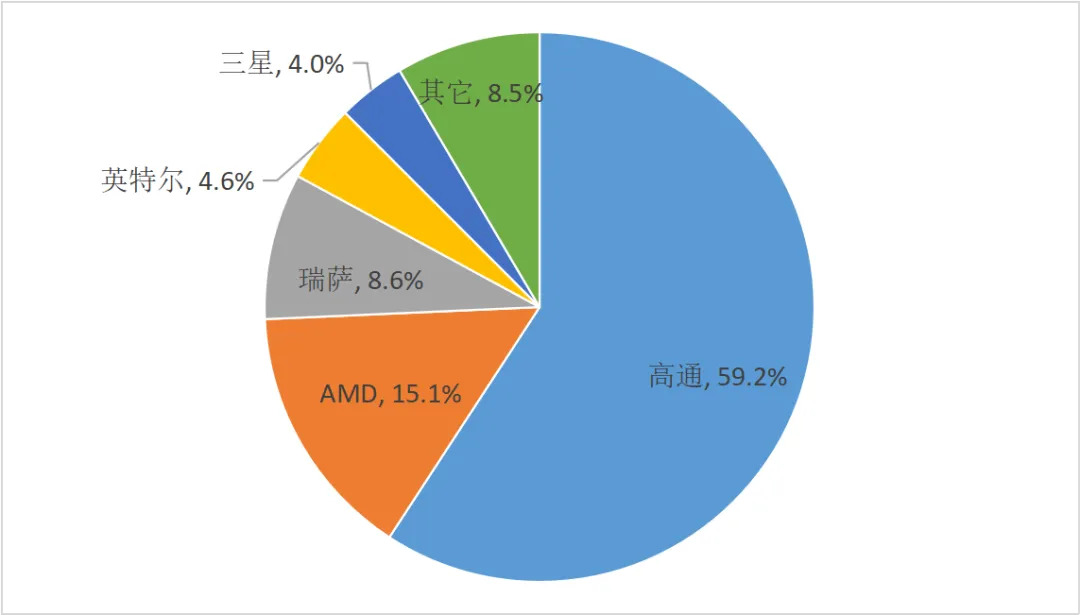
现阶段,虽然我国乘用车智能座舱 SoC 芯片的渗透率和市场规模都比较高。但是,国产座舱 SoC 芯片的市占率并不高,不足 10%,主要原因在于国产座舱 SoC 芯片厂商起步较晚。不过,他们现在占据天时(国内新能源汽车行业迅速发展以及出海趋势)和地利(国产化芯片替代)的优势,国产座舱 SoC 芯片在未来具有较大的市场增长空间。
往期推荐:
车载 SoC 芯片产业分析报告(一):车载 SoC 芯片基本介绍
车载 SoC 芯片产业分析报告(二):车载 SoC 芯片产业链分析
车载 SoC 芯片产业分析报告(三):车载 SoC 芯片应用趋势分析
下一篇: 5。国内外重点企业及产品布局,欢迎关注。