2021 年上海车展,比亚迪和长城汽车关系还处在蜜月期,王传福和魏建军还在车展上相聚。
研究员 | 王婷
编辑 | 邱锴俊
长城汽车和比亚迪之争最近又站上了舆论的风口浪尖。
在整车制造 A 股上市公司中,目前市值最大的是比亚迪,长城汽车排第二。最新的一季度财报显示,比亚迪和长城汽车的营收分别排第二和第四,而排在第一的上汽集团和第三的北京汽车,都含着合资业务的金钥匙。
所以,比亚迪和长城就像自主品牌班里的第一名和第二名,最能较劲也最爱被比较。
比亚迪如日中天,销量第一,长城汽车「祖上也阔过」,却在新能源转型的道路上走得磕磕绊绊。出发虽有早晚,不能耽误的是赚钱。两家赚钱的方式有什么不同呢?
比亚迪销量 10 倍于长城汽车
以新车上险数据统计,今年前五个月,比亚迪在国内市场的累计销量是 103 万辆,5 月销量超过 25 万辆,长城汽车同期国内市场累计销量 26.5 万辆,规模上只相当于比亚迪一个月的销量。
如果单论新能源汽车,长城就更少了,只有 10.2 万辆,是比亚迪的 1/10。 而比亚迪旗下有 3 个车系在前五个月的销量超过了这个数,单是秦 PLUS,就卖出 20.4 万辆。
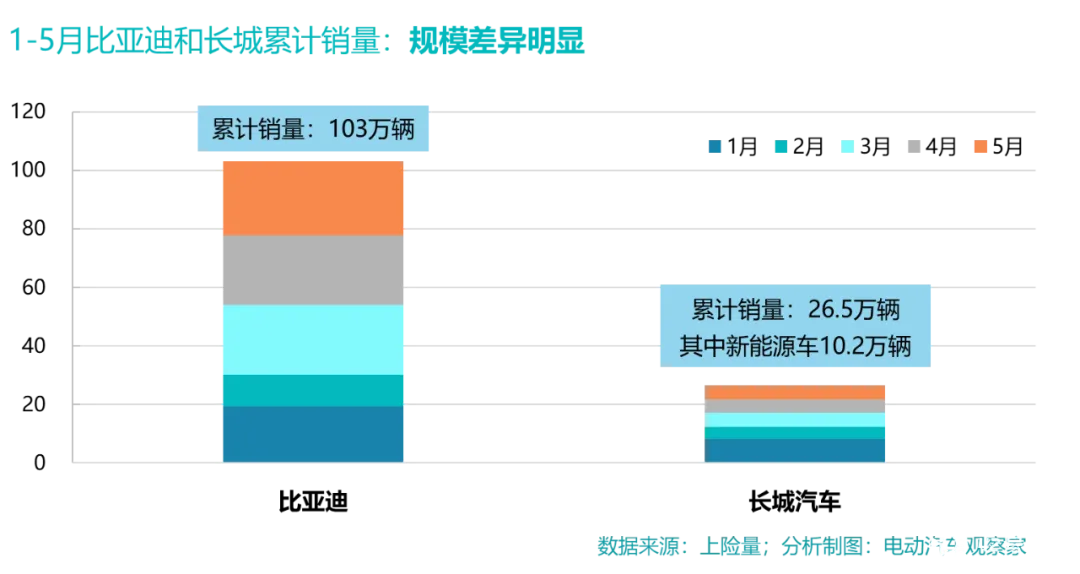
不过, 长城显示了更快的增速,前 5 个月新能源车销量累计同比增长了 114%,头部阵营中仅次于问界和吉利汽车,比亚迪则在超大规模基础上增长了 26.67%。
市场体量差距这么大,两家车企为何还会不断被 PK?
有人说长城急了。随着燃油车消费整体陷入滞涨甚至日益萎缩,长城汽车也希望在新能源市场有所建树,而这一次,它成了「后来者」。
在 2022 年之前,长城汽车可一直是年销百万辆的大厂,2022 年被比亚迪以 2 倍的销量大幅反超,也就是在这一年,哈弗 H6 的连续 108 个月不败的神话被宋 PLUS 新能源终结。这一年,All in 新能源的比亚迪已成摧枯拉朽之势,长城汽车的新能源销量比重只有 14%。
不过, 别看长城汽车销量不是很好,但赚钱能力还行着呢。
长城汽车赚钱能力也挺强
超大规模的销量给比亚迪带来了丰厚的营收,是一季度国内唯二营收过千亿的车企,净利润 47.7 亿元,全行业最高,长城汽车 32.3 亿元的利润排名第二。
你看,比亚迪自不必说,长城也没耽误赚钱。魏建军说过,「如果我不能挣到钱,中国几乎谁的汽车都挣不了钱」。
这自信来自哪里呢?
从去年和今年一季度的企业相关公告看,长城汽车虽然营收和利润规模不如比亚迪,但是利润率却并不差。今年一季度,长城汽车交出了「史上最好的一季度财报」,营收增长 47.6%,归母净利润增长了 1753%,净利润率达到 7.54%,是比亚迪净利润率的 2 倍。
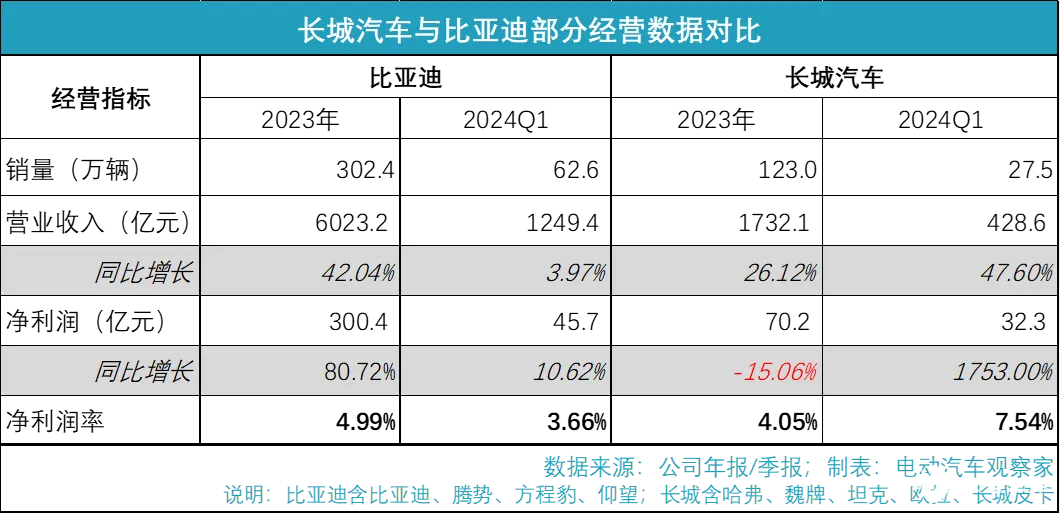
长城汽车更高的利润率,跟产品定位和售价有关。
长城汽车一季度单车平均销售价格为 15.6 万元,同比增长了 18.2%,环比增长 6.1%。 均价 20 万元以上的坦克系列销量同比翻倍,拉高了单车的售价和利润率。长城汽车的赚钱逻辑是「追量不如谋利」,销量不是唯一的商业逻辑。当然,目前长城汽车主要还是靠燃油车赚钱。
新能源汽车绝大多数都不赚钱,成本与售价倒挂,而比亚迪能够盈利,靠的正是超高销量的规模优势,一季度比亚迪利润率下滑也是意料之中。
多个车系今年推出的荣耀版车型,给比亚迪带来了销量和市场份额的增长的同时,也影响了利润。 荣耀版车型们将一季度比亚迪单车平均售价拉低至 14.2 万元,同比下降了 17.2%,环比下降了 6.1%。所以,比亚迪在汽车相关业务营收几乎是长城汽车 3 倍的情况下,净利润仅比后者多出 48%。
不过,随着秦 L、海豹 06 DM-i 和海狮 07 EV 的上市走量,比亚迪的单车售价从三季度起将有明显上升。而且,腾势、方程豹和仰望的定价也都更高,产品级别也更高,具备更强的品牌溢价能力, 后续新车上市也会拉高比亚迪的利润水平。
两家产品结构差异明显
在产品类型上,长城没有轿车业务,以 SUV 为主,比亚迪的产品则涵盖了除微型车、大型轿车以外的所有品类。
比亚迪的车不贵,所以卖的多,赚钱逻辑可以说是薄利多销;而长城汽车的新能源产品更贵,销量无法匹敌,但盈利空间更大。
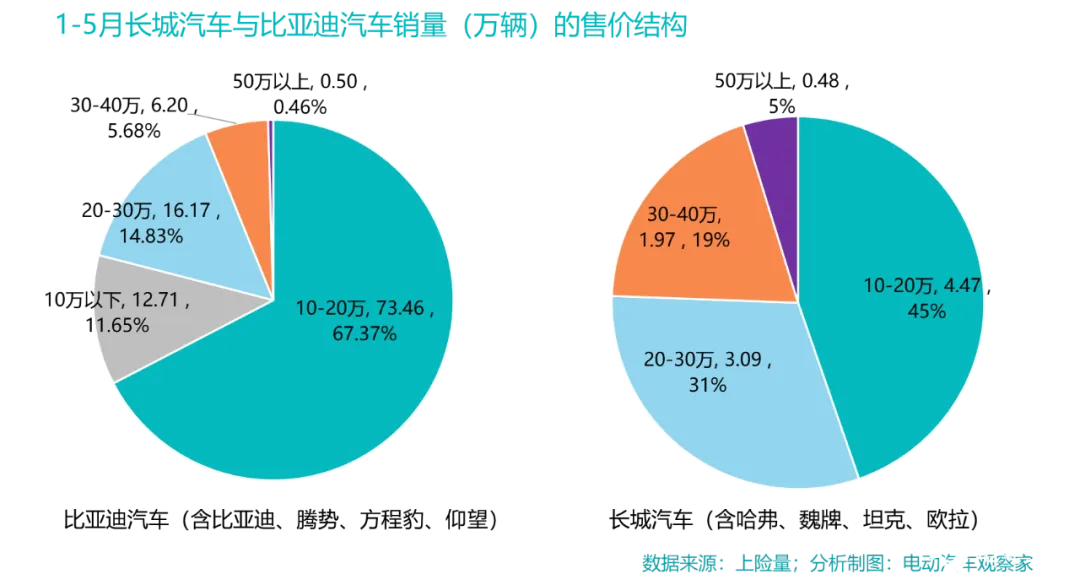
前五个月数据显示,10 万元以下、10-20 万元产品合计销量占到比亚迪的近 80%,20 万元以上占 20%,而长城汽车 20 万元以上新能源车的销量比重是 55%。
先说比亚迪。
比亚迪品牌主打平民消费市场,以紧凑级产品为主。前五个月销量中超过 70%的是 10-20 万元的产品,10 万元以下占 12%,这两个区间市场也是比亚迪销量持续增长的先锋。
20-30 万元区间的主力产品是汉、唐,护卫舰 07 和海豹一直卖得不算很好。不过,汉和唐自去年下半年开始销量趋于下滑,今年这一区间有宋 L、海狮 07 EV 新车上市,给比亚迪带来了新的增长动力。
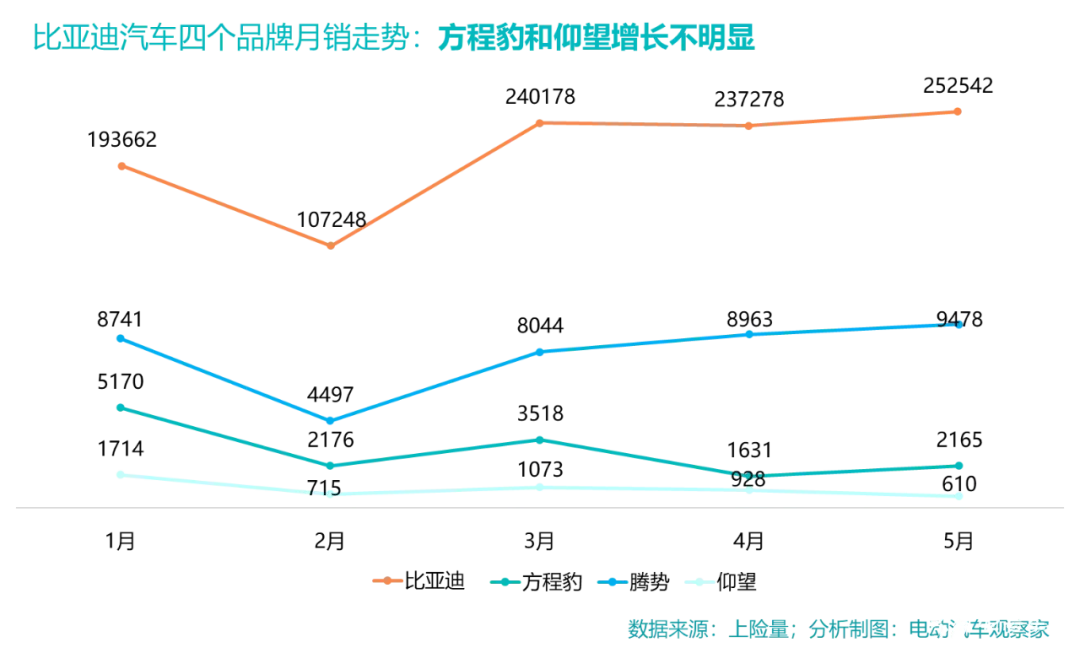
腾势和方程豹占位于 30-40 万元,百万级别的仰望就算在 50 万元以上区间了。腾势 D9 踩准了定位,已经是高端 MPV 的销冠,但是腾势 N7 和 N8 月销都不到 1000 辆。仰望 U8 受价格所限,近几个月的销量也跌至不足 1000 辆。
长城汽车的优势在 SUV 市场,也是国内硬派越野 SUV 市场的开拓者,产品溢价较高的中大型 SUV 市场增长明显。
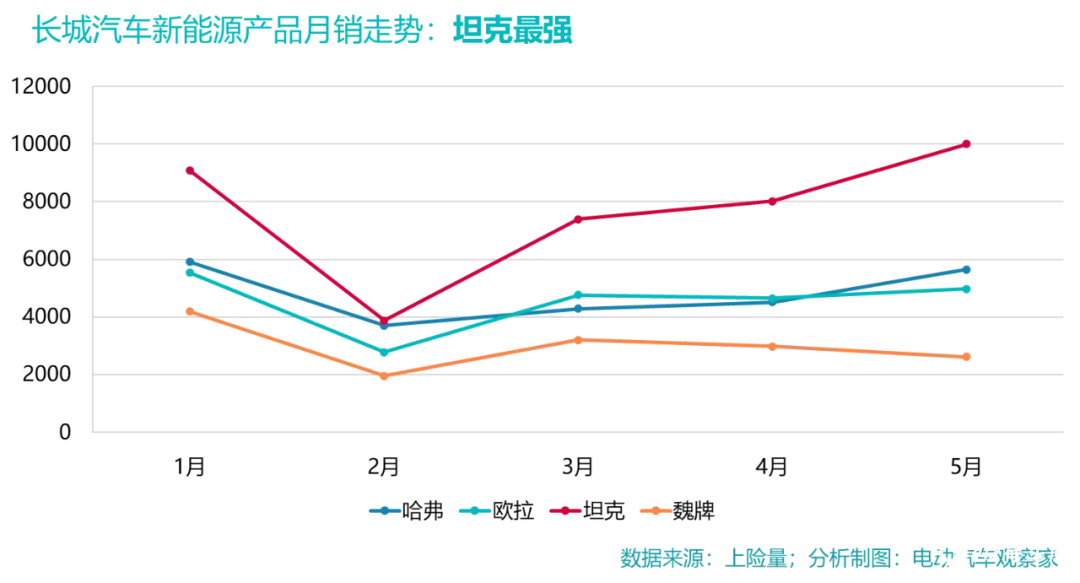
目前坦克是长城汽车的新能源主攻手,5 月销量超过了 10000 辆,坦克旗下 4 个新能源产品,售价三档:20-30 万的坦克 300/400、30-40 万的坦克 500、50 万以上的坦克 700。
魏牌以 20-30 万元产品为主,但单车销量都不高,目前也就蓝山的月销能达到 2000 多辆,其他都是三位数,30-40 万元区间的高山月销量也不到 1000 辆。
长城新能源没有 10 万元以下产品,10-20 万的也是销量担当,但可能不是盈利担当。哈弗新能源全线加上欧拉的好猫、芭蕾猫,一起为长城汽车的新能源销量贡献了 45%。
长城汽车虽然产品定价较高,但是没有销量规模也很难实现盈利。30 万元以上的新能源车,每个月也就十几万辆的规模,这里面特斯拉自己就至少拉走 2-3 成。
规模化恐怕是绕不开的赚钱通道
比亚迪在 10-20 万元市场可以说是所向披靡,在家用市场几乎可以说是完成了对曾经霸主日系的「绞杀」,前五个月紧凑型轿车市场的份额达到 17.48%,仅次于大众,在紧凑型 SUV 市场份额达到 17.19%,领先丰田 4.5 个百分点。
销量持续走高、绝对领先的市场份额给比亚迪带来了规模效应,也是其开启价格战的底气所在,秦 PLUS 和宋 PLUS 累计销量都已超过 100 万辆,先期研发成本早已收回。
规模效应也带来了供应链的成熟稳定,而且比亚迪的动力电池、芯片等均可在集团内部调配,在供应量、保供能力上拥有独一无二的优势。
正如王传福认为,比亚迪高度垂直整合战略、目前的规模优势是两大杀器,会助力比亚迪进一步摊薄成本,保持盈利水平。
而长城汽车看起来更想在高端混动市场突围,但也必须先解决规模化的问题,这一点柠檬 DHT 系统或可算前车之鉴——
长城汽车在 2020 年 12 月推出了柠檬 DHT 混动系统,但是半年后首款 DHT 车型才上市,主要搭载车型是魏牌和哈弗的部分产品,目前拿铁和玛奇朵都因销量不佳而停产停售,自上市以来,长城的 DHT-PHEV 车型累计销量也就刚刚 8 万辆。
可能是由于哈弗 H6 的畅销不衰,油车业务在持续赚钱,长城汽车在新能源转型这条路上一直没着急。2023 年才宣布全面拥抱新能源,并在 3 月推出 Hi4 系统,哈弗猛龙、哈弗骁龙 MAX 搭载了这套系统,后又推出了专为极限越野驾驶场景打造的 Hi4-T,坦克全系搭载 Hi4-T 系统。
比亚迪的目标是 2024 年汽车销量同比增长 20%,目前看问题不大,而长城汽车能不能让 Hi4 系统和 DHT 系统实现更大规模装车,是关系到其新能源业务盈利的关键。
今年前五个月,长城汽车销量中新能源车占 38.5%,这个比重比吉利、长安、奇瑞都要高,值得注意的是,新哈弗 H6 上市并没有同步推出 Hi4 车型,也许是因为还看好燃油车的消费吧。