

特约作者 | 痛快舒畅
编辑 | 邱锴俊
2023 年 1 月,特斯拉突然对旗下热销的产品降价 2-4 万 。其中,Model 3 标续版本从 25.79 万元降低到 22.99 万元,Model Y 标续版本从 28.1 万元降低到 25.99 万元,这个价格已经是同类车型史上最低价格了—— 中国市场价格战由特斯拉率先开启。或者说,特斯拉至少是发动者之一。
至此以后,一场几乎席卷所有车企的价格战大幕由此开启。截止到 6 月,这场价格战也已经持续了 18 个月的时间了,价格战到底市场带来了哪些影响?
如果用简单的三句话来总结:价格战打掉了合资的傲慢、打掉了 BBA 的超高溢价,也开始打掉落后的产能。
今天,就用详实的数据来和大家聊一聊。
价格战打掉了合资的傲慢
1、合资车的整体均价已经开始被自主品牌所超越
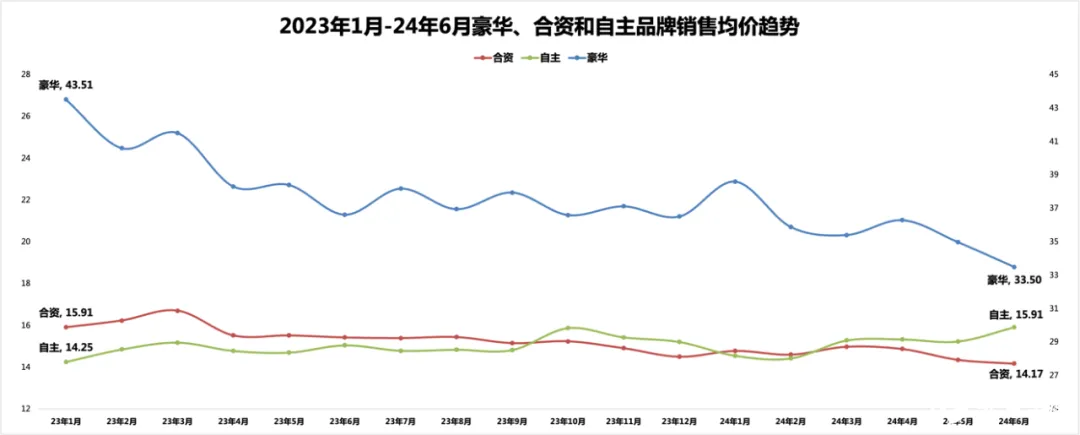
从 2023 年 1 月到 2024 年 6 月的销售均价趋势可以看出:自主品牌的均价已经全面超越合资品牌了。
在 18 个月的时间里,合资品牌的均价从 14.25 万元,下降到 14.17 万元,下滑了 0.08 万元;
自主品牌的均价则从 14.25 万元,上升到 15.91 万元,上升了 1.66 万元。
自主品牌对合资品牌的第一次超越是在 2023 年 10 月,终于在 2024 年 3 月始实现了对合资品牌均价的全面超越,并且超越之后两者的差距也在越拉越大。
2023 年,自主品牌的市占率第一次突破 50%,算是中国乘用车历史上的一个里程碑。
而在 2024 年上半年,自主品牌以 54%的市场份额和 15.91 万元的均价水平,全面超越了合资品牌的销量和价格。
这是一个更加值得被记住的时刻。
2、主流 5 大合资品牌的均价和销量表现
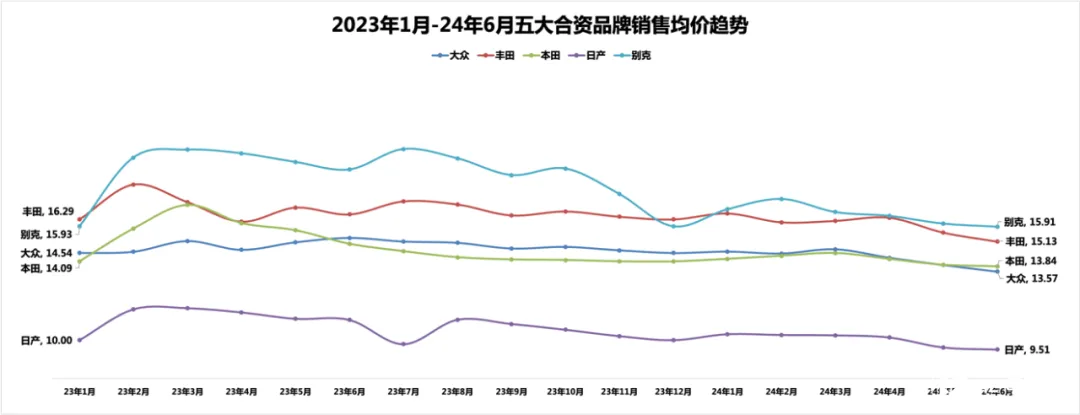
从合资品牌的份额来看,大众、丰田、本田、日产和别克这 5 个品牌占据了合资 85%的份额,可以说基本上就代表了合资品牌在中国的现状。
大众品牌:2023 年 1 月均价为 14.54 万元,2024 年 6 月均价为 13.57 万元,下滑了 0.97 万元;在价格下滑的同时,2024 年上半年的销量为 926,850 辆,同比下滑 4.6%;
丰田品牌:2023 年 1 月均价为 16.29 万元,2024 年 6 月均价为 15.13 万元,下滑了 1.16 万元;在价格下滑的同时,2024 年上半年的销量为 681,466 辆,同比下滑 13.1%;
本田品牌:2023 年 1 月均价为 14.09 万元,2024 年 6 月均价为 13.84 万元,下滑了 0.25 万元;在价格下滑的同时,2024 年上半年的销量为 421,079 辆,同比下滑 17.3%;
日产品牌:2023 年 1 月均价为 10.00 万元,2024 年 6 月均价为 9.51 万元,下滑了 0.49 万元;在价格下滑的同时,2024 年上半年的销量为 2922,09 辆,同比下滑 0.2%;
别克品牌:2023 年 1 月均价为 15.93 万元,2024 年 6 月均价为 15.91 万元,下滑了 0.02 万元;在价格下滑的同时,2024 年上半年的销量为 176,602 辆,同比下滑 25.4%;
从丰田和通用披露的半年报来看,丰田品牌在中国的单车盈利从 23 年的约 1.5 万元,下滑到 24Q2 的约 7000 元,一年时间盈利减半;通用(别克+雪佛兰+凯迪拉克)则是在 24Q2 销量同比下滑超过 40%,盈利更出现 1.04 亿美元的亏损。连续第二个季度亏损,导致通用在中国是首次出现半年度的亏损。
3、合资的应对之策
合资品牌并没有坐以待毙,他们也在寻找拯救的机会。
丰田和比亚迪成立技术公司,共同研发新能源车平台。
本田在 2024 年北京车展高调推出新能源的「烨」品牌,展出了 S7、P7 和 GT 概念车 3 款车型,前两款将于今年底上市,烨 GT 量产版将于 2025 年投放市场。
大众和小鹏的合作继续深化,并于近期签订了电子电气架构技术战略合作联合开发协议,在广州和合肥建立了联合开发项目组,共同进行电子电气架构的开发。预计大众版本的 G9 最快将于 2026 年上市。
Stellantis 和零跑联合调教底盘,并计划在欧洲和国内的车型上应用。
近期还有传言:上汽通用将 2DHT 的技术给到通用集团,上汽把 DMH 给大众……
唯独日产有点落寞,只好和本田、三菱组成汽车联盟,试图通过巨额投资在 EV 和软件研发领域迎头赶上。
我们愈发能够看到:自主品牌不仅仅在市场上领先合资,现在也开始在新能源技术上输出给合资品牌,共同推动全球的新能源转型。
打掉了 BBA 的超高溢价
1、豪华品牌的超高溢价正在消失
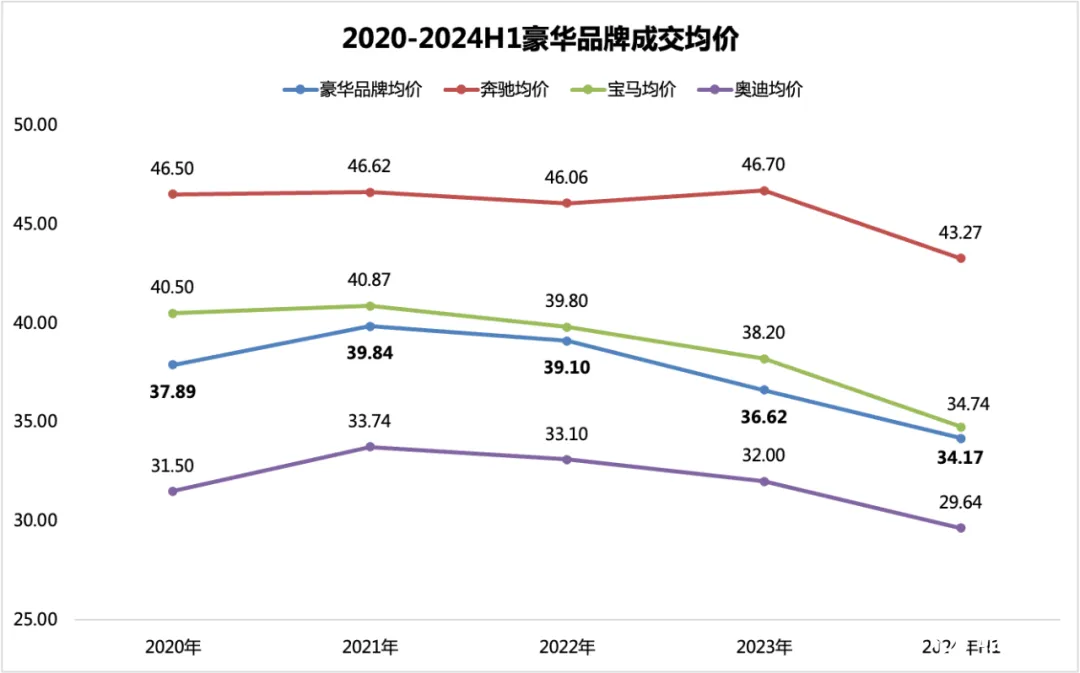
如果我们把时间稍微拉长一点来看,就能发现自 2020 年之后,BBA 的均价几乎是一年不如一年。
2021 年是最近 5 年豪华品牌的均价的峰值,为 39.84 万元。但是到 2024 年上半年直接滑落到了 34.17 万元,相差了接近 6 万元。
奔驰品牌(全品牌含进口):2020 年的均价为 46.50 万,2024 年上半年的均价为 43.27 万元,均价下滑了 3.23 万元;2024 年上半年的销量为 350,692 辆,同比 -10.1%;
宝马品牌(全品牌含进口):2020 年的均价为 40.50 万,2024 年上半年的均价为 34.74 万元,均价下滑了 5.76 万元;2024 年上半年的销量为 363,787 辆,同比 -5.4%;
奥迪品牌(全品牌含进口):2020 年的均价为 31.50 万,2024 年上半年的均价为 29.54 万元,均价下滑了 1.96 万元;2024 年上半年的销量为 329,377 辆,同比 +2.5%;
从均价变动来看,奥迪的均价在 Q2 已经全面跌破 30 万了,带动上半年的均价也跌破了 30 万——这个公认的豪华品牌价格分隔线了。
宝马的价格跌幅最大,继续下跌的活可能也要跌破 30 万的豪华底线了。这也是为什么进入 7 月之后宝马要回收优惠的最核心理由。
这些在中国市场以「豪华」而著称的品牌,如今在价格战和自主新豪华品牌的冲击下,曾经高昂的品牌溢价也几乎就要「灰飞烟灭」了。
2、价格战还打掉了 BBA 的盈利能力
特斯拉:2023 年 1 月均价为 28.29 万元,2024 年 6 月已经下滑到了 25.50 万元,18 个月下滑了 2.79 万元,下滑比例接近 10%;
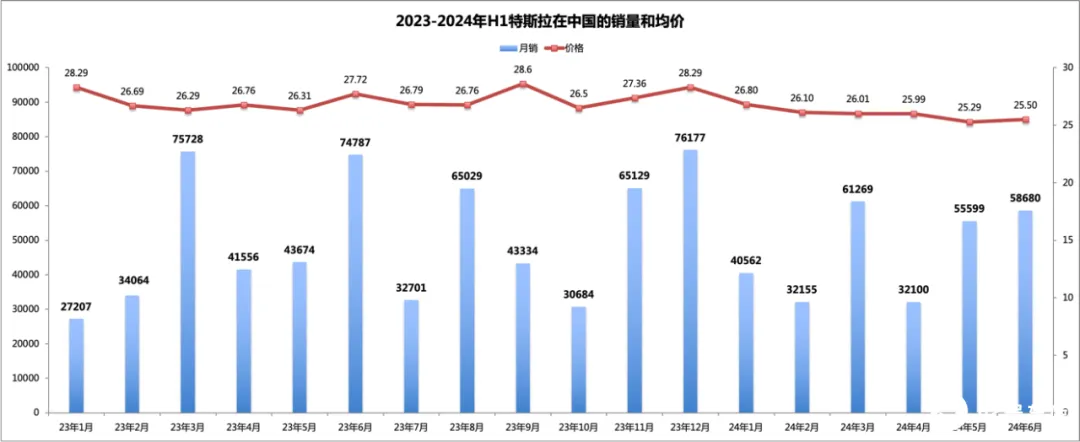
2024 年 1-6 月特斯拉在中国的销售金额(含税)为 725.66 亿元,同比 -9.34%;根据特斯拉的 24H1 财报显示,上半年特斯拉的汽车业务毛利只有 14.66%,是自 2020 年以来最低的毛利表现,同时上半年全球运营利润同比 -18.3%。
奔驰
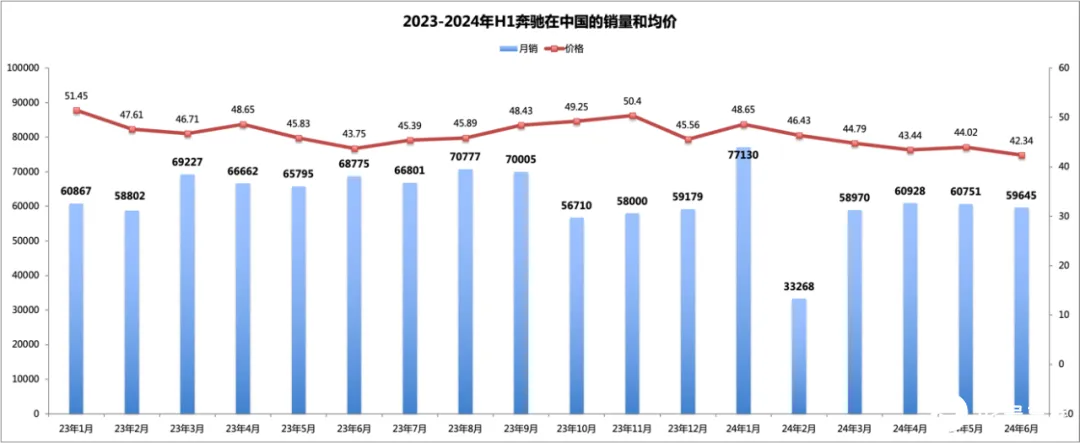
2024 年 1-6 月奔驰在中国的销售金额(含税)为 1578.46 亿元,同比 -14.36%;根据奔驰的 24H1 财报显示,上半年奔驰的营业利润率只有 10.2%,比去年同期下降了 3.3 个百分点,同时上半年全球运营利润同比 -20.5%。
宝马
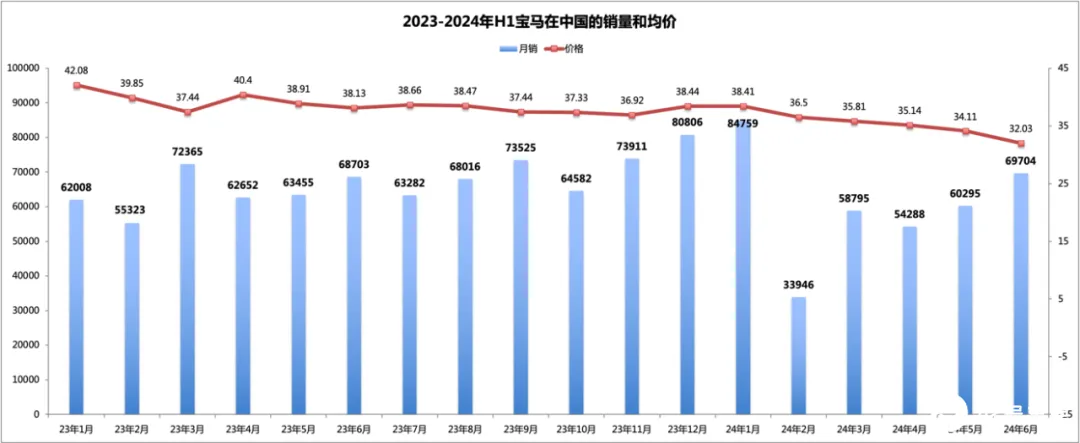
2024 年 1-6 月宝马在中国的销售金额(含税)为 1279.70 亿元,同比 -15.49%;根据宝马的 24H1 财报显示,上半年宝马的营业利润率只有 10.9%,比去年同期下降了 4.8 个百分点,同时上半年全球运营利润同比 -18.4%。
奥迪
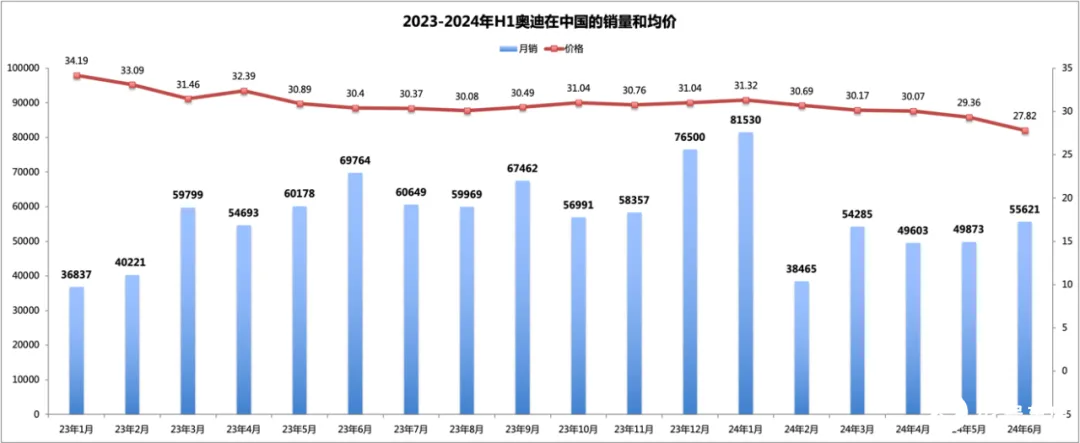
2024 年 1-6 月奥迪在中国的销售金额(含税)为 987.5 亿元,同比 -3.40%;根据奥迪的 24H1 财报显示,上半年奥迪的营业利润率只有 6.4%,比去年同期下降了 3.6 个百分点,同时上半年全球运营利润同比 -42.0%。
可以说,特斯拉发起的这场价格战,自己并没有占到明显的便宜,但是却把 BBA 这三个豪华品牌全部拖入泥潭。特别是奥迪,息税前的运营利润率已经来到了 6.4%,这已经非常接近普通品牌的利润率水平了。
3、自主新豪华的快速崛起
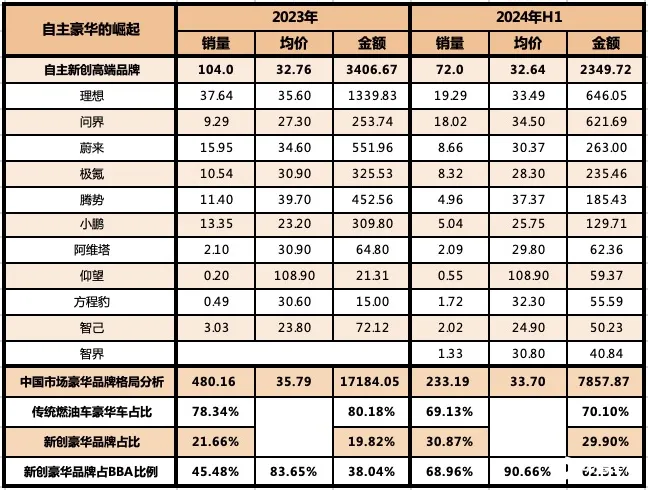
与 BBA 所代表的传统豪华品牌的式微,自主新豪华的正在快速崛起。
2020 年,只有蔚来、理想、小鹏冲在前面;
到 2024 年上半年,已经不只有蔚、小、理,还有问界、极氪、腾势、阿维塔、仰望、方程豹、智己、智界……不低于 8-10 个品牌的均价能够在 25 万以上了。
从绝对销量来看,自主新豪华品牌的销量已经能够站到 BBA 销量的 68%了;
从成交金额来看,自主新豪华品牌的成交金额已经达到 BBA 成交金额的 62%了。
更重要是,传统豪华品牌的市场在以 15%以上的速度在萎缩,而自主新豪华的市场在以 70%以上的速度在增长。
一增一降之间,如果在未来 2 年时间我们看到以 BBA 为代表的传统豪华品牌被超越,大家也不要见怪不怪了。
打掉了落后的产能
前一段时间欧美舆论说:中国的汽车产能过剩!
真的是中国汽车产能过剩么?其实只是合资的产能过剩而已。
这个结果是不是出乎所有人预料?
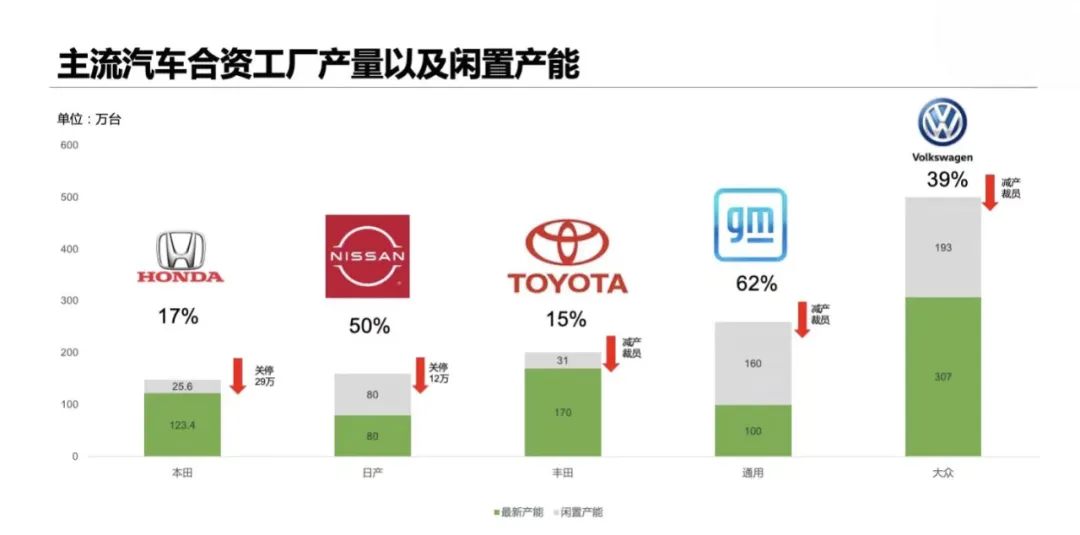
1、大众集团:在中国 39 家工厂。这些工厂分布在上海、长春、大连、南京、仪征、成都、佛山、宁波、长沙、乌鲁木齐、合肥和天津等地。其中,一汽大众年产能为 285 万辆,上汽大众年产能为 257 万辆。大众集团在中国的年产能约为 542 万辆,大众汽车集团 2023 年在中国销量共计 307 万台——2023 年大众集团的产能利用率为 56.6%;
2、丰田汽车:在中国目前共有 6 个整车工厂和 4 个发动机工厂。分布在天津、广州、成都、长春等城市。其中,一汽丰田产能为 123 万辆,广汽丰田产能为 119 万辆,合计总产能为 242 万辆,而丰田 2023 年在中国销量大概是 170 万辆——2023 年丰田汽车的产能利用率为 70.2%,在合资车企里排名第二;
3、本田汽车:东风本田产能为 70 万辆,广汽本田产能为 89 万辆,合计总产能为 159 万辆,而本田 2023 年在中国汽车销量为 123.4 万辆——2023 年本田汽车的产能利用率为 77.6%,在合资车企里排名第一;
4、东风日产:在常州、广州、襄阳、郑州、大连、武汉都有产能布局,整车年产能约 165 万辆。而日产 2023 年的中国销量不及 80 万辆——2023 年东风日产的产能利用率为 48.5%,低于 50%了;
5、上汽通用:在浦东金桥产能 160 万辆、烟台东岳产能 40 万辆、沈阳北盛产能 50 万辆,武汉工厂产能 16 万辆,共计产能 260 万辆,而 2023 年通用品牌车辆销量仅仅 100 万——2023 年上汽通用的产能利用率 38.5%,这个产能利用率压力太大了。
6 月,东风日产宣布关闭在江苏常州年产能 12 万辆的工厂,关停之后产能依然还有 153 万辆——今年上半年东风日产的销量低于 30 万辆;
7 月,本田将把在中国的汽油车年产能由 149 万辆缩减至 120 万辆,同时增加 12 万辆的新能源产线,预计到年底本田汽车在中国的产能为 127 万辆——今年上半年本田的销量已经低于 45 万辆,产能利用率保持在 70%的水平。
另外,减产的品牌还有大众(佛山工厂),丰田和通用合资工厂的也有减产和缩量的动作。
总体而言,在这次半年会之后,大部分合资品牌正在集体以降低产能的方式退出价格战,寻求价格与销量的全新均衡。
相反,不少自主品牌在半年会之后,反而增加了销量目标。典型如吉利上调 2024 年年度目标为 200 万辆,奇瑞上调下半年目标。
当豪华品牌的价格、销量都处于下滑通道的时候?
当豪华品牌的高溢价都被打没了之后?
还能继续称之为豪华品牌么?
2023 年,特斯拉开启的这场价格战,并没有对自己带来更加积极的影响,反而是像豪华品牌和合资品牌吹起总攻的号角。
18 个月的时间里,以 BBA 和特斯拉所代表的豪华品牌,不仅没有让自主品牌丢失份额(伤敌 500),反而让豪华与合资品牌无论是价格还是份额都处于最近 5 年的历史地位(自伤 1000)。
最重要的,这一场价格战也彻底的冲击了豪华品牌的地位。
未来的中国市场将会有 70%的份额属于自主品牌!
未来的自主新豪华品牌将会取代传统豪华在中国市场地位!
就如在 2023 年 4 月所发表的《 走下神坛的 BBA 》所预言的一样。
具体表现如何呢?我们一年后再聊。


