作者: 陶烟烟
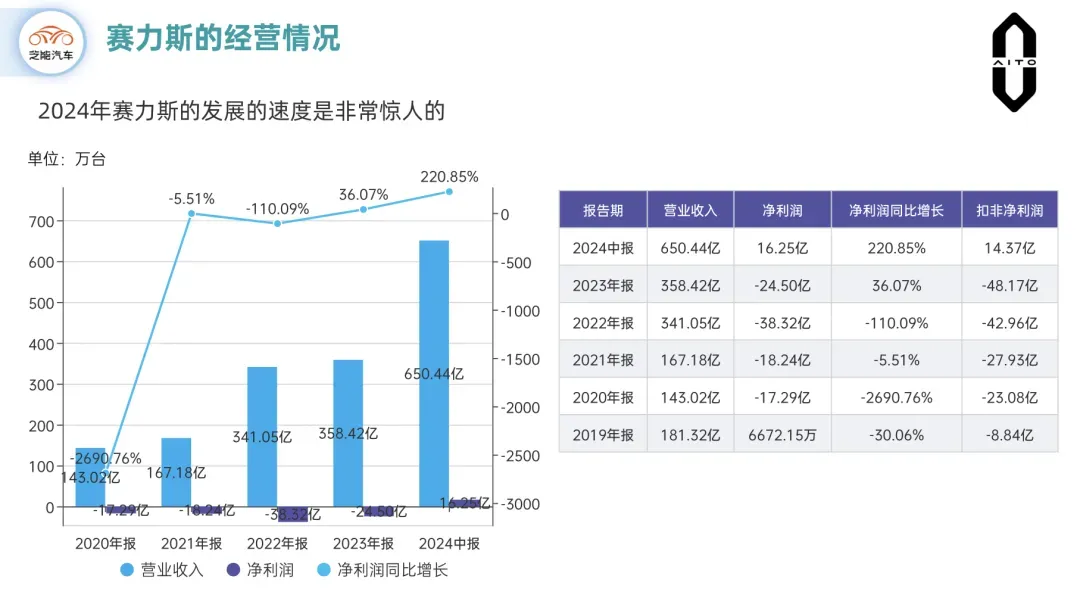
很多人说赛力斯是跟着华为躺赢,如果我们看《2024 年半年度报告》的上半年的财务表现。
- 赛力斯 2024 年上半年 营业收入约为 650.4 亿元,归母净利润为 16.25 亿元,扣非净利润为 14.37 亿元。
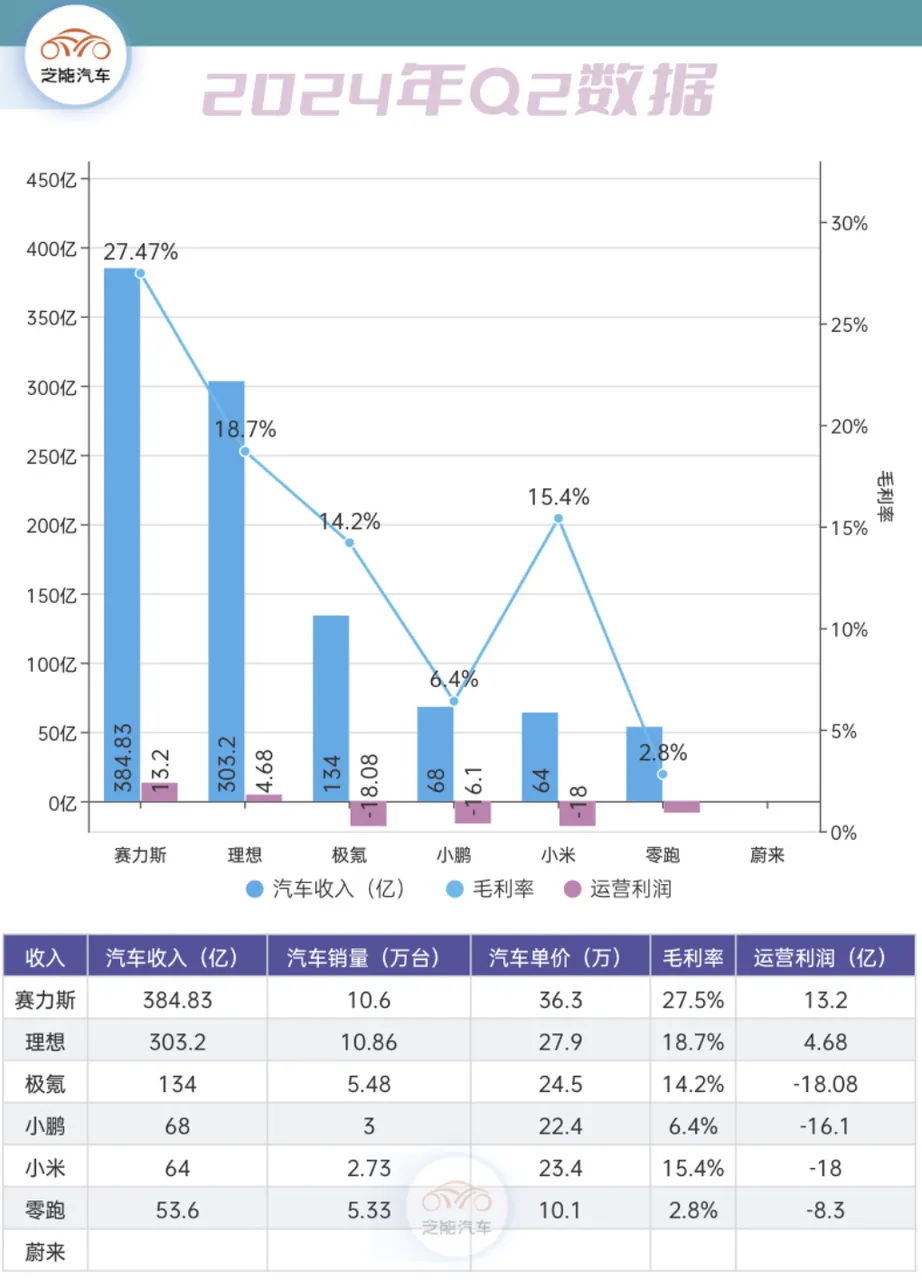
- 2024 年第二季度 的营业收入约为 384.8 亿元,归母净利润为 14.05 亿元,扣非净利润为 13.23 亿元。

营业收入表现
根据赛力斯 4 月至 6 月的产销快报,问界系列在 2024 年第二季度的产量为 99,084 辆,销量为 98,537 辆,实现了「以销定产、即产即销」的零库存经营状态。
通过鸿蒙智行发布的月度交付数据,
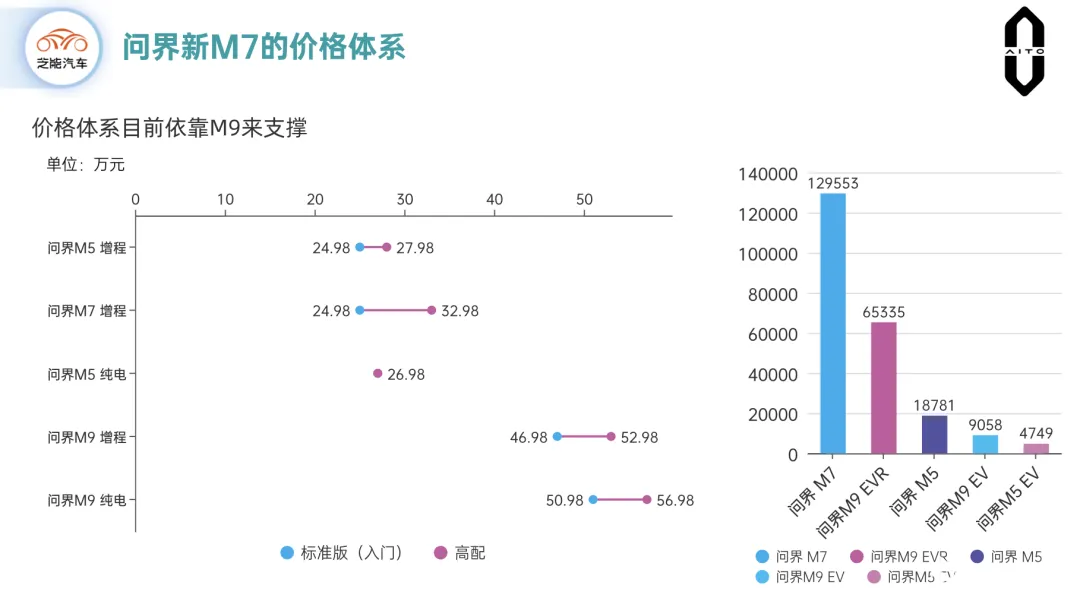
- 问界 M5、M7、M9 的销量 分别为 13,219 辆、38,955 辆和 46,363 辆,
- 蓝电品牌的交付量 为 7,587 辆,
如果看终端的数据,截止 8 月 18 日,鸿蒙系列的产品的销量如下:
- 毛利率和净利率 的变化更能体现赛力斯的盈利能力,
◎ 赛力斯第二季度的毛利率为 27.47%,较第一季度增加了约 6 个百分点。特别是问界 M9 的毛利率高达 34%至 35%,毛利率水平在国产车企中位居前列。
◎ 净利润方面,赛力斯 2024 年第二季度的归母净利润率约为 3.65%。

赛力斯的经营挑战与未来展望
从战略角度看,赛力斯未来的发展主要是问界这个车型的丰富度, 实际上目前赚钱的增长点基本都在 M9 上,M7 是把产品铺出去,M5 实际效果很有限。
赛力斯正在通过与华为的合作,扩大问界系列的销售网络。 新能源汽车领域的竞争日益激烈,我们期待问界的新车型。
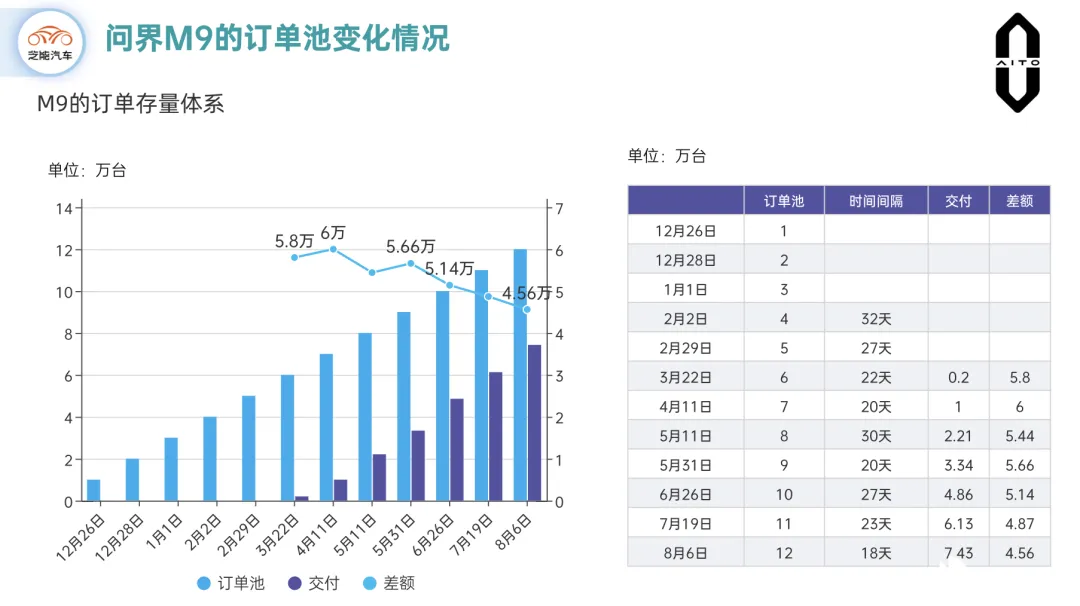
如前面所介绍的,随着华为汽车业务整体不断往前,华为部件的可用性会不断扩展,对于问界来说,这是不容忽视的事情。
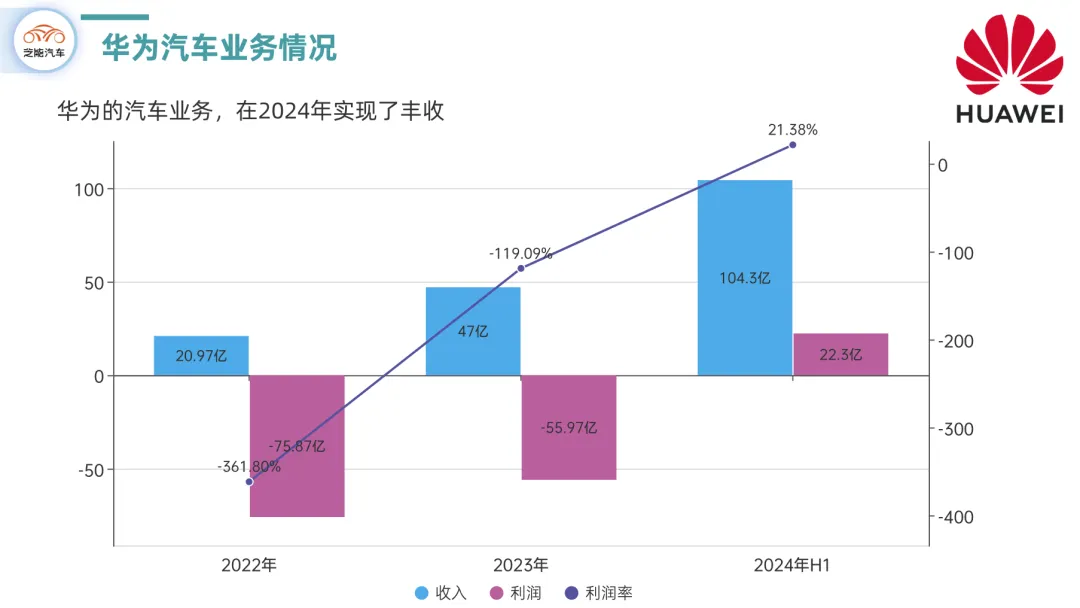
实际上爆款车型的战术有用,但是随着华为技术逐步在国内全面开花,这个毛利的持续性我们再观察。
小结
赛力斯 2024 年上半年经营业绩从营业收入和毛利率的表现来看是相当优秀的,随着华为赋能的企业越来越多,我们看看后续可持续性。