


作者: 陶烟烟
2024 年 11 月欧洲汽车销量 87 万,市场整体下滑 1.9%,全年累计销量 972.6 万台, 整体销量不如预期。
核心动力类型的市场表现呈现分化趋势。 纯电动 (BEV) 与插电混动 (PHEV) 销量均有所下滑,而混合动力 (HEV) 逆势增长,占比首次超过三分之一。
以欧洲主要国家销量数据为基础,结合动力类型和品牌的市场表现,探讨欧洲汽车市场的最新动态,并总结关键洞察与挑战。
销量数据与市场洞察
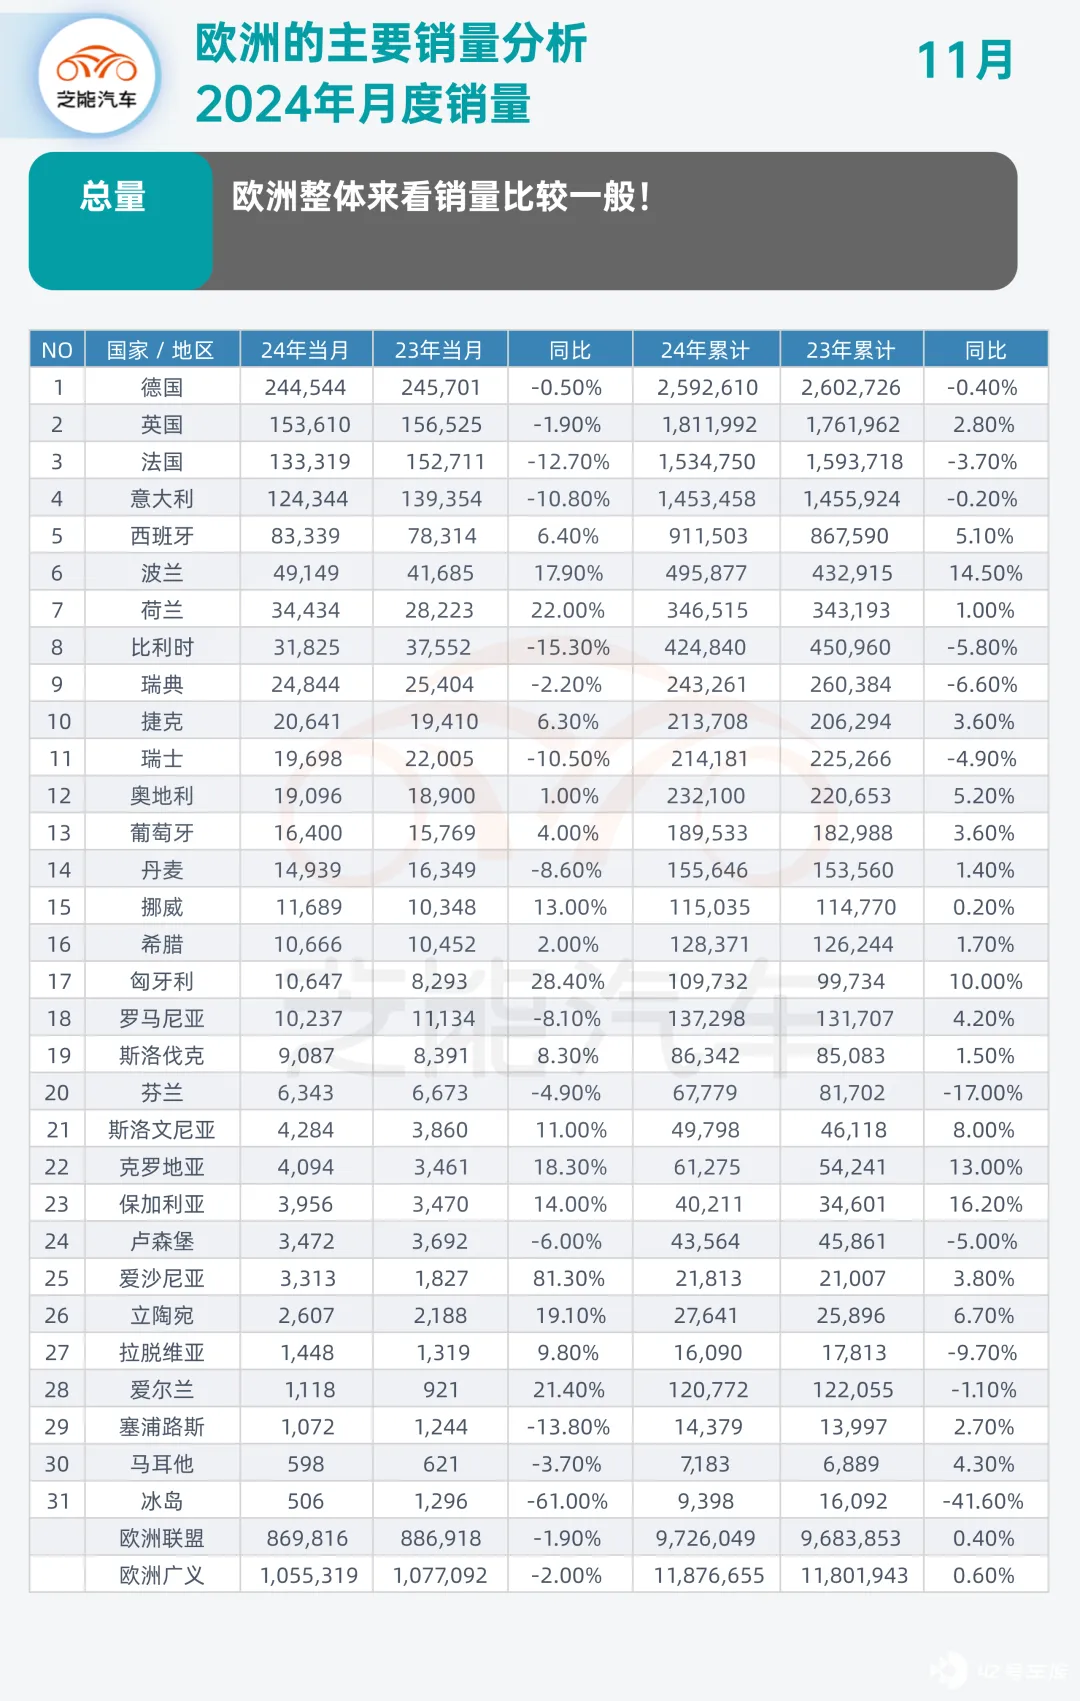
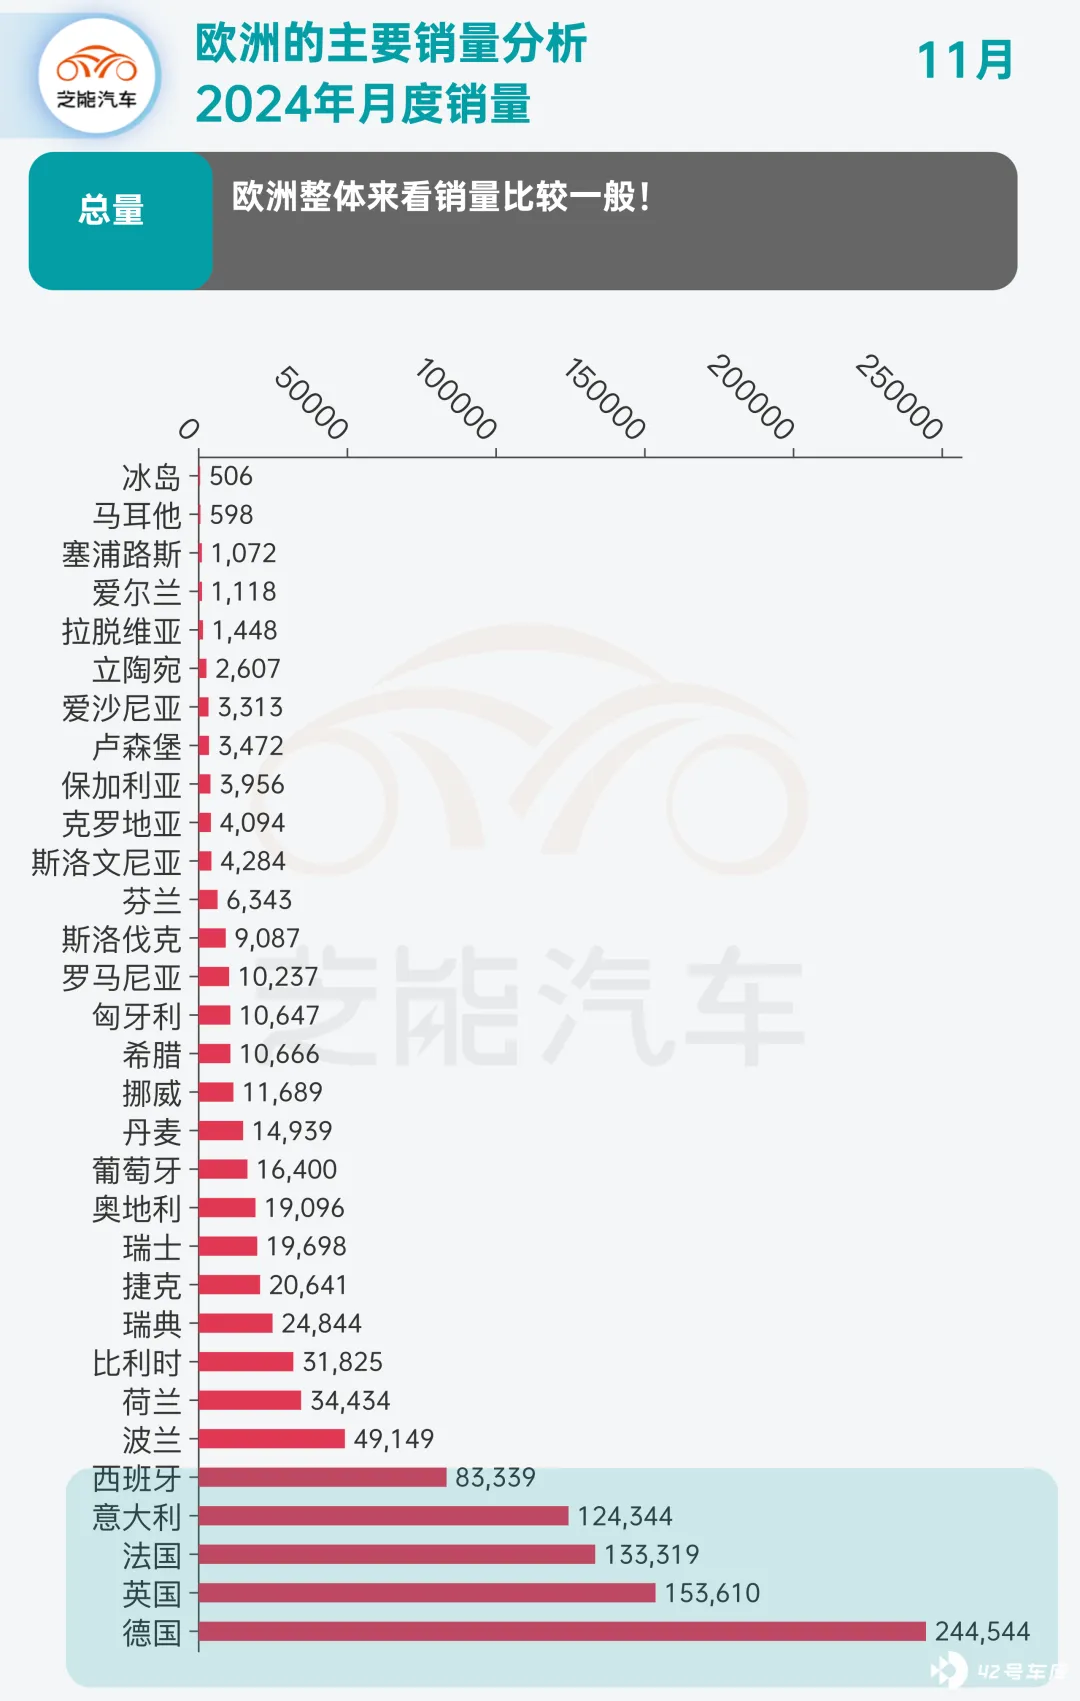
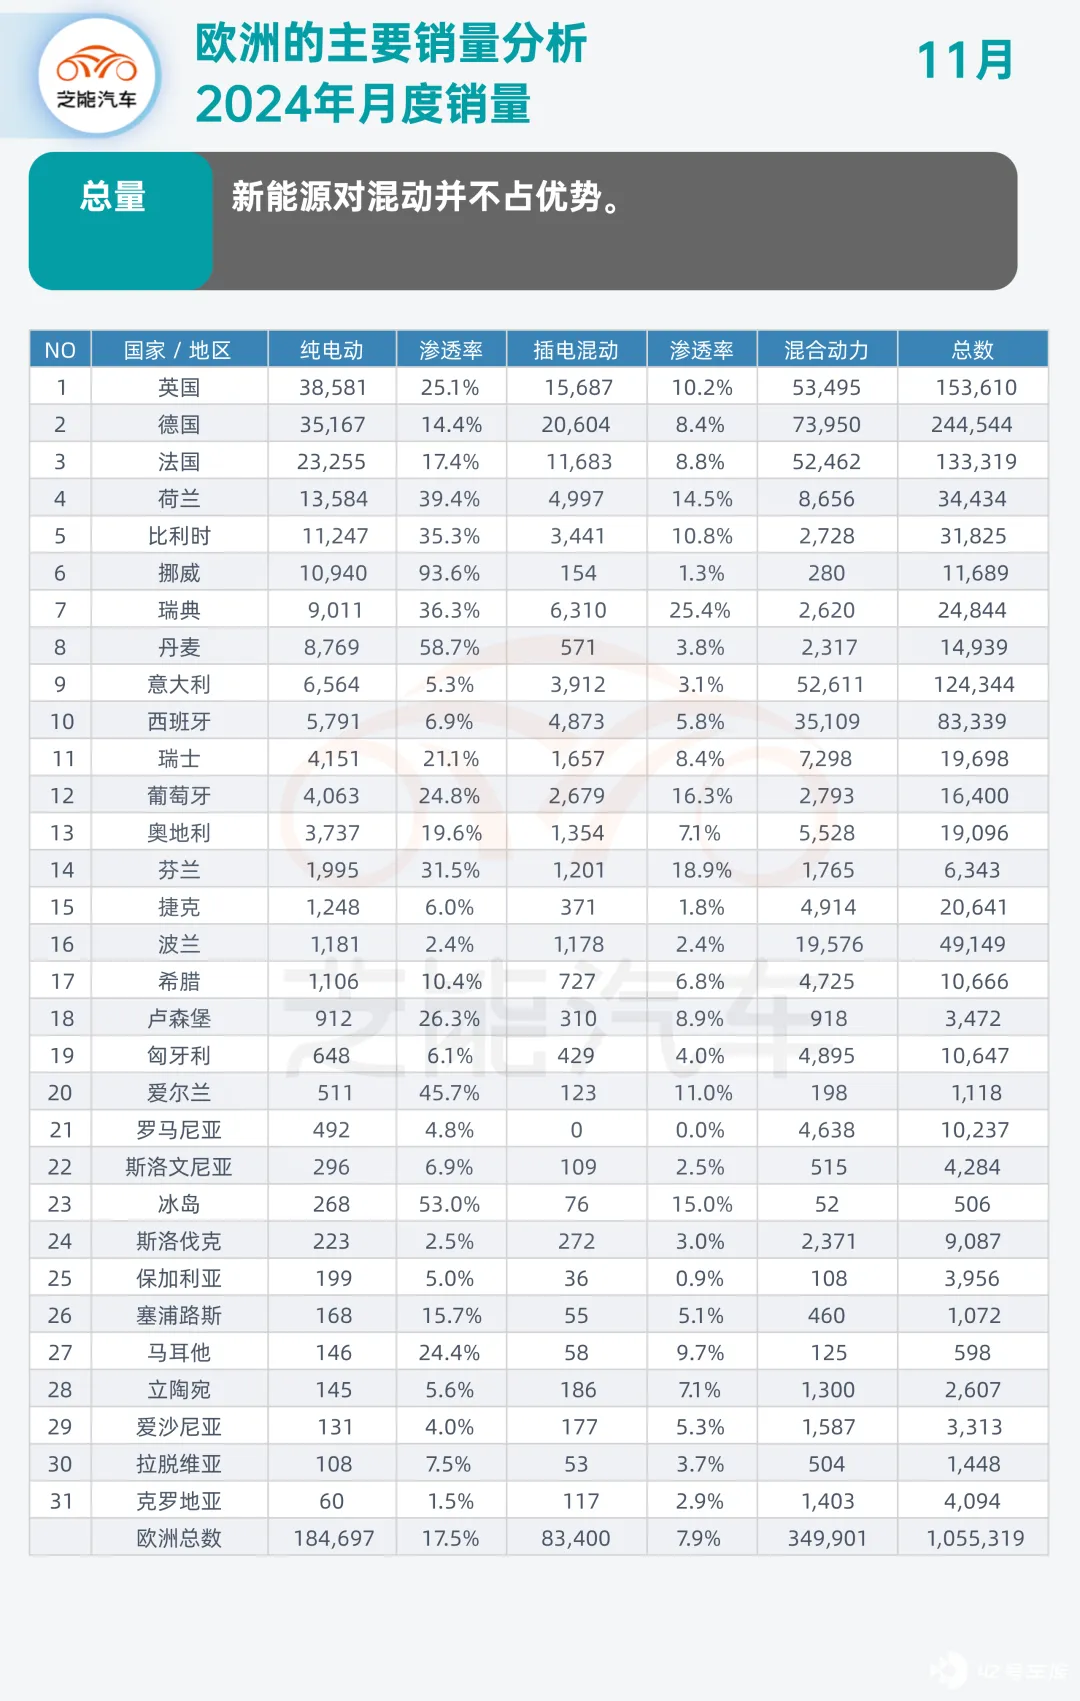
2024 年 11 月,欧洲联盟+欧洲自由贸易联盟+英国的总销量为 1,055,319 辆,同比下降 2.0%,欧盟新车注册量同比下降 1.9%,11 月累计销量达 86.9 万辆。
总体销量来看:
- 德国: 2024 年 10 月销量为 244,544 辆,同比微降 0.5%,整体市场表现平稳,但在推动电动化的过程中,德国的燃油车仍占据了较大份额,电动车的渗透率相对较低,纯电动和插电混动合计占比为 22.8%。
- 英国: 英国的汽车市场在 2024 年 10 月表现出销量的下滑,降幅为 1.9%,不过全年累计销量有 2.8%的增长,纯电动汽车,市场份额稳定在 25%左右。
- 法国: 法国的市场遭遇了 12.7%的销量下降,尤其是在纯电动汽车的表现上,尽管电动化进程持续推进,但法国市场的销量波动较大。 2024 年累计销量同比下降 3.7%,其中燃油车依然占据主导地位。
- 意大利: 意大利汽车市场的销量同比下降了 10.8%,在电动化转型上也见到了部分突破,尤其是插电混动和混合动力车型的销量提升。
- 西班牙: 西班牙是少数几乎没有受市场下滑影响的国家,销量同比增长了 6.4%。 尤其是在混合动力车型上,西班牙的增长尤为显著。
动力类型分布
- 纯电动 (BEV) : 11 月销量 18.4 万辆,市场份额是 17.5%,德国和法国市场的销量确实好不太好。
- 插电混动 (PHEV) : 总量为 8.34 万辆,占市场 7.9%,较去年同期下降 0.6 个百分点。
- 混合动力 (HEV) : 销量为 35 万辆,绝对是一个很好看的数据。
从欧洲范围来看,纯电不太行,插电更不行。混动还行!
我们能看到这几个趋势
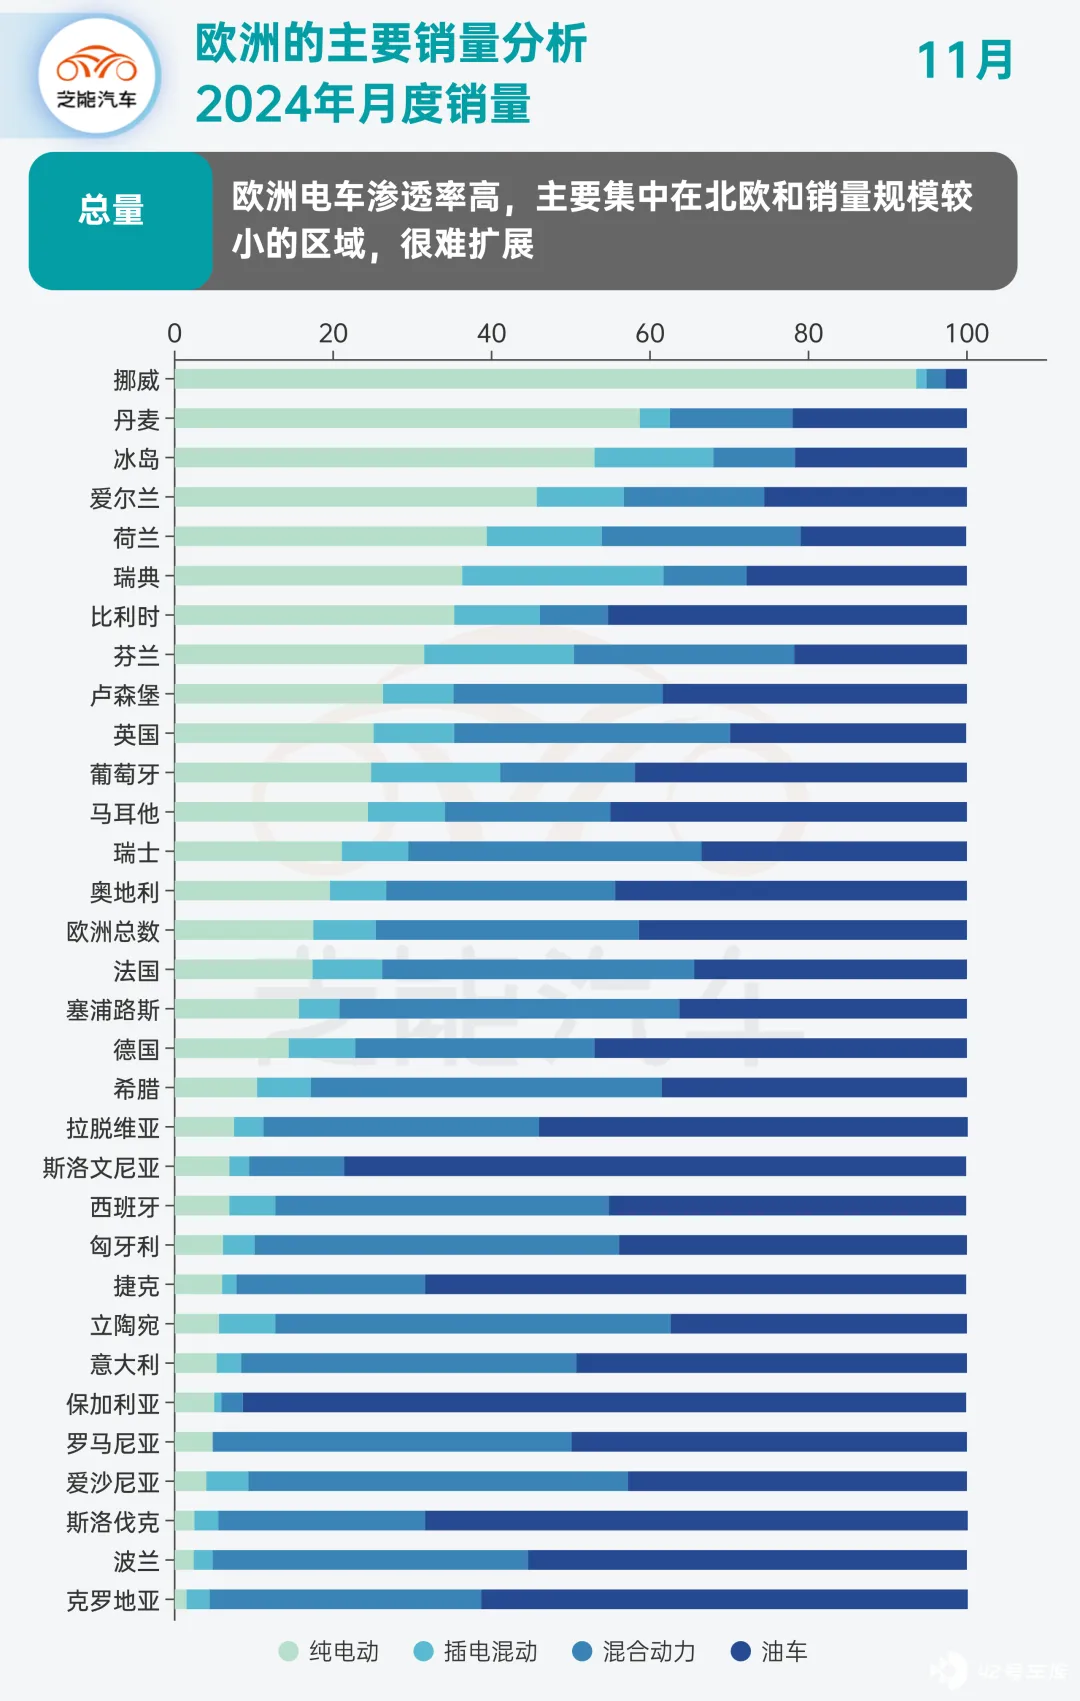
- 混合动力占据主导: 11 月,HEV 销量连续第三个月超过汽油车,成为欧洲市场的第一动力类型,这表明消费者在环保与经济性的双重考量下,对混合动力的接受度显著提高。
- 纯电市场面临挑战: 受德国和法国需求疲软的拖累,BEV 市场增速放缓,全年累计销量同比下降 5.4%,显示出补贴削减和充电网络不足对市场的影响。
- 传统燃油车持续萎缩: 汽油与柴油车市场份额不断被新能源车侵蚀,欧洲汽车市场因为法规的原因,现在企业压力很大!
动力类型与品牌市场表现
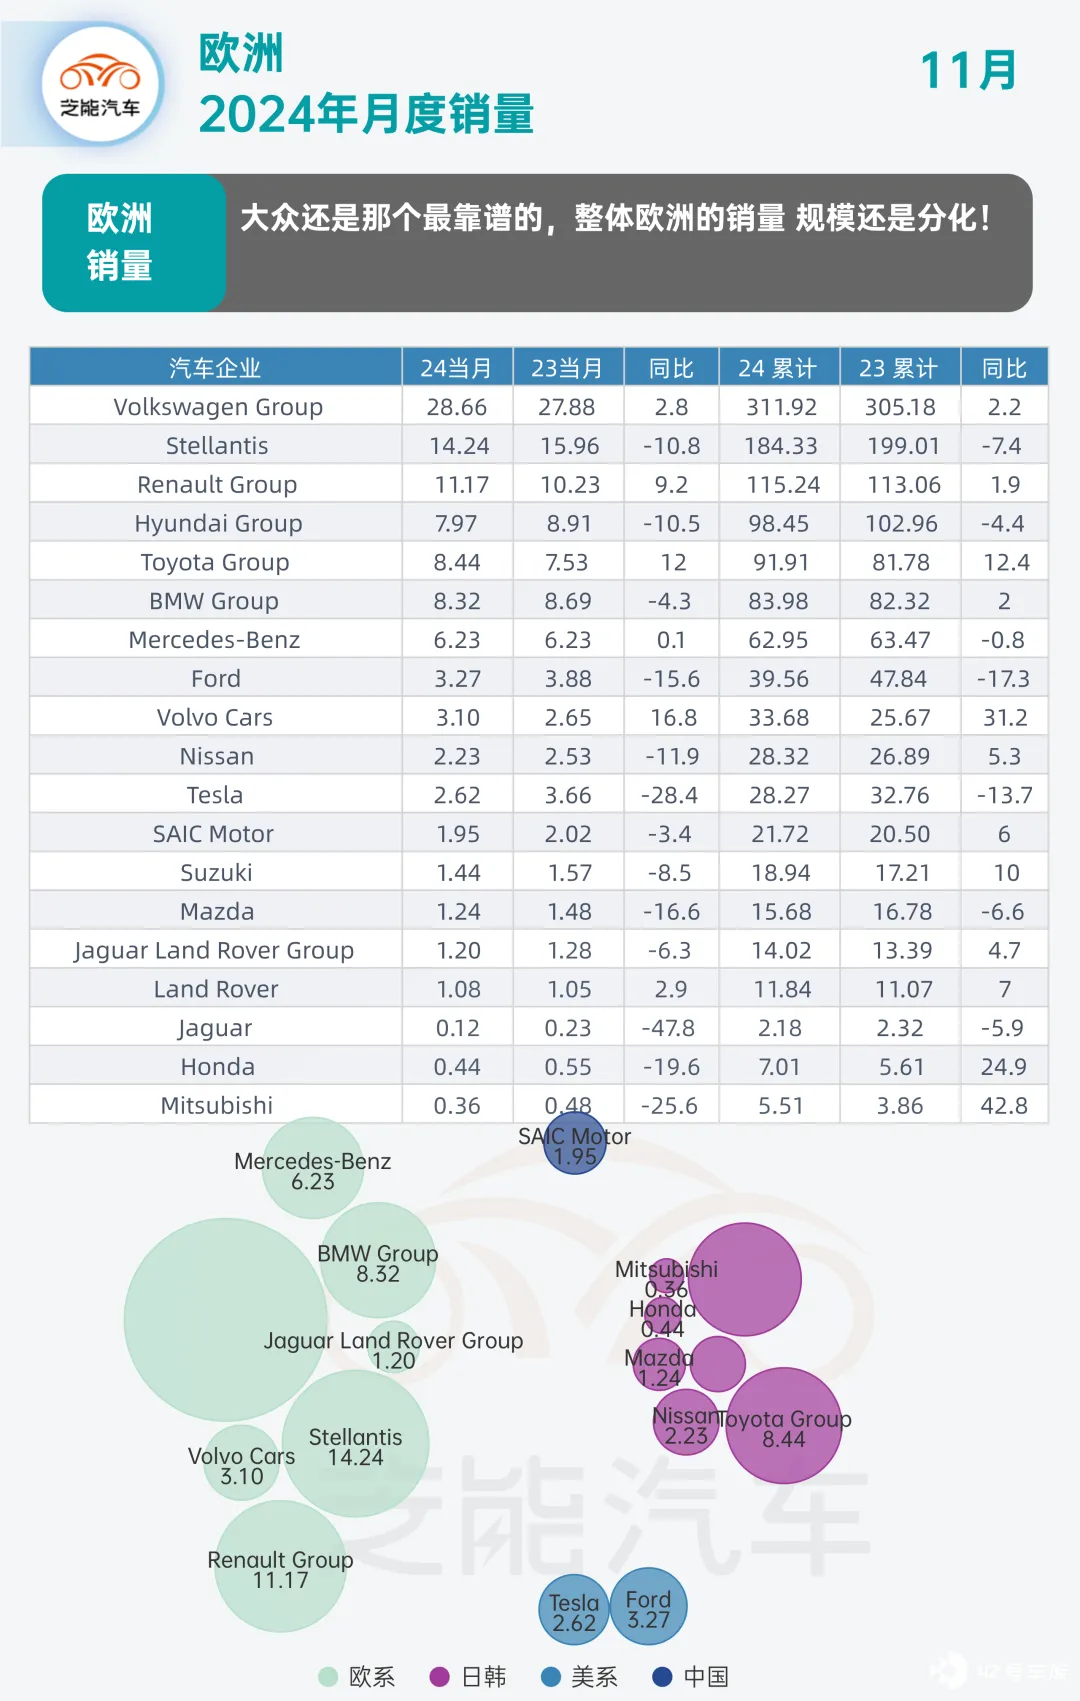
- 大众集团实现了 28.66 万销量,实现 2.8%的同比增长,全年累计销量 311.92 万,增长了 2.2%,整体汽车市场面临压力,Volkswagen 的销量仍保持稳步增长 。
- Stellantis 的销量出现较大下滑,销量只有 14.24 万,同比下降了 10.8%,累计 销量下降了 7.4%。 这可能与市场对新车型的接受度、生产问题以及电动化转型的挑战有关。
- Renault 的销量为 11.2 万实现了 9.2%的同比增长,全年累计增长了 1.9%。
- Toyota 在 2024 年 10 月取得了 12%的同比增长,累计销量同比增长 12.4%。 作为全球领先的汽车制造商,Toyota 的增长反映了其混合动力车型 (HEV) 和电动化进程的成功。
- Tesla 的销量出现了 28.4%的大幅下降,全年累计销量也下降了 13.7%,销量为 28.27 万,占 BEV 市场份额的 15.8%
- 作为中国代表企业,SAIC Motor 在 2024 年 10 月的销量微降 3.4%,全年累计增长了 6%。 尽管整体销量有所波动,但 SAIC Motor 在电动化进程中的快速布局及政府政策支持使其市场地位逐渐增强。
欧洲汽车市场 2025 年还真不好说,大概率欧洲企业没办法通过碳排放考核,现在欧洲车企的盈利能力出现了巨大的问题。






