

作者:陶烟烟
2025 年 4 月的巴西轻型车市场出现 5.6%的下滑,但这并未阻挡新能源汽车的渗透势头。
传统车企因库存调整与产品更替普遍承压,而以比亚迪为首的中国品牌却在低迷环境中逆势增长。比亚迪同比增长 20.4%,稳居第八,连续第 17 个月跻身前十,其在当地市场的存在感不断扩大。
巴西市场转向电动化的结构性转变已开始浮现,中国品牌正成为这场转型的关键力量。
市场回调中的格局演变:传统主导下的局部突围
2025 年 4 月,巴西新轻型车销量降至 196,326 辆,同比下滑 5.6%,终结了连续增长的态势,尚未构成趋势逆转,但已显现出市场对价格、政策以及动力结构变化的敏感反应,2025 年累计销量仍维持 3.1%的增长。
● 品牌层面
◎ 品牌格局依旧由菲亚特主导,其在本土优势地位持续巩固,市占率达到 21.9%,同比小幅增长。
◎ 大众紧随其后,尽管同比下滑 2.8%,但凭借稳健产品组合,市占率提升至 16.6%。
◎ 而雪佛兰则大幅下滑 31.3%,市占跌至 10.4%,暴露出其在产品换代周期和价格策略上的疲软。
◎ 韩系品牌则展现出一定的抗压能力,现代逆势增长 5.7%,超过丰田,跻身前四。
◎ 雷诺和吉普表现平平,在低位徘徊。
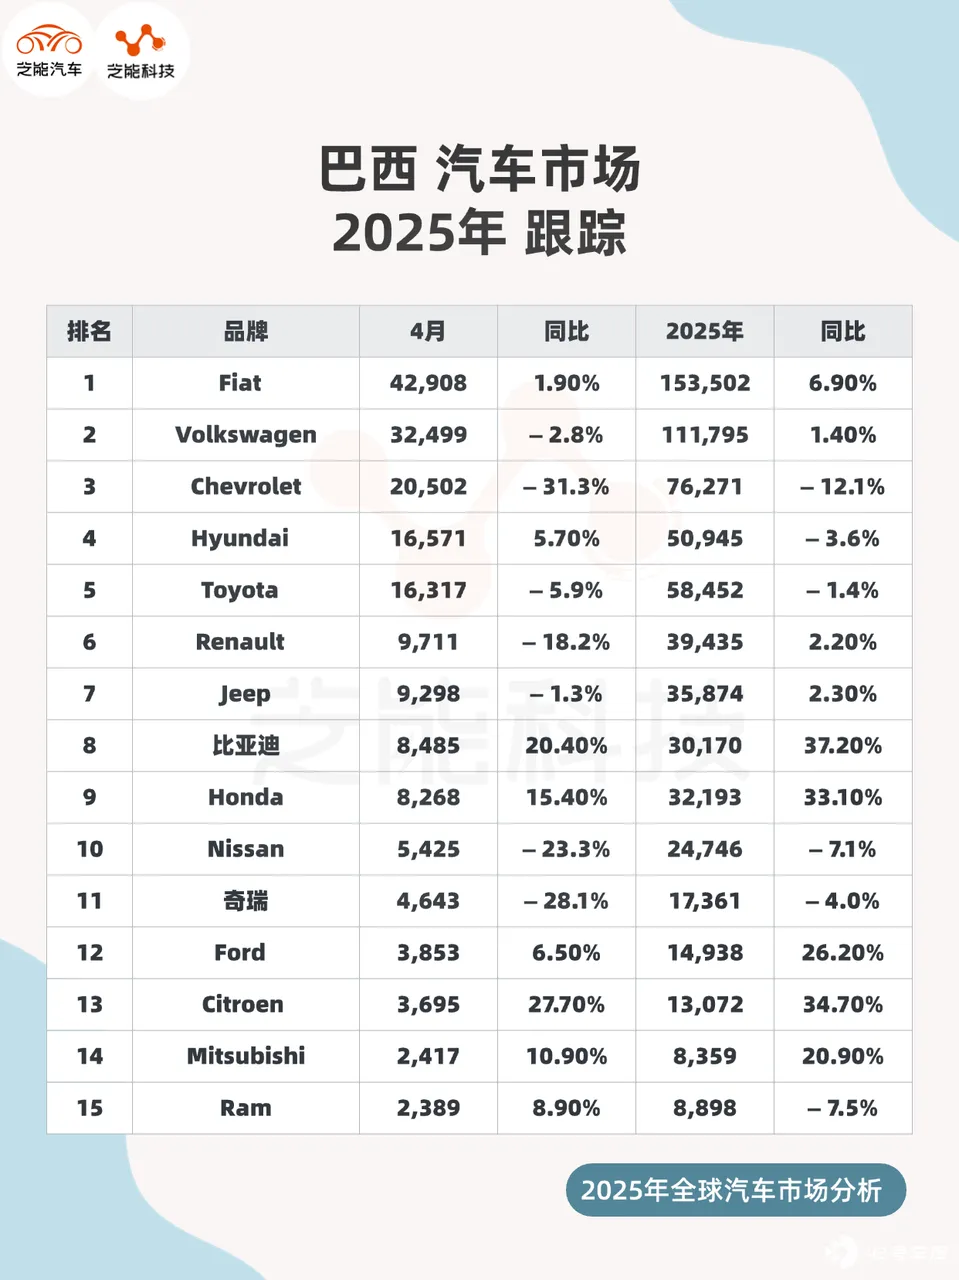
◎ 相比之下,中国品牌的表现更具突破性。比亚迪以 8,485 辆销量跃升至第八位,同比增长 20.4%,是所有前十品牌中增长最快者。
◎ 本田同样表现出色,增长 15.5%,但整体日系品牌在本轮市场波动中未能展现稳定性。
● 从车型结构来看
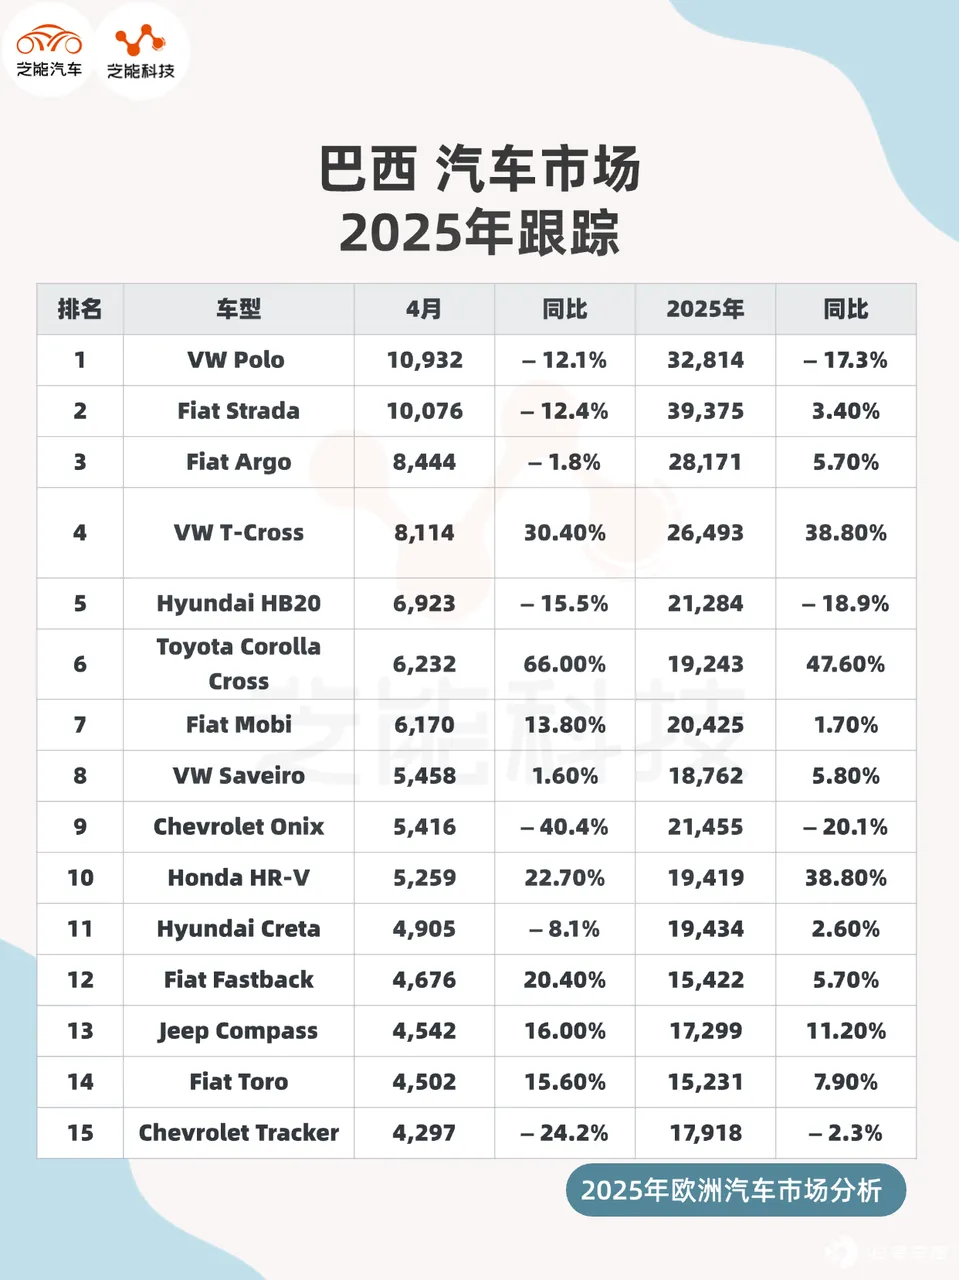
◎ 大众 Polo 时隔五个月重返榜首,月销 10,932 辆,但同比下滑仍达 12.1%,显示传统燃油小型车在竞争中正逐步失去优势。
◎ 紧随其后的菲亚特 Strada 和 Argo 维持强势,但同样面临小幅下降。
◎ 亮点则出现在中高端 SUV 板块,大众 T-Cross 大涨 30.4%,本田 HR-V 同比激增 22.7%,丰田 Corolla Cross 更是暴涨 66%,在所有主力车型中表现最为抢眼,反映出消费者对 SUV 与混动车型偏好的持续上升。
◎ 菲亚特 Fastback 凭借 20.4%的增长创下历史新高,跻身第 12 名,这款溢价 SUV 的崛起也再次验证了巴西消费者对跨界车型的偏好正在增强。
中国品牌崛起:比亚迪打头阵,新能源阵营加速形成
对中国汽车品牌而言,2025 年 4 月的巴西市场是一轮突破战。
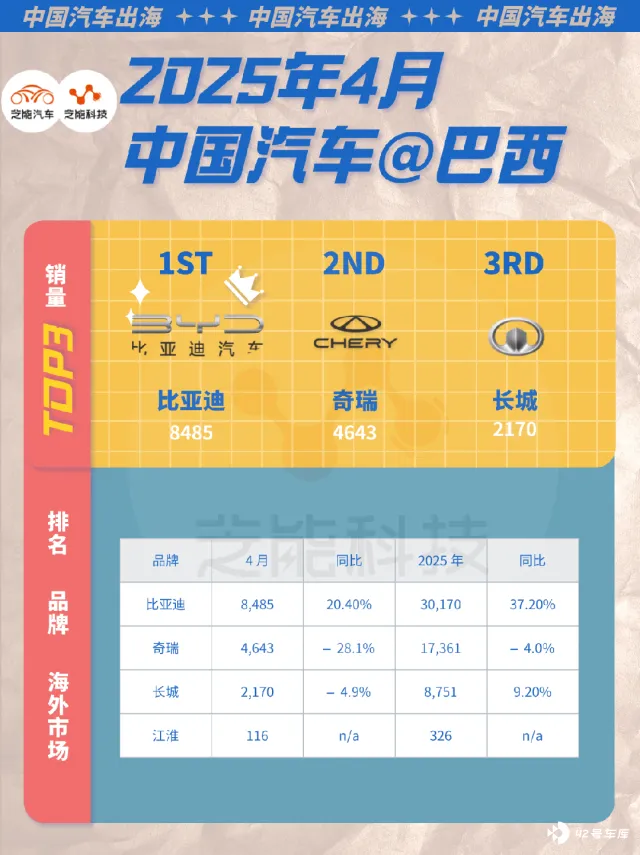
◎ 比亚迪的强势表现尤为突出,其在整体市场低迷的背景下逆势上涨 20.4%,单月销量突破 8,000 辆,年内累计达到 30,170 辆,同比增长高达 37.2%。
这一成绩不仅使其连续第 17 个月跻身前十,更标志着其已初步完成从「试水」到「站稳」的战略转型。
比亚迪的成功并非偶然。 其在巴西市场主打的多为新能源车型,涵盖插电混动与纯电平台,既满足当地对清洁能源转型的政策趋势,也精准匹配了中产消费群体对智能化、高配置产品的预期。
凭借在中国市场验证过的成熟技术与整车集成能力,比亚迪在巴西已构建起较为稳固的品牌认知。奇瑞、长城也在持续运营中寻求突破。
◎ 奇瑞虽然 4 月下滑 28.1%,但累计销量仍达 17,361 辆,凭借 Tiggo 等 SUV 系列占据一定市场份额。
◎ 长城旗下哈弗品牌表现相对稳定,4 月销量为 2,170 辆,同比微降 4.9%,年内累计增长 9.2%。虽然在份额上尚难撼动主流品牌地位,但作为高端 SUV 与新能源技术融合的代表,其潜力仍被行业普遍看好。
◎ 江淮等品牌虽未形成规模,但通过低起点、区域突破的策略布局,也在逐步拓展品牌边界。江淮虽月销仅 116 辆,但已开始在局部市场投放其纯电车型,测试本地接受度。
◎ 极氪虽尚处导入期,但作为智能纯电品牌,其进入巴西被视为中国高端电动化战略的一部分。
就整体竞争格局而言,中国品牌正在以新能源为入口,逐步侵蚀传统合资车企在巴西市场的护城河。
相较于依赖燃油车更新周期的传统品牌,中国车企在电动化路径选择、成本控制与技术集成上的「先发红利」正逐步显现。尤其是在巴西等正面临燃油经济与环保双重压力的市场,中国品牌通过「性价比+技术密度」的方式迅速打开缺口。
总结
新能源风口上的中国速度
2025 年 4 月的巴西汽车市场虽受周期性下行影响,但对长期趋势的指引意义重大。比亚迪等中国品牌在本轮市场调整中不仅守住了份额,更通过产品力的持续输出实现逆势增长,正在以电动化、智能化为支点重构市场竞争格局。
随着比亚迪在巴西市场的持续深化和其他中国品牌的有序扩张,中国汽车工业的全球化转型正进入「成果收割」阶段。
未来,中国品牌如何进一步适配本地消费习惯、深化渠道网络、提升售后体验,将成为能否在巴西乃至整个拉美地区站稳脚跟的关键。







