

作者:陶烟烟
传统的新势力汽车,主要包含蔚小理三家,我们可以重点看看这三家的国内销量结构(不含出口) 的数据。
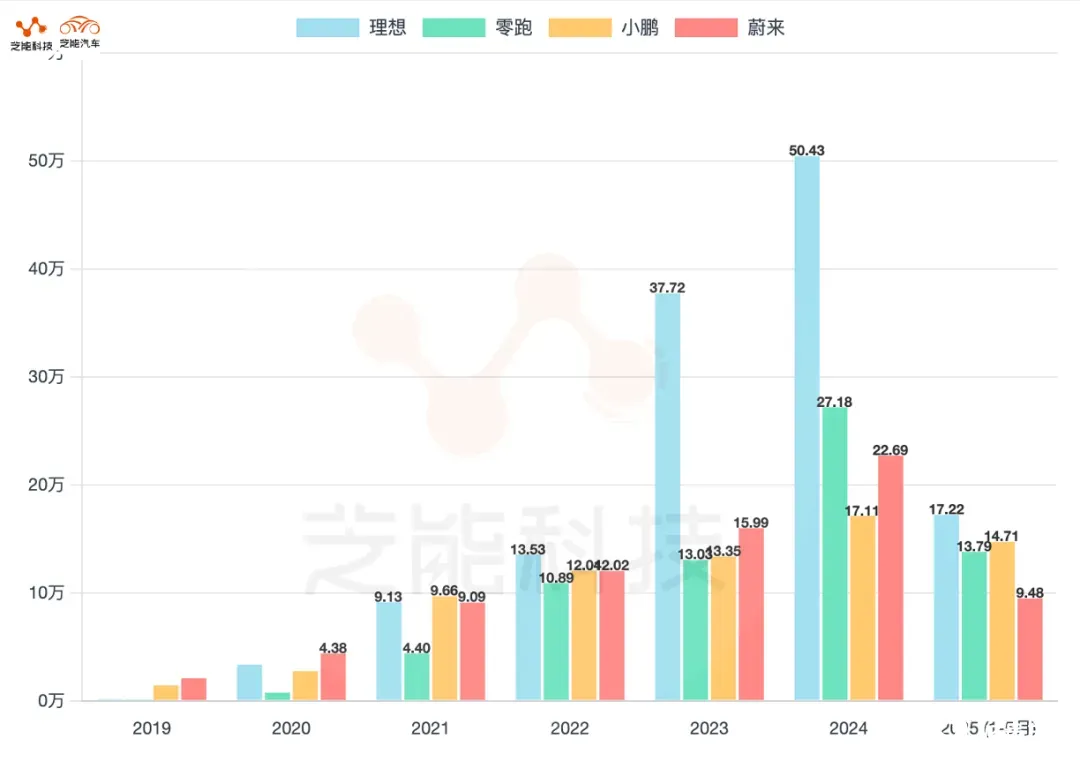
从 2018 年至 2025 年的数据来看,中国新势力车企呈现出「由少到多、由快到缓」的典型成长曲线。
● 蔚来: 2019 年交付 2.07 万辆,2020 年增长至 4.38 万辆,主力产品 ES8 和新上市 ES6 带动销量翻倍;2021 年交付量达 9.09 万辆销量加速,2022 年达 12 万辆;2023 年交付 15.99 万辆,2024 年达到 22.7 万辆;2025 年前五个月 9.48 万辆。
● 理想: 2019 年起步 1,283 辆,2020 年凭借理想 ONE 销量快速放大至 33,457 辆,2021 年翻倍至 91,310 辆,2022 年新车交替期销量略有放缓至 135,296 辆,2023 年凭借 L 系列爆款拉动销量大幅跃升至 37.7 万辆,2024 年保持稳健增长至 50.4 万辆,2025 年前 5 个月累计 17.2 万辆,同比增速回落。
● 小鹏: 2019 年销量 1.4 万台,2020 年销量 2.7 万辆,2021 年依靠 G3、P7 扩大至 9.7 万辆;2022 年交付达 12 万辆,2023 年增长放缓至 13.3 万辆,2024 年销量小幅爬升至 17.1 万辆,2024 年 MONA 助力销量冲高至 14.7 万辆 (仅 5 个月) ,同比大增 264%,全年有望刷新历史纪录。
● 零跑: 比较励志,2019 年起步仅 1,086 辆,2020 年扩至 7,578 辆,2021 年靠 T03 等走量车型突破至 43,960 辆,2022 年增长至 108,868 辆,2023 年达 13 万辆,2024 年一举翻番至 27.1 万辆,2025 年前 5 个月已达 13.8 万辆,继续保持高增速。
蔚来
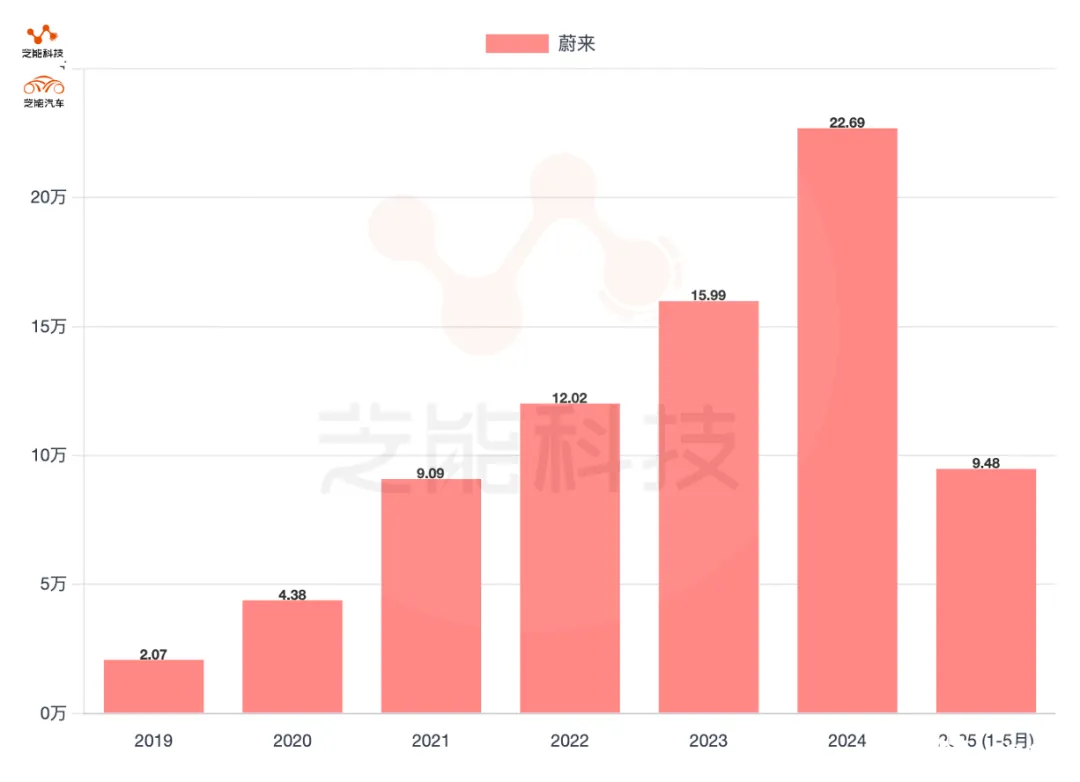
2025 年前五个月蔚来累计销量达到 9.48 万辆,同比增长约 41.2%。
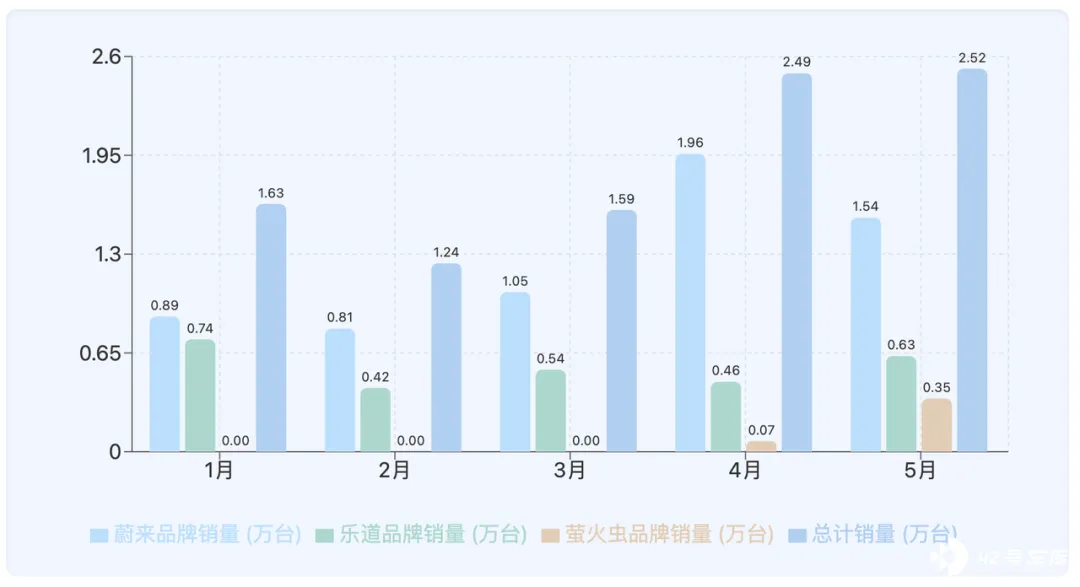
月度趋势方面,1 月至 5 月销量呈现一定波动,
◎ 1 月高点达到 1.63 万辆,受春节等季节因素影响,
◎ 2 月回落至 1.24 万辆,
◎ 3 月开始回暖至 1.59 万辆,
◎ 4 月和 5 月则连续保持高位,分别为 2.49 万和 2.52 万辆,尤其 4、5 月销量环比增长明显。
蔚来整体表现稳中有进,新车型发力带动销量持续提升。
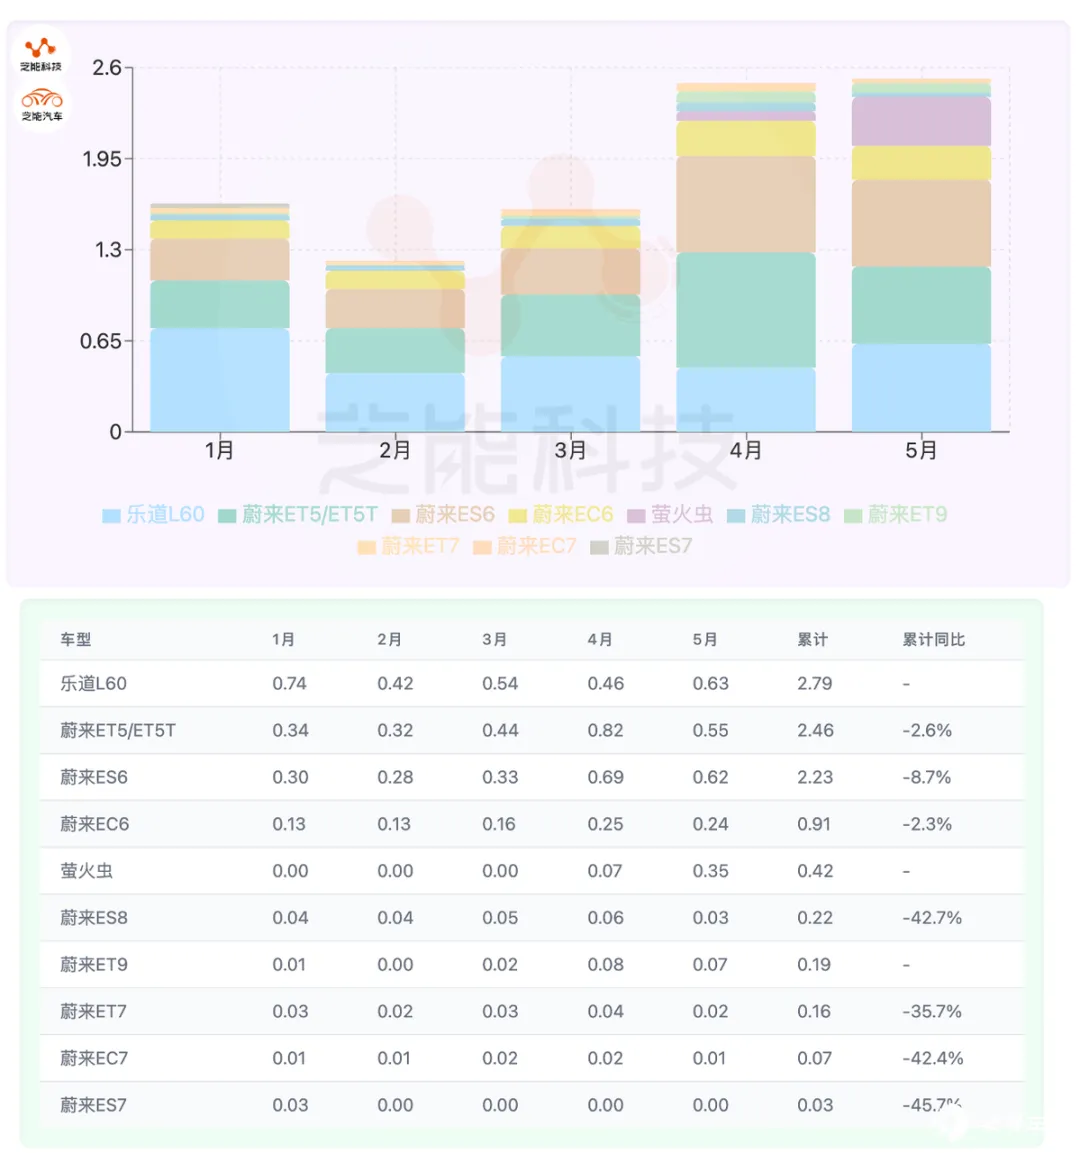
◎ 乐道品牌的乐道 L60 累计 2.79 万辆,月销量在 0.4 万到 0.7 万之间波动,其实是销量最高的产品了。
◎ 萤火虫起步阶段,5 月销量快速提升至 0.35 万辆,销量还可以了。
◎ 蔚来主要车型中,ET5/ET5T 持续贡献最大销量,累计近 2.46 万辆,虽同比略有下降约 2.6%,依然保持较强市场竞争力。
ES6 和 EC6 销量相对稳定,分别累计 2.23 万辆和 0.91 万辆,同比均有小幅下滑,表现较为平稳。
老款车型如 ES8、ES7 及 EC7 销量明显下滑。
理想
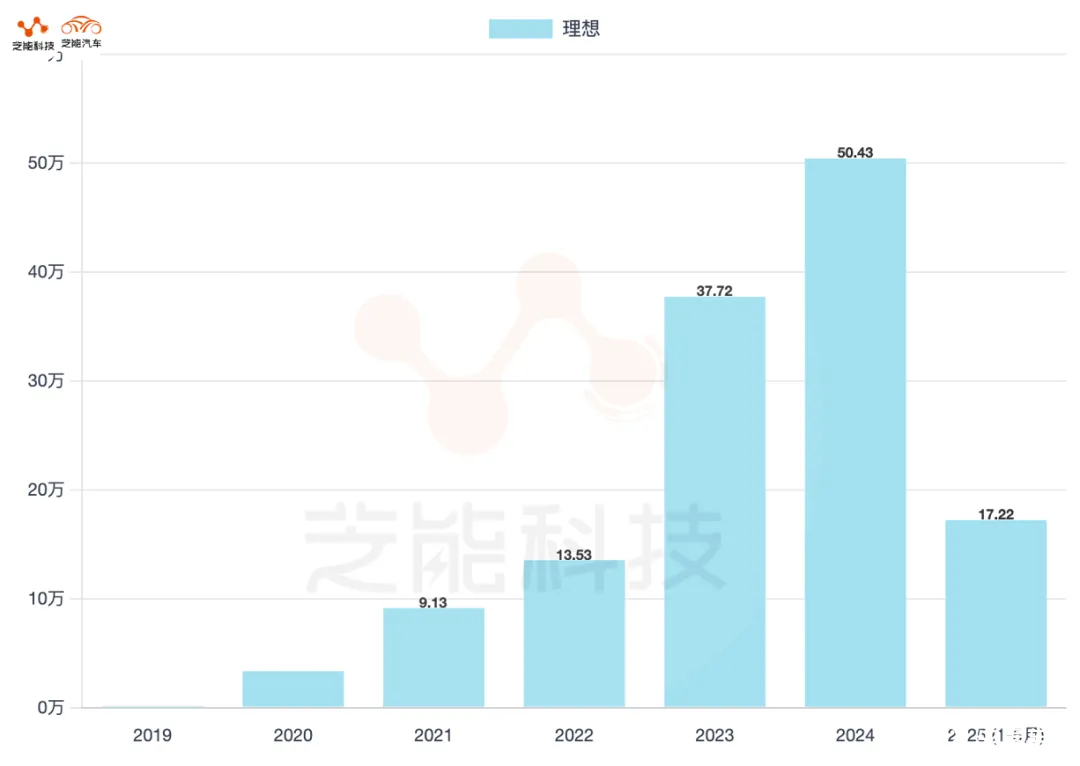
2025 年前五个月,理想汽车累计销量 17.22 万辆,同比增长 18.3%;
◎ 1 月销量 3.07 万辆,
◎ 2 月受春节影响降至 2.60 万辆,
◎ 3 月快速回升至 3.63 万辆,
◎ 4 月略降至 3.47 万辆,
◎ 5 月强劲反弹至 4.45 万辆,创年内新高。
L6 单月销量从 4 月的 1.75 万辆增长至 5 月的 1.93 万辆,成为带动整体环比增长的核心因素,L7 也在 5 月小幅增长至 1.11 万辆。
◎ 理想 L6 这款车是理想的中流砥柱,1-5 月贡献 8.13 万辆,占理想总销量的 47.2%。
◎ 相比之下,L7、L8、L9 三款主力车型销量普遍下滑,分别同比下降 25.5%、25.8%和 39.0%;
◎ MEGA 目前在周度趋势来看还行。
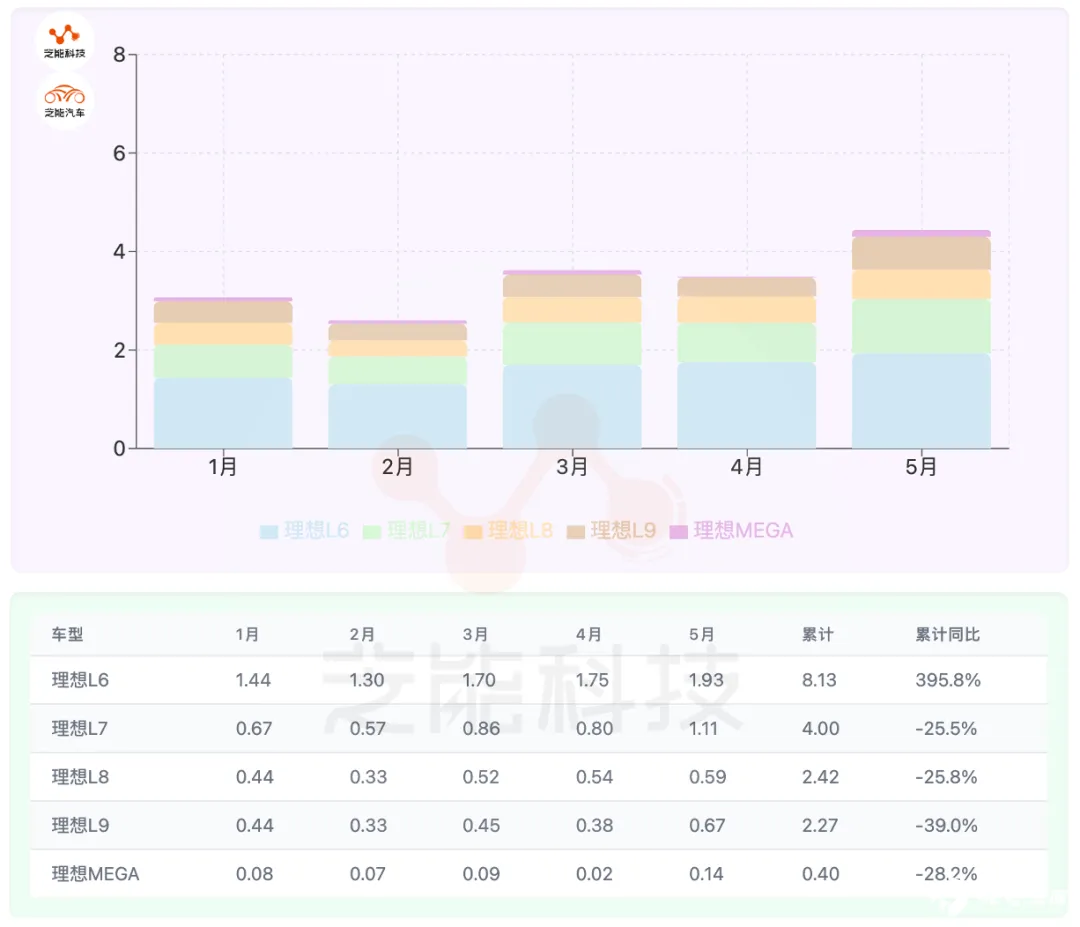
L6 接棒老车型成为理想增长主力,目前理想的想象空间主要是对应的 i6 能不能站稳销量,两个 6 是理想销量的核心期待。
小鹏
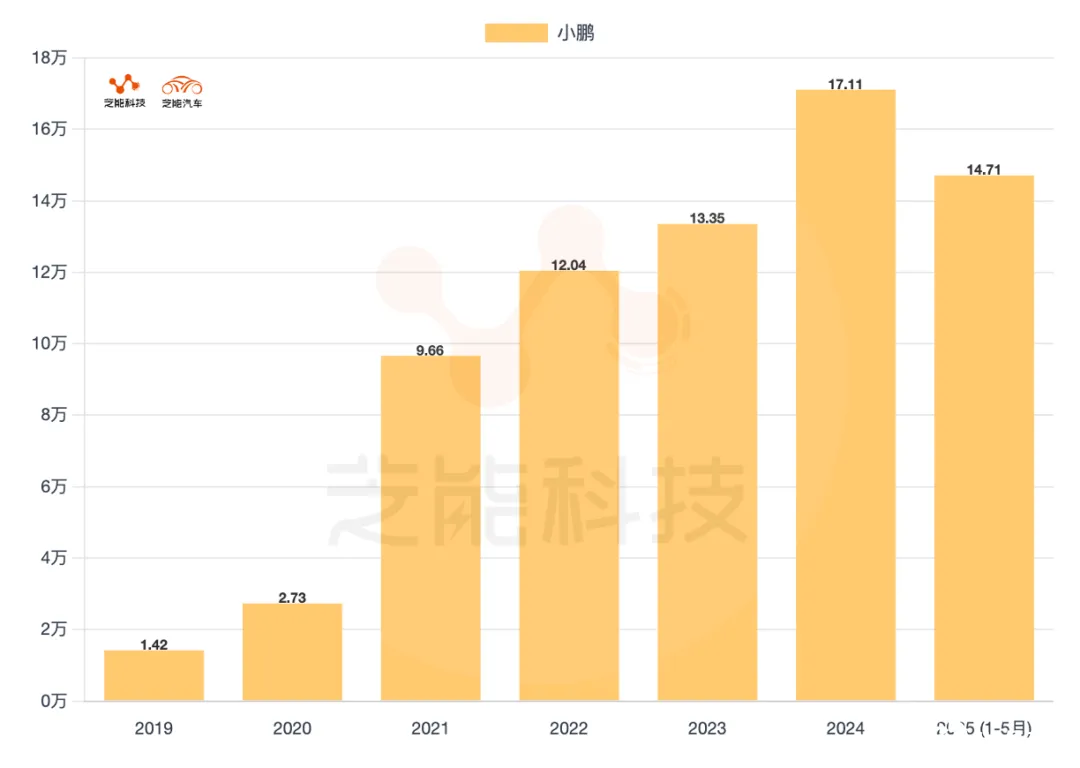
2025 年前 5 个月,小鹏累计销量达到 14.71 万辆, 同比大幅增长 264.0%,增长主要得益于全新车型 M03、G6 和 P7+的接力拉动。
其中 M03 以 7.18 万辆领跑,P7+也贡献 3.77 万辆,小鹏在产品迭代和定价策略上的显著突破。
◎ 1 月:受益于春节前消费释放和新车型发力,月销量达 3.23 万辆;
◎ 2 月:春节假期影响明显,回落至 2.55 万辆;
◎ 3 月:新品集中交付,回升至 3.19 万辆,恢复节奏;
◎ 4 月:延续稳健走势,交付 3.04 万辆;
◎ 5 月:出现一定波动,回落至 2.70 万辆,但 M03 仍为核心增长支柱 (单月近 1 万辆) ;
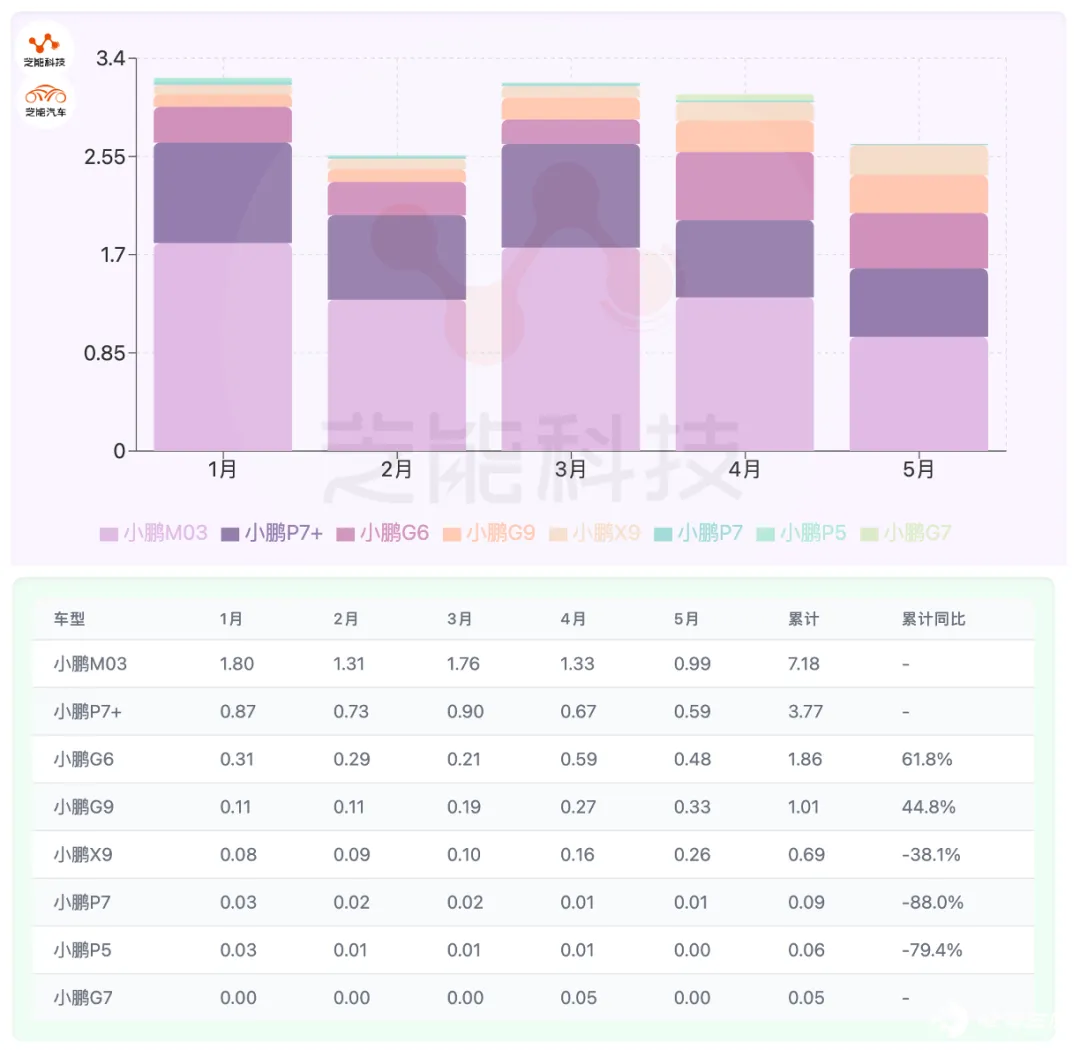
具体来看:
◎ 小鹏 M03:前 5 月合计销量 7.18 万辆,占比接近 50%了。
◎ 小鹏 P7+:稳健输出,前 5 月售出 3.77 万辆;
◎ 小鹏 G6:5 月达 4772 辆,稳步增长中;
◎ 小鹏 X9:进入家庭 MPV 细分市场,逐月上扬,5 月卖出 2566 辆;
◎ G9 的中高端智能 SUV 仍具一定吸引力,5 月 3259 辆为年内新高。
小结
蔚来、理想和小鹏三大传统新势力车企,从 2018 年至 2025 年 5 月的销量数据,我们可 以清晰地看到中国新势力品牌经历了「由少到多、由快到缓」的成长轨迹。







