


作者: 陶烟烟
近期宝马交出了一份不算失控,但绝不轻松的半年报。
2025 年上半年,集团实现 677 亿欧元收入,同比下降 8%;净利润 40 亿欧元,同比大幅下滑 29%。纵然整体盈利仍在目标区间,大部分核心指标都在向下修正,透露出老牌豪华车企在风口切换期的疲态。
更重要的是利润率和中国市场的压力——宝马的汽车业务利润率, 从去年同期的 8.4%跌至今年的 5.4%,即便扣除合资摊销等项目,调整后也仅为 6.5%。二季度 11 亿欧元的关税成本直接侵蚀了盈利能力,几乎抹平了全部净价格优化的成果。
与此同时,中国市场交付同比下滑 15.5%,远高于全球其他市场的跌幅,这变成全球都还好,中国不好的局面。一边是欧洲销量上涨、电动车型增长;另一边则是利润收缩、关键市场失速。
上半年财报是对宝马过去战略的一次检验,面对智能化和电动化的赛道,宝马并不轻松。

从增长到收缩:宝马 2025 上半年财务表现盘点
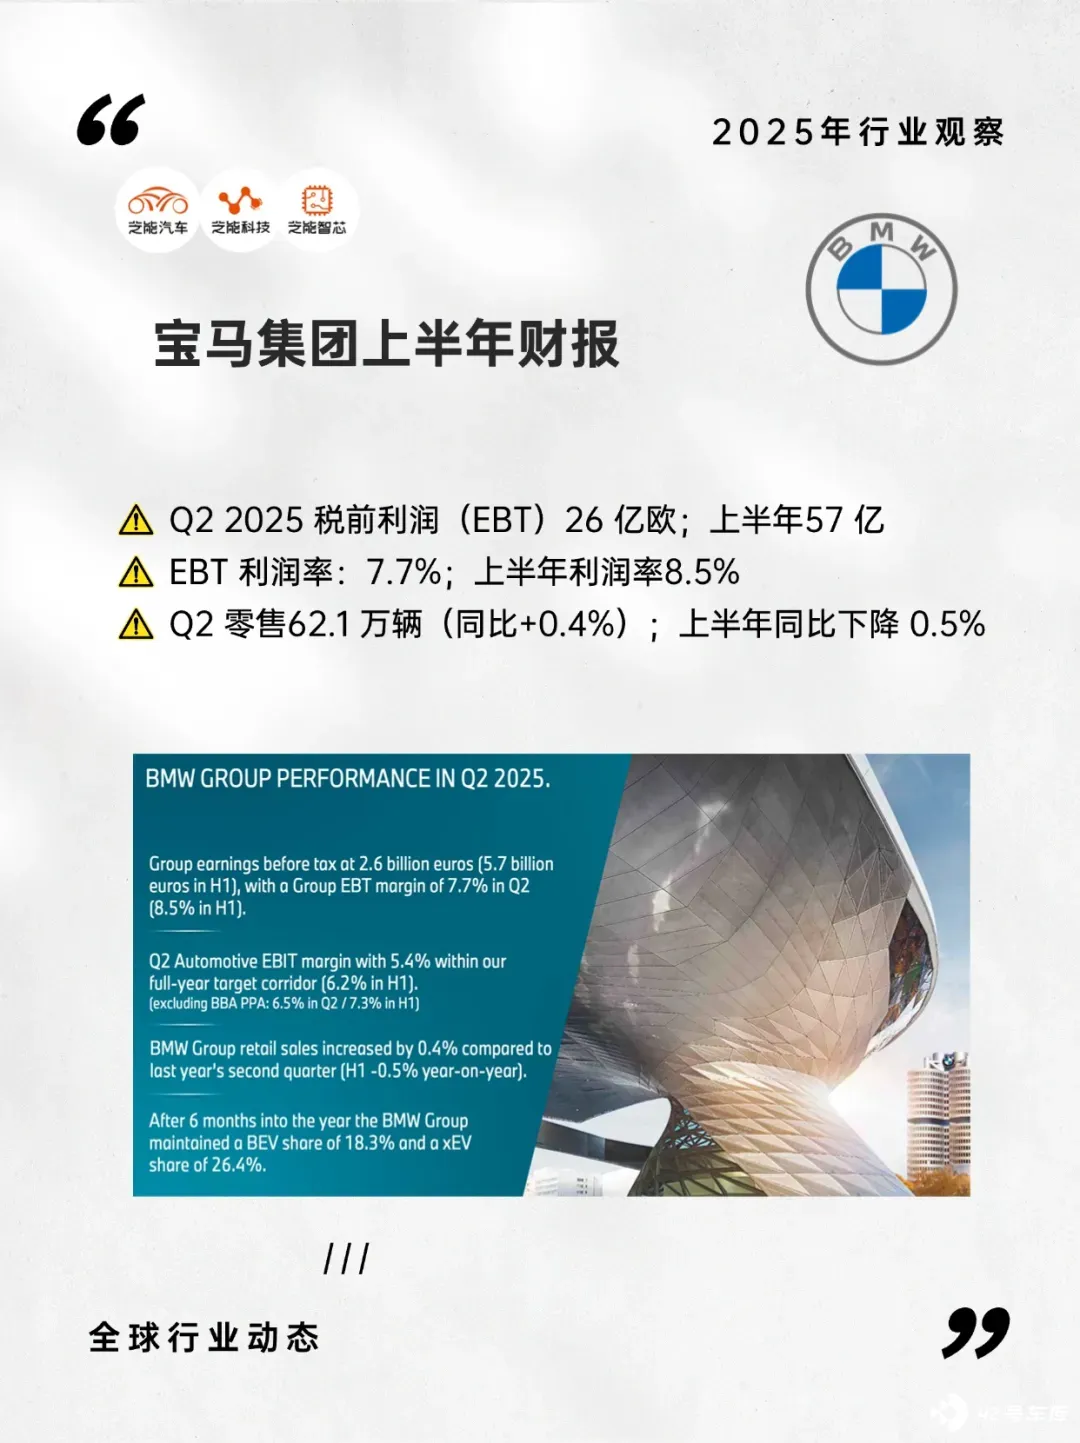
宝马集团在 2025 年上半年实现:
◎ 销售收入 677 亿欧元,同比下滑 8%。
◎ 同期税后净利润为 40 亿欧元,同比下降幅度高达 29%,二季度表现尤为明显,单季销售额 339 亿欧元,同比下降 8.2%;
◎ 息税前利润 (EBIT) 为 26 亿欧元,同比减少 31.4%;
◎ 税前利润率降至 7.7%,明显低于去年同期的 10.5%。
整体盈利仍在目标区间,但下滑趋势不可忽视。
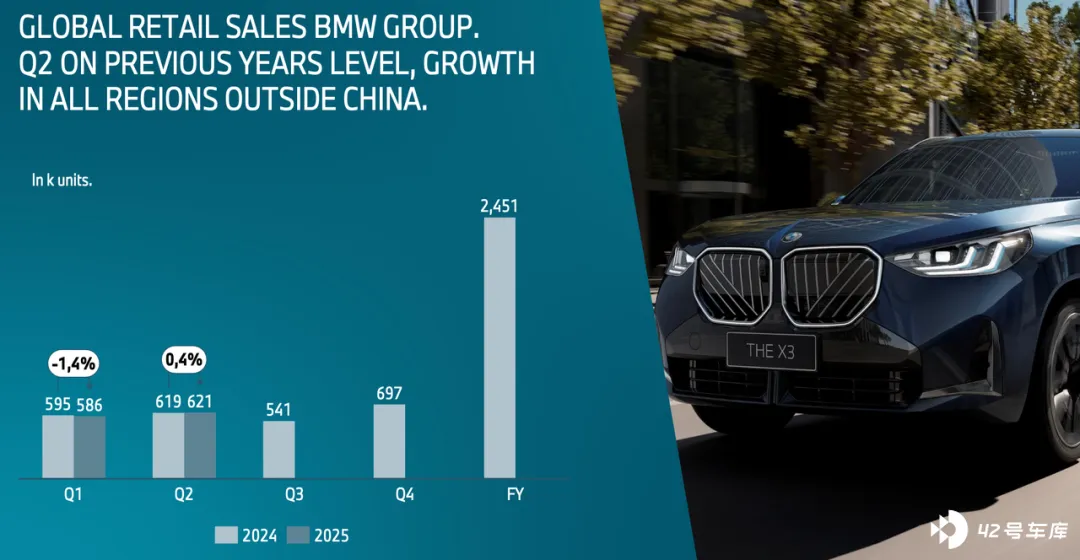
◎ 其中汽车业务板块收入 294 亿欧元,息税前利润为 16 亿欧元,利润率为 5.4%;
◎ 若扣除中德合资企业并表所带来的摊销因素,实际利润率为 6.5%。
尽管勉强维持在目标区间,但相比去年同期的 8.4%,下降幅度依然明显。
利润下降的直接原因是第二季度面临的高额关税成本,仅此一项就拖累了利润 11 亿欧元,几乎抵消了净价格优化带来的正向影响。
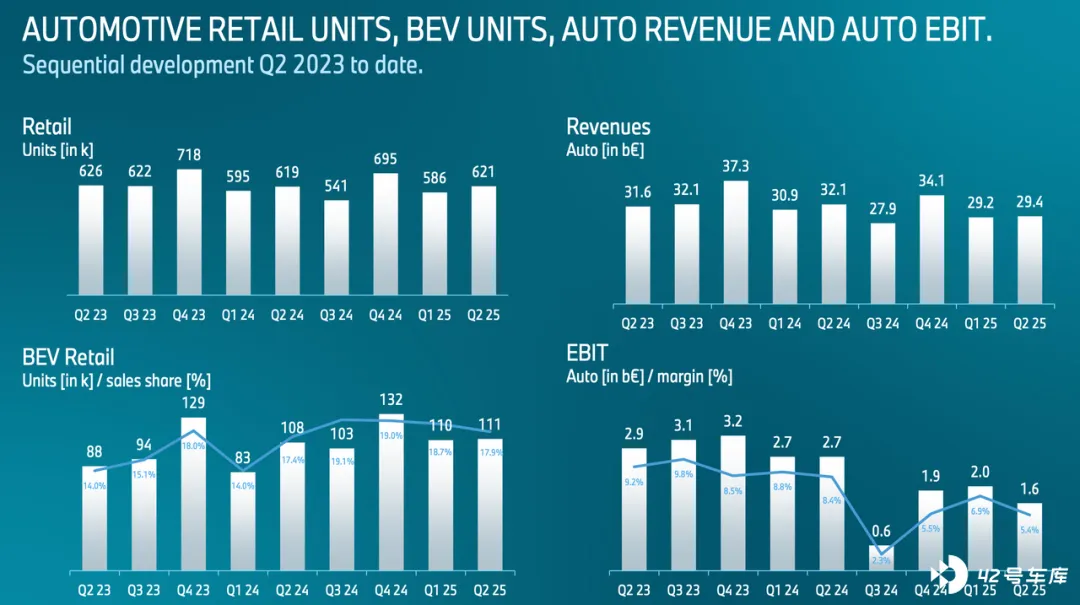
宝马集团上半年累计交付超过 120 万辆新车,同比基本持平;其中第二季度交付 62.15 万辆,同比增长 0.4%。
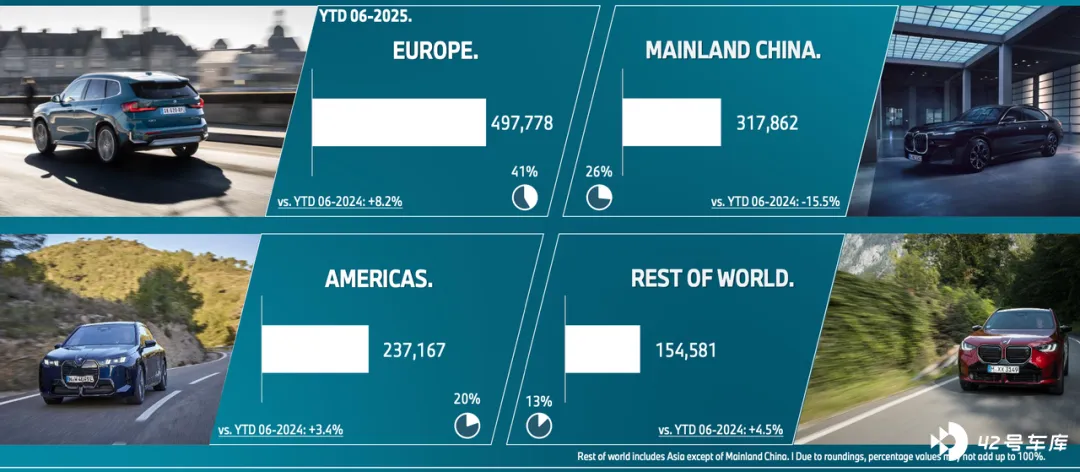
全球各主要市场呈现出明显分化:
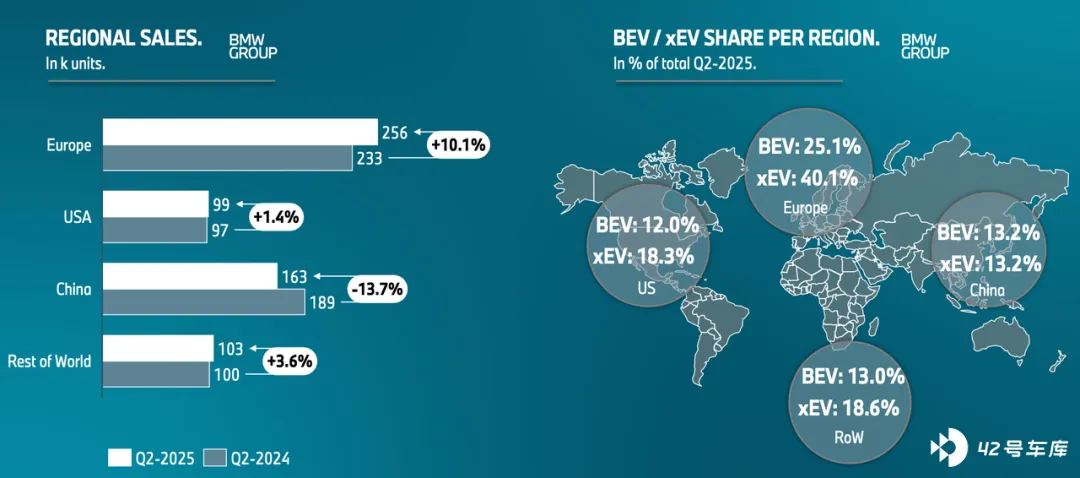
◎ 欧洲市场第二季度销量 49.78 万实现双位数增长,BMW 品牌的市场份额得到提升。
◎ 美洲市场上半年销量 23.7 万小幅增长 3.4%。
◎ 中国市场上半年销量 31.78 万同比下滑 15.5%,其中 Q2 继续下探 13.7%,成为整体拖累的核心区域。
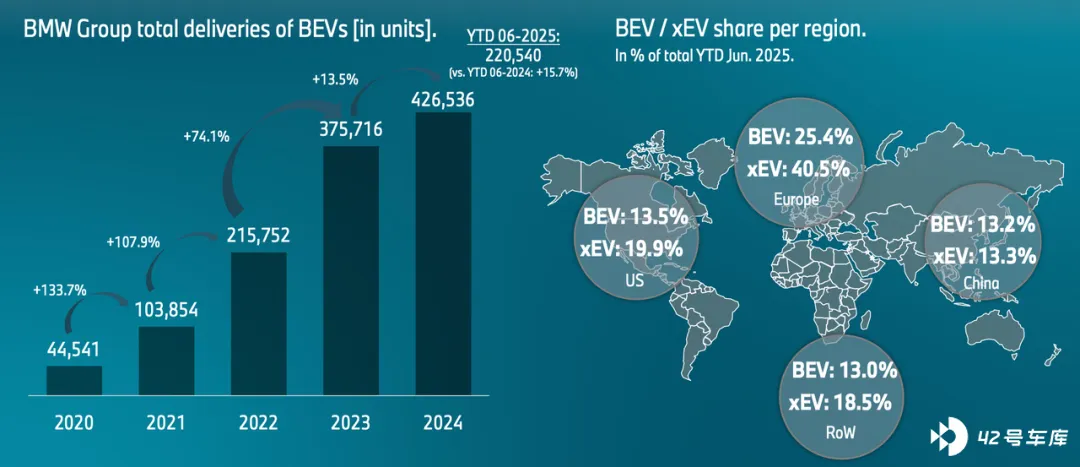
2025 年上半年,宝马交付电动化车型 (含纯电和插混) 31.89 万辆,同比增长 18.5%,其中纯电车型 (BEV) 销量为 22 万台占比提升至 18.3%,新能源整体占比 26.4%,主要增长来自 i4、iX1 和 iX 等核心产品系列。
在资本方面,自由现金流也出现一定收缩, Q2 调整后自由现金流为 10 亿欧元,较上年同期有所减少。金融服务板块受利率环境及金融政策影响,税前利润为 11.92 亿欧元,同比下滑近 20%;新合同数量亦同比下降 3%。
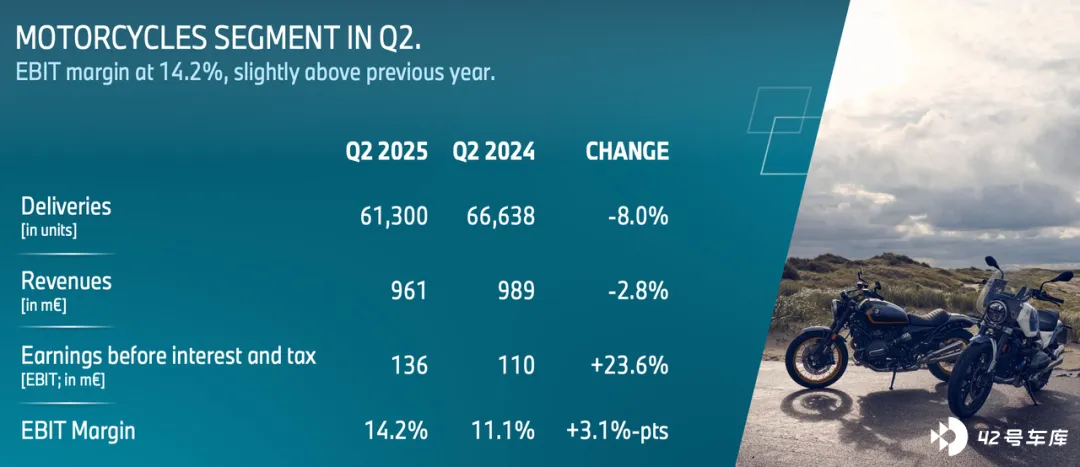
摩托车板块是少有的亮点之一, Q2 收入 9.61 亿欧元,同比微降,但 EBIT 利润率提升至 14.2%,同比增加 3.1 个百分点。
宝马整体盈利框架虽然仍维持稳健, 但部分业务板块的增长动力减弱,加之中国市场的显著滑坡,使得 Q2 及上半年的业绩承压明显,特别是在品牌利润高地的汽车业务线条上,已有明显削弱迹象。

结构性挑战下的压力源:宝马在中国市场的现实困局
宝马此次财报背后,隐藏的是更加深层的结构性问题,尤其集中在中国市场的销量滑坡与品牌吸引力的边际下降。
宝马重要的是是电动化与智能化的「慢一拍」。 宝马近年来虽然在全球范围内部署电动车型,但在中国市场,其电动化产品力仍显不足。
今年上半年,宝马品牌在华交付纯电车型 2.94 万辆,同比下滑 43.57%,对于一个全球约 30%销量依赖中国市场的车企而言,现在宝马在中国压力巨大。
在中国消费结构发生深刻变化的背景下,高价位燃油车市场正经历持续收缩,2025 年上半年,中国 30 万元以上车型的交付量同比下滑超过 10%,外资这块同比快 -20%的衰退。
这与宝马的产品结构直接相关——其主要销量构成依然来自传统高端车型,30 万以上现在消费者的诉求开始考虑不止一个车标。
宝马是对中国用户需求变化的响应不足, 当本土车企如理想和问界在大空间的 SUV 上,配合智驾、座舱体验上针对宝马的优势大型 SUV 市场持续卷出新高度时,宝马此前「渐进式」的产品迭代策略正逐步失去竞争优势。
宝马现在电动汽车智能降价,油车在用户真实体验、座舱智能交互与功能完备性方面,较本土品牌存在明显差距。
宝马也意识到这一问题,正在尝试加速调整,宝马在南京设立全球第六大信息技术中心,加强本土化研发能力。
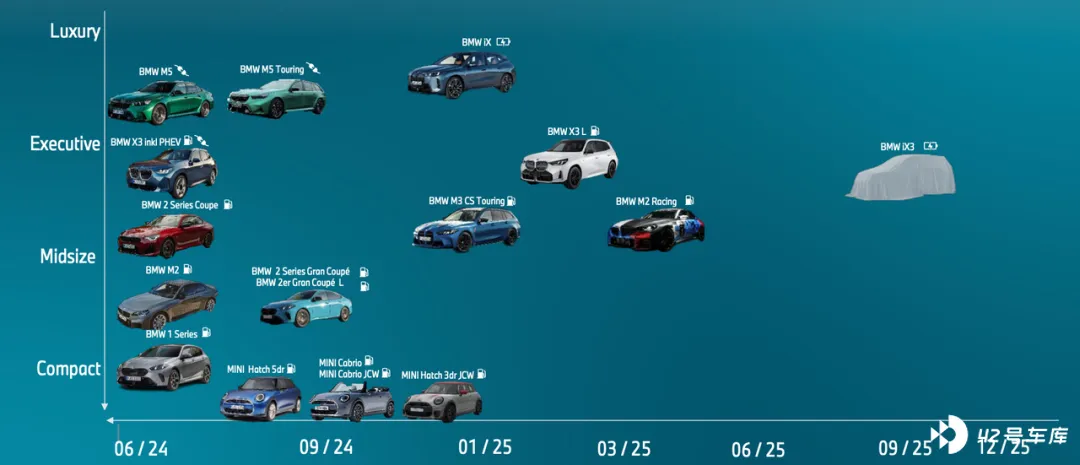
旗下新平台 Neue Klasse 首款车型 iX3L 已定于年底发布,并将搭载与 Momenta 联合开发的智能驾驶系统,平台不仅整合第六代电驱技术、全新人机界面和中央集中式电子架构,也计划由本地团队主导开发座舱 70%以上的核心功能。
宝马对智能化时代的一次系统性升级尝试,意图以新平台产品对抗中国市场本土新势力的冲击。但从时间节奏上来看,即便新车型于 2026 年批量上市,在接下来的 12 到 18 个月内,宝马依然需要面对竞争格局不断恶化的现实。
宝马与华为、Momenta、字节跳动等中国科技企业的合作亦在推进,但更多以整合现有方案为主,真正深入理解用户需求并主动定义产品形态的能力仍显不足。相比之下,本土品牌不仅技术能力强,更具备「用脚投票」的速度和灵活性。
总结来看,宝马当前在华遭遇的困境主要集中在以下几个方面:
◎ 高价传统产品对市场变化响应迟缓;
◎ 电动产品力与本地智能化体验存在代差,特别是油车没有持续往插电和增程快速转型
◎ 本土化开发节奏慢,组织运转效率低;
◎ 用户真实需求理解不到位,导致新产品吸引力不足。
这些问题的叠加,导致宝马在中国市场的品牌影响力和市场份额正在被持续稀释。
小结
从财务表现来看,宝马在 2025 年上半年仍具备较强的盈利能力,但已不能回避结构性下滑的趋势。在全球多点压力交织的大环境下,中国市场的表现已成为决定其全球利润中枢能否稳固的关键变量。
眼下的宝马正处在转型周期的临界点。Neue Klasse 平台、新能源智能化产品、与本土科技企业合作、增强中国研发能力,这些策略的执行成效将直接决定其在未来两到三年的市场走向。







