

作者: 陶烟烟
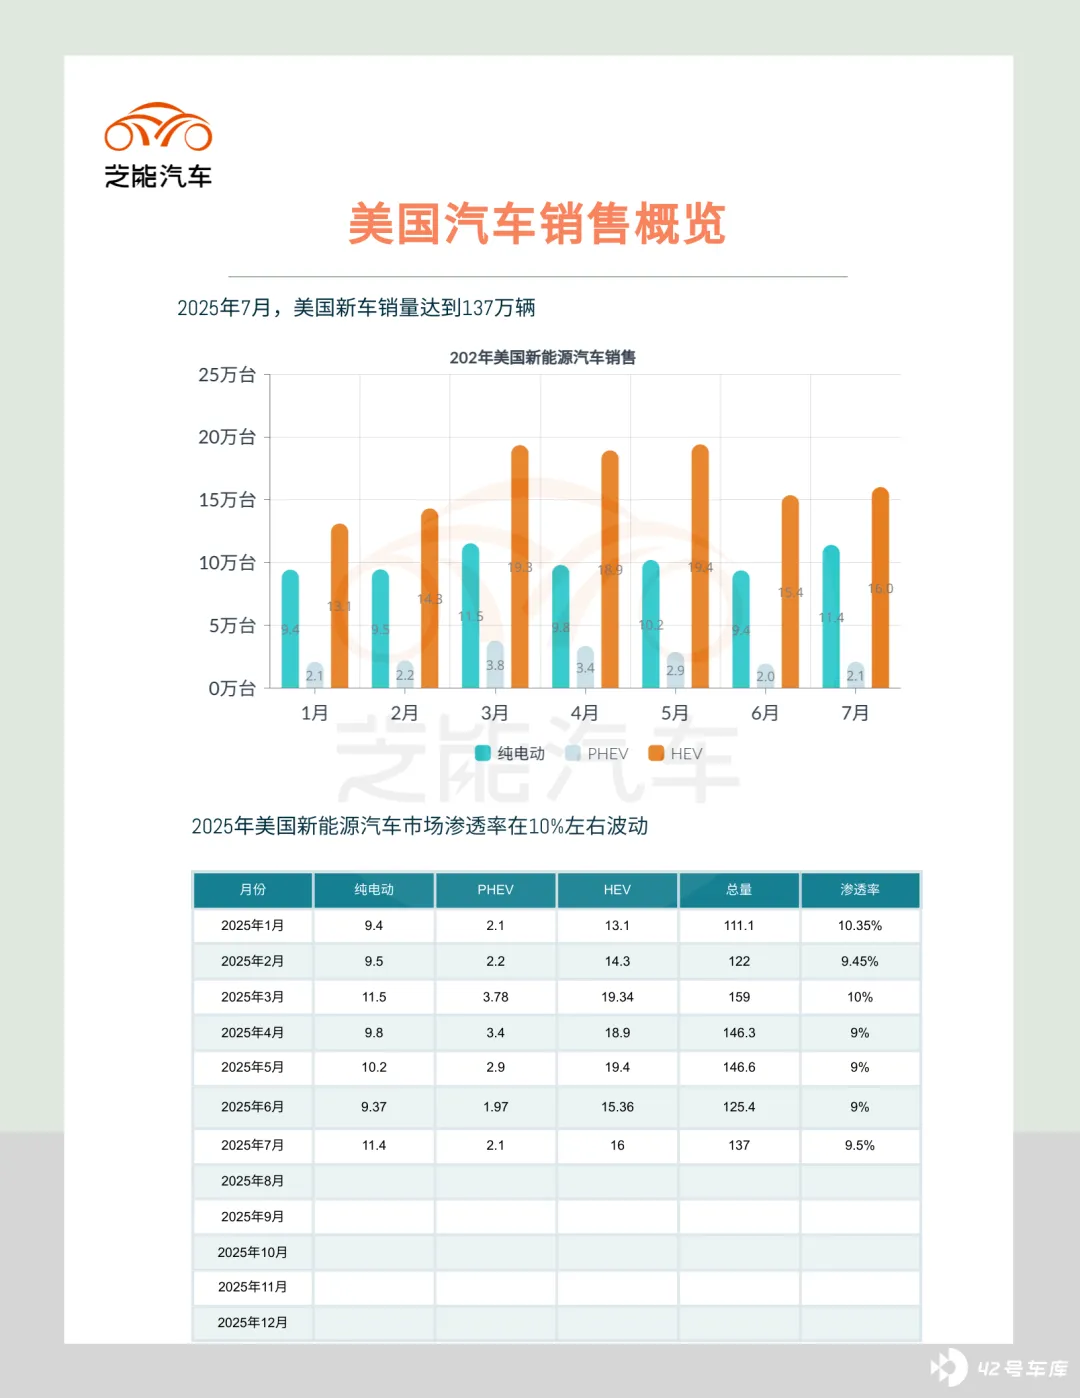
2025 年 7 月,美国汽车市场交出了一份超出预期的成绩单,7 月销量为 137 万,经季节性调整后的年化销量 (SAAR) 达到 1640 万辆,同比增长 6.6%,环比增长 7.1%。在高利率、价格上行与关税不确定性交织的背景下,这样的数字显得格外突出。
推动增长的主力依然是轻型卡车,占比高达 84%,对消费者而言,空间、功能和能源选择的多样性,仍是购车时最核心的考量。部分销量是政策预期与周期因素叠加的结果——关税悬而未决带来的提前消费,以及去年因系统故障导致的低基数。
今年 7 月的恢复,更像是修复波动后的回摆,电动车板块呈现出复杂分化:混合动力高速增长,插电式车型略显疲软,纯电维持份额却缺乏突破。
美国 7 月整体市场的恢复
2025 年 7 月,美国汽车市场的季调年化销量达 1640 万辆,较 6 月明显回升,也高于 2024 年同期的 1580 万辆。
推动增长的主要力量来自轻型卡车,占比高达 84%,皮卡、SUV 等车型因空间、功能与能源多样化选择,仍是美国消费者购车的首选。与之形成鲜明对比的是轿车销量继续下滑,正在被进一步边缘化。
本轮增长并非完全基于自然需求。
◎ 一方面,部分销量属于「提前释放」的结果。由于前期关税政策不确定性,3 月至 4 月的销量存在提前消费的情况,7 月的恢复一定程度上是对上半年波动的修复。
◎ 另一方面,去年曾发生软件系统故障,影响了部分销售数据,使得今年同比增幅显得更加突出。
影响市场的宏观因素依旧复杂。
◎ 高利率环境显著抬升了汽车贷款成本,消费者购车压力增加;
◎ 关税对整车与零部件的推高作用,使终端售价难以下调,抑制了价格敏感型需求。
即便如此,车企的激励措施依然保持在低于历史平均的水平,这反映出制造商自身的成本压力,也说明市场尚未进入过度依赖补贴刺激的状态。
从经营角度看, 7 月的回暖是需求韧性、政策预期与销售周期叠加的结果,但并不意味着未来能够持续。
◎ 关税若继续加大,将进一步传导到整车价格层面;
◎ 信贷条件若未能实质性改善,则消费潜力仍会受限。
相比整体市场的回暖,电动车板块的表现则显得更具复杂性。
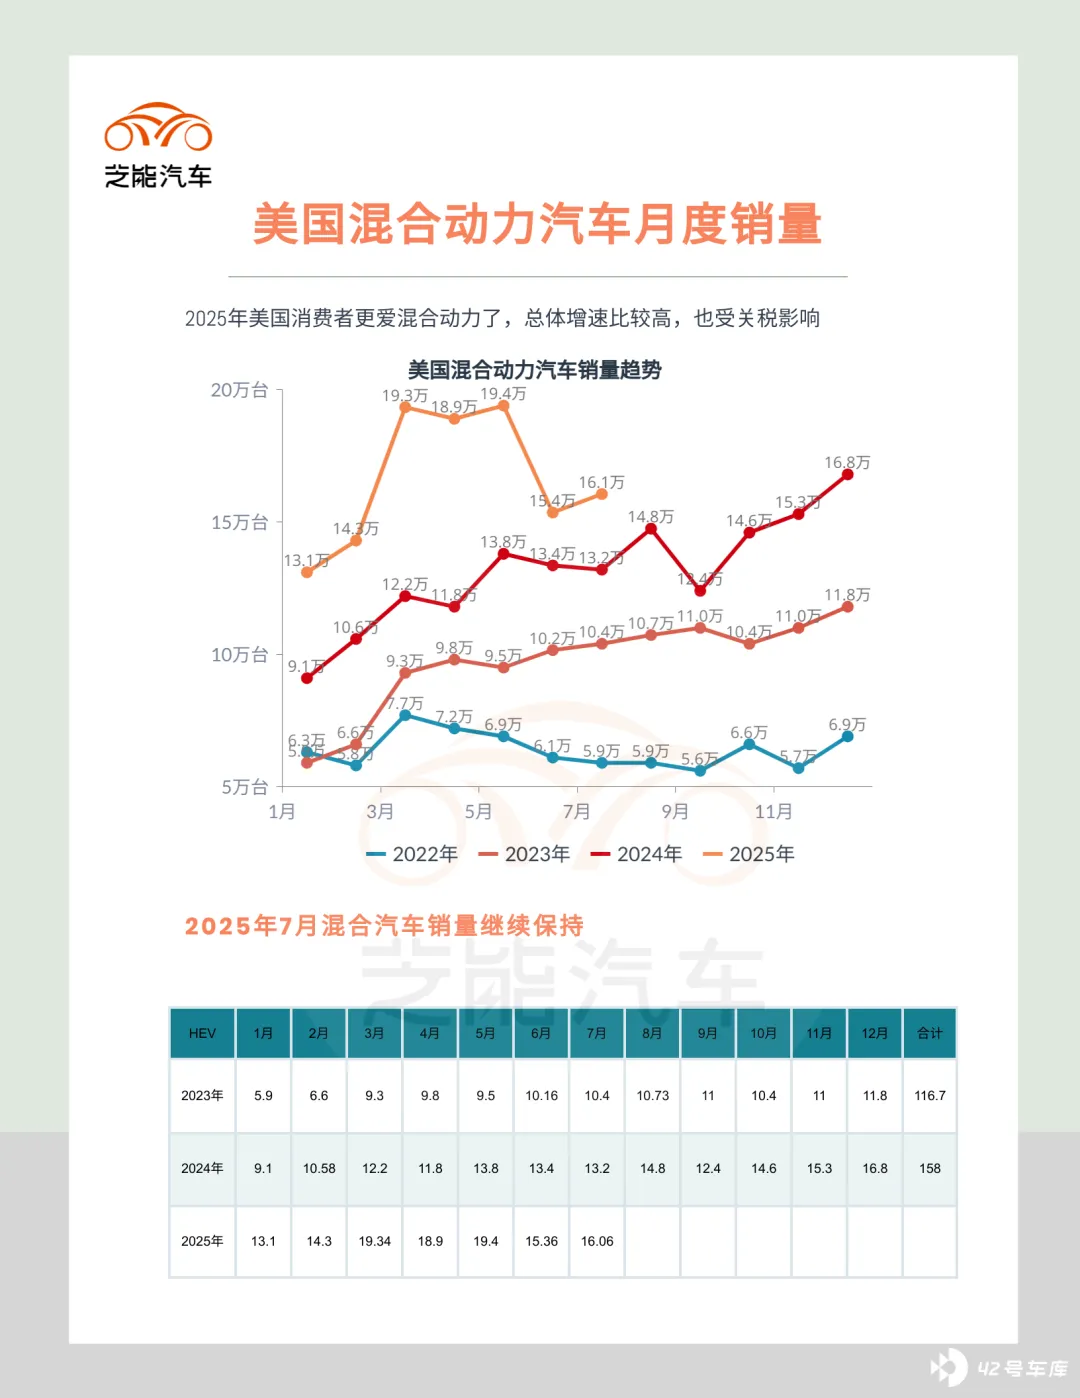
◎ 2025 年 7 月,美国混合动力汽车销量达到 16 万辆,同比增长近 20%,成为新能源汽车中最亮眼的部分。
丰田依旧是绝对主力,占据了超过四成的市场份额,以更低的价格、更成熟的技术和无需外部充电的便利性,成功吸引了大量在意油耗的消费者。混动车型的增长,是美国市场向电动化过渡过程中「渐进式选择」的普遍性。
备注:现在越来越清晰的情况,就是所有车企对于在美国市场卖混合动力没有疑问
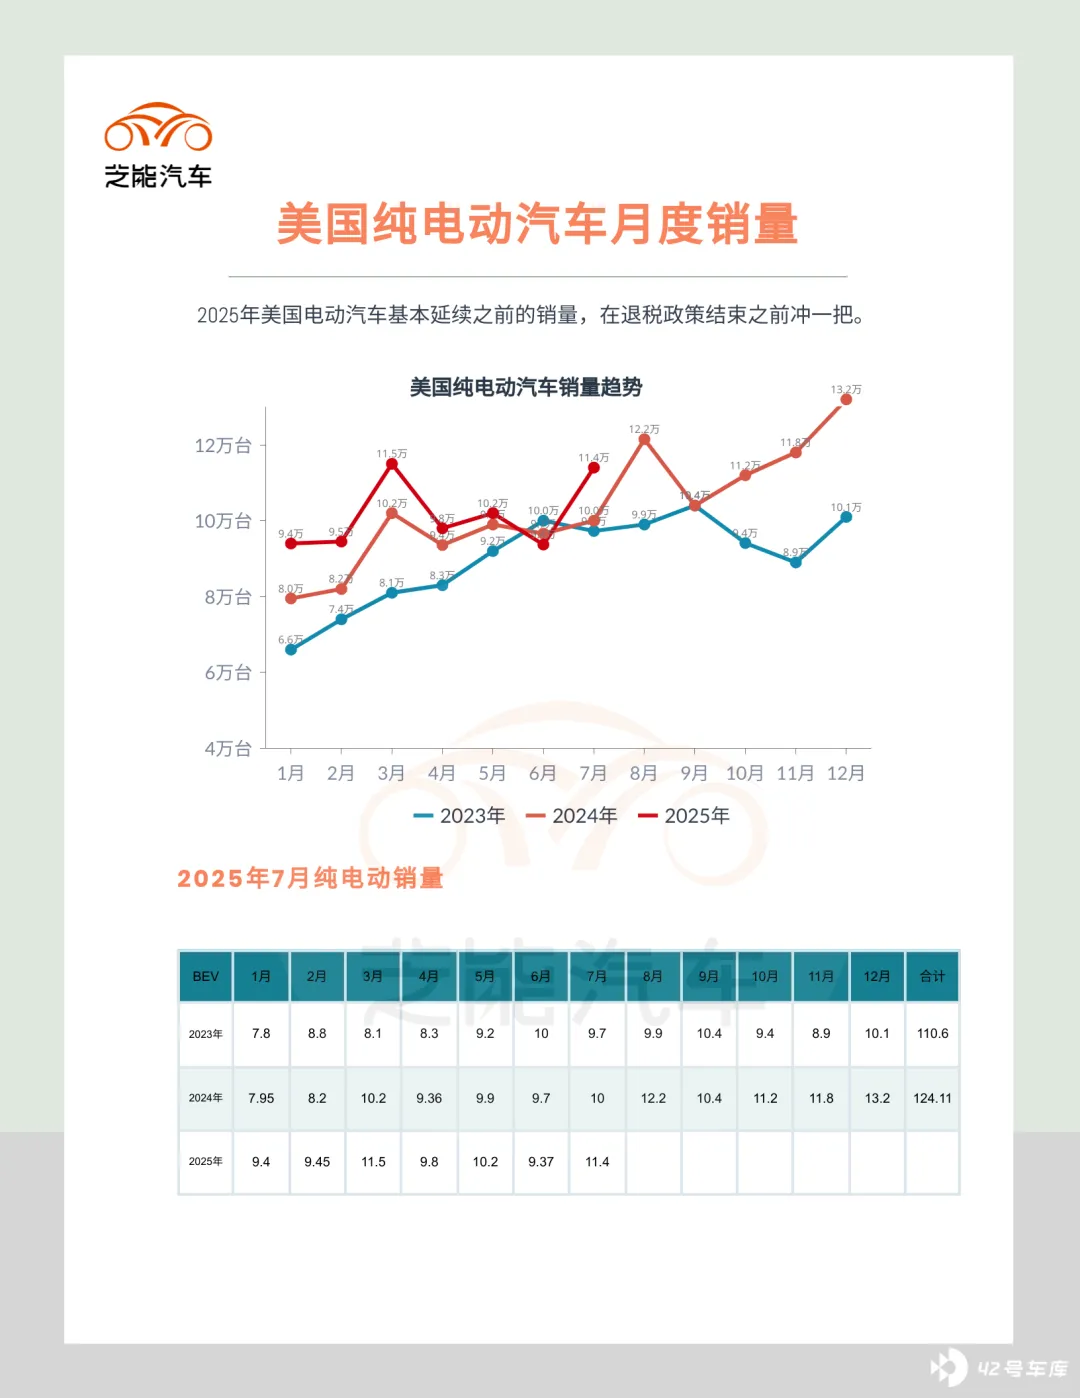
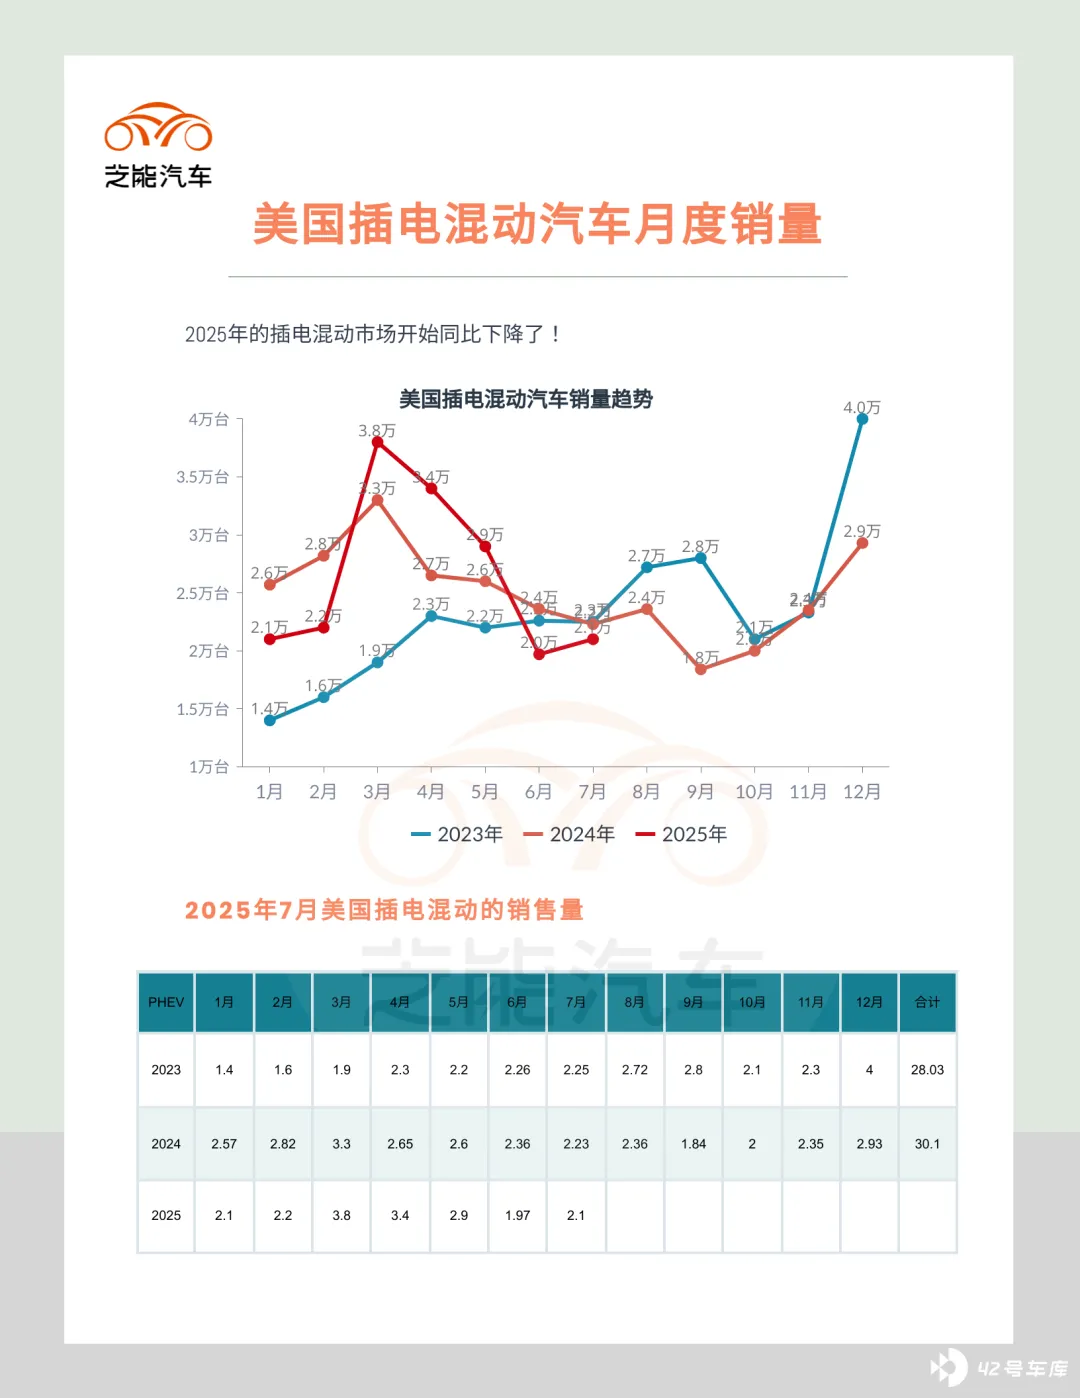
◎ 与之相对的是插电式汽车的表现,7 月 PEV 总销量约 13.5 万辆,同比下降 1.1%,在整体市场增长背景下显得相对乏力。
◎ 纯电动汽车 (BEV) 销量约 11.3 万辆
◎ 插电式混合动力汽车 (PHEV) 约 2.1 万辆
纯电车型占当月整体市场份额约 9.9%,延续了此前的接近 10%水平,考虑到去年全年 BEV 份额为 9.9%,比 2023 年的 9.4%略有提升,纯电动车的渗透率虽在缓慢上升,高售价、充电设施布局不均衡以及政策不确定性,成为制约进一步突破的主要因素。燃料电池汽车则仍处于边缘地位,7 月仅售出 37 辆 。
电动汽车的情况分解
2025 年 7 月,美国电动汽车市场展现出极为强劲的增长态势,这种势头源自政策的驱动,消费者需求的即时性。
随着《通胀削减法案》 (IRA) 税收抵免即将到期,市场形成了一股「抢购潮」,无论是新车还是二手电动车,都在 7 月出现了显著增长,使得电动车市场在短期内迎来了一个新的高点,同时也为后续市场的稳定性埋下了复杂的变量。
从销量层面来看,
◎ 特斯拉依旧以 53,816 辆的销量保持绝对领先,
◎ 雪佛兰、现代、福特和本田等传统车企的表现同样亮眼,特别是大众汽车,其同比增幅高达 454%,直接跃升至第六名,
◎ 豪华品牌如奥迪 (+150.2%) 、凯迪拉克 (+14.5%) 、奔驰 (+6.4%) 等的增长。
二手电动车市场同样热度不减。
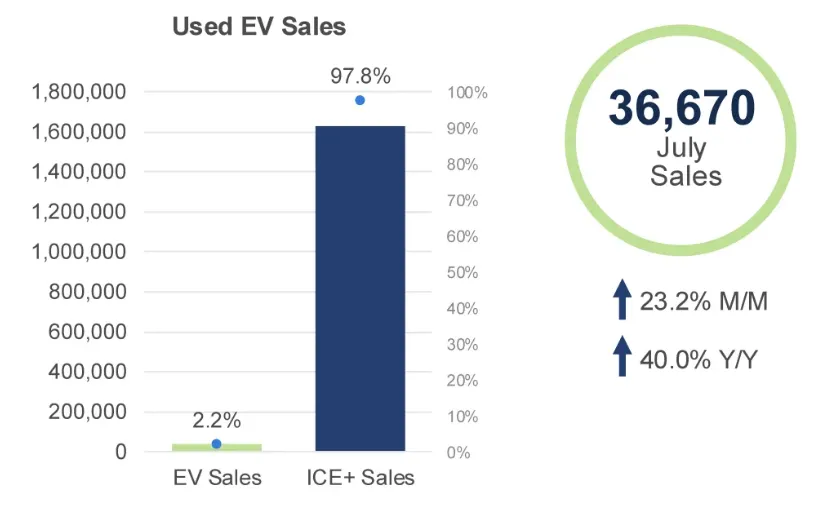
7 月份二手电动车销量增至 36,670 辆,环比增长 23.2%,同比大幅增长 40.0%,占二手车市场的份额达到了 2.2%。
特斯拉依然是主导力量,但市场份额从 6 月的 45.2%降至 43.4%,本田 (+103.0%) 、现代 (+61.3%) 、Rivian (+60.5%) 等品牌的快速增长。
供应层面则反映出市场的另一种紧张氛围。
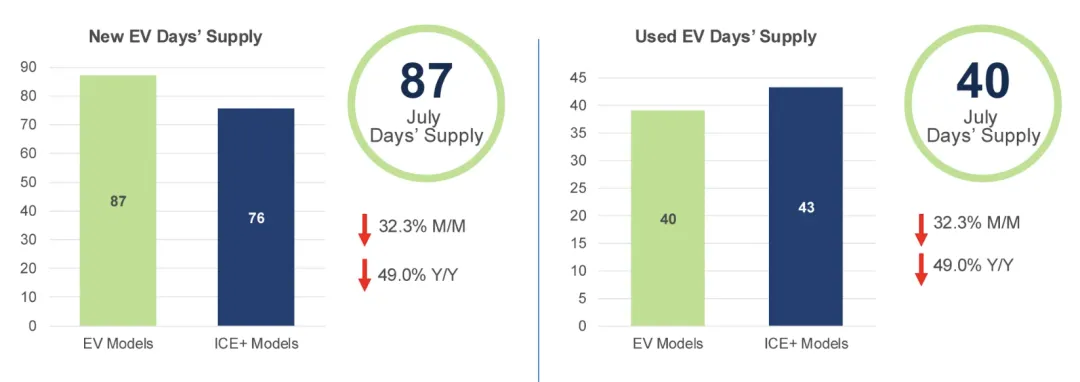
◎ 新电动车的供应天数在 7 月骤降至 87 天,环比下降 32.3%,同比大幅下降 49.0%,与燃油车之间的供应差距缩小至 11.6 天,创下近半年来的最小差距,电动车正在加速去库存,甚至开始逼近燃油车的周转效率。
◎ 从品牌来看,奥迪供应天数依旧最高 (168 天) ,但已大幅下降;丰田最低,仅 42 天,显示其供需匹配较为紧凑。
◎ 二手电动车的供应紧缩更为明显,供应天数降至 40 天,连续五个月低于燃油车,特斯拉、雪佛兰和日产的周转尤为迅速,导致市场呈现出「一车难求」的状态。
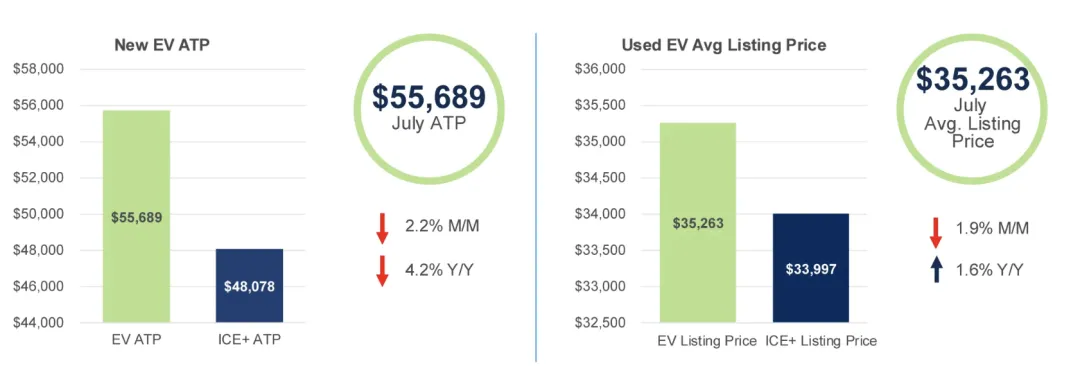
价格层面, 新电动车的平均交易价格 (ATP) 在 7 月降至 55,689 美元,环比下降 2.2%,同比下降 4.2%,与燃油车的差距缩小至 7,611 美元,这段主要是车企冲销量,也受到补贴和激励政策的推动。
电动车激励措施已连续第四个月上涨,达到销售价格的 17.5%,即 9,768 美元,这也是现代电动车销售史上的最高水平。
沃尔沃和大众的价格降幅最为明显,分别达到 17.1%和 12.2%。在销量排名前五的车型中,特斯拉 Model Y 与 Model 3 继续占据主导。
二手电动车的定价也呈现出与新车类似的趋势。
7 月份,二手电动车平均挂牌价格降至 35,263 美元,环比下降 1.9%,尽管同比上涨 1.6%,但与燃油车的价格差距已缩小至仅 1,266 美元的历史低点。
特斯拉继续在定价方面保持领先,Model 3、Model Y 和 Model S 的平均价格显著低于整体市场水平。
第三季度剩余时间内,电动车市场大概率仍将保持强劲增长,尤其是在政策临界点之前的「抢购潮」不会减弱。
但随着补贴逐渐退出,市场的可持续性将取决于两个关键变量:
一是品牌能否在价格和价值上找到新的平衡点,
二是供需关系能否继续改善,从而避免出现过热后的波动。
总结
7 月的繁荣主要是还是数字上的,利率高企、关税传导与成本压力依旧笼罩在市场之上。
新能源汽车板块则更像是一面镜子:混动的增长说明消费者依旧对成本和便利性敏感,纯电的停滞反映出基础设施与价格是关键。
随着 IRA 税收抵免逐步退出,未来的电动车市场将面临真正的考验,大概率会在最后 2 个月冲刺,然后在市场逻辑中重新寻找平衡。






