


撰文 | 张祥威
编辑|马青竹
直到 本月 ,距离特斯拉去年发布 RoboVan (无人驾驶厢式车)刚满一年,至今未见更多动作。相反,国内用于城市配送的 RoboVan (下称低速无人车)赛道,却十分热闹。
今年以来,不仅融资消息不断,头部企业的车辆投放规模也已达万台级别,新入局者不断。
当下无人配送赛道有三类公司:
平台大厂,包括美团、京东、菜鸟等;
专业公司,主要有新石器、九识智能、白犀牛等;
以及智驾供应商,如德赛西威旗下川行致远、佑驾创新旗下小竹无人车等。
其中,川行致远、小竹无人车两家均强调满足车规级标准。
「 我不认为行业内已经量产交付的低速无人车能扛三年,有些一看外观就不扛造,可能一年多后就要频繁地维修,影响运行效率和整体成本。 」 刘国清在小竹无人车发布会后 「 开炮 」 。
他经过计算发现,三年的生命周期,是低速无人车能够算好经济账的前提。基于此,小竹无人车将采用更多的车规级元器件。
让车跑得更久,同样是川行致远努力的方向之一。川行致远 S6 系列的设计理念,便是 「 安全可靠、皮实耐用 」 ,主打从整车到零部件的全车规级开发与制造。
对于新入局者口中的 「 车规级 」 ,守擂者如新石器、九识智能等其实并不陌生。
早在 2019 年,新石器无人车创始人兼 CEO 余恩源曾表示,旗下无人车产品搭载欧洲 L6e 轻量级底盘,其中,转向和碟刹制动系统均完全满足车规级要求。由于找不到合适的车规级轮胎,又不愿采用摩托车轮胎,甚至还对轮胎进行了定制。
九识智能则强调,其车身的 500 多个零部件,同样满足车规级要求。
九识智能联合创始人、副总裁潘余昌告诉《出行百人会 /AutocarMax 》, 「 我们的车辆整体设计寿命,肯定都超过五年,车规级的比例达到 96% 。 」
那么,新入局者口中的车规级,究竟该如何理解?低速无人车现今发展到了何种阶段,是否会因扛着 「 车规级 」 大旗的新生力量闯入,就此格局生变?
「 车规级 」 智驾,成为筹码
经过近 一 两年的探索,低速无人车的商业模式愈加清晰:售卖裸车,然后向客户收取自动驾驶( FSD )服务费。
「2023 年我们采取硬件和软件打包的方式,客户可以买断车辆的三年或五年,我们给出一个总价格。去年开始,我们采用客户买断裸车,按照每季度收取 FSD 费用的方式,现在又从按季收费变为按月收费。 」 潘余昌告诉我们。
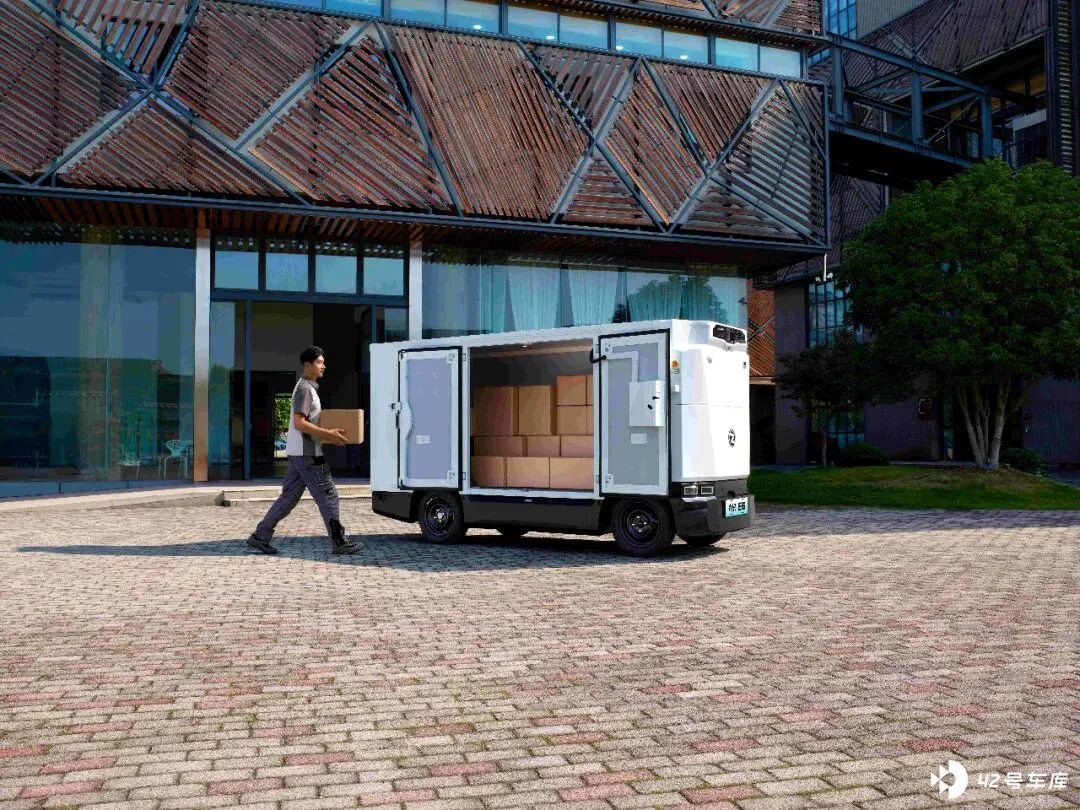
今年 5 月,九识智能发布 E 系列首款车型 E6 ,售价 1.98 万元。一个月后,菜鸟推出新款无人车 GT-Lite ,定价 2.18 万元,叠加限时优惠后低至 1.68 万元。其中,九识智能等供应商所采取的 「 产品 + 服务 」 模式, FSD 服务费为 2000 元 / 月左右,五年生命周期内的收费可达 12 万元。
这一商业模式的支撑点之一在于硬件必须耐用,这就绕不开车规级。低速无人车的车规级,涵盖了底盘、整车 「 大脑 」 等核心部件。
最早普及的是车规级底盘。新石器和九识智能,同样很早搭载了车规级底盘。
不过,早期布局车辆,其自动驾驶方案的元器件并非完全的车规级,多数产品采用了工控机方案。甚至不满足工业级的要求,遑论满足车规级标准。
去年 11 月,九识智能曾表示,其最新款无人车在自动驾驶软硬件方面,已实现计算单元和传感器在内的全套车规级升级。
新入局者德赛西威和佑驾创新此番强调的车规级,除搭载车规级线控底盘之外,与先行者更大的区别,在于自动驾驶方案的车规级。
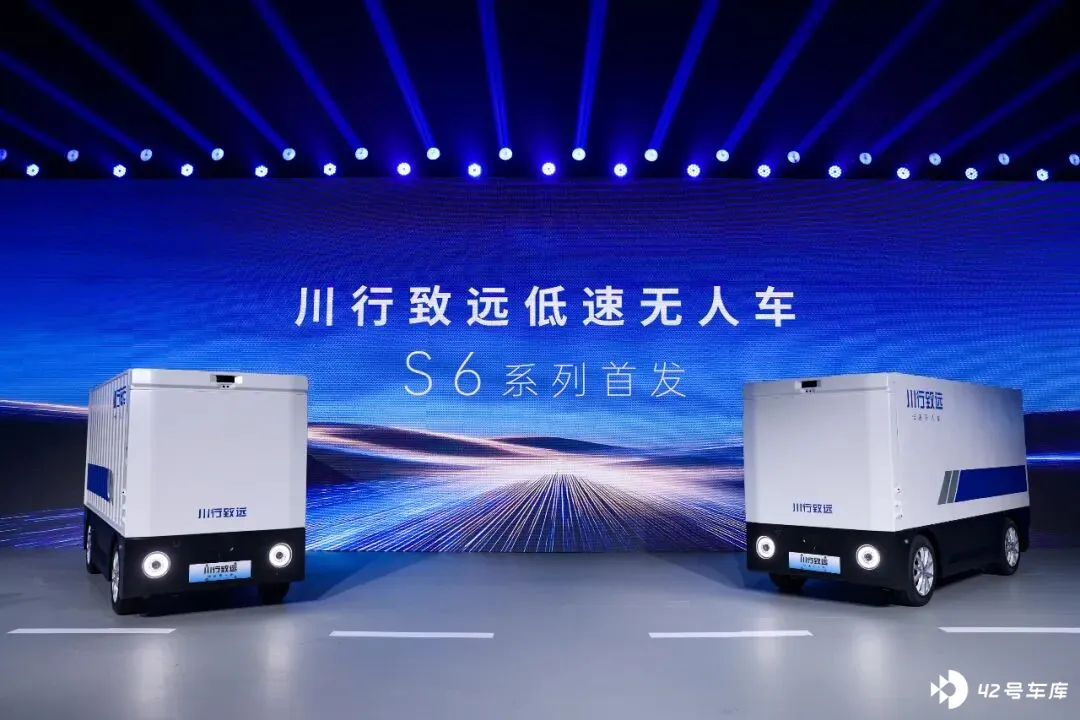
「 我们所有的感知部件、域控,从硬件底层到中间件、上层应用,都可以多元化组合,这也是川行致远首次在低速无人车行业引入全车规级的设计标准。 」 德赛西威副总裁兼川行致远总经理陈俊峰称。
与已有的低速无人车的方案不同,川行致远采用了双自动驾驶域控方案,主域控采用英伟达 Orin X ,副域控采用黑芝麻智能 A1000 芯片。 「 主脑 」 出现故障时, 「 副脑 」 可以完全接管和靠边停靠,从而实现安全冗余。
乘用车市场中部分面向 L3 的智驾方案,便是采用双域控设计。
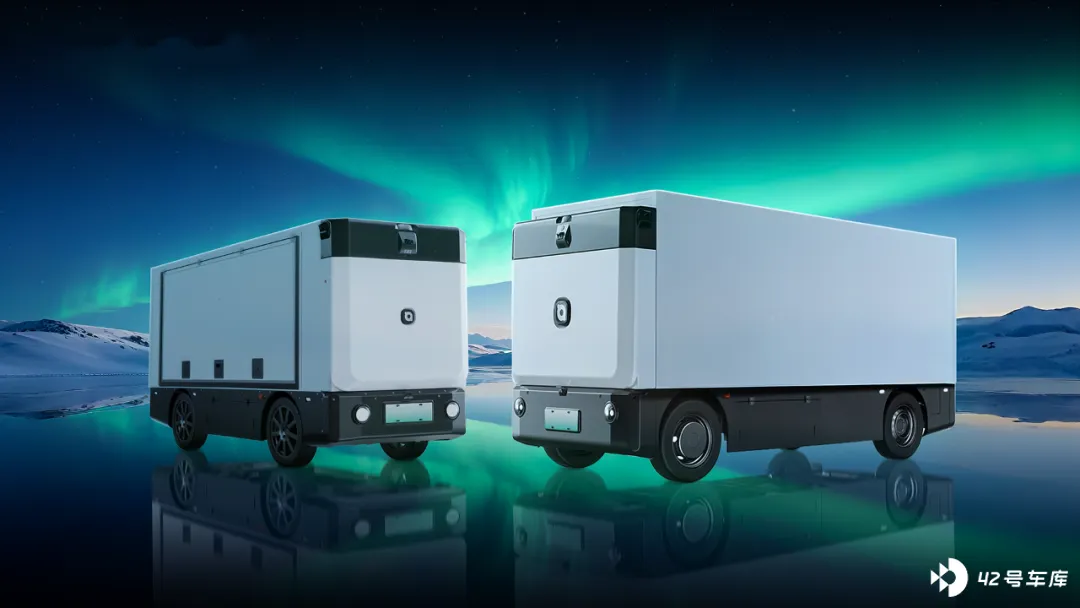
而推出小竹无人车的佑驾创新则强调, 「 在智驾方案上,相比德赛西威聚焦在硬件和域控上,公司在域控、感知算法等方面有着大量积累。 」
在更擅长的智驾方案上发力,成为德赛西威和佑驾创新等后来者的筹码,这从侧面说明,行业竞争正走向纵深。
车规级,仅是竞争的一环
低速无人车作为 L4 的落地产品之一,其竞争还体现在自动驾驶的软件算法层面。
「 造一辆低速无人车,部署各式各样的传感器,然后部署一套可以运行的代码,门槛其实非常低。难点在于,让它们在社会化的公开道路上全场景跑起来,并且做到安全可靠。 」 潘余昌告诉我们。
这需要采集丰富的场景数据,并将数据有效地用于训练算法模型。最终比拼的是自动驾驶的算法迭代和售后服务能力。
潘余昌认为,现在远未到比拼自动驾驶算法和售后服务能力的阶段,只有当市场投放规模达到十万台乃至百万台量级时,竞争才会进一步转向。
事实上,竞争 已经 来到比拼投放规模的阶段。
低速无人车的规模爆发式增长始于去年。我们获悉,九识智能在去年 「6.18」 期间发布了新一代无人车,原本预期订单仅一两千台,结果当天便收获 5000 多台订单,截至去年年底,其订单已过万台。今年年初,新石器的无人车月销量为两三百台,上个月,这一数字已近 2000 台。
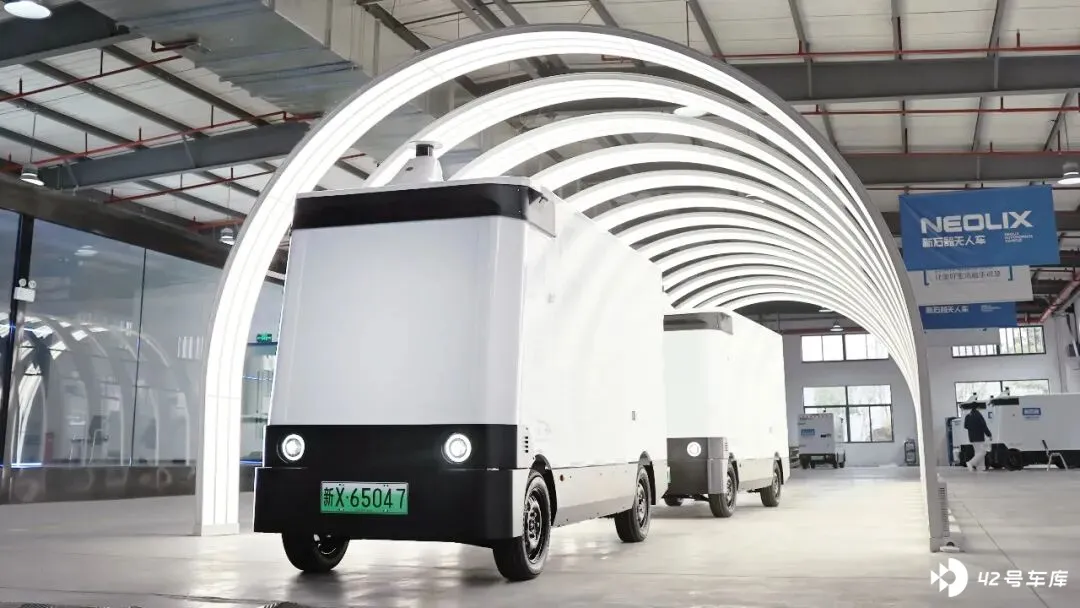
截止目前,新石器、九识智能已双双宣布,公司 成立至今累计 交付规模突破万台。
刘国清透露, 「 小竹无人车的在手订单远超数百台,将逐步提升产能以实现交付。我们并不急于一次性全部投放市场,内部预计明年有望实现一万台的交付目标。 」
行业数据显示,中国城市配送领域的存量商用车市场规模约 3000 万台,年销量达 300 万台。 「 新石器瞄准的是 3000 多万台的城市配送商用车,公司明年将迎来 3-5 万台的订单需求,后年将达到 10 万台以上。 」 余恩源说。
当下,国内低速无人车正处于爆发前夜,更多高举 「 车规级 」 旗帜的新公司入局,将为这场即将到来的爆发增添更多活力。
接下来的挑战在于,公众认知、路权申请、运营和安全监管等方面。
「 希望更多有实力的公司进入,然后共同推动立法。现在很多管理办法仍属于区域性的,更多公司进入,可以加速无人车管理的规范化。 」 一位无人配送业内人士表示。







