


作者 | 王凌方
编辑 | 邱锴俊
汽车价格战的硝烟还未散尽,成本战的枪声已经响起。
电池级碳酸锂价格较 2025 年初翻倍;车规级 DRAM(动态随机存取存储器)三个月暴涨 180%;铜价突破 10 万元/吨;铝价目标剑指 3150 美元/吨……
叠加新能源汽车购置税优惠减半、「两新」补贴调整,一场 「成本增 + 政策 缩 」 的双重考验已然来临。
从动力电池的核心原料锂、支撑车身轻量化的铝铜,到驱动智能驾驶的存储芯片,再到连接整车系统的线束材料…… 涨价潮横跨多个品类 。 供应链上游的剧烈震荡,正以前所未有的速度和力度传导至下游整车制造环节,蚕食着本就处于历史低位的行业利润 。
锂铜铝 锡 齐飙,电动车的 「材料之痛」
汽车制造 业能否盈利 高度依赖原材料 的成本稳定 。 2025 年以来,这些材料价格经历剧烈攀升,成为车企难以回避的成本压力源。
作为动力电池的核心原料,碳酸锂价格走势尤为惊人。 中国电池级碳酸锂价格从 2025 年初的每吨 75700 元,飙升至 2026 年 1 月 2 8 日的 168830 元,涨幅高达 123% 。
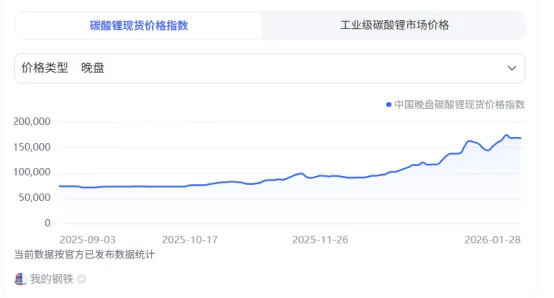
尤其是 2025 年四季度以来,涨势加剧:从 去年 12 月 26 日的 12.14 万元/吨,到 今年 1 月 13 日的 16.385 万元/吨,23 天内上涨 35%;此后虽小幅回调,但仍处历史高位。
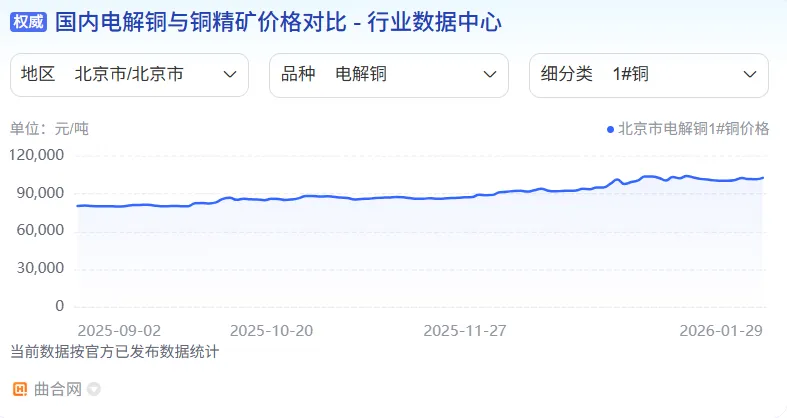
铜和铝的需求同样带来显著压力。 铜价在供需紧张的推动下 , 2025 年年末,国内铜现货(电解铜)价格突破 100000 元/吨关口 ,屡次突破历史高位,全年均价同比上涨约 6% 。2026 年 1 月 29 日, LME 伦铜涨幅扩大至 10.1%,现报 14410.5 美元/吨,续创历史新高。国际铜主力合约突破 100000 元/吨,日内涨 5.77%。 根据 31 位分析师给出的中位数预测,2026 年 LME 现货铜均价预计为每吨 11,975 美元,较去年 10 月上一轮调查的 10,500 美元预测上涨 14%。
2025 年铝价整体在每吨 2500 至 2700 美元的区间内震荡 。据追风交易台,高盛在 1 月 27 日的研报中调整了对铝价的预测, 将 2026 年上半年目标价上调至 3150 美元 / 吨。
此外,还有一种原材料上涨幅度惊人,那就是锡金属。 目前沪锡 2602 的价格在 44 万元 / 吨左右,要知道 2025 年 2 月份时,这一数字在 25 万元 / 吨。
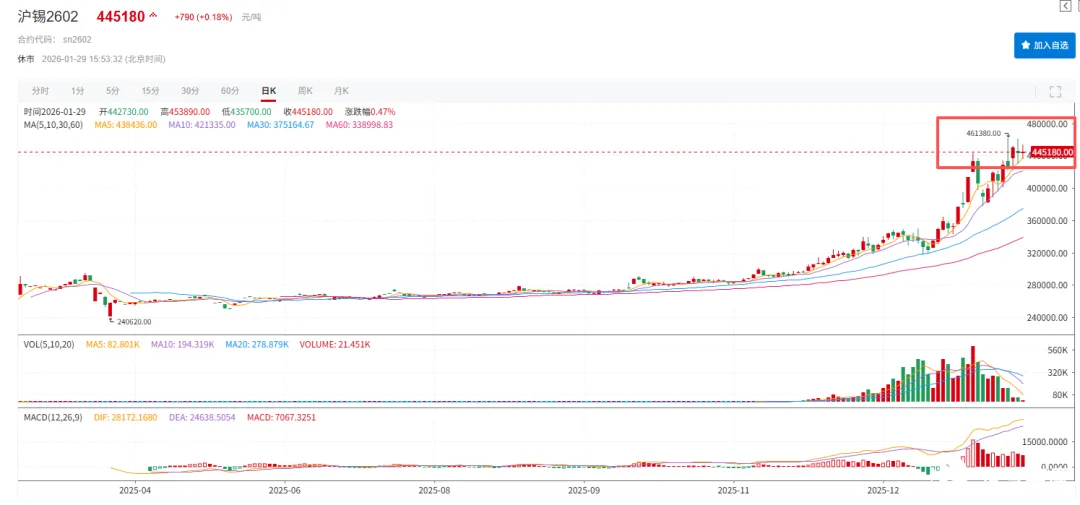
资料来源:SMM 有色行情
在 汽车电子领域,新能源汽车单车用锡量是传统车的 2-3 倍,锡消费量也伴随汽车智能化升级面临需求激增;高端 AI 服务器用锡量达普通服务器的 5-10 倍,先进封装对高纯度锡焊料依赖度极高;光伏产业中,新技术提升单位用锡量, 都造成锡金属的需求量提升,也推动了价格的上涨。
原材料价格上涨,带动整车成本大幅上升。
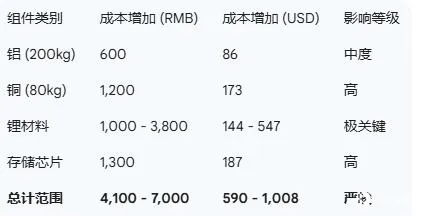
瑞银 数据显示 ,一辆典型中型智能电动车约需 200 公斤铝和 80 公斤铜。 在过去三个月内,仅铝成本每车增加约 600 元,铜成本增加约 1200 元。 铜价正逼近历史高位,而电动汽车对铜的依赖远超传统燃油车。
新能源汽车单车用铜量达 99.3 公斤,是燃油车 22 公斤的四倍以上,主要集中在「大三电」系统——电池、电机、电控。
铝则在轻量化中占主导,单车平均用铝约 219 公斤。尽管镁合金更轻,但受限于成本与工艺,短期内难以替代铝的地位。
虽然材料是普涨的,但是相对于燃油车,电动汽车在锂、铜、铝、锡等金属上用量更多,这也就是说,相对于燃油车,电动汽车在材料成本上涨方面更为明显。
在锂、铜和电解液等成本上涨的背景下, 近日, 花旗银行已经 将宁德时代、亿纬锂能、国轩高科和中创新航加入 30 天下行催化观察, 原因是市场 担忧电池厂商利润率下行压力。
芯片争夺战, AI 与汽车「抢内存」
除了原材料端,汽车成本拉涨的另一个因素在于 存储芯片。
根据瑞银报告数据, 汽车应用领域的 DRAM 价格在三个月内暴涨了 180%。
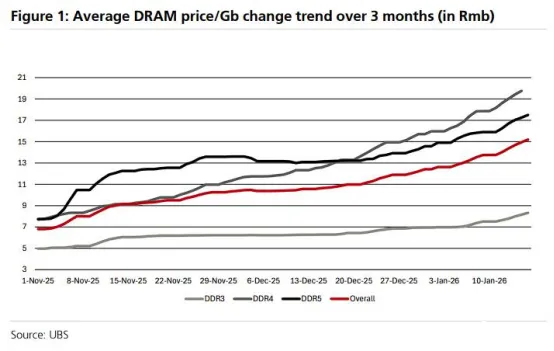
相比于消费级 DRAM , 车规级 DRAM 需满足耐温、抗震、高可靠性的严苛标准,导致其价格 本就 高于 前者 。 再加上, 汽车行业在全球 DRAM 市场中份额 较低, 不足 10%,议价能力 又 薄弱。如今,在 AI 基础设施快速扩张的背景下,产能竞争进一步推高了价格。
日前,富国银行、瑞银、标普全球等多家分析机构近期接连发出警告,指出由于 DRAM 芯片的供应持续紧张, 汽车制造商最早可能在 2026 年面临严重的成本压力与生产中断风险。
根据 富国银行报告, DDR5 现货价格较 2024 年平均水平高出 8 倍以上,DDR4 价格更是高出 16 倍以上。
瑞银报告显示,一辆具备中等智能化水平的电动汽车,其 DRAM 成本已从涨价前的约 700 元攀升至 2000 元 人民币 ,仅此一项,单车成本就增加 1300 元 人民币 。
蔚来汽车创始人、董事长李斌在年初的一次采访坦言了这方面的压力, 「 今年企业的成本压力也确实大, 最大的压力不是传统原材料,而是内存。我们的 ‘ 神玑 ’ 芯片、英伟达芯片、座舱芯片都要用内存,最近内存涨价是个大事。 」 李斌说。
小米汽车董事长雷军在 1 月的一次直播中,也在提到新款小米 SU7 价格时曾表示: 「 现在内存涨价是按季度在涨的,上个季度涨了 40%至 50%,据说一季度还要继续涨,按照这个趋势,今年仅车的内存就要涨几千元。 」
按照瑞银给出的数据,统计成本影响较大的产品来看,据瑞银测算, 仅金属原材料和车用芯片两项叠加,一辆典型的中型智能电动汽车的成本涨幅已高达 4100 至 7000 元人民币。
政策 普惠力度下降,需求端承压
成本压力是一方面,政策层面支持力度缩小,对需求端也会产生影响。
2026 年 1 月 1 日起,实施多年的新能源汽车免征购置税政策正式退坡,改为减半征收(实际税率 5%),每辆新能源乘用车减税额不超过 1.5 万元。 以一辆售价 20 万元的新能源车为例, 今年相比去年, 消费者需额外承担约 8850 元的购置税。
与此同时, 「以旧换新」补贴虽延续至 2026 年,但补贴金额与售价挂钩 : 即 报废旧车购买符合条件的新能源乘用车新车,按新车销售价格 12%给予补贴,补贴金额最高 2 万元;置换更新则是对换购符合条件的新能源乘用车新车,按新车销售价格的 8%给予补贴,补贴金额最高 1.5 万元 。
相比来看,当初的 定额补贴实际上撬动了大量低价车型的销量, 15 万元以下新能源汽车的销量增长非常明显 。 今年 按车价比例补贴, 会定向拉动中高端车型的销售。
对于消费者而言,政策调整意味着购车成本的重新核算,中低端市场消费者的购车门槛有所提高,敏感型群体购车决策延迟或放弃,而这一群体此前正是政策普惠的核心受益对象,其需求萎缩 有可能 直接拉低整体市场规模 。
这也是市场预测今年国内新能源汽车整体增速会低于去年的重要原因。
车企两难: 要么涨价,要么失血
一方面整车材料成本上升;另一方面,市场需求下降,留给车企的选择并不多。
瑞银测算显示,对于一辆售价 15 万元、历史利润率 5%-8%(即单车利润 7500-12000 元)的中型智能电动车,4000-7000 元的成本涨幅意味着 利润将被压缩 73%-93% 。在基准情景下,若车企无法有效回收成本,利润率将被完全侵蚀。
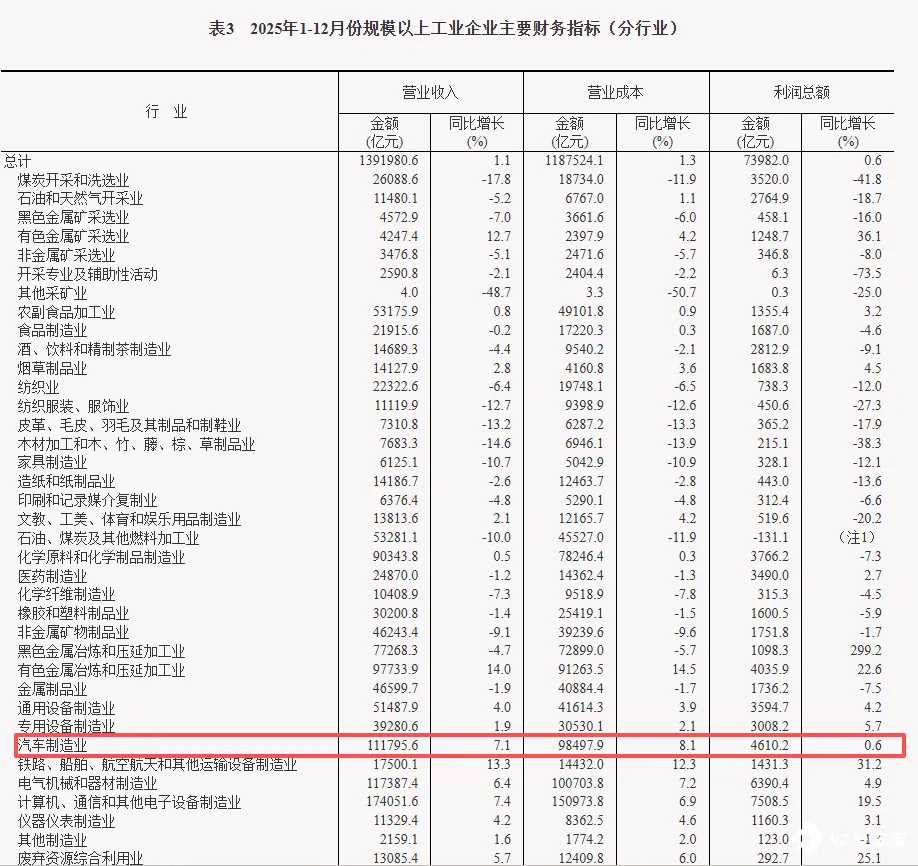
另一个严峻的事实是, 中国汽车行业的 销售利润率 根本达不到 5%, 2 025 年的利润率仅为 4.1% ,利润总额同比微增 0.6%。
资料来源:国家统计局
历史经验表明,当整个行业面临成本压力时,价格上涨通常会传导至整个产业链。
行业的困境在于: 一方面,原材料 上涨 , 会进一步压缩车企本就不多的利润率;另 一方面,中国电动汽车市场仍有超过 100 个活跃品牌在相互重叠的价格区间竞争,市场饱和与价格战限制了定价权 。
当然,车企是选择是涨价还是硬扛,需要市场通过博弈才能最终确定。
不过可以确定的是, 2026 年的中国车市注定不会平静。对于那些销量持续低迷、品牌认可度不足、技术储备薄弱且资金实力有限的中小车企而言,成本激增与需求萎缩的双重挤压将使其生存空间被大幅压缩,难以在微利甚至亏损的困境中持续支撑,最终可能被市场淘汰。而具备规模优势、技术壁垒、供应链议价能力以及品牌影响力的头部企业,将更有可能在这场成本攻坚战中站稳脚跟,引领行业进入更注重质量与效率的新阶段。







