


作者 | 邱锴俊
编辑 | 章涟漪
电池业界有一种说法: 中国锂电博士,一半在宁德时代。
这个说法无从考证,但 说明了 一件事 ——宁德时代的核心竞争力 之一 ,是技术研发。
而 2025 年, 宁德时代的博士数量又增加了 30% , 达到了 745 名。
曾毓群可以不夸张地笑谈: 「天下英雄,入吾彀中矣。」
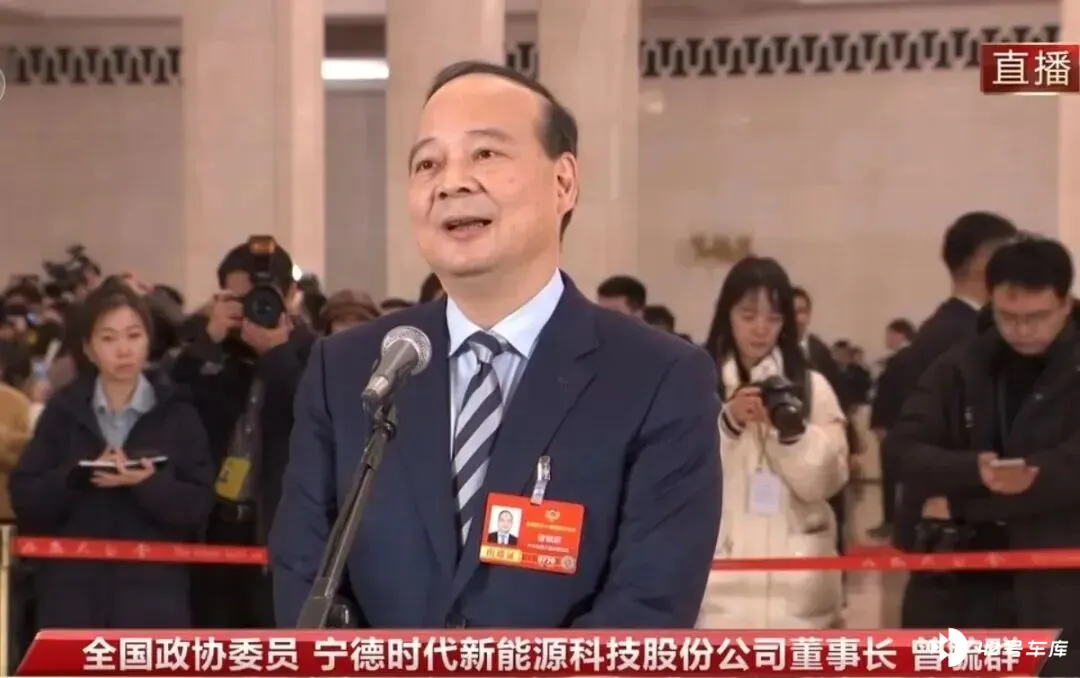
曾毓群应该是很开心的。因为,粗糙地推论,博士更多,技术更强,业绩更强 ——
3 月 9 日,宁德时代公布了 2025 年年报,宁王的「王冠」,更加光彩夺目了:
- 营收 4237.02 亿元,同比增长 17.04%;
- 净利润 722.12 亿元,同比增长 42.28%;
- 经营活动现金流 1332.20 亿元,同比增长 37.35%。
- 全年锂离子电池销量 661GWh,同比增长 39.16%。
- 动力电池销量 541 GWh ,同比 增长 41.85% ,全球市占率突破历史新高 —— 39.2%, 连续 9 年第一。
- 储能电池销量 121GWh ,同比增长 29.13% , 连续 5 年出货量全球第一。
- 产能 772GWh,利用率 96.9%……
无论哪个数据,都是庞大基数上的提升 。
宁王不显老态,似乎还在青春期,还在快速成长。
宁德时代虽然是最早下注动力电池的企业,但一直不乏对手:老冤家日韩电池企业,国内电池友商,车企下场做电池,做固态等新兴技术的创业企业 ……
而短期内, 我们 还没有看到哪个企业能够真正挑战宁德时代的地位。
宁王居然还能更强
每次看宁德时代的财报,我们都会感叹, 原以为上一份财报已经是顶峰,但宁王还能继续进步。
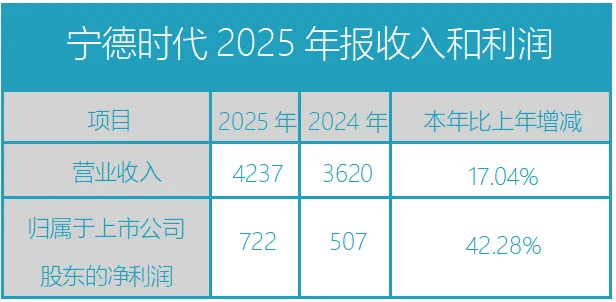
2025 年, 宁德时代又上演了利润增速远超收入的好戏 ,证明其 盈利能力 还在 提升。
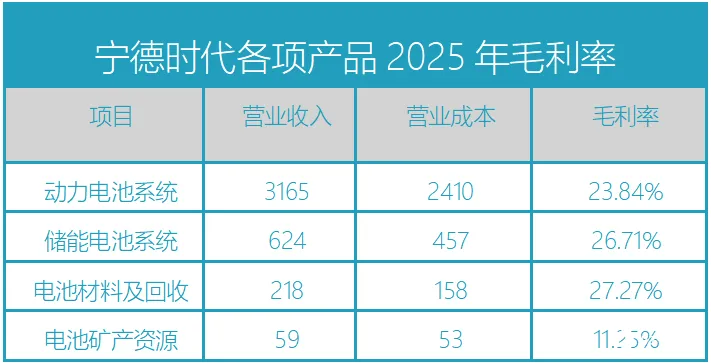
首先是,业务拓展到电池材料及回收等领域,进一步提升了总体毛利率。
宁德时代核心产品 动力电池 和储能电池, 毛利率 还在高位—— 23.84% 和 26.71%, 下降 0.1 个百分点。
但是,电池材料及回收毛利率提升 16.76 个百分点,虽然收入占比比较小,但对于毛利率的贡献不小。
其次,大规模经营下,企业费用增速控制得当,有摊薄效应。
在收入增长 17% 的情况下,费用仅增长 10% 左右。尤其 销售费用增速仅 4.84% 。 还有, 财务费用大幅减少: 2025 年财务费用净额同比减少 92.16% , 省出来 38 亿元 , 主要因利息支出减少、利息收入增加及外币货币性项目汇兑收益增长。
除了核心业务的提升, 2025 年公司非 经常性损益合计 7 6.93 亿元, 多赚了近 20 亿 。
当然,应该看到, 宁德时代核心的电池业务,已经吃尽了毛利率,不太可能再提升了。这也是宁德时代将业务边界不断扩展的原因。
宁 王还有 新故事
储能不算新故事了,大交通领域,是宁王希望开拓的疆域。
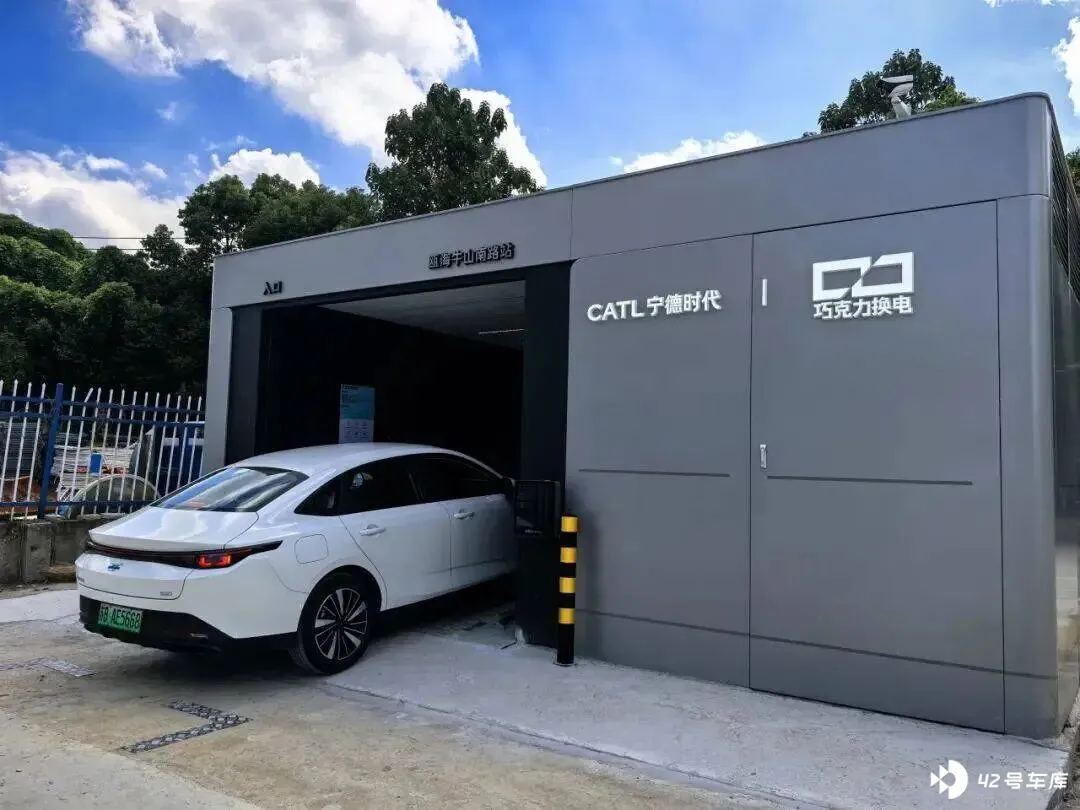
宁王首先将触手伸到和汽车最相关的领域 ——换电站。
换电是 宁德时代 新业务 颇具突破的一项,从卖电池,跨入了电池运营和能源管理 。
宁德时代目前有 巧克力换电、骐骥换电两套体系,覆盖乘用车和商用车场景。 截至 2025 年底,换电站累计建成 1325 座,其中巧克力换电突破 1000 座,骐骥换电突破 300 座。 广汽、长安、一汽、上汽、奇瑞、一汽解放、陕重汽等多家车企都推出了换电车型。换电这门生意投入大、回报周期长,但宁德时代在重庆已经率先实现盈利,生态初步跑通。
沿着交通电气化,宁王又覆盖了水面 —— 电动船舶。 搭载宁德时代电池的船舶已有近 900 艘,内河航运电动化正在加速。
宁王还上了天 —— 低空经济是更远的布局。 宁德时代 旗下峰飞航空 2 吨级 eVTOL 已完成多次复杂环境飞行验证,5 吨级 eVTOL 完成首飞。 当然,宁德时代也会向其他飞行汽车等低空飞行工具提供电池。虽然 电动飞行器商业化还有距离,但卡位很重要。
另外,宁德时代也开拓了零碳产业园的业务。融合 零碳电网 、电力 电子、柔性调控、虚拟电厂等关键技术, 宁德时代 在山东东营、江苏盐城、福建宁德、四川宜宾等多地推动 零碳 产业园建设,并助力钢铁、水泥、化工等传统行业转型升级。
如此看来,宁德时代不仅在动力电池、储能电池领域称王,而且在诸多新兴领域,也可能成为新的王者。
谁能挑战宁王?
9 年动力电池全球第一、5 年储能电池全球第一,谁能挑战宁德时代?
宁德时代一直不乏挑战者。近来,则主要可以归纳为三股势力。
首先还是 其他电池企业。比亚迪弗系电池外供客户越来越多,中创新航、蜂巢能源、亿纬锂能 等二三线电池企业, 也在细分市场跑马圈地。
第二个是车企自建电池厂。特斯拉领头 ,通用、本田、大众、吉利、广汽,甚至新势力零跑、理想都在建自己的电池产能。车企自供比例提升会分走一部分蛋糕,但自建电池成本普遍高于外购,除非规模做到很大否则不划算。更重要的是,宁德时代早就跟车企绑定了——与广汽,上汽、吉利、长安等成立合资电池工厂,并且经常用强硬的商务手段,让车企签下长约。
针对其他电池企业和车企的电池, 宁德时代还 「升维」了竞争,而且「明枪暗箭」齐发,让对手防不胜防。
正面地, 宁德时代直接下场做品牌,做 C 端传播。机场、高铁站、甚至足球赛场的广告里,「选电车认准宁德时代」的广告语出现频率越来越高。 这 种直接对消费者种草的行为,不仅能帮助其提升品牌,还能倒逼车企。
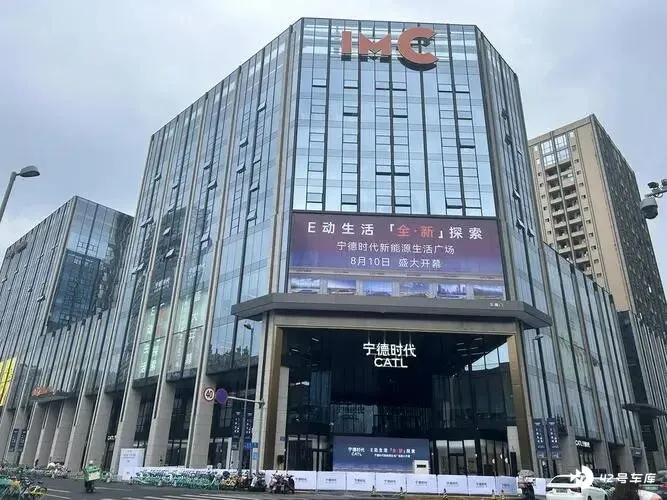
私底下, 面对中小电池厂的低价竞争,宁德时代也没有手软 , 发起专利战、诉讼战和公关战。
专利战、诉讼战方面,宁德时代以专利侵权、不正当竞争等事由起诉了中创新航和蜂巢等企业,经济收益先不论,把对手先钉到 「侵权」、不正当竞争的的耻辱柱上,就已经让对手很难受了。
公关战方面,一些车型 混装电池 的 行为,被指为欺骗消费者,甚至引发舆情,其背后的力量来自何处,业界也是心知肚明。
第三个是固态电池 等颠覆性技术 。这是真正值得认真对待的威胁 。
但 宁德时代在固态电池上的投入和进展并不落后。 只是宁德时代认为,固态电池不可能很快量产。这么多博士在宁德时代,这个判断,应当有相当依据。
总的来看, 短期内 宁德时代的龙头地位依然稳固。曾毓群在致股东信里说, 宁德时代 的 技术创新和领先产品, 与商业、 市场的拓展, 已经形成 正向反馈循环 的 「飞轮效应」 , 推动 宁德时代 持续增长,并巩固其竞争壁垒。
「 飞轮 」还在快速转动,宁德时代的真正对手,还没到来。







