

作者 | 王凌方
编辑 | 邱锴俊
摊开 清陶的招股说明书 , 我们看到的 不只有 企业的 光环,还有一场与时间和亏损的赛跑 , 这也是一家高科技企业早期发展的必由之路。
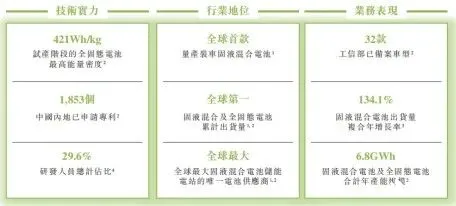
2026 年 4 月 8 日,清陶(昆山)能源发展集团股份有限公司正式向港交所递交招股申请,拟以全球固态电池港股第一股的身份登陆资本市场,上市前估值约 280 亿元。这家脱胎于清华大学科研团队、成立仅 9 年的企业,已凭借固液混合与全固态电池产品, 拿下「全球 33.6% 、中国 44.8% 」的出货量份额,稳居行业全球第一 。
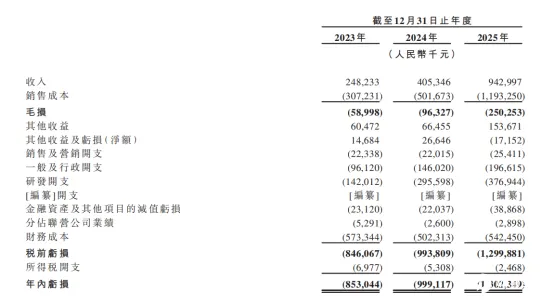
从实验室技术到规模化量产,从初创公司到行业龙头,清陶能源用八年时间完成了固态电池产业化的关键跨越。但亮眼的市场地位背后, 其付出的代价也非常明显 : 2023 年至 2025 年,公司营收从 2.48 亿元飙升至 9.43 亿元,年复合增长率高达 134.1% ;然而同期, 净亏损也从 8.53 亿元、 9.99 亿元一路攀升至 13.02 亿元,三年累计亏损超 31 亿元。
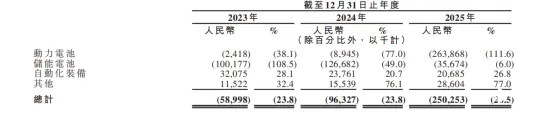
更严峻的是,公司经营现金流连续三年为负, 2025 年净流出 5.3 亿元,截至年末的流动负债净额已高达 64.18 亿元。 其动力电池业务 2025 年毛利率低至 -111.6% ,意味着每卖出一块电池,销售收入甚至无法覆盖其生产成本。
透过招股书,我们得以窥见这家行业龙头在 「高增长」与「高出血」之间的真实生存逻辑。
产能大跃进,亟需 IPO 募资
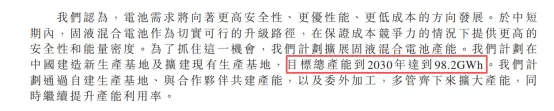
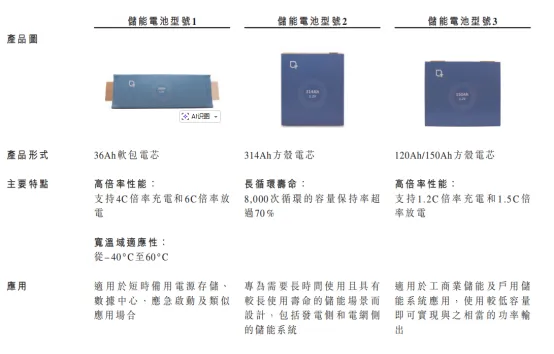
固态电池的产业化竞争,本质是产能与交付能力的竞争。截至 2026 年 3 月,清陶能源已在昆山、台州、乌海、成都等地建成产能约 6.8GWh ,同时规划总产能高达 98.2GWh ,累计规划投资超 220 亿元,覆盖动力电池、储能电池两大核心场景,形成贴近市场、多点支撑的产能布局。
但大规模产能扩张也带来沉重的资金压力。 招股书显示, 2025 年末公司净流动负债达 64.18 亿元,而截至 2025 年 12 月 31 日,公司账面现金及现金等价物仅为 12.38 亿元。 2025 年全年,经营活动现金净流出 5.30 亿元,投资活动现金净流出 8.01 亿元, 这些 资金缺口高度依赖外部融资填补。 2016 年至 2026 年 3 月,公司累计完成 11 轮 PE/VC 融资, 2023 年单轮战略融资规模达 26.99 亿元。
此次港股 IPO 募资,被视为缓解现金流压力、保障产能落地、支撑后续研发的核心举措。
从行业竞争格局看,清陶能源已进入与同行正面交锋的阶段。国内主要竞争对手卫蓝新能源已启动上市辅导, 2024 年半固态电池出货量达 1GWh ,产品能量密度 360Wh/kg ,与清陶能源 368Wh/kg 处于同一水平,主要配套蔚来等高端品牌。两家头部企业已从技术验证阶段,全面转向产能规模、市场份额、客户拓展的全方位竞争。
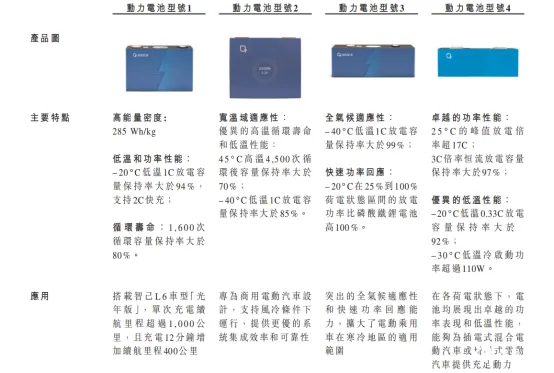
与此同时,宁德时代、比亚迪等传统锂电巨头亦加速固态电池研发布局,行业竞争日趋激烈。
暴增 134% 背后的代价
细看 清陶能源的财务数据, 可以发现,其作为 技术驱动型硬科技企业产业化初期高增长、高投入、高亏损的典型特征。
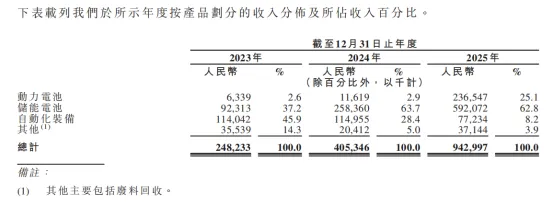
2023 年至 2025 年,公司营业收入从 2.48 亿元飙升至 9.43 亿元,年复合增长率达 134.1% 。业务结构的变迁清晰勾勒出战略重心:
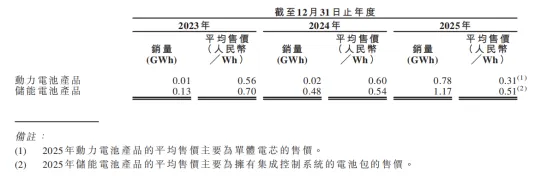
储能电池业务 方面,清陶的 收入从 2023 年的 0.92 亿元增长至 2025 年的 5.92 亿元,收入占比从 37.2% 跃升至 62.8% ,成为第一大收入来源和稳定现金流的压舱石。 销量从 0.13GWh 增至 1.17GWh ,尽管平均售价因产品结构向高集成度电池包倾斜而维持在 0.51 元 /Wh ,规模效应已开始显现。
动力电池业务 方面,清陶 三年收入从 0.63 亿元暴增至 2.37 亿元,增长超 36 倍,销量从 0.01GWh 跃升至 0.78GWh ,成为第二增长曲线。但平均售价从 0.56 元 /Wh 降至 0.31 元 /Wh ,反映出为绑定头部车企而采取的低价策略。
自动化装备业务:收入占比从 45.9% 持续下降至 8.2% ,标志着公司从装备供应商向电池核心制造商转型成功。
亏损根源 —— 战略性投入与产能爬坡的双重挤压
2023 年至 2025 年,公司净亏损分别为 8.53 亿元、 9.99 亿元、 13.02 亿元。但细究亏损结构,有三个核心驱动力:
第一,研发投入持续高企。 三年研发开支从 1.42 亿元增至 3.77 亿元, 2024 年研发费用率一度高达 72.9% , 2025 年仍维持在 40.0% 。 仅研发开支一项,就分别占当年净亏损的 16.6% 、 29.6% 和 28.9% 。 固态电池的材料体系、制造工艺、生产设备均需从零搭建,这种投入是构建技术护城河的必要代价。
第二,产能爬坡阶段的固定成本摊销。 招股书 显示 , 2025 年动力电池毛利率 -111.6% 的核心原因在于「有限的商业交付量分摊固定及半固定成本」。人工、折旧、能源等制造费用在产能利用率不足时,会严重拖累单位成本。随着台州新产线 2026 年 3 月投产(新增 3.1GWh 年产能)及客户订单放量,这一局面有望改善。
第三,财务成本高企。 2023 年至 2025 年,公司因优先股公允价值变动确认的赎回负债财务成本分别高达 5.70 亿元、 4.98 亿元、 5.44 亿元。这是未上市科技企业常见的会计处理——估值增长越快,账面亏损越大。若剔除这一非现金项目及股份支付的影响,经调整净亏损(非国际财务报告准则计量)分别为 2.78 亿元、 4.96 亿元、 7.66 亿元,更真实地反映了经营性亏损的规模与趋势。
毛利率 —— 从 「失血」到「止血」
2023 年至 2025 年,公司综合毛利率分别为 -23.8% 、 -23.8% 、 -26.5% ,看似恶化,实则暗藏结构性改善。 储能电池毛利率从 -108.5% 大幅收窄至 -6.0% ,距离平衡仅一步之遥 ,体现了规模化生产对成本摊薄的显著效果。 动力电池毛利率 -111.6% 仍是最大拖累项, 但随着 2026 年与头部 OEM 签订的三年采购合作备忘录落地、高附加值的混合动力电池定点项目推进(预计 2027 年量产),其盈利拐点有望到来。
高集中度下的双刃剑
清陶能源的高速增长,建立在高集中度的客户、供应链基础之上,这种模式既是早期快速突围的 「加速器」,也是长期稳健发展的 「风险点」。
2025 年,前五大客户贡献了 74.9% 的营收 , 其中第一大客户占比高达 41.8% (对应收入 3.95 亿元)。
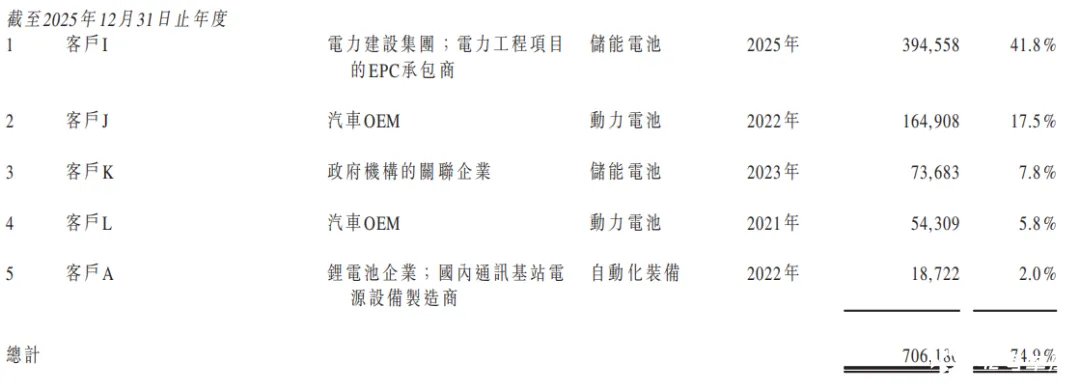
这一比例在三年间从 43.6% 攀升至 74.9% ,反映出公司与上汽集团等头部车企的战略合作已转化为实质性订单,但也意味着任何核心客户采购策略的调整都可能带来业绩波动。 如果这个单一大客户订单产生波动、车型销量不及预期、议价权被压制,都可能直接冲击营收与利润,抗风险能力显著偏弱。
供应链端同样呈现集中化趋势。 2025 年,公司向五大供应商的采购额占比从 2023 年的 19.6% 升至 32.2% ,向单一最大供应商的采购额占比从 6.2% 升至 12.1% 。
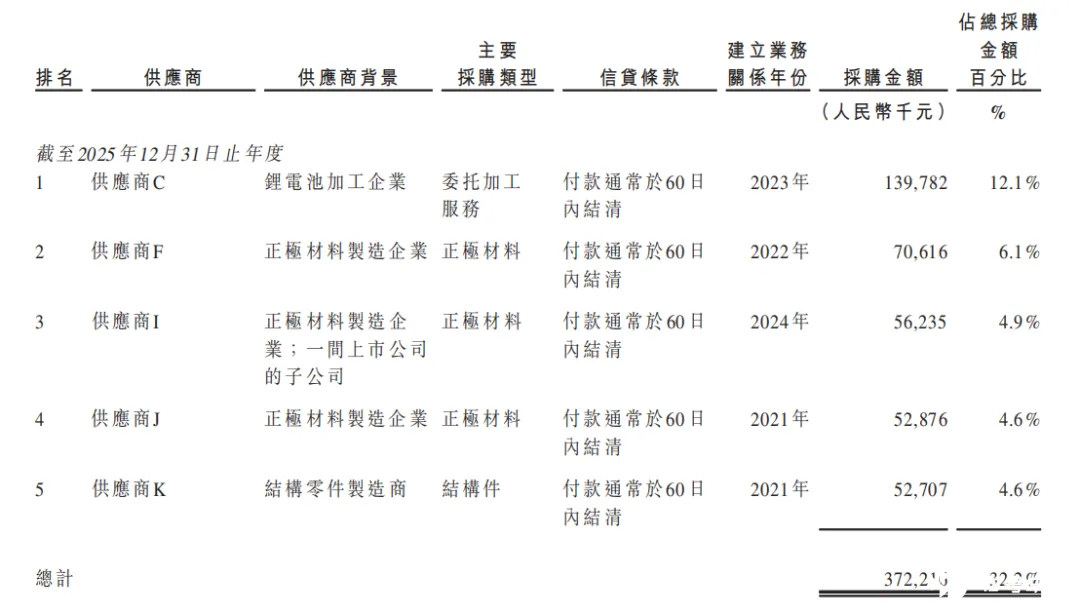
风险在于,一旦供应商的产能受限、合作关系变化,都可能导致成本上涨或生产中断,放大经营不确定性。
清陶瞄准全固态落地
行业普遍认为, 2026 年是半固态电池规模化量产元年,全固态电池预计 2027 年进入小批量装车, 2030 年前后实现大规模商用。
清陶能源已规划清晰的技术路径:短期持续优化固液混合电池,提升能量密度与成本优势; 中期瞄准 2027 年实现混合动力车型用全固态电池量产交付 ,与行业节奏保持同步。招股书显示,清陶已有能力开发和规模化生产新一代无机固体电解质,包括卤化物基体系及 SHO 体系,将其与高稳定性聚合物基体相复合,即可形成有机 - 无机复合固体电解质。
他们已开发出符合国家安全标准、基于有机 - 无机复合固体电解质、锰基复合正极及锂金属复合负极的全固态电池平台 。 利用这一体系,清陶已生产出 15Ah 全固态电池,其能量密度达到 401.5Wh/kg ,并且在经过 1,000 次循环后仍能保持 84% 的容量。
落地方面,招股书表示,公司已完成全固态电池模组及 PACK 系统的设计与模拟,电池样包已成功制造并下线。在此进展基础上, 清陶已与上汽集团联合开发一款搭载全固态电池的电动汽车,首台样车已于 2026 年 3 月初完成最终组装。
无论如何,以清陶能源为代表的固态电池企业开始闯关 IPO ,标志着整个行业走到 加速 商业化的关键节点。在固态电池这场漫长的马拉松中,清陶能源跑出了漂亮的前半程,而真正的考验,或许才刚刚开始。


