


作者:王凌方
碳酸锂重返 20 万元/吨关口,上游锂矿企业一季度净利增近 4 倍,中游材料全线扭亏,而电池厂和车企正将成本压力推向终端。
2026 年 5 月 电池级碳酸锂迎来强势突破,现货价格站稳 19 万元/吨、期货主力合约冲上 20 万元/吨 , 较 2025 年一季度 7 万— 8 万 元 /吨的历史低位实现翻倍以上暴涨,彻底走出 2024—2025 年长达两年的深度下行周期 。
全球顶级投行瑞银在 5 月 7 日发布 最新 研报,直接将 2026 年中国碳酸锂现货均价预测上调 18%至 20 万元/吨 ,并明确预警 5—6 月现货价格有望冲击 25 万元/吨 高位,支撑这一判断的核心逻辑,是全球储能需求爆发式增长、锂资源供给持续受限, 共同造就约 6.5 万吨 LCE 的实质性供需缺口。
从一季度产业链业绩来看,锂价上涨的红利已在上游矿企充分兑现, 利润弹性呈几何级释放,盈利规模大幅扩张 ;中游材料企业全面扭亏为盈,盈利修复斜率陡峭;下游动力电池企业则呈现营收高增、毛利分化的格局, 成本传导能力成为企业盈利分化的核心关键。
产业链业绩全面爆发
碳酸锂价格从低位实现翻倍,直接带动上游锂矿企业业绩爆发,使其成为本轮行业周期中最直接的获益者。
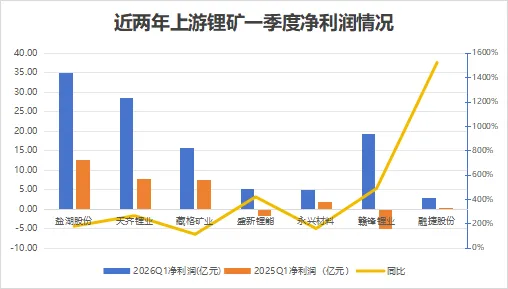
《 电动汽车观察家 》 统计 天齐锂业、赣锋锂业、盐湖股份等 7 家上游锂矿企业,2025 年一季度受碳酸锂价格低位影响,有 3 家企业出现亏损,行业整体净利润仅 23.35 亿元;2026 年一季度,随着碳酸锂价格上涨至 12 万—18 万 元 /吨区间,全部上游企业实现盈利,行业整体净利润达到 111.25 亿元,同比增长 376%,利润增幅远高于价格涨幅。
其中,天齐锂业一季度净利润从 2025 年同期的 7.82 亿元增长至 28.41 亿元,同比增长 263.05%;盐湖股份净利润从 12.60 亿元增长至 34.90 亿元,同比增长 176.89%; 2026 年一季度,纳入统计的企业中几乎均实现了净利润超 10 倍的增长。
中游材料环节同样实现了业绩的大幅修复,呈现出 「全环节扭亏为盈、头部企业领跑增长」的特征。
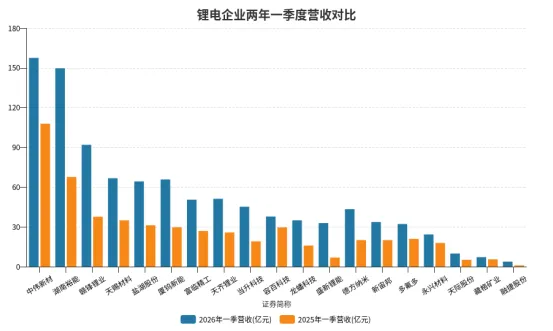
《电动汽车观察家》 统计 了 12 家中游材料企业(正极、电解液、前驱体等),2025 年一季度有 4 家企业亏损, 2026 年一季度全部实现扭亏为盈,行业整体净利润从 14.99 亿元增长至 64.44 亿元,同比增长 330%。 其中,电解液环节的业绩弹性最为突出,天赐材料一季度净利润从 2025 年同期的 1.47 亿元增长至 16.47 亿元,涨幅超过 10 倍;新宙邦净利润同比增长 109.62%,多氟多净利润同比增长 638.61%。
正极材料环节也实现了根本性逆转,从 2025 年一季度净亏损 1.89 亿元转为 2026 年一季度盈利 26.32 亿元 , 当升科技、德方纳米、龙蟠科技等企业均实现了扭亏为盈或净利润翻倍增长, 仅少数企业如容百科技盈利仍处于低位,行业内企业的成本控制能力差异进一步凸显。
下游动力电池环节,龙头企业凭借规模优势和成本控制能力,实现了业绩的稳步增长,行业集中度进一步提升。
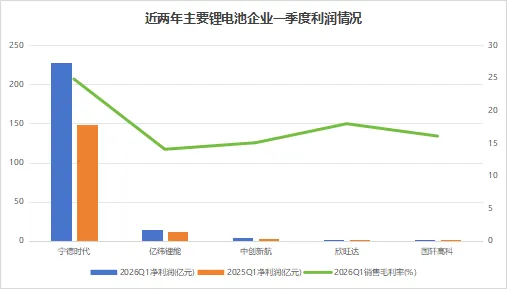
2026 年一季度,宁德时代实现营业收入 1291.31 亿元,同比增长 52.45%;实现归母净利润 207.38 亿元,同比增长 48.52%,日均净利润超过 2.3 亿元,业绩再创历史新高。市场份额方面,宁德时代 2026 年一季度国内动力电池市占率重回 50.1%,时隔 5 年重返 50%的市场份额关口,全球市占率达到 39.2%,连续 9 年位居全球第一,行业龙头地位进一步巩固。
亿纬锂能、国轩高科等二线电池企业也实现了业绩的同步增长,行业利润向头部企业高度集中, 宁德时代与亿纬锂能两家企业贡献的归母净利润占锂电池行业总利润的 91.73%,行业马太效应持续增强。
成本压力向下传导
碳酸锂作为动力电池的核心原材料, 其价格上涨沿产业链直接向下传导,推动动力电池全品类价格走高。
在价格端, 碳酸锂价格的上涨直接带动了正极材料价格的翻倍,进而推动动力电池电芯价格持续上行。 根据国金证券披露,截至 2026 年 4 月,国内动力型磷酸铁锂正极材料现货报价约 60100 元/吨,较 2025 年 6 月的 3 万元/吨已实现翻倍;对应的方形动力铁锂电芯均价上涨至 0.38 元/Wh,环比上涨 2.7%,较 2025 年 8 月的 0.33 元/Wh 上涨了 15%。三元电池方面,5 系/6 系/8 系三元材料价格较 2025 年 5 月的低点均上涨了 30%以上,方形动力三元电芯均价上涨至 0.58 元/Wh,环比上涨 3.57%,较 2025 年 5 月的 0.48 元/Wh 上涨了 20%。
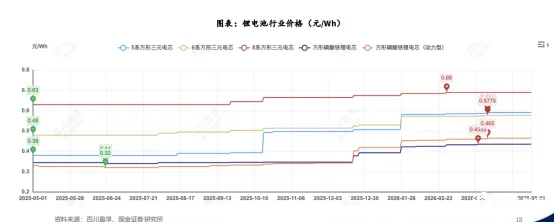
这一轮电池价格上涨,与 2021 —2022 年 的涨价周期有着本质的不同。 2021 —2022 年 的电池涨价,更多是受新能源汽车需求爆发式增长带动的供需错配影响;而本轮涨价,核心是成本端碳酸锂价格上涨的刚性传导,叠加储能需求爆发带来的增量需求,电池企业的涨价更多是为了覆盖成本上涨压力,而非单纯的供需失衡。 从行业反馈来看,当前电池企业的毛利率仍维持在 15%— 20%左右 的健康区间,并未出现 2021 —2022 年 那样的毛利率大幅下滑情况,行业整体的价格传导更为顺畅。
同时,碳酸锂价格的高位运行,也推动了电池技术路线的多元化发展,钠离子电池等替代技术的产业化进程进一步加速。
截至 2026 年一季度,钠离子电池电芯成本已降至 0.35-0.40 元/Wh,与磷酸铁锂电池的成本差距已缩小至 0.10-0.15 元/Wh, 在低温场景、储能、低速电动车等领域已开始具备性价比竞争力。 宁德时代等头部企业已明确表示,钠离子电池将在 2026 年底实现量产 ,有望在储能和低端动力电池领域对磷酸铁锂电池形成替代,进一步降低产业链对锂资源的依赖。
终端市场成本价格博弈
2026 年新能源汽车成本压力 呈现双源头、分层传导特征 ,传导 逻辑清晰 : 受 AI 算力爆发吞噬全球约 70%的先进存储产能、车规级存储与智能驾驶芯片供需偏紧影响,2026 年一季度车规级 DRAM 价格翻倍且持续断货、NAND Flash 价格高双位数上涨, 自动驾驶域控制器芯片价格同样大幅上涨,直接推高单车智能硬件成本。
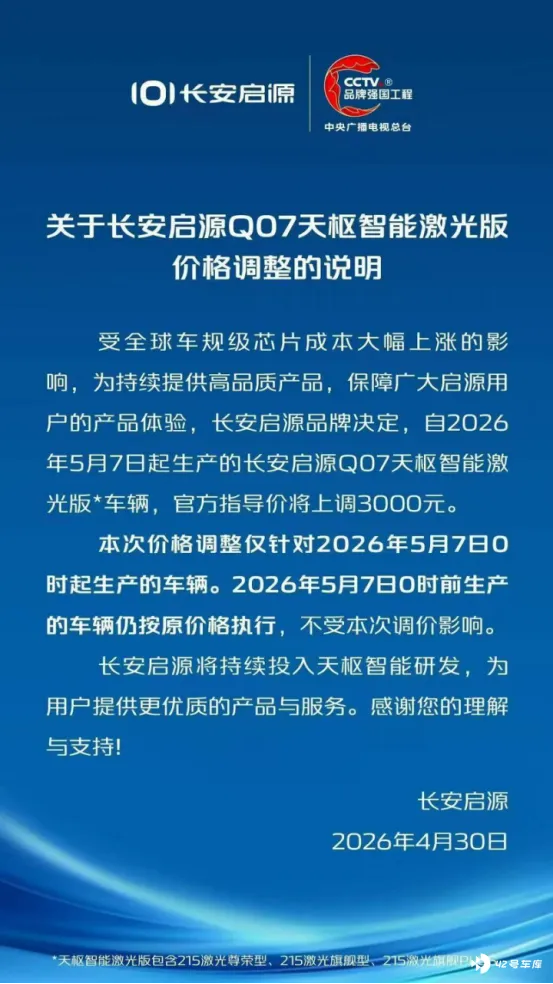
比亚迪明确将王朝 /海洋/方程豹多款车型 天神之眼 B 激光雷达智驾选装包 上调 2100 元,官方归因直指「全球存储硬件成本大幅上涨」;长安启源 Q07 天枢智能激光版因芯片成本上涨上调指导价 3000 元,成为行业典型案例。特斯拉 ModelY 长续航/高性能版分别上调 1.8 万元、2 万元,小米 SU7 全系上调 4000—8000 元,蔚来、极氪、小鹏相继宣布二季度新车型提价 5000—10000 元,涨价集中指向 智能硬件成本刚性上涨 。
数据显示, 2026 年 1 — 3 月,国内乘用车均价较去年同期分别提升 1.5 万元、1.5 万元和 0.7 万元,其中新能源汽车价格上行尤为明显 。
目前看 碳酸锂尚未完全传导,但已构成涨价预期 。 按行业测算 ,碳酸锂每上涨 1 万元/吨,对应单车电池成本增加约 300—400 元;若 价格 上行至 20 万元/吨,单车电池成本将再增 1500—2000 元 ,叠加芯片压力, 车企盈利将进一步被压缩。目前电池企业尚未全面启动电芯调价,整车端也未将锂价涨幅完全计入终端售价, 锂价仍是悬在车市上方的 「第二只靴子」 ,一旦持续冲高,将触发电池 —整车新一轮链式调价。
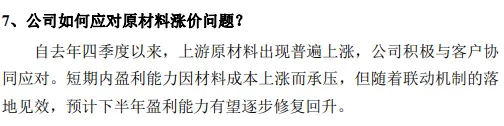
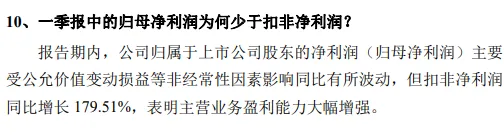
国轩高科在回答投资者成本问题时,就体现了价格联动机制即将开始见效。
电池企业价格传导的困境在于 ,汽车行业利润率的持续探底。 今 年 1 — 3 月,国内汽车行业销售利润率已降至 3.2%,处于近年同期历史低位,逼近绝大多数整车企业的经营盈亏平衡线 。 持续三年的 「价格战」已让车企无力继续承担上游成本的上涨。多重成本压力正在形成叠加效应——电池原材料碳酸锂价格飙涨、车规级存储芯片价格暴涨(DDR5 内存暴涨 300%)、新能源汽车购置税减半征收——单车成本被全面推高 , 继续压榨车企仅剩的利润空间。
但另一点更为令人担忧,零售端整体偏弱显示,涨价已对消费情绪产生抑制。根据中汽协数据, 1-4 月,新能源汽车国内销量 292 万辆,同比下降 20.2% 。 好在出口依然给力。 1-4 月 新能源汽车出口 138.4 万辆,同比大幅增长 1.2 倍, 4 月单月出口 43 万辆,同比增长 1.1 倍 , 可以看到,在国内市场需求疲软的情况下, 外需 已经 成为重要缓冲垫 , 可以预见,今年车企将会将更多注意力放在海外市场。







