作者: 陶烟烟
2026 年 4 月,澳大利亚新车市场销量为 94,049 辆,同比增长 +3.8%;前 4 个月累计销量 384,636 辆,同比微降 -0.7%。
◎ 私人购车 47,850 辆 (+7.4%) 成为主要增量来源,
◎ 企业车队 34,898 辆 (+2.2%) 保持稳定,
◎ 而租赁 (-18.8%) 和政府采购 (-19.3%) 明显收缩。
来自中国的整车销量达到 29,499 辆,同比增长 +88.9%,以 31%以上份额首次稳居第一来源国,显著领先日本 (22,904 辆,-18.2%) 和泰国 (15,873 辆,-17.4%) 。
4 月澳大利亚 从动力结构看
◎ 纯电动车 (BEV) 销量 15,459 辆,同比暴增 +157.2%,市占率达到 16.4% (去年仅 6.6%) ,创历史新高;
◎ 混动" style="border-bottom: 2px dashed #78BBC4; cursor: pointer;" class="dictionaries_wrap">插电混动 (PHEV) 9,628 辆,同比 +270.2%,份额 10.2%,
两者合计已达 26.6%。
◎ 传统燃油车快速收缩:汽油车 25,399 辆 (-30.1%) ,柴油车 22,414 辆 (-21.7%) 。
◎ 混动 (HEV) 则起到过渡作用,销量 18,162 辆,同比增长 +27.1%,新能源 (含 HEV) 占比已超过 45%。
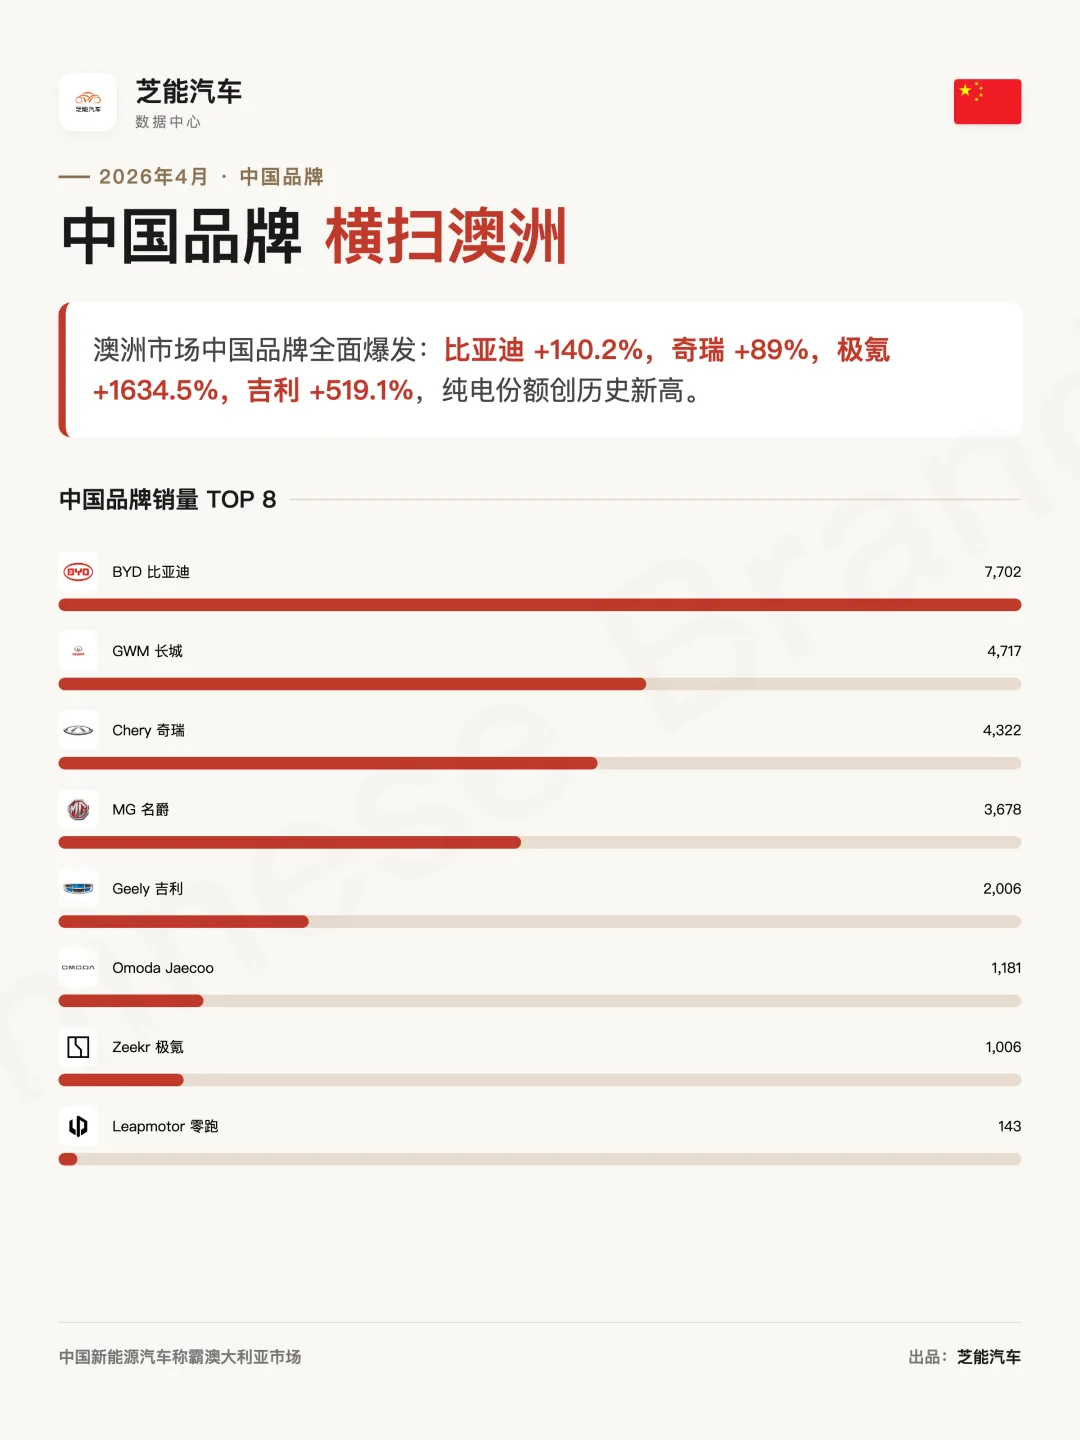
4 月中国品牌在澳大利亚实现系统性突破。核心品牌表现如下:
◎ 比亚迪:7,702 辆,同比增长 +140.2%
◎ 长城汽车 (GWM) :4,717 辆,同比增长 +21.8%
◎ 奇瑞集团 (Chery+Omoda Jaecoo) :5,503 辆 (Chery 4,322 + Omoda Jaecoo 1,181)
◎ MG:3,678 辆,同比增长 +18.5%
◎ 吉利:2,006 辆,同比增长 +519.1%
◎ 极氪 (Zeekr) :1,006 辆,同比增长 +1634.5%
腾势 (504 辆) 、深蓝 (190 辆) 、零跑 (143 辆) 等新品牌开始进入放量周期,4 月中国品牌合计销量约 27,000 辆,同比增长约 +70%—80%,市场份额接近 29%,与「中国制造第一来源国」的结构形成呼应。
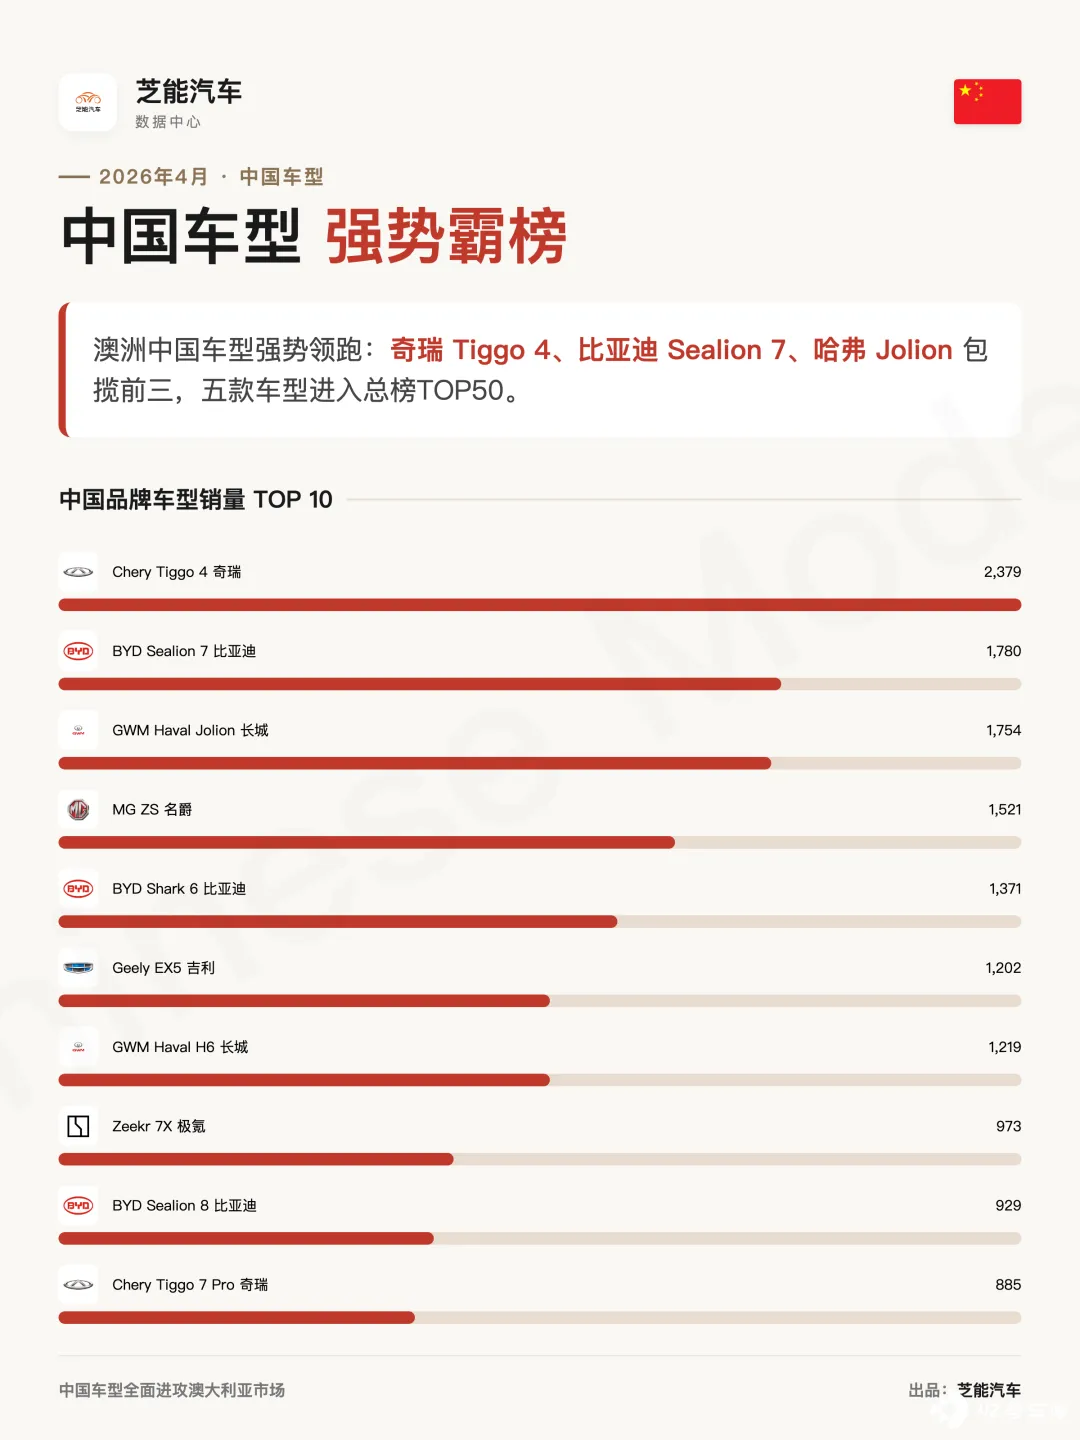
车型层面,中国品牌开始冲击主流榜单:
◎ 奇瑞 Tiggo 4:2,379 辆,同比增长 +104.2%,位列第 4
◎ 比亚迪 Sealion 7:1,780 辆,同比增长 +139.6%,进入 Top10 (第 8)
◎ 长城 Haval Jolion:1,754 辆,同比增长 +23.3%,位列第 9
比亚迪共有 5 款车型进入 Top50,形成产品矩阵优势;吉利 EX5 (+271%) 、极氪 7X 等新车型快速放量。
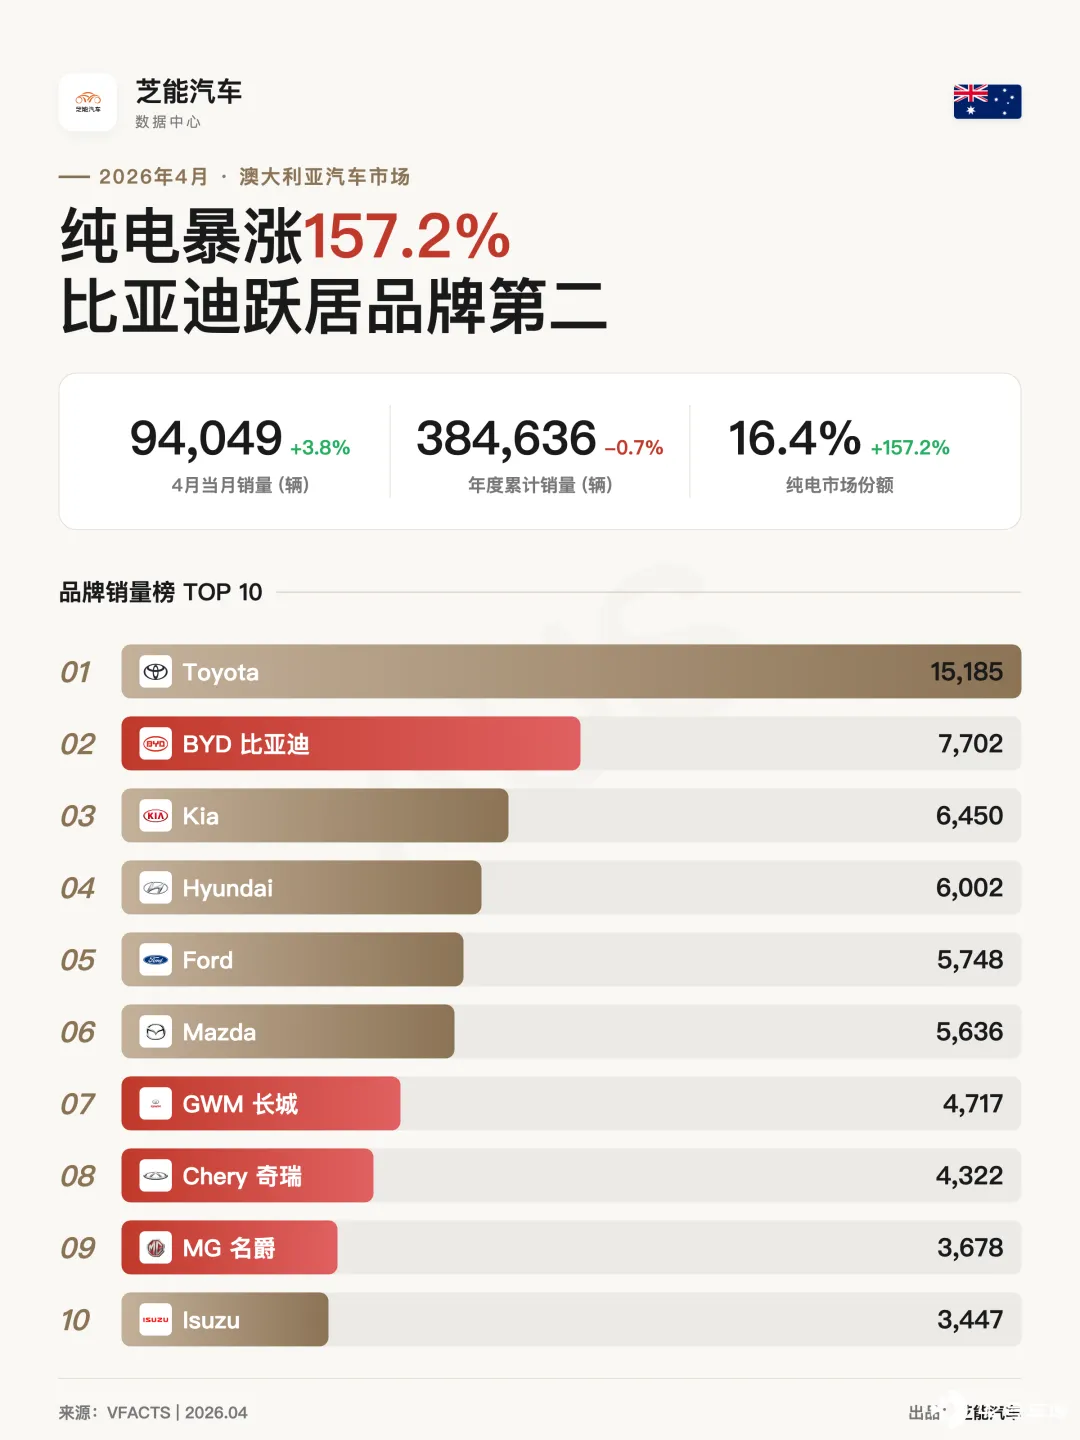
品牌 TOP10(4 月)
中国品牌占据 4 席 (BYD、GWM、Chery、MG) ,其中比亚迪已跃升至第二位
◎ Toyota:15,185 辆 (-21.6%)
◎ BYD:7,702 辆 (+140.2%)
◎ Kia:6,450 辆 (+2.3%)
◎ Hyundai:6,002 辆 (+8.2%)
◎ Ford:5,748 辆 (-21.6%)
◎ Mazda:5,636 辆 (-14.3%)
◎ GWM:4,717 辆 (+21.8%)
◎ Chery:4,322 辆 (+89.0%)
◎ MG:3,678 辆 (+18.5%)
◎ Isuzu Ute:3,447 辆 (+3.5%)
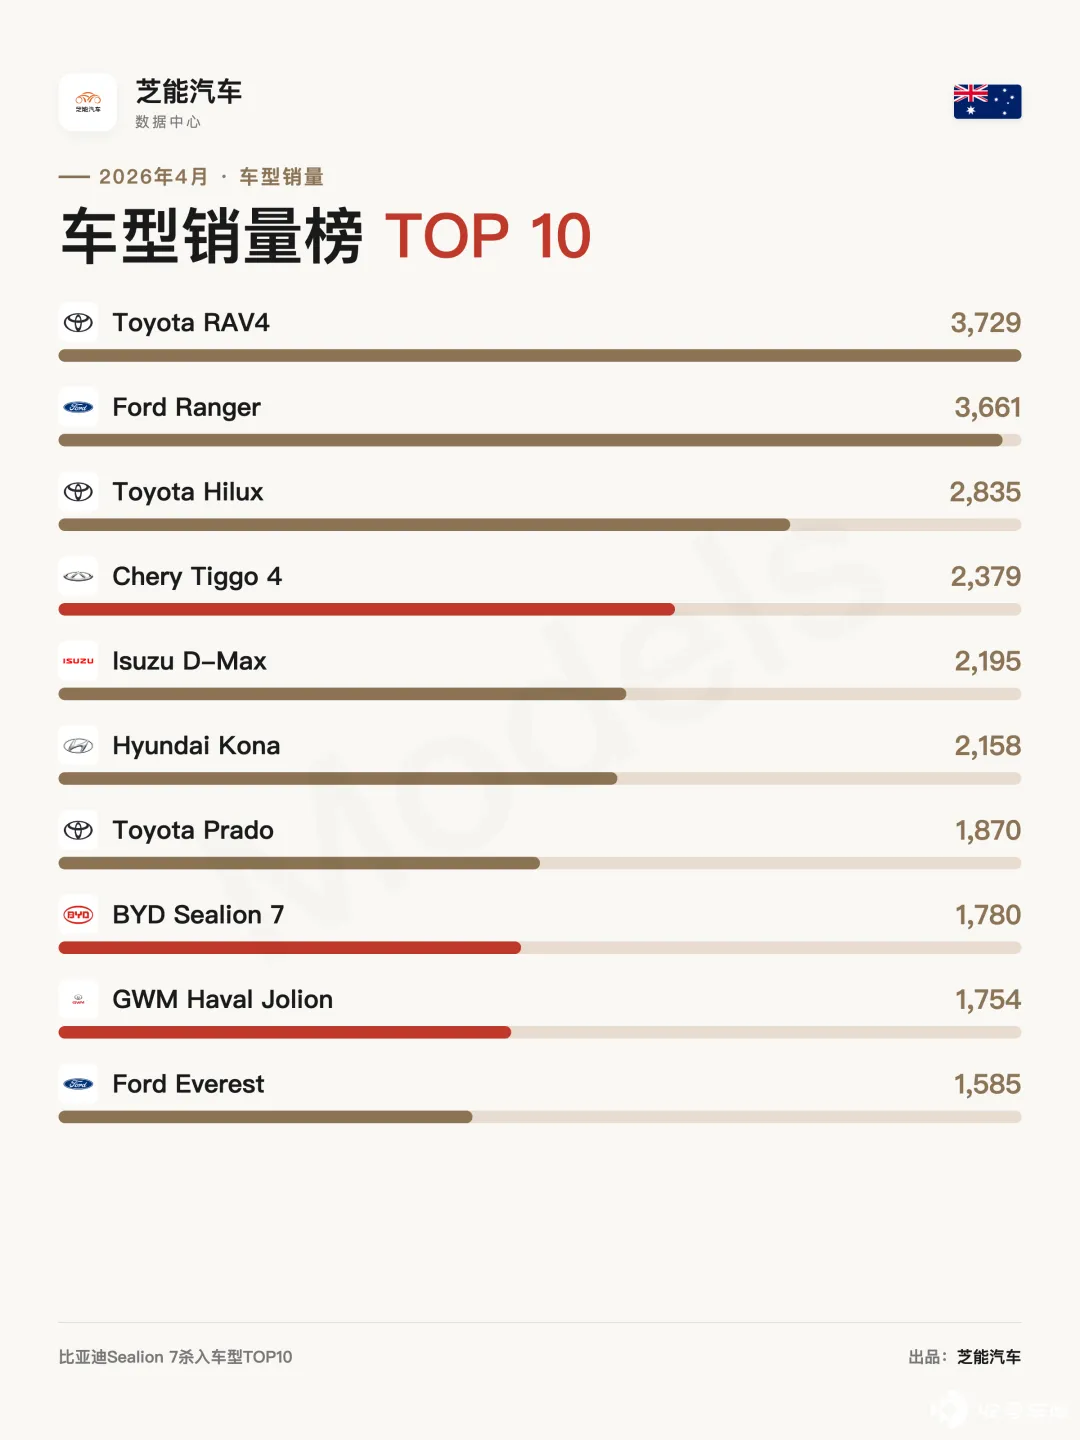
车型 TOP10(4 月),中国车型占据 3 席,且全部实现较高增长
◎ Toyota RAV4:3,729 辆 (-2.1%)
◎ Ford Ranger:3,661 辆 (-9.2%)
◎ Toyota Hilux:2,835 辆 (-31.2%)
◎ Chery Tiggo 4:2,379 辆 (+104.2%)
◎ Isuzu D-Max:2,195 辆 (+4.2%)
◎ Hyundai Kona:2,158 辆 (+34.5%)
◎ Toyota Prado:1,870 辆 (-16.3%)
◎ BYD Sealion 7:1,780 辆 (+139.6%)
◎ GWM Haval Jolion:1,754 辆 (+23.3%)
◎ Ford Everest:1,585 辆 (-29.1%)
小结:2026 年 4 月澳大利亚市场,中国品牌赢麻了。