

作者:陶烟烟
根据中国汽车工业协会 2026 年 4 月数据,中国汽车工业现在对出口的依赖度是不断提高的。

国内市场与出口结构的深度分化
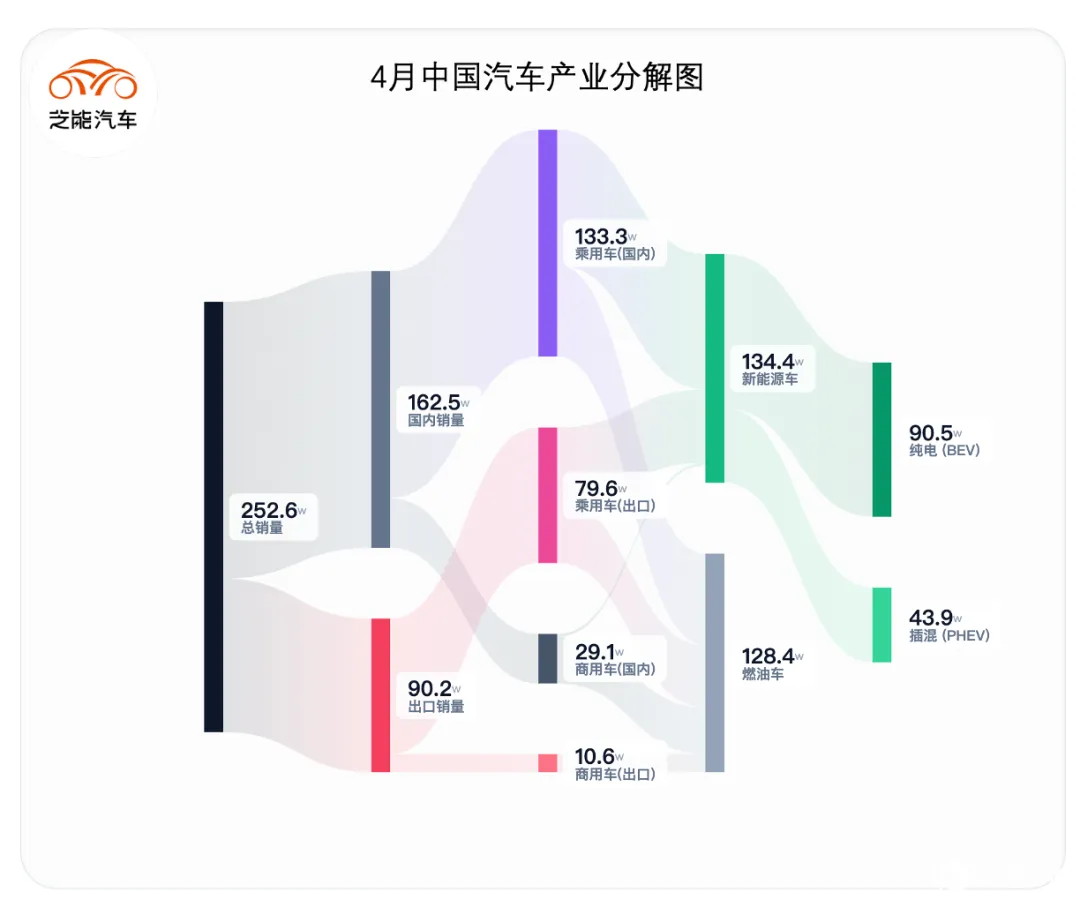
4 月份汽车销量 252.6 万辆,同比下降 2.5%;
国内市场持续走弱。
◎ 4 月国内销量 162.5 万辆,同比下降 15.8%,国内需求端收缩明显,成为拖累整体市场的核心因素。
◎ 结构变化来自出口。4 月出口 90.1 万辆,同比增长 74.4%。
从比例来看,国内和出口比例是 1.8:1。
分结构看,乘用车压力更大。
◎ 4 月乘用车国内销量 133.3 万辆,同比下降 21.9%,乘用车出口 79.6 万,现在比例快 1.67:1,按照这个趋势两边的差异会越来越小了 ;
◎ 商用车表现相对稳定,4 月国内销量 29.1 万辆,同比增长 2.2%。
新能源车维持增长, 4 月销量 134.4 万辆,同比增长 9.7%,渗透率达到 53.2%;
◎ 纯电 (BEV) 销量 90.5 万辆,同比增长 10.2%;
◎ 插混 (PHEV) 销量 43.9 万辆,同比增长 8.8%。
从流向看,新能源出口增长更快。
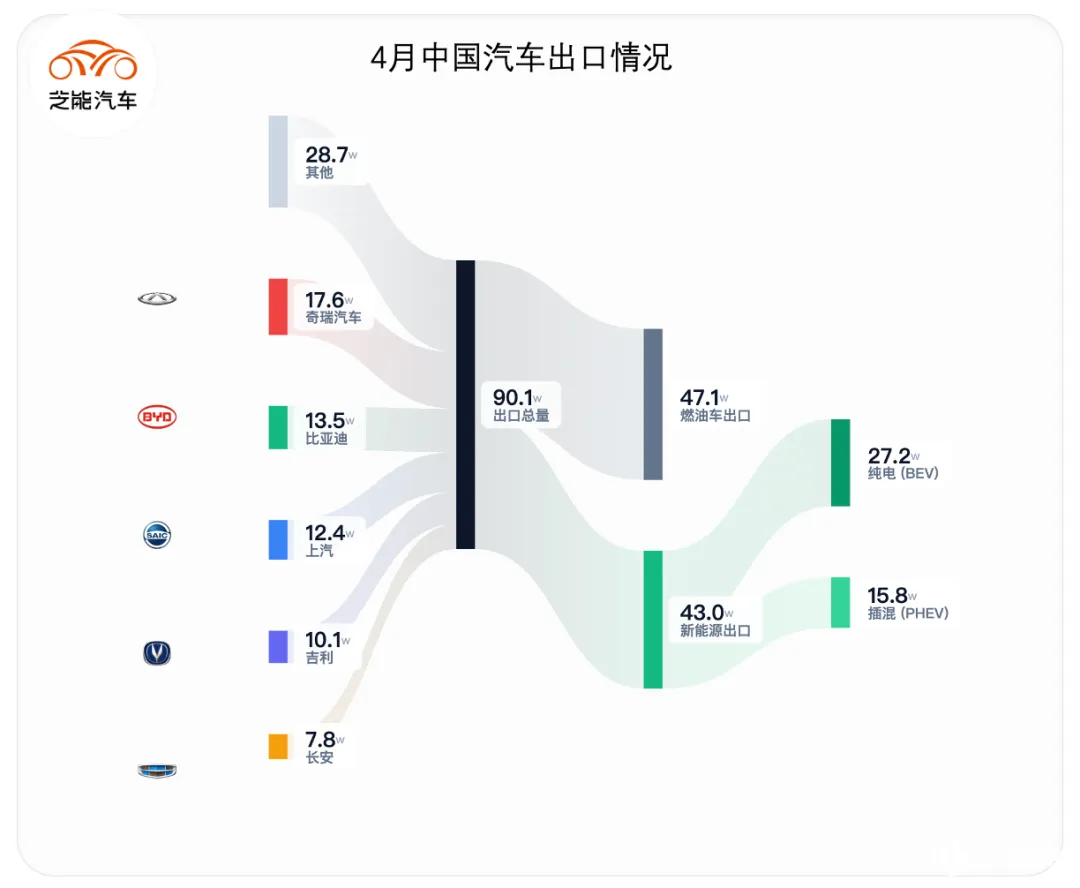
◎ 4 月新能源出口 43 万辆,同比增长 110%;
◎ 国内新能源销量 91.4 万辆,同比下降 6.0%。
现在新能源汽车是国内新能源和出口 2:1 的关系。
4 月的情况更严重,乘用车出口成为主引擎,新能源成为结构核心,国内需求持续收缩。

中国车企的销量
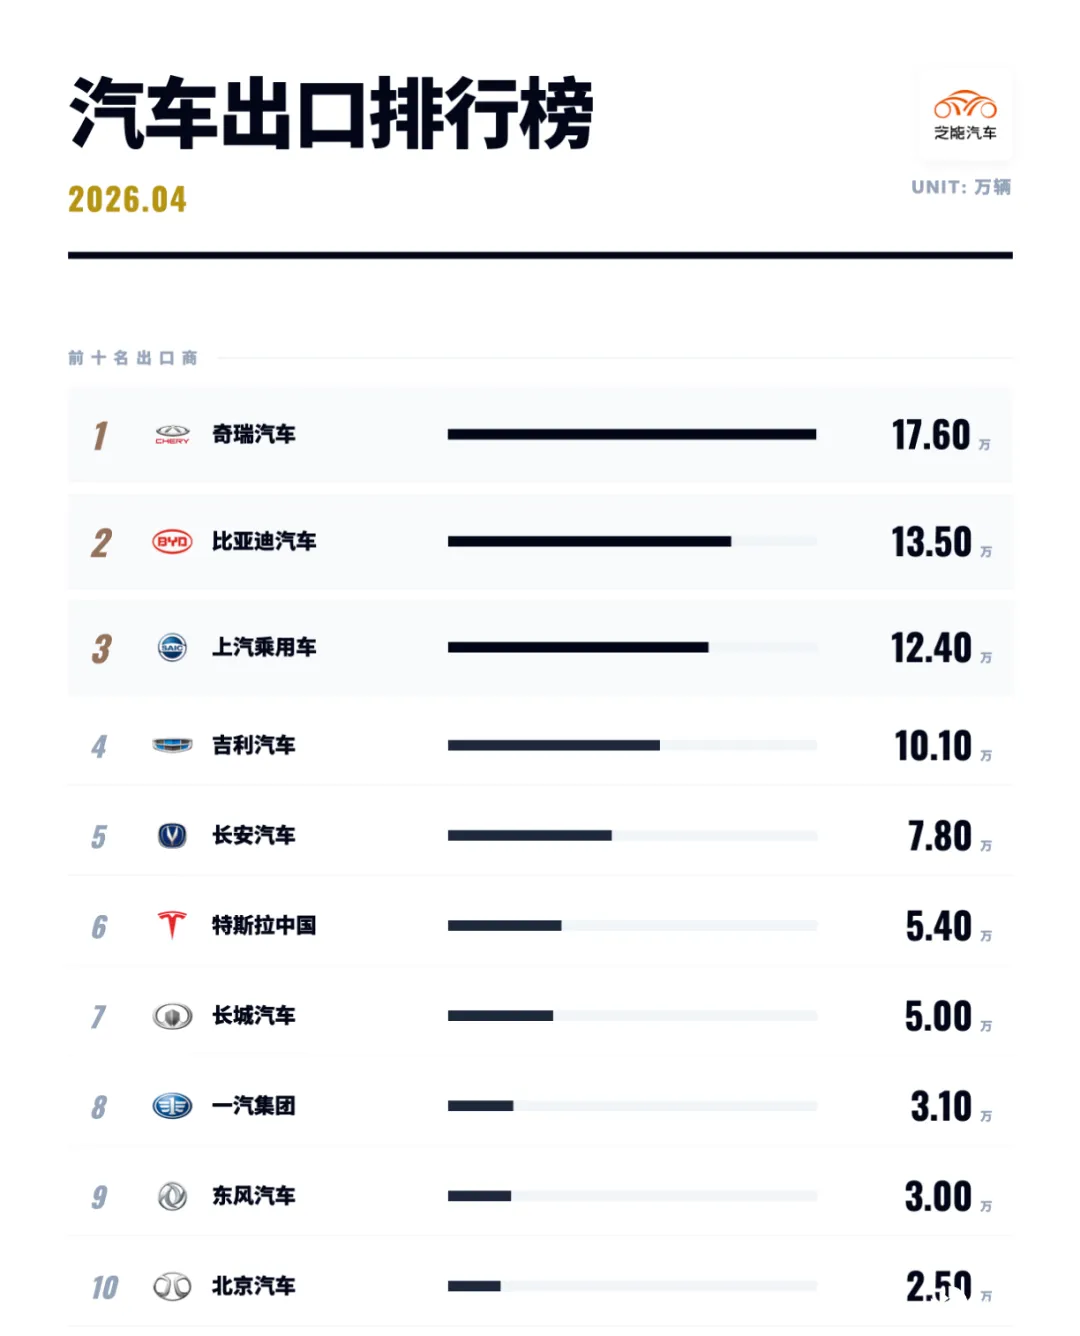
4 月总的出口量,按整车出口排名来看:
◎ 奇瑞汽车以 17.6 万辆位列第一, 比亚迪 13.5 万辆、上汽集团 12.4 万辆分列第二、第三。
◎ 第二梯队中,吉利汽车 10.1 万辆、长安汽车 7.8 万辆。 特斯拉 5.4 万辆保持稳定输出,其后为长城汽车 5 万辆、中国一汽 3.1 万 (零跑汽车 1.4 万) 、东风汽车 3 万辆、北汽集团 2.5 万辆。
新能源出口 成为 核心增量。
4 月新能源出口 43 万辆,新能源乘用车出口 40.6 万辆,同比增长 111.8%,占乘用车出口的 52.7%,A00+A0 级纯电车型占纯电出口的 51.2%,说明小型车仍是出海主力。 插混 (PHEV) 占比提升至 39.9%。
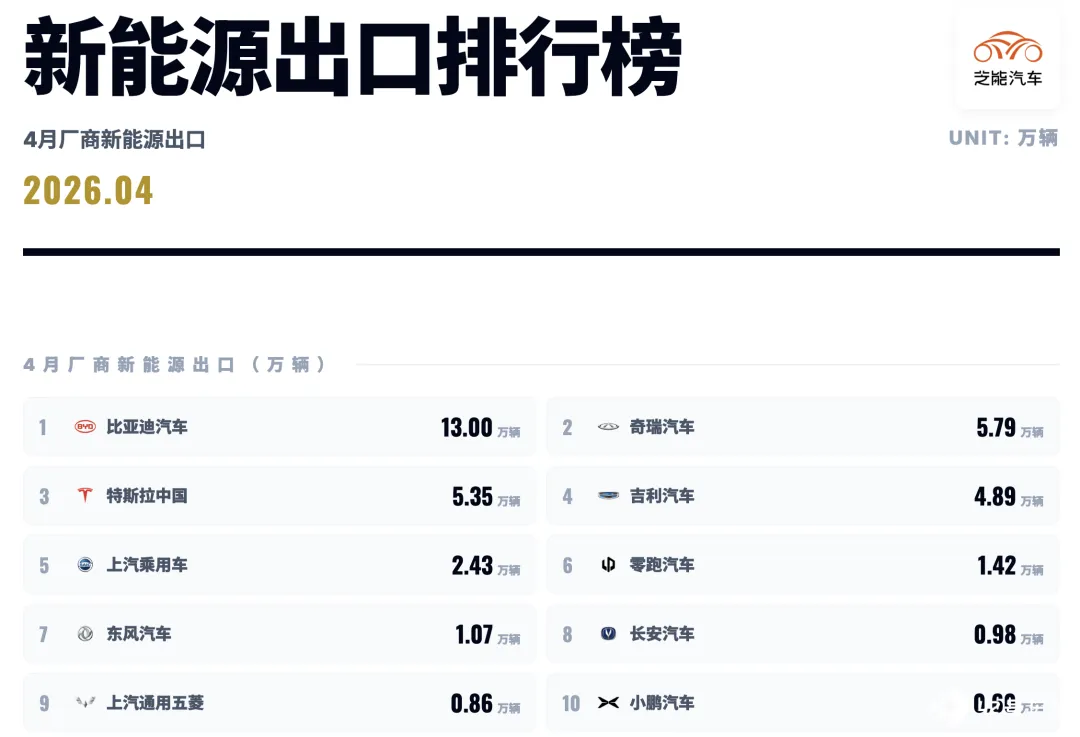
新能源车企出口销量:
◎ 比亚迪以 13.0 万辆领先,
◎ 奇瑞汽车 5.8 万辆,
◎ 特斯拉中国 5.35 万辆 (现在特斯拉每个月的出口都不低,在国内的销量压力很大) ,
◎ 吉利汽车 4.89 万辆,
◎ 上汽乘用车 2.43 万辆,
◎ 大家感兴趣的新势力零跑汽车 14,225 辆、小鹏汽车 6,006 辆。
中国汽车市场正在从「内需驱动」,转向「出口驱动」。
当国内销量同比下降 17%,而出口增长超过 60%,中国车企通过全球市场消化产能,国内的汽车产能 (供给能力) 超过国内需求后的再平衡。
乘用车的压力,确实是消费端的真实收缩。商用车保持增长,投资与物流需求仍在支撑一部分市场。
小结
今年走量的车企,比的是谁能在全球卖得出去,出口能力将成为企业分层的关键,特别是新能源汽车出口,已成为增长主力。
中国汽车产业确实是全球最大单一市场,只不过赚钱能力不太好,同时也成为了全球最大供给中心。







