作者: 朱玉龙
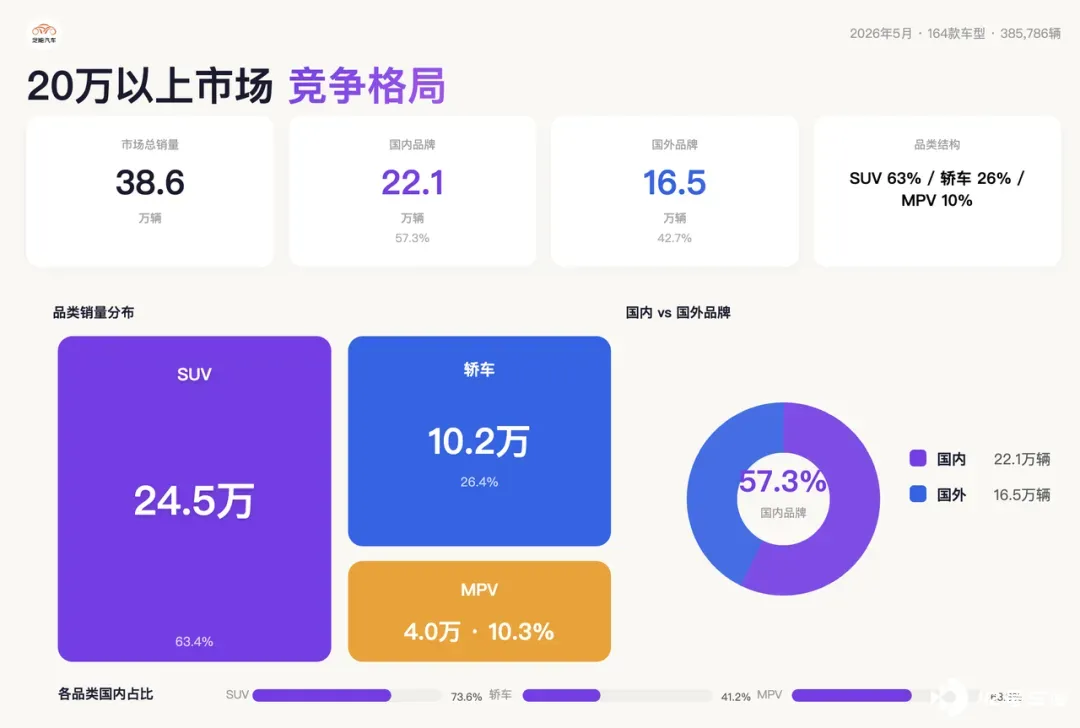
2026 年 5 月,根据乘联会的零售数据,中国 20 万以上乘用车市场,164 款车型合计卖出 38.58 万辆(不含进口车) 。
中国品牌已经在 20 万+市场竞争格局拿到了非常好的生态位置,把轿车、SUV、MPV 拆开看,国产和外资的胜负态势完全不同。
总的盘面是 38.6 万,国内品牌 22.1 万,国外品牌 16.5 万台,在三个品类里国产化的占有率分别为 SUV 73.6%、轿车 41.2%,MPV 63.3%。
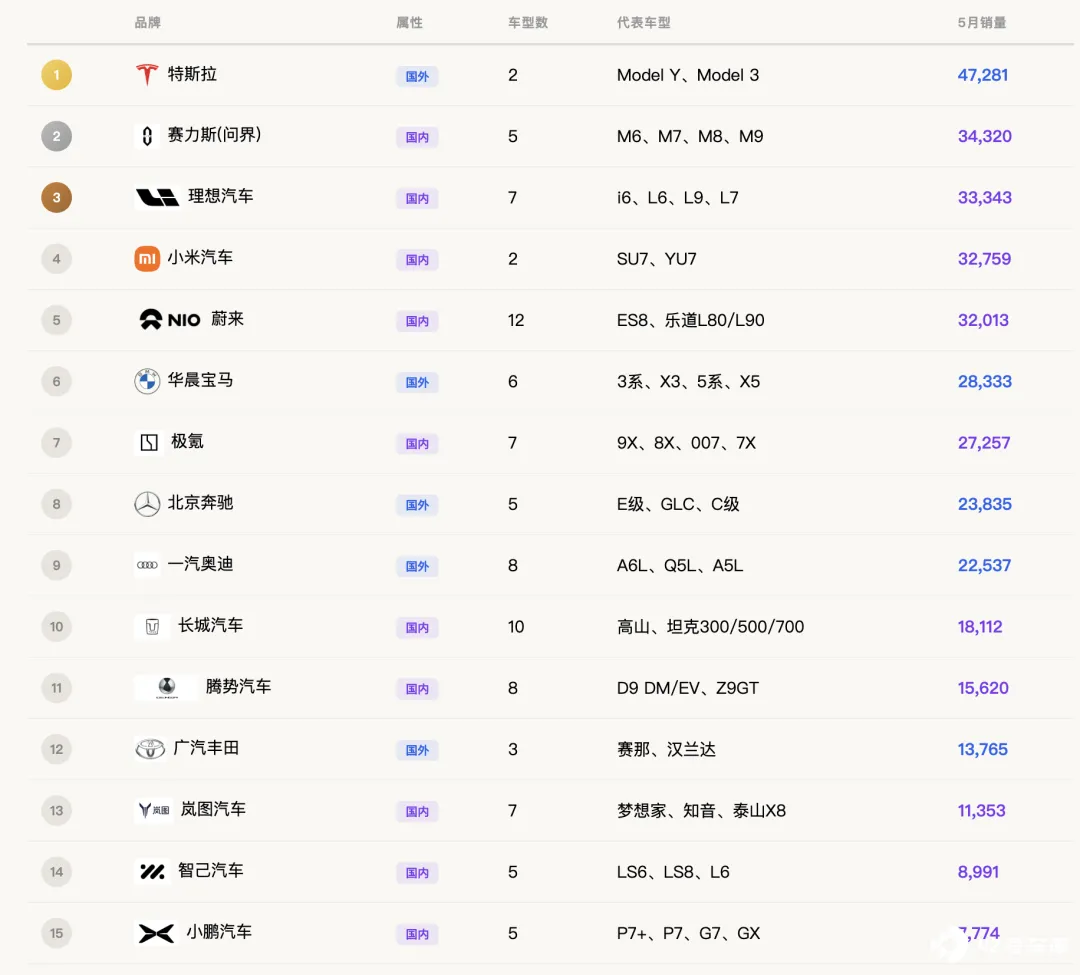
如果按照整个品牌来排名,如下所示,特斯拉第一,问界、理想、小米、蔚来非常接近,再之后是宝马、极氪、奔驰和奥迪,长城汽车排在第十。
备注:这个价格采取的是懂车帝的数据,因为涉及到油车的打折,不是成交价
SUV:国产已经拿下了除了特斯拉还站在山顶
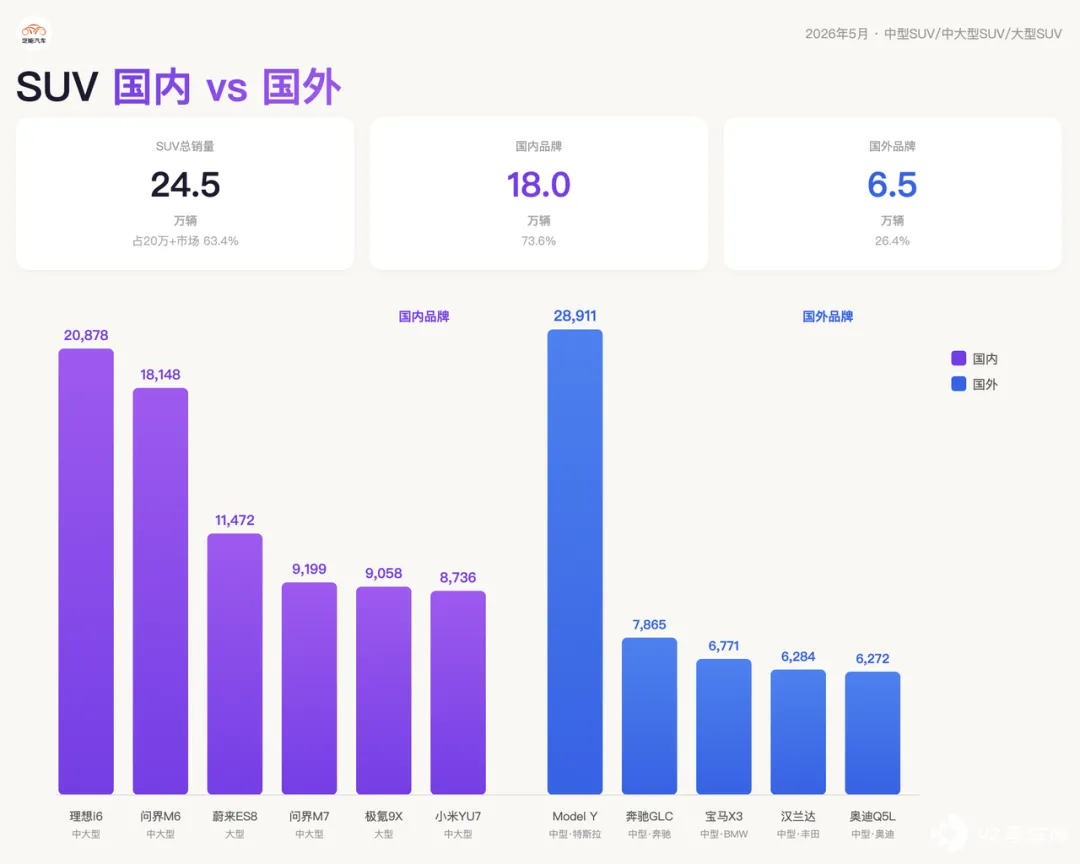
SUV 是 20 万+市场最大的板块。在 TOP 30 里,SUV 占了 16 款,月销超过 5000 辆的 SUV 清一色是新能源。
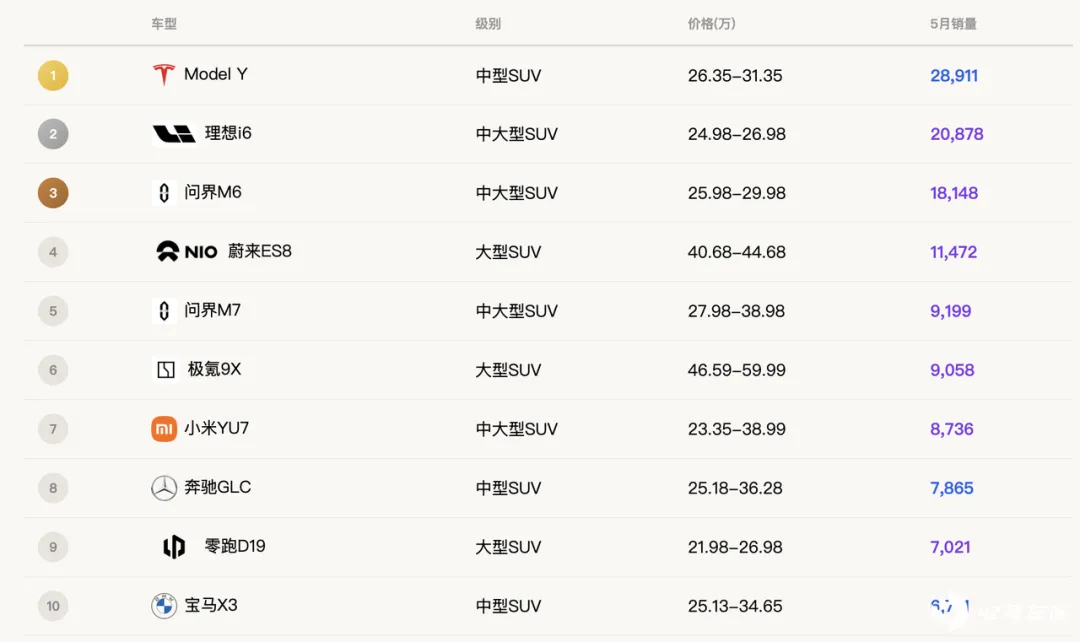
◎ 第一名仍然是 Model Y,28,911 辆。特斯拉这台上市多年的中型 SUV 在中国的生命力超出了几乎所有预测。
◎ 第二到第七名:理想 i6 (20,878 辆) 、问界 M6 (18,148 辆) 、蔚来 ES8 (11,472 辆) 、问界 M7 (9,199 辆) 、极氪 9X (9,058 辆) 、小米 YU7 (8,736 辆) 。
八款过 8000 辆的 SUV 里,只有 Model Y 一个非中国品牌。
◎ 奔驰 GLC (7,865 辆) 排第八。
◎ 宝马 X3 (6,771 辆) 排第十一。
◎ 奥迪 Q5L (6,272 辆) 排第十四。
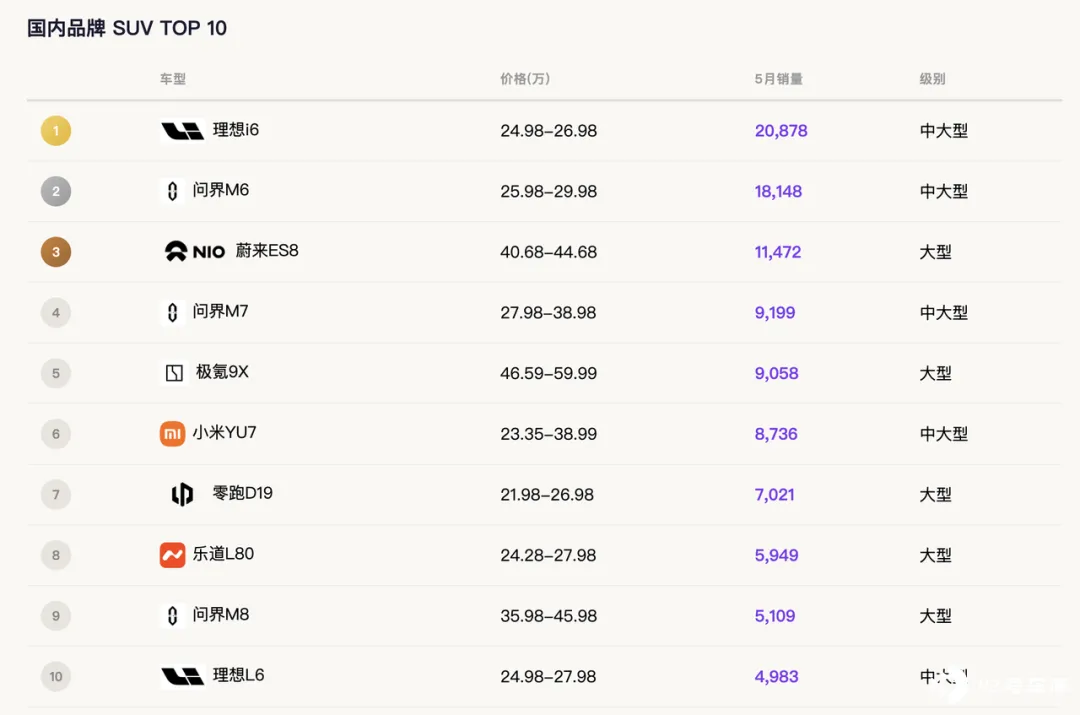
中国品牌在 20 万以上 SUV 市场的统治力, 除了 Model Y 这个特例,这个价位段的 SUV 赛道已经被国产新能源完全接管。
而且打入前十的不只是一两家,理想、问界、蔚来、极氪、小米、零跑,六家中国品牌同时在 20-40 万 SUV 市场月销过 7000 辆。
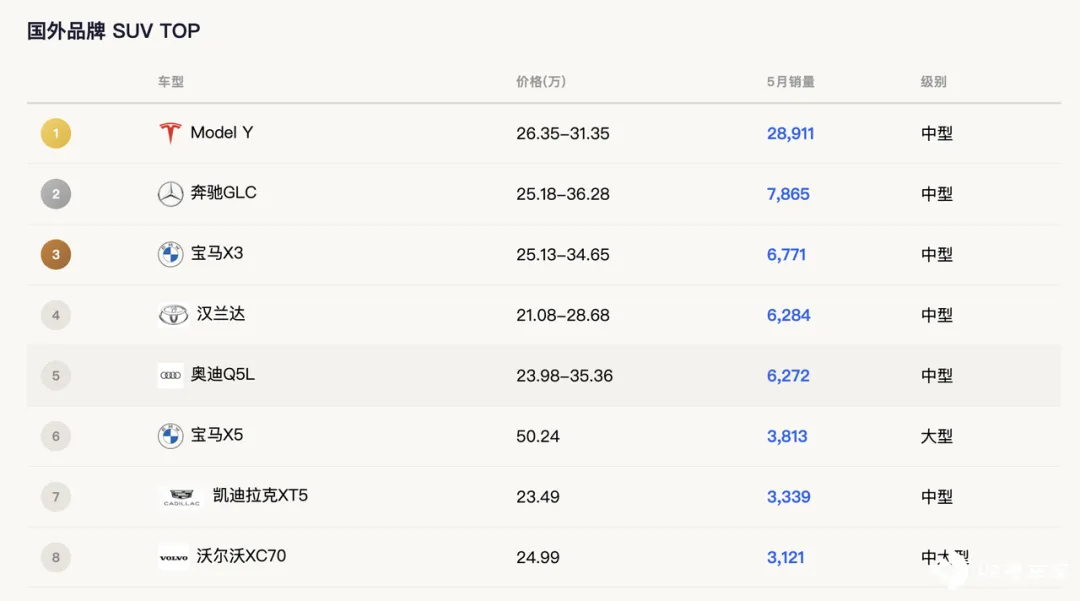
六七个各有打法、各有用户群的独立品牌在同时挤压 BBA 的 SUV 空间。
宝马 X3+奔驰 GLC+奥迪 Q5L 三款车加在一起 20,908 辆,还不到理想 i6 一款车的销量。
BBA 在 SUV 战场的麻烦不是某个月的数据波动,当中国品牌在这个价位段提供了更大的空间、更智能的座舱、更低的用车成本,消费者没有理由继续为 BBA 的三缸发动机和老旧车机买单。
从品牌集团总量看,宝马+奔驰+奥迪合计 74,705 辆,看起来不小,但去掉轿车,光看 SUV 部分,已经没啥了。
轿车:BBA 还在守小米 SU7 是唯一撕开口子的国产
轿车的局面完全不同。
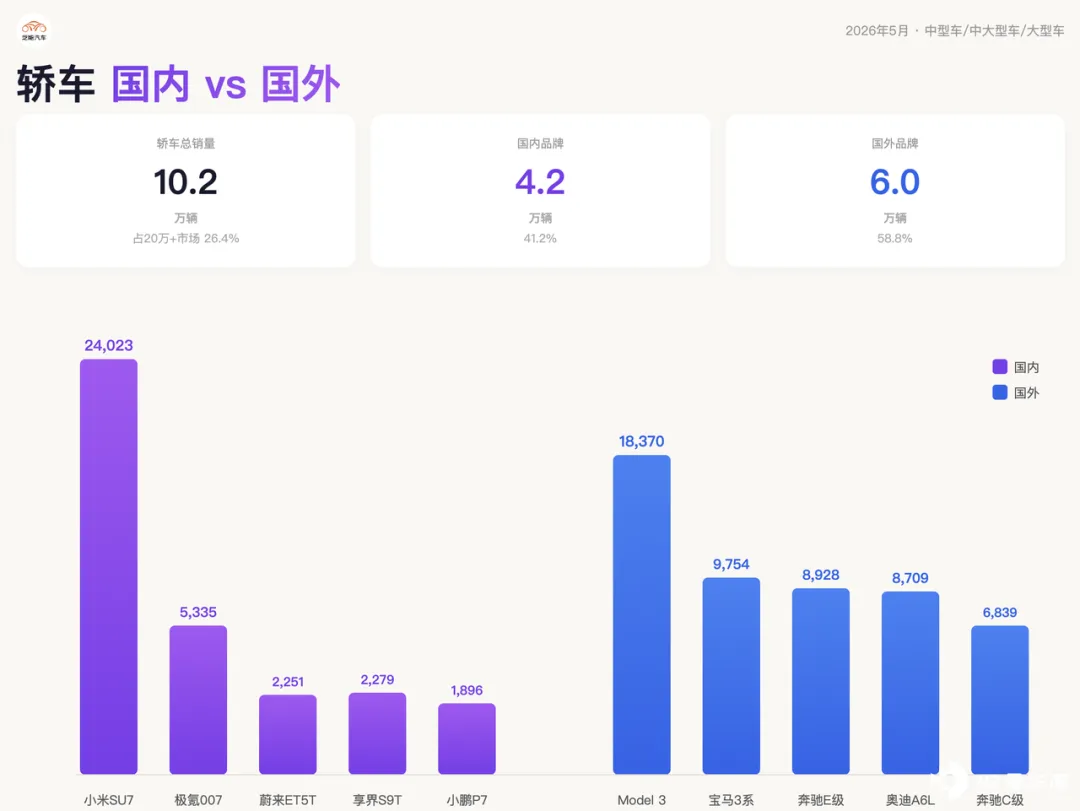
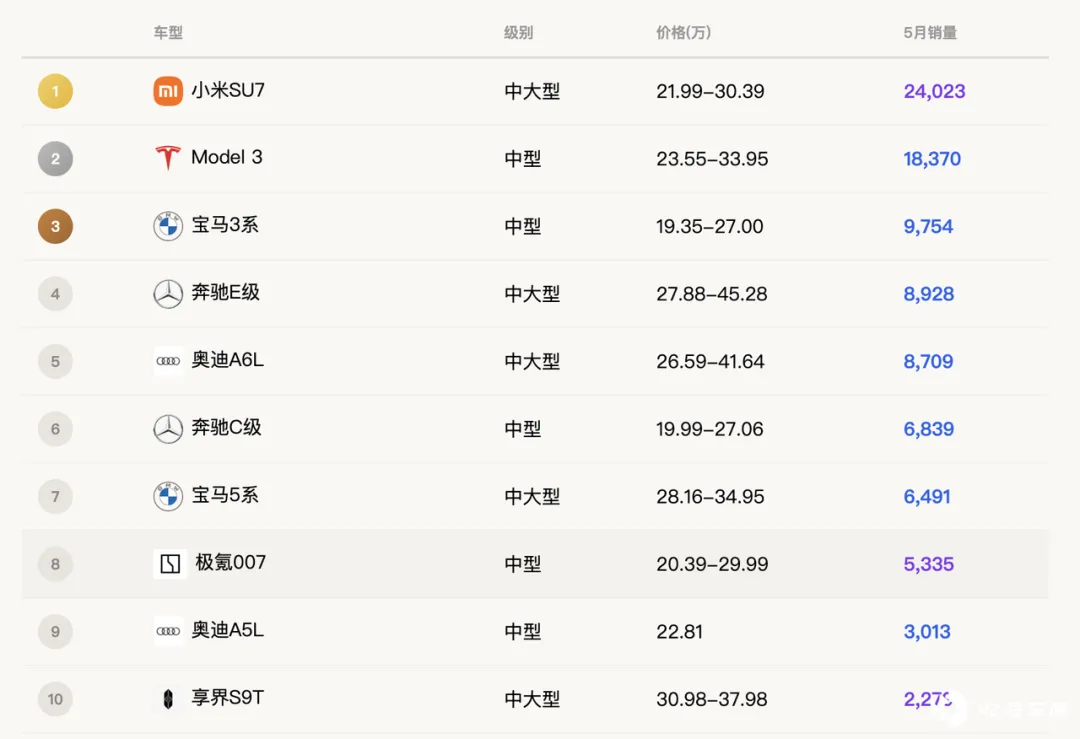
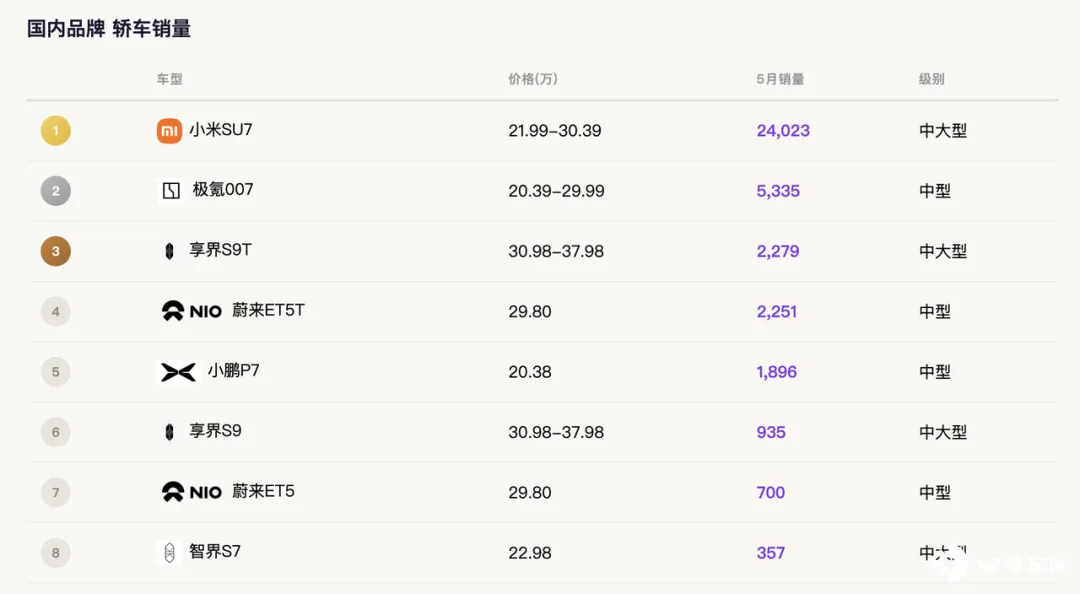
20 万+轿车 TOP 10 里:小米 SU7 第一 (24,023 辆) 、Model 3 第二 (18,370 辆) 。然后从第三到第七:宝马 3 系 (9,754 辆) 、奔驰 E 级 (8,928 辆) 、奥迪 A6L (8,709 辆) 、奔驰 C 级 (6,839 辆) 、宝马 5 系 (6,491 辆) 。
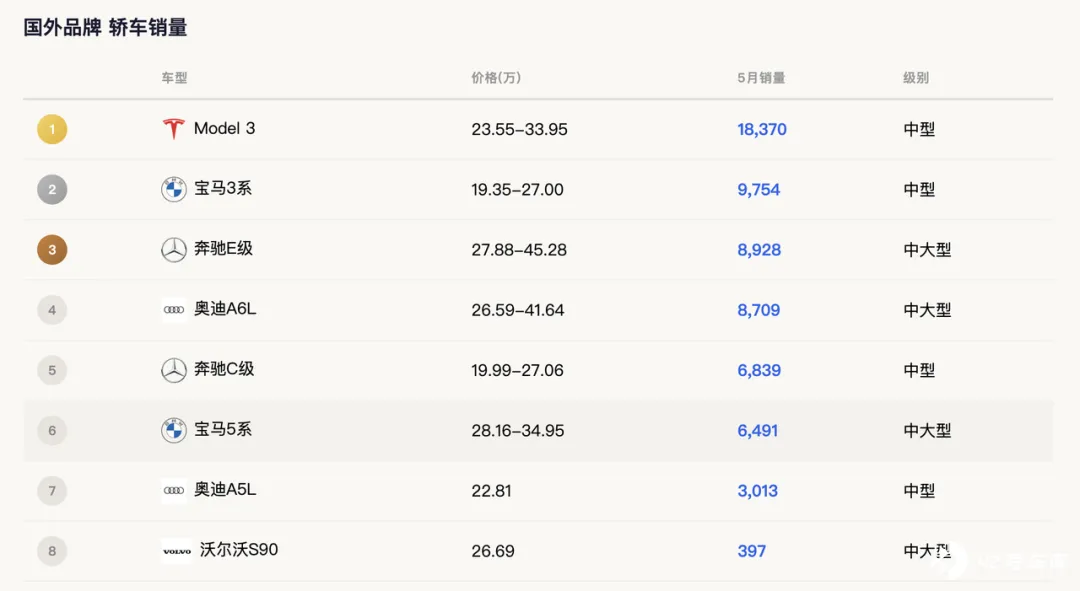
五款 BBA 轿车合计 40,721 辆,占了 20 万+轿车市场的绝对主力。如果只看「传统燃油轿车」这个子品类,BBA 在这个价位段几乎没有对手。
中国品牌做了轿车,主要之前打特斯拉 Model 3 的,极氪 007 卖了 5,335 辆、小米 SU7 卖了 24,023 辆,中国品牌纯电动轿车的产品力已经上来了。
问题在于,20-35 万区间的轿车消费者,选择逻辑和 SUV 消费者截然不同。
◎ SUV 消费者买的是「功能」,空间、智能化、用车成本。
◎ 但轿车消费者,尤其是选 BBA 3 系/C 级/A4L 这个级别的人,买的不是功能,是品牌。
商务场合在当下的中国社会语境里,传递的身份信号仍然不同。这不是产品力的差距,是品牌心智的代际差。
SUV 的心智差已经跨过去了,SUV 在中国市场本身就是近十年才爆发的品类,没有太深的「奔驰宝马才是好 SUV」的历史记忆。
但轿车的心智差,尤其是行政级轿车的心智差,依然存在。奔驰 E 级和奥迪 A6L 在中国市场有超过二十年的「身份锚定」,这不是几款好产品在短期内能翻过来的。
所以轿车战场的格局是三段式:
◎ 20-25 万区间,小米 SU7 和 Model 3 已经攻下;
◎ 25-35 万区间,BBA 仍然稳固;
◎ 35 万以上,中国品牌也不稳定,尚不成规模,这里要特别提一下尊界 S800——70.80 万起售、5 月卖出 938 辆,一个月卖出接近 1000 辆的 70 万以上国产轿车,品牌心智的代际差,在往上走的市场段也在被逐步填平。
MPV:国产拿到了话语权但丰田还在
MPV 市场是 20 万以上品类里最特殊的一块。总量不大,但竞争格局非常清晰。
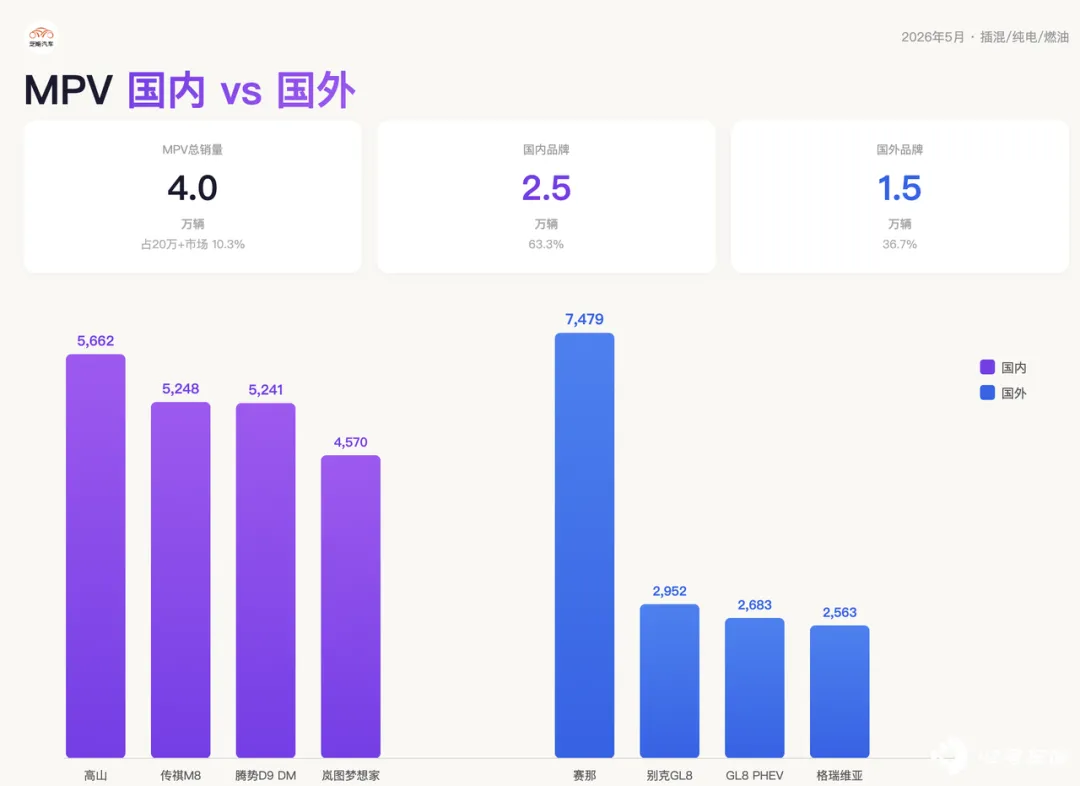
◎ 丰田赛那 7,479 辆排在品类第一,
◎ 第二到第五名全部是中国品牌:高山 (5,662 辆) 、传祺 M8 (5,248 辆) 、腾势 D9 DM (5,241 辆) 、岚图梦想家 PHEV (4,570 辆) 。
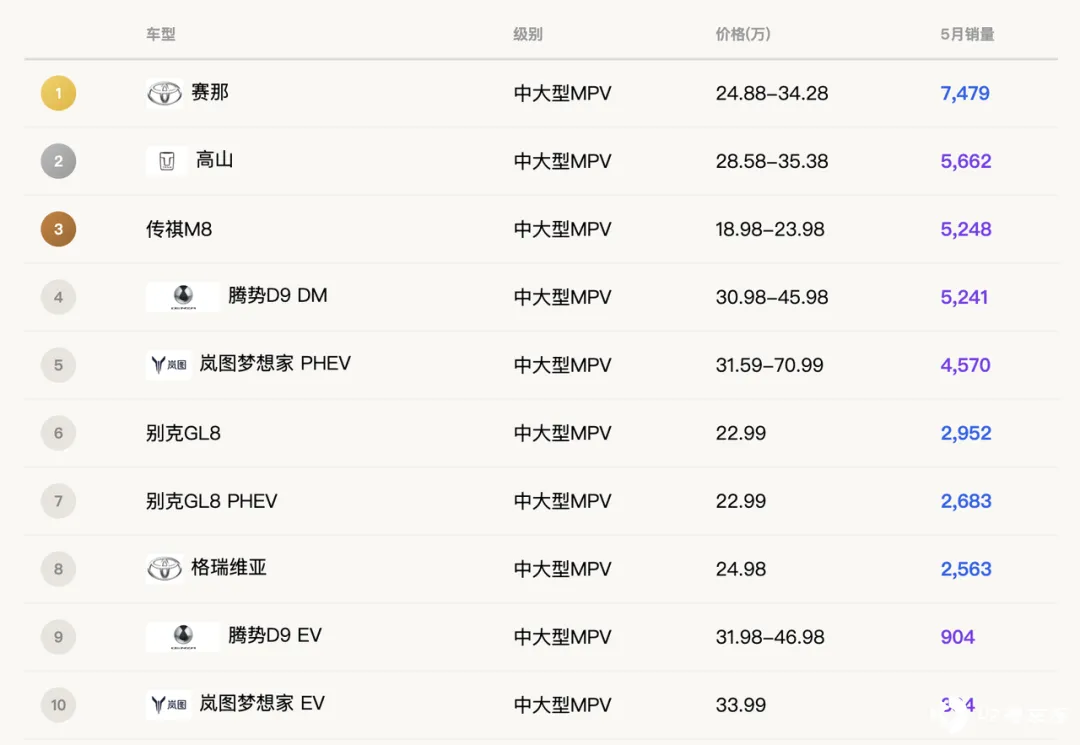
◎ 把别克 GL8 (2,952 辆) +GL8 PHEV (2,683 辆) 加上,GL8 家族合计 5,635 辆,刚好和高山相当。
MPV 市场的国产化,是腾势 D9 在 2022-2023 年打开的局面,证明了 30-50 万的插混 MPV 可以卖到月销过万。
这个示范效应直接催生了高山、岚图梦想家等一系列国产高端 MPV。到今天,20 万以上 MPV 市场的五个头部选手,四个是中国品牌。
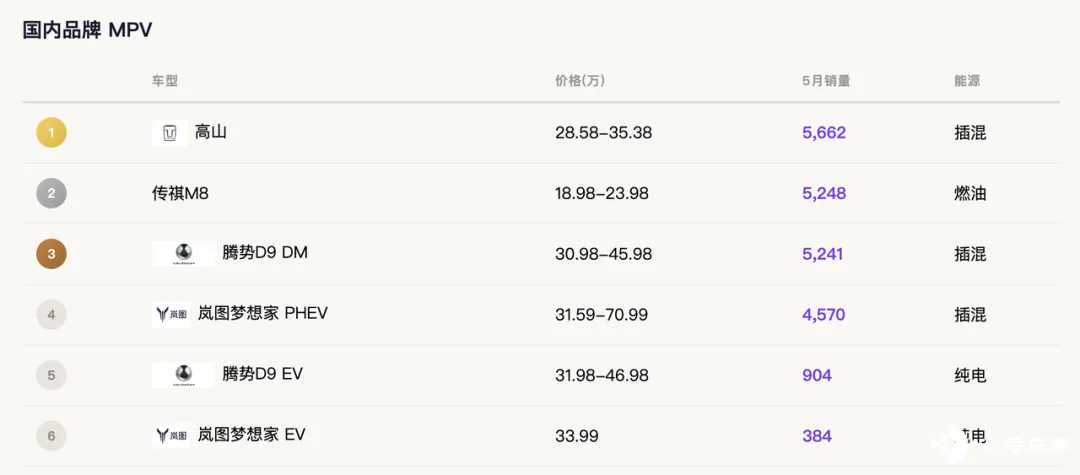
但丰田赛那仍然排第一, 核心优势是可靠、省油、保值。 这三样对家庭 MPV 的用户来说,权重远比「屏幕有多大」高。
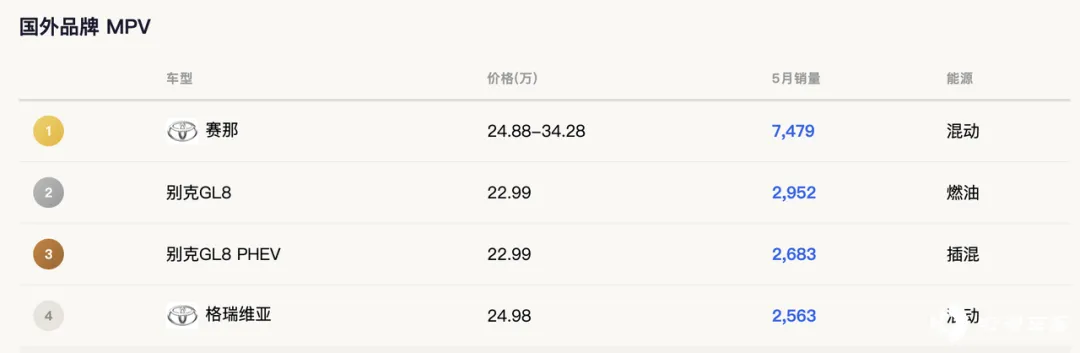
所以 MPV 市场目前的格局是: 国产夺回了定价权和品类定义权,但丰田凭着「不犯错」的产品力还占着量。
下一个变量是等高山和梦想家的口碑积累到足够长,市场上出现三到五年的国产高端 MPV 二手车数据,丰田的保值优势才会被真正撼动。
小结
20 万以上的中国汽车市场,中国品牌已经上去了。 2026 年 5 月的 20 万以上中国市场,可以提炼出几个特征:
第一,品类分化是核心叙事, 国产在 SUV 和 MPV 打赢了,轿车还在拉锯,三个品类三种竞争态势。
第二,新能源是这个价位的入场券。 TOP 30 中,燃油车只剩宝马 3 系/5 系/X3、奔驰 E 级/C 级/GLC、奥迪 A6L/Q5L、汉兰达、赛那共约 10 款,20 款全是新能源。20 万以上市场,不做新能源就等于主动退出。
第三,BBA 的品牌溢价是轿车最后一道防线。 SUV 已经失守,MPV 正在失守,但 BBA 在 20-35 万轿车市场仍然不可替代,是因为二十年的品牌心智。这道防线能守多久,取决于国产轿车品牌能不能在商务场景建立起同等的社会认同。