

作者: 陶烟烟
今年中国车企每个月的出口都在新高,那么到底车辆出口到哪里去了,在欧洲每个月都能明确的通过 ACEA 的数据出来。那么出海故事最成熟的东南亚,到底卖了多少车,我们也需要跟踪一下。
地理近、文化近、政策友好、没有欧美那么高的关税壁垒。中国车企能在日系的后花园里拿下多少份额,站稳脚跟,对于我们期待下半年的出口继续新高是有希望的。
五个主要市场 (泰国、印尼、马来西亚、菲律宾、越南,新加坡太小) 5 月新车销量合计约 27 万辆,1-5 月累计约 155 万辆。按这个节奏全年大约 350 万到 380 万辆。
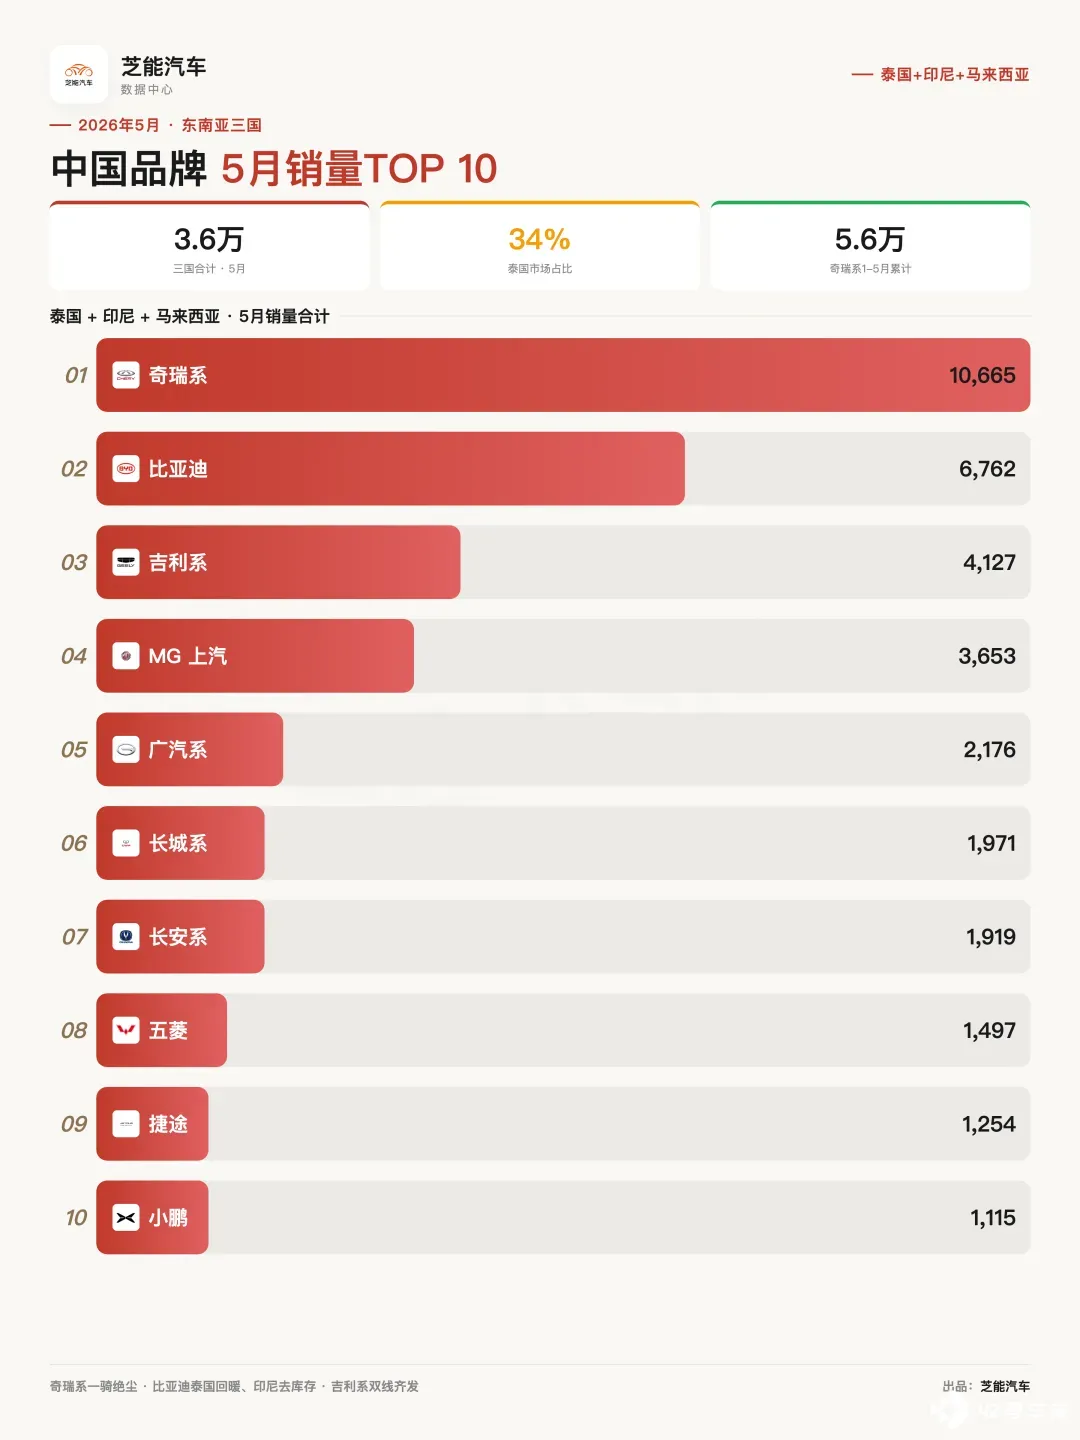
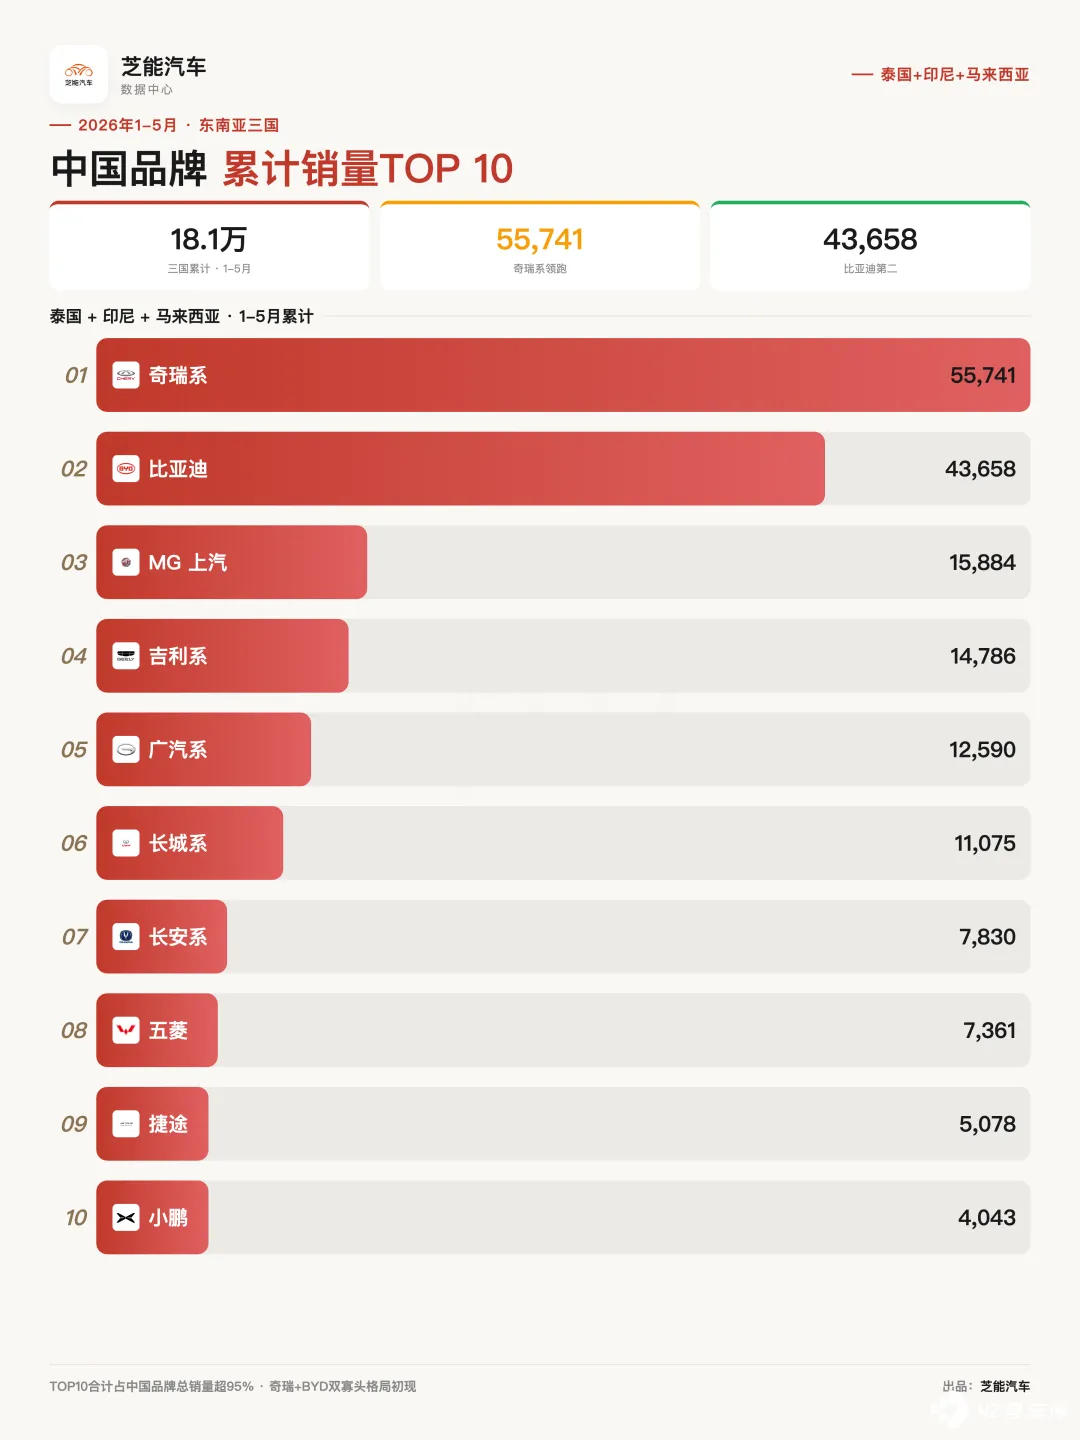
中国市场前五个月 693 万辆,东南亚约为中国的 22%。中国车企在这几个市场,5 月拿下 3.6 万台,1-5 月一共销售了大约 18 万台。
泰国,站稳了,今年卖了 9 万台
泰国是日系在东南亚的大本营之一。
◎ 丰田在泰国 5 月卖了 16,135 辆,
◎ 本田 7,148 辆,
◎ 五十铃 3,233 辆,
◎ 三菱 2,322 辆。
四个日系品牌加起来占了市场的一半以上。
五个中国品牌挤进了前十。
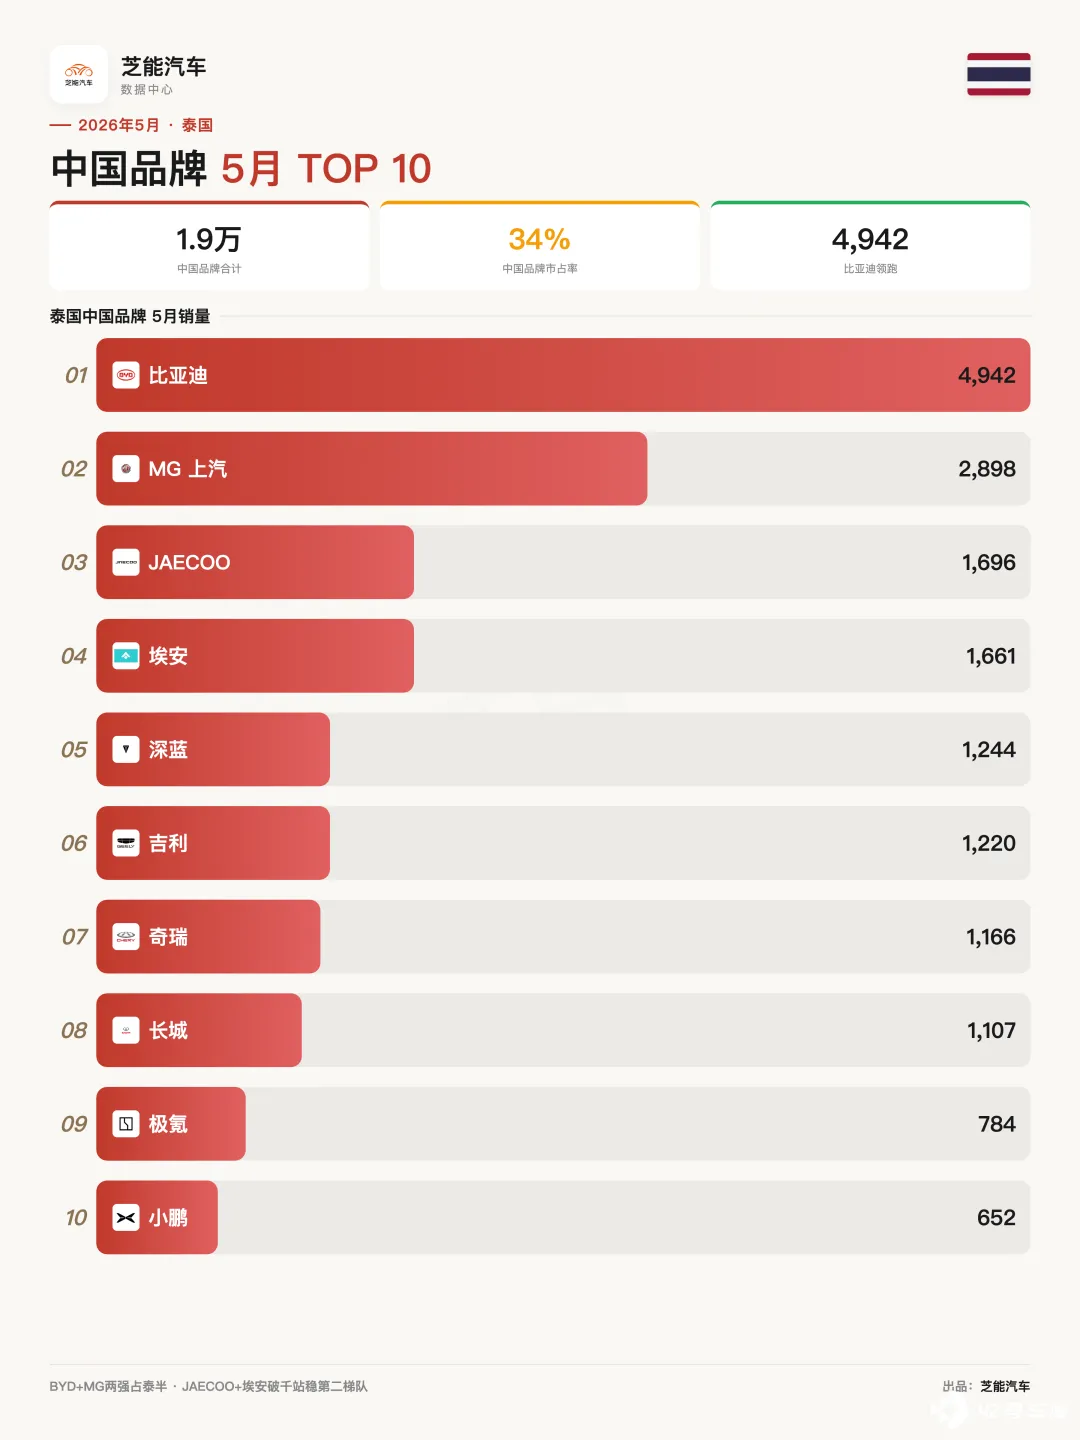
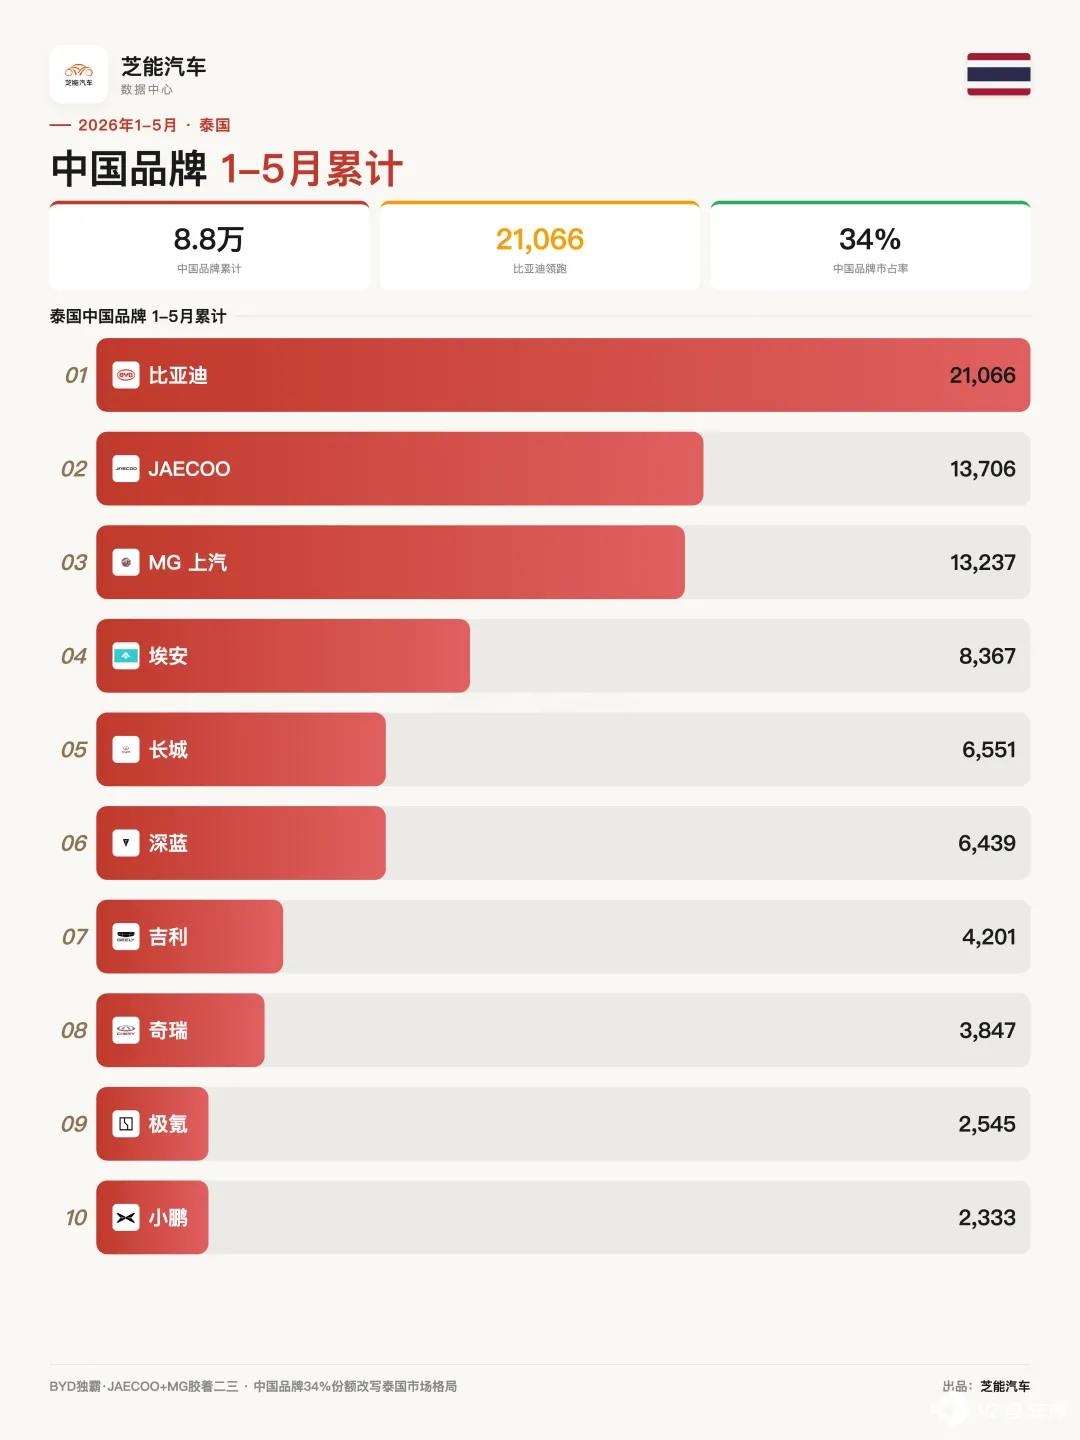
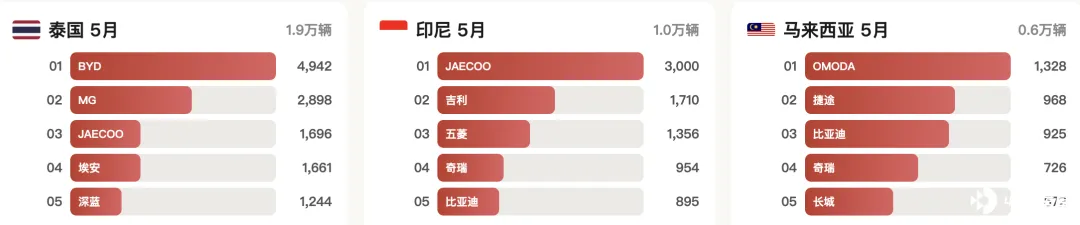
◎ 比亚迪排第三,5 月 4,942 辆,前五个月累计 21,066 辆。
◎ MG 排第五,5 月 2,898 辆,前五个月 13,237 辆。
◎ JAECOO 捷途排第七,5 月 1,696 辆,前五个月 13,706 辆。
◎ 埃安排第八,5 月 1,661 辆,前五个月 8,367 辆。
◎ 深蓝不在 TOP10 里但 5 月 1,244 辆,前五个月 6,439 辆。
所有在泰国有销量的中国品牌加在一起,比亚迪、MG、捷途、埃安、深蓝、吉利、奇瑞、长城、极氪、长安、小鹏、阿维塔、雷达、腾势、零跑、哈弗、五菱、欧拉、广汽传祺、坦克,5 月合计大约 1.8 万辆以上,前五个月大约 8.5 万到 9 万辆。
2023 年中国品牌在泰国的合计份额还不到 10%,2026 年从 10%到 30%以上。
印尼,目前大概在 12%
印尼 5 月批发销量 69,219 辆,同比增长 14.2%。前五个月 359,015 辆,同比增长 13.3%,5 月零售 71,890 辆,同比增长 17.2%。
在品牌位上:
◎ 丰田以 35.9%的批发份额一骑绝尘。
◎ 大发第二。
◎ 铃木第三。
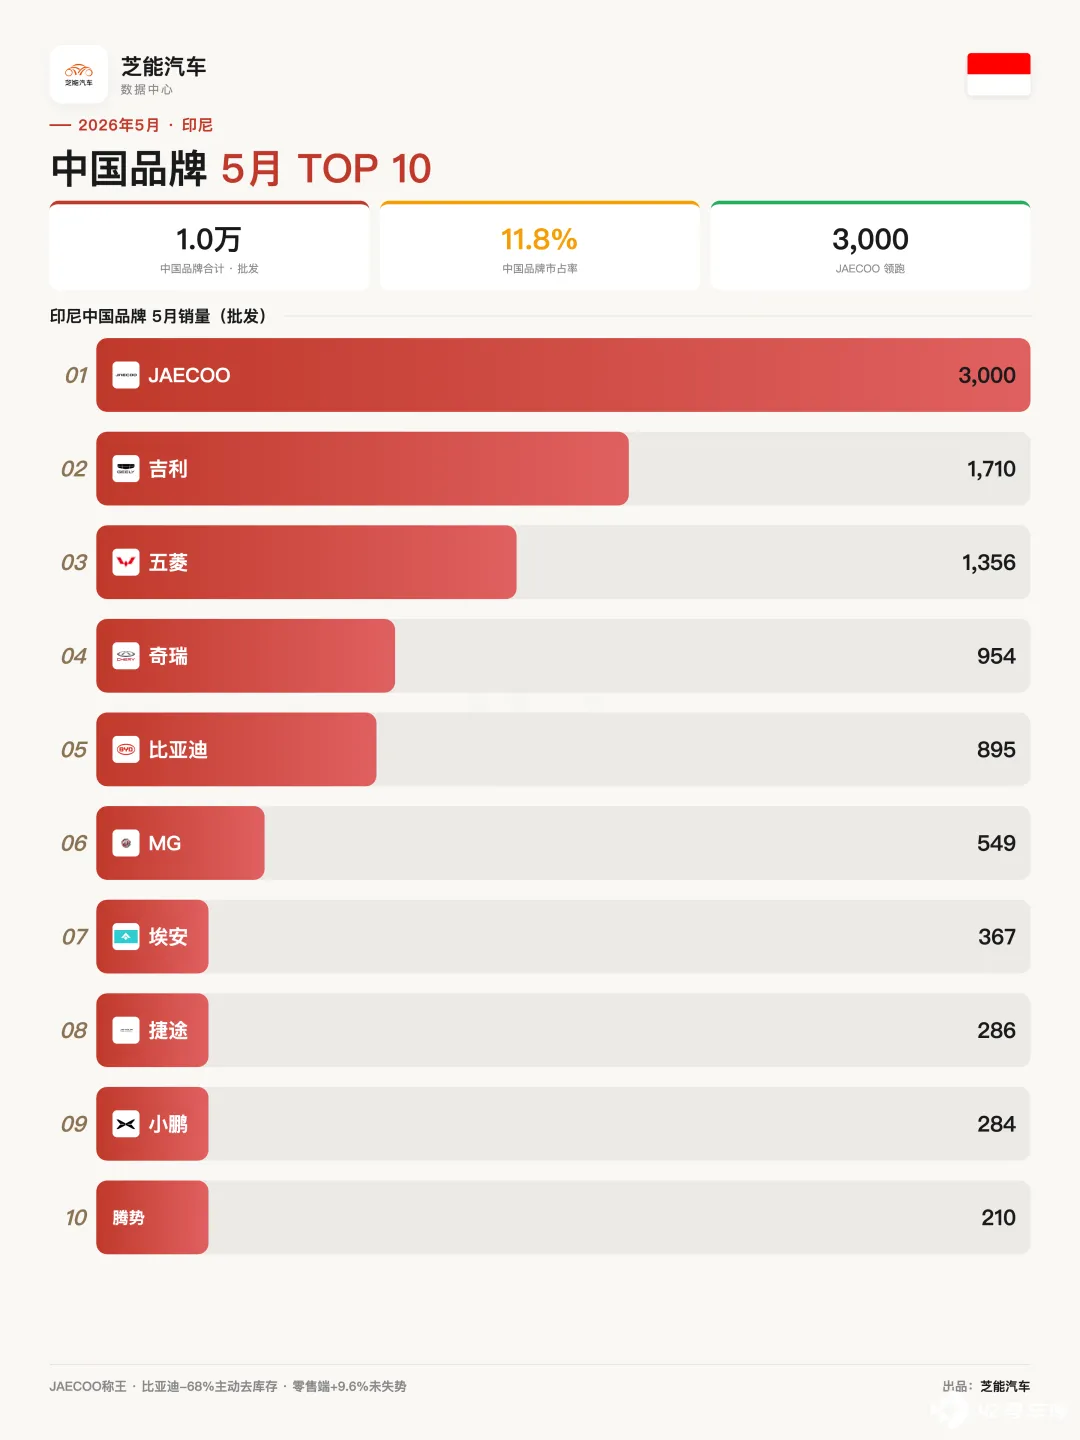
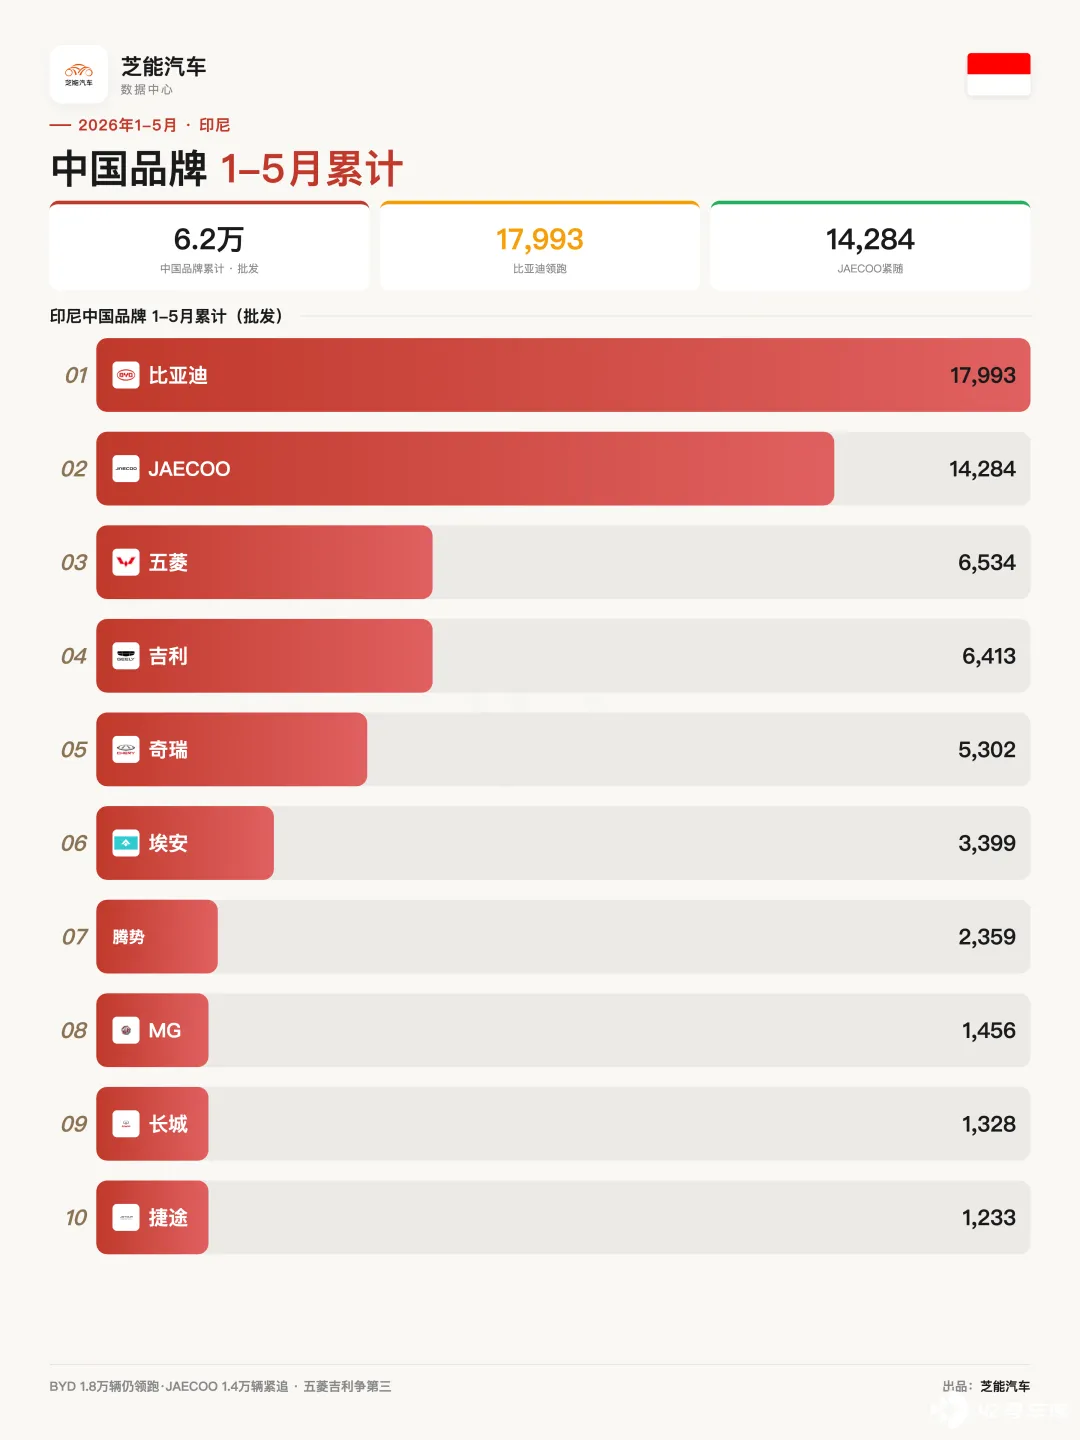
◎ 捷途 Jaecoo 在批发榜上冲到第五,3,000 辆,4.3%的份额。J5 车型单月批发 2,943 辆,排在所有车型的第五名。前五个月 Jaecoo 累计 14,284 辆。
◎ 吉利排第十,批发 1,710 辆,同比增长 353.6%。主力车型 EX2 Max/Pro 单月 1,395 辆,加上 EX5 Max 292 辆。吉利在印尼的渠道扩张速度很快,零售端卖了 2,005 辆,同比增长 656.6%。
◎ 比亚迪批发端,比亚迪 5 月只有 895 辆,同比跌了 68%。但零售端,比亚迪卖了 2,892 辆,同比增长了 9.6%,在零售榜排第七,批发和零售差了将近 2,000 辆。
原因是比亚迪印尼经销商在去库存。4 月比亚迪在批发端冲了 4,625 辆 (排第五) ,零售端只消化了 6,274 辆里的相当一部分。比亚迪 1-5 月批发 17,993 辆,其中 Atto 1 一款车就贡献了 7,867 辆。Atto 1 在印尼的定价极度激进,切入了印尼最大的低预算购车群体。
如果把中国品牌的零售数据加在一起:Jaecoo 3,000 + 比亚迪 2,892 + 五菱 1,640 + 吉利 2,005 + 奇瑞 968 + 埃安 454 + MG 444 + 腾势 409 + 捷途 300 + 小鹏 276 + 长城 176,5 月合计约 12,564 辆, 占零售市场的 17.5%。
马来西亚,中国车企大概在 10%
马来西亚市场 5 月总销量 66,053 辆,同比跌了 10.7%。前五个月 335,853 辆,勉强持平。
品牌格局是东南亚最特殊的。
前两名是马来西亚本土品牌,Perodua 24,480 辆 (37.1%) 和 Proton 16,140 辆 (24.4%) ,两家加起来占了 61.5%的市场。
Proton 本质上是一个中国故事扮演的马来西亚剧本。
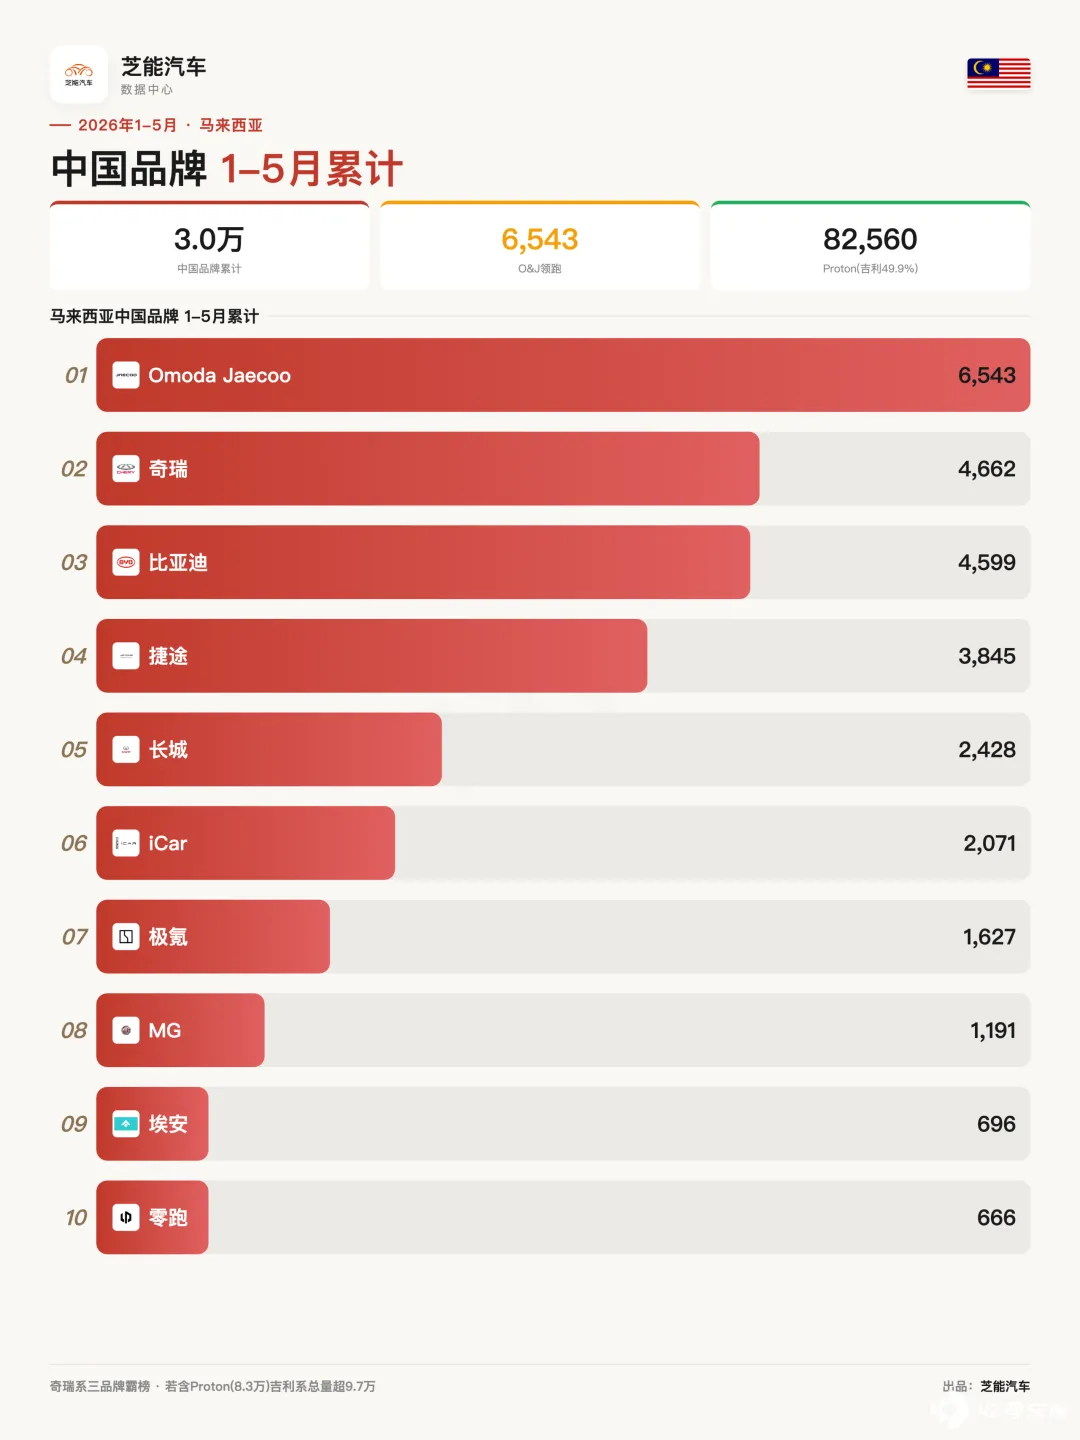
吉利持有 Proton 49.9%的股份,Proton S70 就是吉利帝豪,Proton e.MAS 7 就是吉利银河 EX5,Proton e.MAS 5 就是吉利 EX2。Proton X50 和 X70 也都是吉利技术的贴牌产品。
吉利在 Proton 上的技术输出策略正在收到丰厚的回报。Proton e.MAS 7 5 月 2,077 辆,同比增长 141%。Proton S70 2,350 辆,同比增长 34.2%。
这两款车都是中国技术的「马甲」,在马来西亚以国产品牌的身份吃免税待遇和本地化采购优惠,避开了中国品牌直接进口面临的关税和认证壁垒。
如果把 Proton 算进中国阵营,马来西亚的中国品牌份额瞬间膨胀到接近三成 (这个不好算) 。
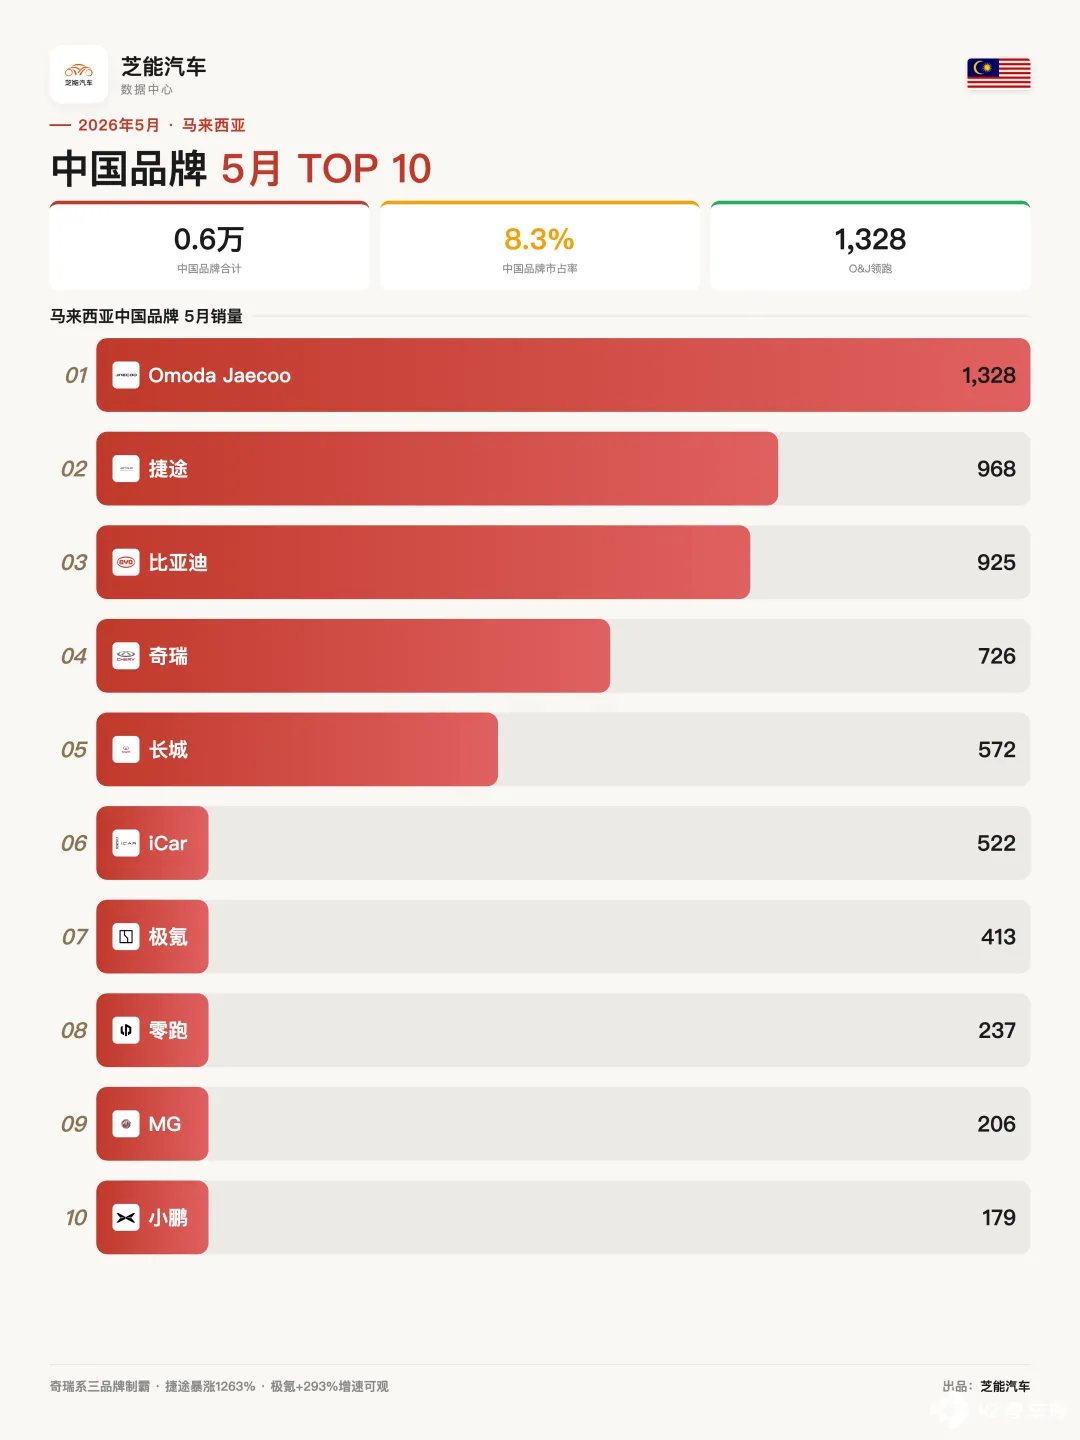
如果把 Proton 单拎出来不算,只看直接挂中国标的品牌:OMODA Jaecoo 1,328 辆,捷途 968 辆,比亚迪 925 辆,奇瑞 726 辆,长城 572 辆,iCaur 522 辆,极氪 413 辆,零跑 237 辆,MG 206 辆。合计约 5,897 辆,占 9%左右。
对于其他中国车企来说,Proton 这条路暂时复制不了,马来西亚政府不会允许第二个外资控制的本地品牌存在。
菲律宾和越南:两极化市场
◎ 菲律宾 5 月 33,532 辆,同比跌 16%,连续五个月下滑。
日系在这里统治得最彻底:丰田前五个月 83,282 辆,占了 49.77%的份额。三菱 29,786 辆排第二。
前十里面,中国品牌只有 MG 一家 (前五个月 3,364 辆排第八) 。
菲律宾的消费者对价格极度敏感,燃油车仍在绝对主导。电动车虽然同比增长 133.5%,但前五个月合计 24,356 辆里,HEV 占了 62.81%,纯电只有 5,204 辆。
中国车企在纯电产品上的性价比优势在菲律宾暂时发挥不出来,因为在充电基础设施极度缺失的情况下,消费者宁愿买混动也不碰纯电。
◎ 越南 5 月 53,359 辆,同比增长 19.2%,前五个月 276,013 辆,同比增长 33.2%。
但越南市场的品牌榜单里一个中国品牌都没有。
VinFast 以 36.6%的份额遥遥领先,是东南亚唯一一个本土电动车品牌在本国市场碾压日系的特例。VinFast 的供应链里有相当一部分来自中国 (电池、电驱系统、部分零部件) ,但品牌端是纯正的越南制造。
小结
东南亚车市的竞争格局,日系仍然在总量上占据统治地位,泰国是最明显的标的。中国品牌从两年前的不到 10%冲到今天三分之一左右,印尼紧随其后,马来西亚因为 Proton 的特殊存在,中国的影响比直接销量的数字要大得多。







