文|萝吉
一个年销 2 千万辆级别的市场,每个月同比下跌两成左右,并且持续了 4 个月时间,相信所有汽车从业者尝试回顾中国车市,都找不到如此惨烈的先例。
2026 上半年的最后一个月,乘用车市场丝毫没有转暖或触底反弹的迹象,上险量总计 147.6 万辆,同比跌幅 21.17%,是 3 月之后再次拉高到 20%以上。不论自主还是海外品牌,不论燃油还是新能源车,都没能在这场大衰退中保持正增长。
数据再不好,帐总还是要算,今天我们就看看上半年,各家车企的复盘情况。
上半年车市总跌 18.7%,各动力类型无一幸免下滑
单看 6 月份的话,国内乘用车市场总体下滑 21.17%的背景下,纯电车型依然实现了 2.18%的小幅增长,其余各类动力均大幅下跌,其中最惨的是增程车型,6 月 34.7%的跌幅,甚至已经超过了下滑 33.27%的燃油车。
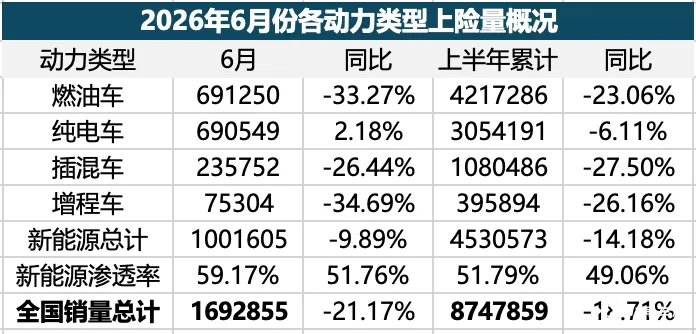
不过在销量规模上,从 4 月份就实现「单杀」燃油车的纯电车型,在 6 月份又一次被燃油车小幅反超,两个类别规模都超过 69 万辆,差距小到仅仅只有 700 辆。与此同时,新能源总体渗透率也再次跌落到了 60%以下,两大动力阵营,似乎又在一个新的平衡点陷入了僵持。
上半年来看,燃油车累计销量依然远超其它动力类型,且 23.06%的同比跌幅,比插混、增程都要更低。表现最好的纯电,同比跌幅 6.11%,对比整体市场 18.7%的跌幅,算得上相当亮眼。
自主与海外品牌的较量,也处于波动之中。
今年 4、5 月份,自主品牌的市场份额都超过 67%,跨过市场三分之二的节点,将合资品牌的生存空间压缩至不足三分之一。而在最近的 6 月份,海外品牌份额回升到 34.56%,整个上半年,海外品牌份额依然有 37.34%。
两大品牌阵营,预计也将会在三分之一这个节点相持一段时间。
自主品牌阵营:比亚迪重回 20 万+拿回自主第一
从今年 1 月份开始,比亚迪在国内市场的总体上险量,就始终徘徊在 20 万辆以内,和去年最后一个月超 30 万辆的规模形成强烈反差,以至于上半年的绝大多数时间里,比亚迪单月和累计销量,都一直被吉利集团压着。
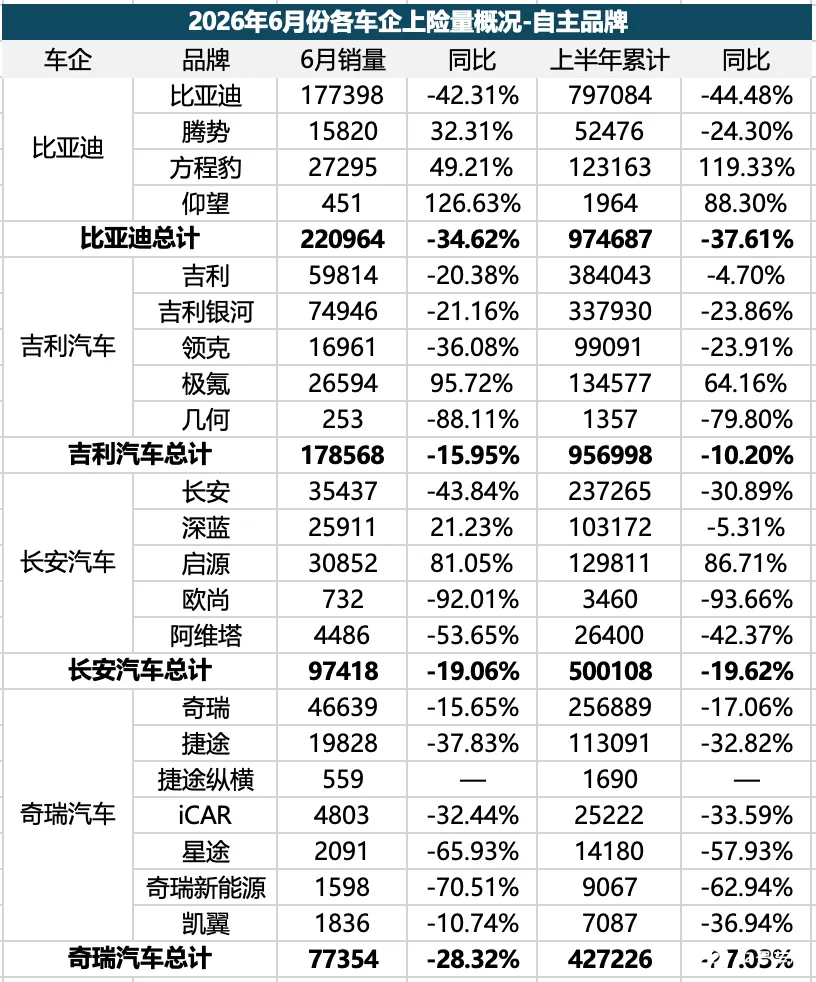
6 月份情况终于发生了变化,比亚迪以 22.1 万辆夺回中国市场销冠,且不论集团层面、还是实现 17.7 万辆的比亚迪单品牌,规模都和友商拉开了不小的差距。这样一来,上半年累计销量层面,比亚迪也以不足 2 万辆的优势反超吉利,拿下半年总冠军。
不过看趋势的话,不论单月的 34.6%还是上半年的 37.6%跌幅,比亚迪相较去年同期依然损失了大量的销量和份额。上半年比亚迪和腾势品牌分别下滑 44.5%和 24%,唯有方程豹品牌,依靠钛 3 和钛 7 撑起了中高端市场,半年总销量超 12 万辆,单月平均过 2 万,今年极有可能突破年度 20 万辆。
从 2 月份以来,吉利集团每个月的跌幅都不到 10%,6 月份却突然扩大,达到了 16%,导致吉利上半年总体的销量跌幅,也达到 10.2%。
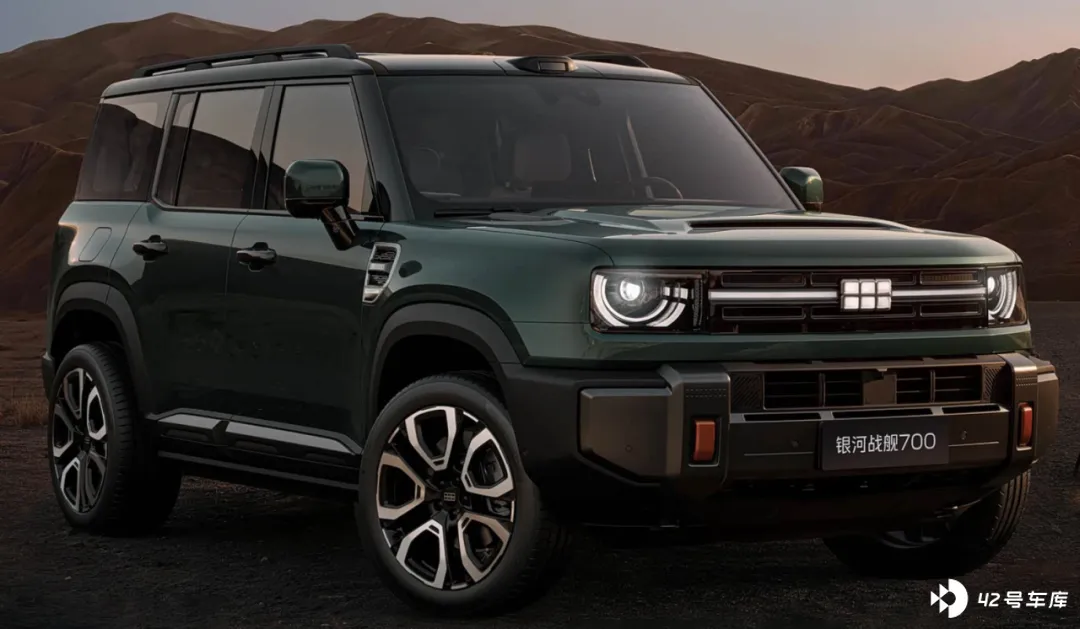
抛开刚刚丢失的国内销冠地位,吉利今年在销量下滑的情况下,实现的份额增长是极其可观的,6 月份被比亚迪小幅反超,但极氪 9X、8X 在高端市场的表现相当亮眼,且接下来还会有首次踏足方盒子市场的银河战舰等车型,下半年吉利依然具备争夺全年冠军的可能。
长安与奇瑞两家二梯队车企,此前很长时间一直互相缠斗、难分胜负,最近形势终于明朗了起来。
不论 6 月还是上半年,长安汽车销量跌幅都在 19%区间,略低于市场总跌幅,算是跑赢了大盘,6 月销量 9.7 万辆,上半年总计将将破 50 万辆,和奇瑞之间的差距得以拉开。
长安目前最亮眼的,无疑是启源品牌,目前销量规模已经稳稳超过深蓝,成为长安集团第二大支柱子品牌,
相较之下,品牌更分散的奇瑞,6 月和上半年同比跌幅分别达到 28.3%和 27%,上半年累计销量 42.7 万辆,和长安集团的差距已经扩大到 7 万多辆。
主流合资阵营:大众领跌,丰田坚挺
单论国内合资企业,从今年 3 月份开始,丰田品牌的总销量规模就已经反超大众,并且一直保持到了最近的 6 月份,不过由于 1-2 月大众品牌优势较大,今年上半年累计销量,大众依然以 2 万多辆的规模领先丰田。
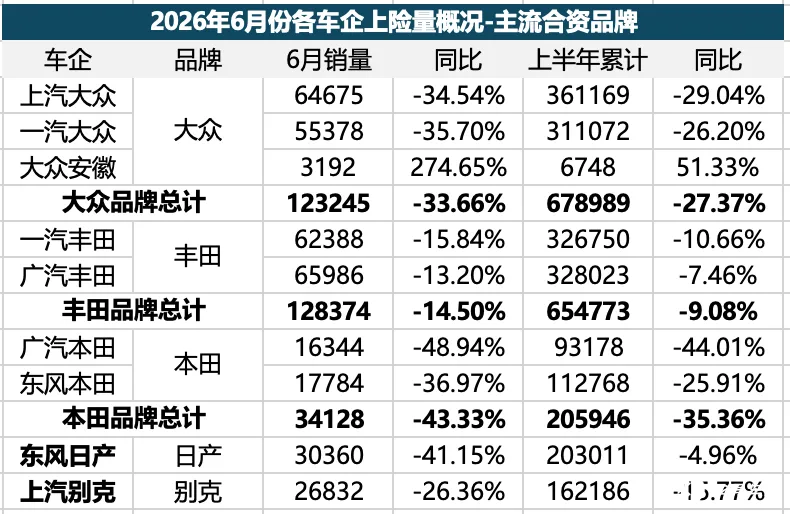
看具体数据,大众品牌 6 月份总上险量 12.3 万辆,同比大跌 33.7%,其中上汽大众、一汽大众算是难兄难弟,跌幅都达到 35%左右,大众安徽实现了 2.7 倍的增长,但规模依然只有 3 千多辆,短期内没有太大影响。
论具体车型的话,5 月份一度超过 4 千辆的上汽大众 ID.ERA 9X,6 月份就下滑到了 2997 辆,这个规模虽然不算大,但在 30 万元以上 9 系新能源 SUV 里,也已经有了一席之地,表现已经远超南北大众的 ID 系列。
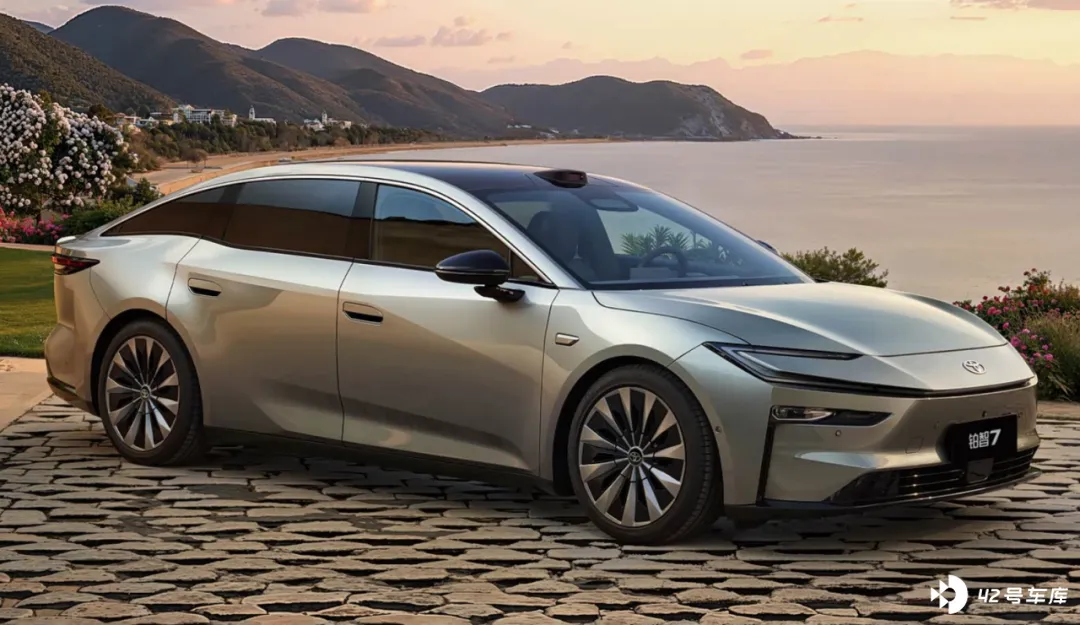
丰田品牌里,一汽丰田、广汽丰田 6 月销量均超过 6 万辆,各自同比跌幅分别为 15.8%和 13.2%,不但在合资阵营里最为坚挺,跌幅也明显低于乘用车市场的整体跌幅,韧性确实值得钦佩。
新能源车型里,广丰铂智 3X 在 6 月份上险量依然高达 8851 辆,已经算得上合资阵营新能源转型的标杆车型之一。
本田品牌的下滑依然在加速,6 月份同比大跌 43.3%,东本、广本加到一起只有 3.4 万辆,基本没什么可聊的。上半年本田品牌总销量将将 20 万辆,同比下滑了 35.4%。
日产的数据看着非常糟糕,6 月份同比大跌了 41.2%,导致半年累计销量由正转负,但是跌幅也只有 4.96%。不过具体看车型的话,日产销量下滑的主因,是轩逸的销量随着燃油车整体萎缩而陷入疲软。
不过,在新能源领域,日产新车 NX8 上个月的销量逼近了 5 千辆,虽然规模远不及轩逸,但已经成为日产第二畅销车型,此外 N6、N7 两款车总销量也超过 3 千辆,整个新能源系列规模已经逼近 8 千辆,对于东风日产是个不小的成就。
传统豪华品牌:奔驰态势好转,雷克萨斯大跌
传统豪华阵营,6 月也出现了不小的变化。
整体来讲,这个阵营的销量规模已经渐趋萎缩,6 月份总销量大约只有 15 万辆左右,和鸿蒙智行、理想、小米、蔚来几个高端品牌规模相当。而中国的高端新能源品牌,还有很多。
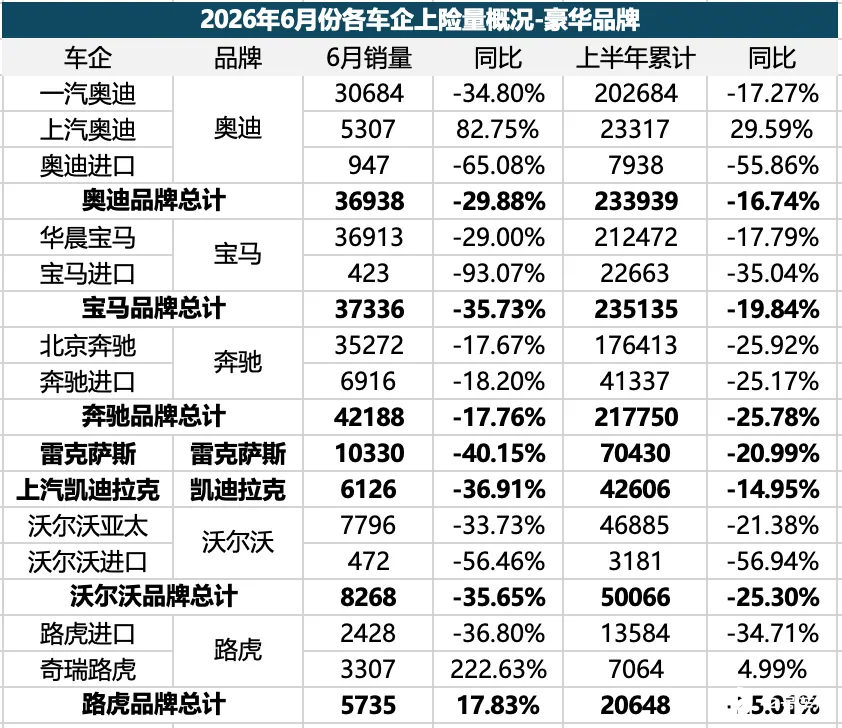
第一梯队里,奔驰是 6 月份唯一跌幅低于市场总体、也是唯一上险量超过 4 万辆的品牌,6 月销量 4.2 万辆,同比下滑 17.8%,但是由于前几个月表现较差,其上半年累计销量依然是 BBA 中跌幅最大、且销量规模最小的一个。
至于奥迪和宝马,6 月销量都只有 3.7 万辆左右,同比跌幅也各达到了三成左右。上半年累计销量来看,宝马品牌小幅领先奥迪,在 BBA 里暂时位列第一。
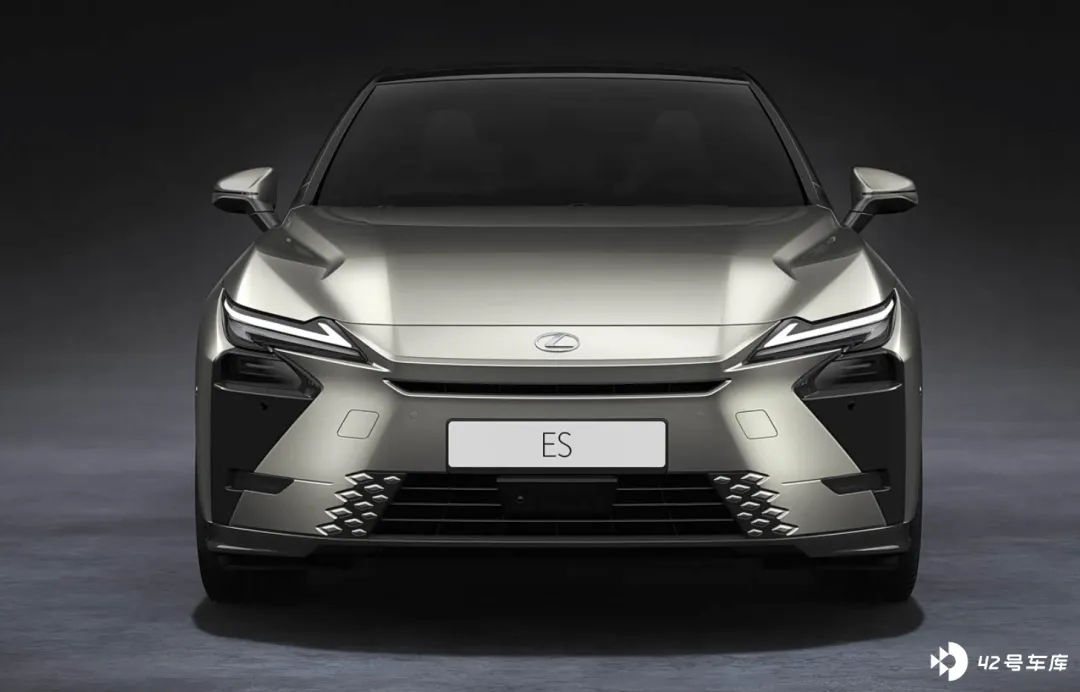
前几年一直坚挺的雷克萨斯,在核心车型 ES 换代之后遭遇重创,6 月份品牌总销量仅 1 万辆出头,同比大跌 40%,其中 ES 的销量已经跌至不足 6500 辆,雷克萨斯上半年累计销量的跌幅,也一下子被拉到了 20%以上。
凯迪拉克和沃尔沃 6 月跌幅都超过 35%,表现稍好的沃尔沃,上半年月均销量也已经跌至万辆以下。
规模较小的路虎,6 月份却难得地实现了 17.8%的同比正增长,但是半年累计销量依然大跌 25%,总销量仅仅 2 万辆出头。
新势力阵营:零跑、蔚来交出最佳成绩
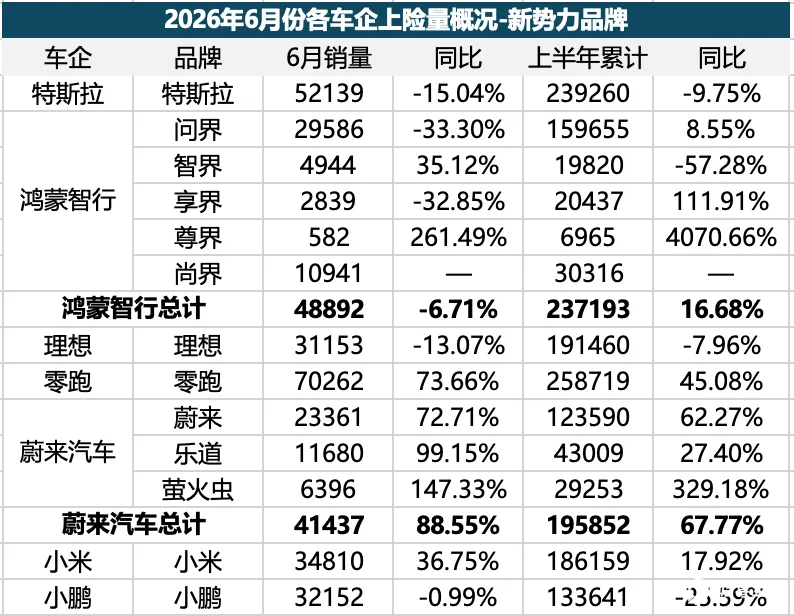
6 月份的新势力阵营,零跑是销量规模、同比态势的双重赢家,当月 7 万多的销量,把特斯拉、鸿蒙智行等品牌都远远甩开。
此前很长时间里,零跑虽然不缺月销万辆的小爆款,但直到 A10 的上市,这个品牌才终于拥有了月销 2.5 万辆以上的超级爆款。除此之外,首次扎根 20 万元以上价位的零跑 D19,6 月销量也已经逼近 8 千辆,瞬间把零跑品牌的产品均价拔高了一大截。
今年上半年,零跑品牌累计销量达到 25.9 万辆,同样力压排名第二的特斯拉和第三的鸿蒙智行,新势力阵营的销量格局,确实已经彻底改变。
特斯拉 6 月销量 5.2 万辆,同比下滑 15%,上半年累计销量 23.9 万辆,同比下滑 9.75%。两个时间段里,特斯拉的跌幅都明显低于市场总体,意味着特斯拉虽然仍未摆脱下滑趋势,但今年其在中国市场的份额,实际上是有所恢复的。
鸿蒙智行 6 月份遭遇今年以来首次同比下滑,4.89 万辆的总体销量,同比下跌了 6.7%。虽然跌幅不大,且上半年累计销量依然同比增长 16.7%,但考虑到鸿蒙智行今年有一系列原本应该走量的新品上市,其目前的销量表现并不算理想。
问界 M6 成为鸿蒙智行最新的销量支柱,同时 M7、M8、M9 等高价位产品销量出现明显萎缩,这个迹象让人不禁联想到一两年前的理想,如果高价位车型的订单被中低价产品分流,即便销量规模保持稳定,长期也会是一个不小的隐患。
蔚来汽车 6 月份有两大成就,一是集团层面总体销量首次突破 4 万辆,当月销量同比暴涨了 88.6%;二是全新的旗舰级 SUV ES9,当月以 9666 辆的规模成为蔚来最畅销车型,甚至压过了 ES8。
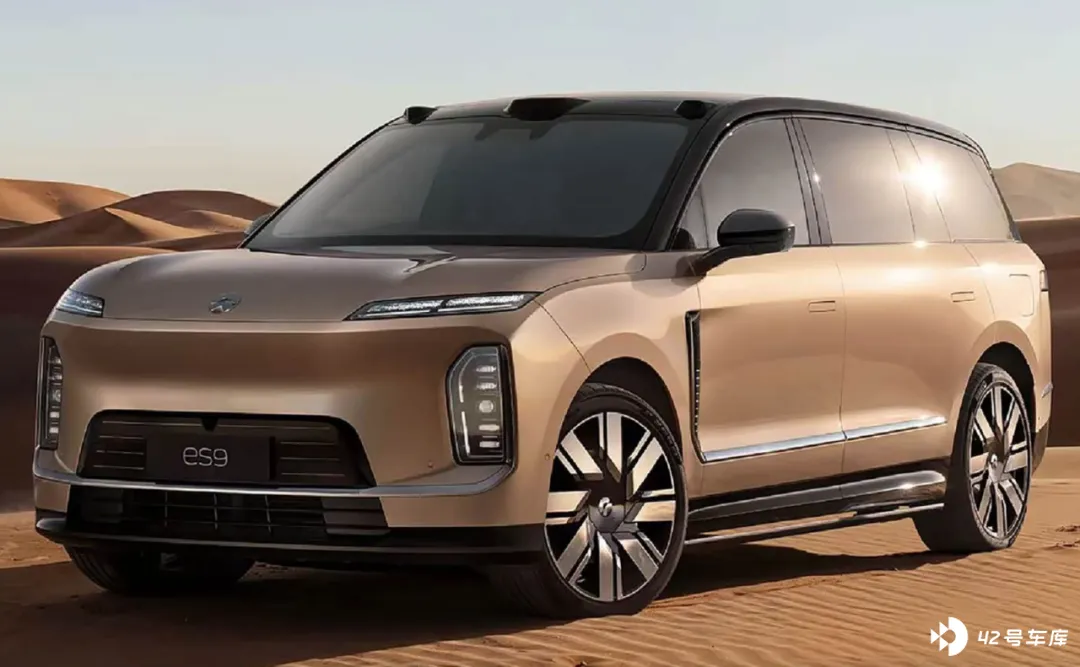
作为一台纯电 SUV,ES9 的成功具有空前的意义,虽然此前已经有问界 M9 实现月销过万,但以纯电的身份看,ES9 也能实现这个规模,可以说不仅证明了蔚来品牌在高预算群体中的号召力,也反映出整体市场对于纯电、增程两种动力之间的态度转变。
小米 6 月销量 3.48 万辆,同比大涨 36.8%,SU7 换代、YU7 价格下探,都进一步稳固了小米在运动型轿车、SUV 市场的标杆地位。
小鹏 6 月份依然没能扭转下滑,但当月跌幅已经收窄到了 0.99%,3.2 万辆的规模仅仅略高于理想,在整个新势力阵营已经接近垫底。新的旗舰级 SUV 小鹏 GX,6 月销量达到 5558 辆,势头明显不及蔚来的 ES8 和 ES9,且随着竞争环境的恶化,小鹏 GX 能否稳住销量,还有很大悬念。
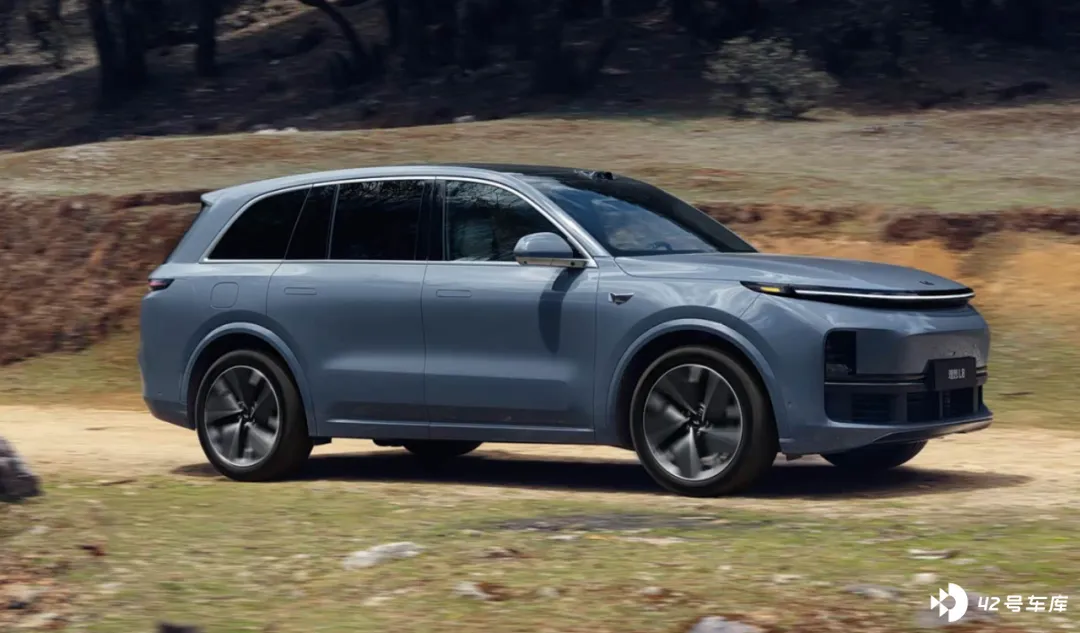
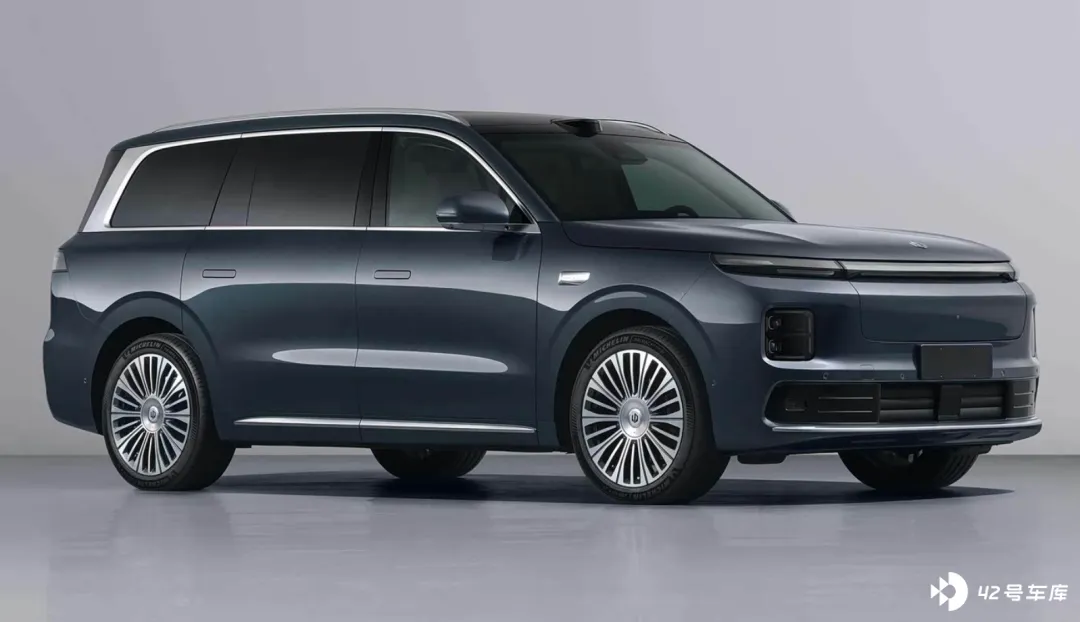
理想汽车 6 月销量 3.1 万辆,同比下滑 13.1%,整体势头不佳,但 i6 销量依然超过 2 万辆,接下来就看刚刚更新的理想 L8,能否以大五座 SUV 的身份提振理想在 40 万价位市场的影响力。
总结
如果把车市当做中国宏观经济的晴雨表或风向标,2026 年的中国车市,显然令人沮丧、甚至绝望,车型越来越多、车价持续下探,但人们购买新车的欲望,却难以抑制地持续萎缩。
迄今为止,几乎看不到车市有望转暖的任何迹象,至于下半年会如何展开、2026 将如何结尾,就只能做好各自本分,安静等待了。