

作者 | 王凌方
编辑 | 邱锴俊
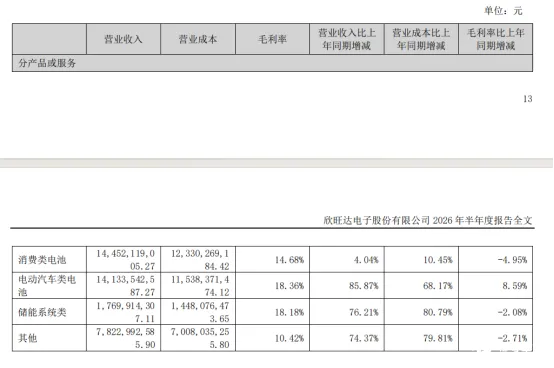
欣旺达是已披露半年报企业当中, 为数不多动力电池板块毛利率逆势提升的企业——逆势提升 8.59 个百分点至 18.36% 。
8 月 27 日,欣旺达发布了中期 财报 , 公司 2026 年上半年实现营业总收入 381.79 亿元,同比增长 41.48%。其中, 电动汽车类电池业务贡献营收 141.34 亿元 ,同比猛增 85.87% 。
与此同时,储能系统业务正在成为欣旺达的 「第二增长曲线」: 上半年出货量达 14.70GWh ,同比增长 64.98%。 其中, 海外客户收入占比超过 70% ,在欧洲德语区已成为主要工商业储能品牌。而在 AI 算力爆发带来的数据中心储能需求中, 欣旺达 AIDC 储能业务订单同比激增 近 30 倍 ,精准踩中了这一高增长赛道。
动力电池毛利率逆势提升
在动力电池行业产能过剩、价格战持续的背景下,欣旺达交出了一份 「 增收 也 增利 」 的答卷。
2026 年上半年, 电动汽车类电池业务实现营业收 141.34 亿元,同比增长 85.87% ;出货量达 28.36GWh ,同比增长 76.37% 。更关键的是盈利能力 得到了提升 —— 该业务毛利率从去年同期的 9.77% 跃升至 18.36% , 大幅 提升了 8.59 个百分点。这意味着规模化效应和客户结构优化的红利 的显现 , 使得公司 在行业价格战中守住了利润底线。
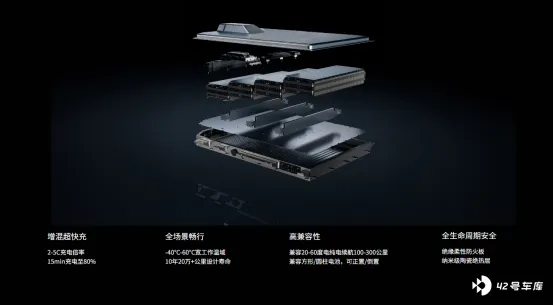
当然, 最具标志性意义 的还得是 HEV 锂电池的表现。根据 SNE Research 数据, 2026 年第二季度,欣旺达 HEV 锂电池装机量位列全球第一。 这 标志着其产品性能、成本控制 已经获得客户的全方位认可。
这次动力锂电池毛利率逆势回升,虽然财报没有解释,但猜测应该是与混动电池的出货量密切相关。 因为 混动电池 具备 高门槛、高定制、高附加值的特性, 可以 帮助 其 规避低端价格战 , 而长期 绑定头部车企优质订单, 对稳定 产品溢价与客户结构 有很大帮助 。
在产品布局上,欣旺达采取 「 聚焦 + 差异化 」 战略, 以方形铝壳电芯为核心,同步布局大圆柱电芯、软包电芯等类型, 全面覆盖乘用车、商用车、船舶、低空飞行器及具身智能机器人等全场景。
在下一代技术储备上,公司同步推进 新型硅负极高比能电池、磷酸锰铁锂电池、钠离子电池、固液混合电池、固态电池、锂金属电池等研发, 并率先提出 「 AI+ 电池 」 战略,利用人工智能加速材料选型、电化学体系设计与工艺优化。
储能海外收入占比超 70%
如果说动力电池是当下的增长主力,那么储能系统则是欣旺达正在爆发的新增长点 。
2026 年上半年, 欣旺达 储能系统出货量达 14.70GWh ,同比增长 64.98% ;实现营收 17.70 亿元,同比增长 76.21% 。但最值得关注的是 其市场结构 —— 储能系统收入主要来自海外市场, 海外客户占比超过 70% , 可以说,其 核心海外客户项目批量交付直接拉动了业务增长。
财报显示, 在欧洲市场,欣旺达坚持品牌战略, 已覆盖欧洲、中东、南亚等核心市场,自有品牌销售占比达 80% 。 在德语区,公司已成为主要的工商业储能品牌, 核心渠道覆盖率超过 95% , 并获评 EUPD 瑞士市场 TOP BRAND 。这标志着欣旺达在海外储能市场已从 「 代工者 」 转变为 「 品牌方 」 ,溢价能力和客户黏性显著增强。
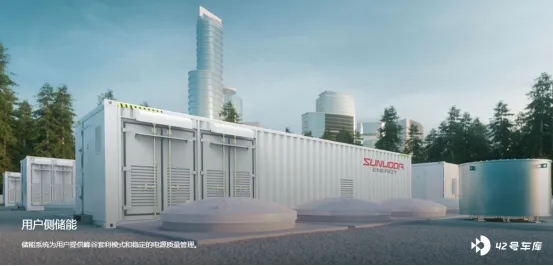
在应用场景拓展上,欣旺达精准踩中了 AI 算力爆发的时代节点。随着全球 AI 数据中心( AIDC )建设进入高潮, 公司 AIDC 储能业务上半年订单同比增长 近 30 倍。 依托全栈自研能力,欣旺达已构建覆盖不同电压等级的产品矩阵,全面适配数据中心 SST 、 HVDC 及 UPS 等高端应用需求,多个国内外重点项目已落地,并获得全球多个 AI 头部客户认可。
产品层面,欣旺达围绕 314Ah 、 280Ah 、 588Ah 、 684Ah 等储能电芯及系统产品持续迭代 ,完成了 5MWh 液冷储能集装箱大规模火烧测试,欣旺达表示其安全性、可靠性和系统级解决方案能力持续增强。
从 「 产品出海 」 到 「 产业出海 」
支撑动力电池与储能业务高速增长的,是欣旺达日益成熟的全球化产能与服务体系。
报告期内, 欣旺达 海外布局 呈现出 多点开花:泰国电池生产基地一期项目已正式投产,二期同步启动;匈牙利动力电池生产基地、越南消费类电芯基地建设稳步推进。与此同时, 欣旺达在全球设立 了 九大海外营销与服务中心,构建了覆盖欧美、东南亚、中东等关键市场的本地化服务网络。
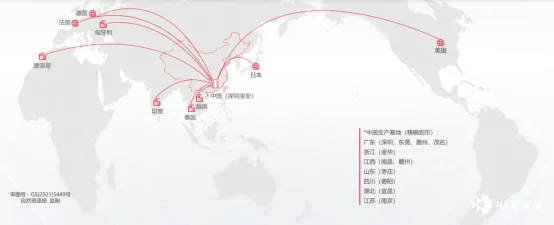
可以看到,欣旺达的 「 出海 」 并非简单的产能外迁,而是就近配套全球头部车企与储能客户的战略卡位 ,这样既能 有效对冲了地缘政治风险与贸易壁垒,又大幅提升了海外客户的响应速度与服务黏性。从印度、越南到泰国、匈牙利、摩洛哥,欣旺达的全球产能版图已初具雏形,这为公司中长期海外业务的持续放量提供了坚实基础。
在国内,欣旺达同样以客户需求为导向,秉持就近配套原则高效配置资源,多个生产基地已实现规模化量产。
在消费电子需求持续下行、行业竞争加剧的 2026 年 ,欣旺达上班年交出的成绩单还是可圈可点的 —— 出货放量 的基础上 , 欣旺达在 HEV 差异化高附加值产品 帮助下推高了营收增速 , 同时 海内外产能落地保障订单交付, 以及 多场景产品矩阵 都帮其 打开增量空间。
可以预见的是,理想汽车对其的倚重也会日益加深,欣旺达的前景非常值得期待。


