

作者:陶烟烟
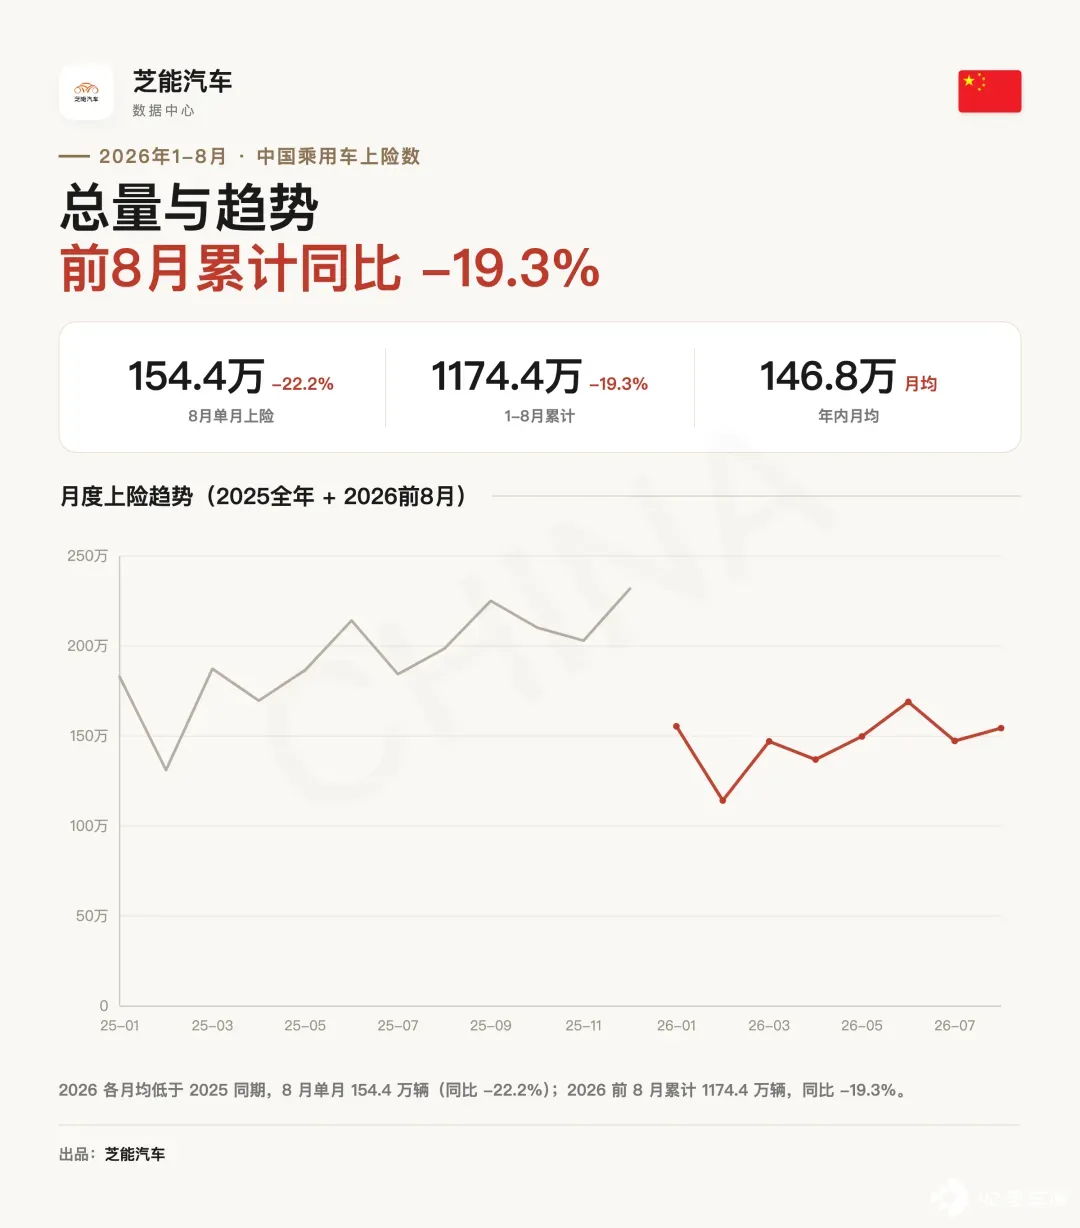
2026 年 8 月,单月汽车销量 154.4 万辆,同比掉 22.2%,环比 7 月涨 4.8%,从第三季度的角度来看,销量不算好。
前 8 个月,国内乘用车累计上险 1174 万辆,同比掉 19.3%。全年 2000 万关口岌岌可危 (基本上很难实现,因为每个月超过 200 万台,难度太大了) ,油电分化继续拉大。
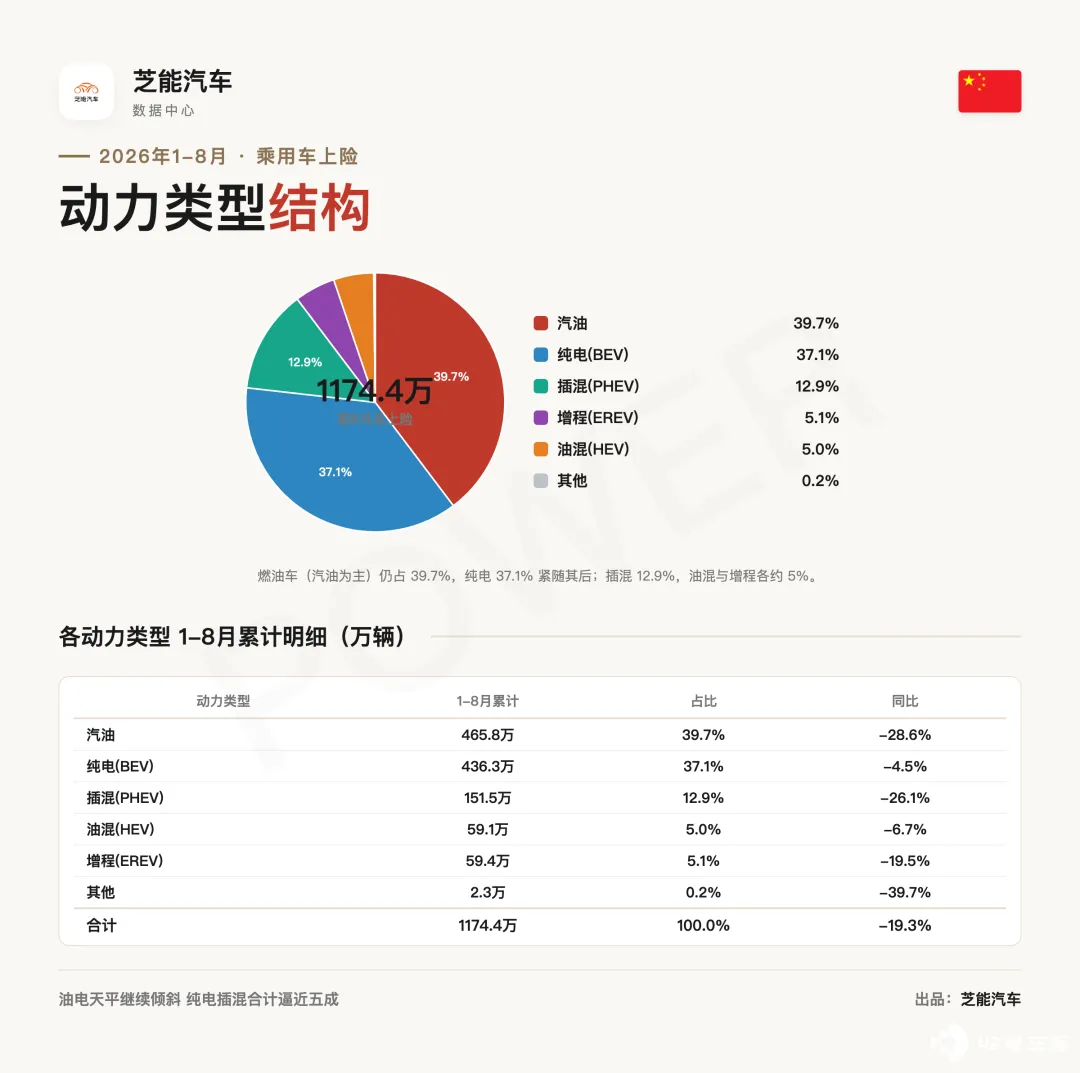
纯电是新能源里最大的细分市场,只下降 4.5%;燃油车探底,掉 28.6%、份额滑到 39.7%。新能源 8 月单月 98.7 万,渗透率 63.9%,前 8 月累计渗透率 55.1%。
总量承压,油电分化走到极致
前 8 个月累计上险 1174.4 万辆,比去年前 8 个月少 281 万辆。
去年同期 (9–12 月) 平均每个月销量在 217 万辆以上,今年汽车消费的冲动并不强。
按前 8 个月 -19.3%的斜率外推,全年大概落在一千九百万辆出头,比 2025 年少近两成。
接下来的 4 个月会怎样?
◎ 情景 1:同比下滑 5% (乐观,但是几乎不可能) 后 4 个月销量 = 870.4 × (1-5%) = 826.8 万辆,全年总销量 = 1174.4 + 826.8 = 2001.2 万辆
◎ 情景 2:同比下滑 10% (平和,也比较难,基数太高了) 后 4 个月销量 = 870.4 × (1-10%) = 783.3 万辆,全年总销量 = 1174.4 + 783.3 = 1957.7 万辆
◎ 情景 3:同比下滑 20% (悲观,但是符合现实) 后 4 个月销量 = 870.4 × (1-20%) = 696.3 万辆,全年总销量 = 1174.4 + 696.3 = 1870.7 万辆
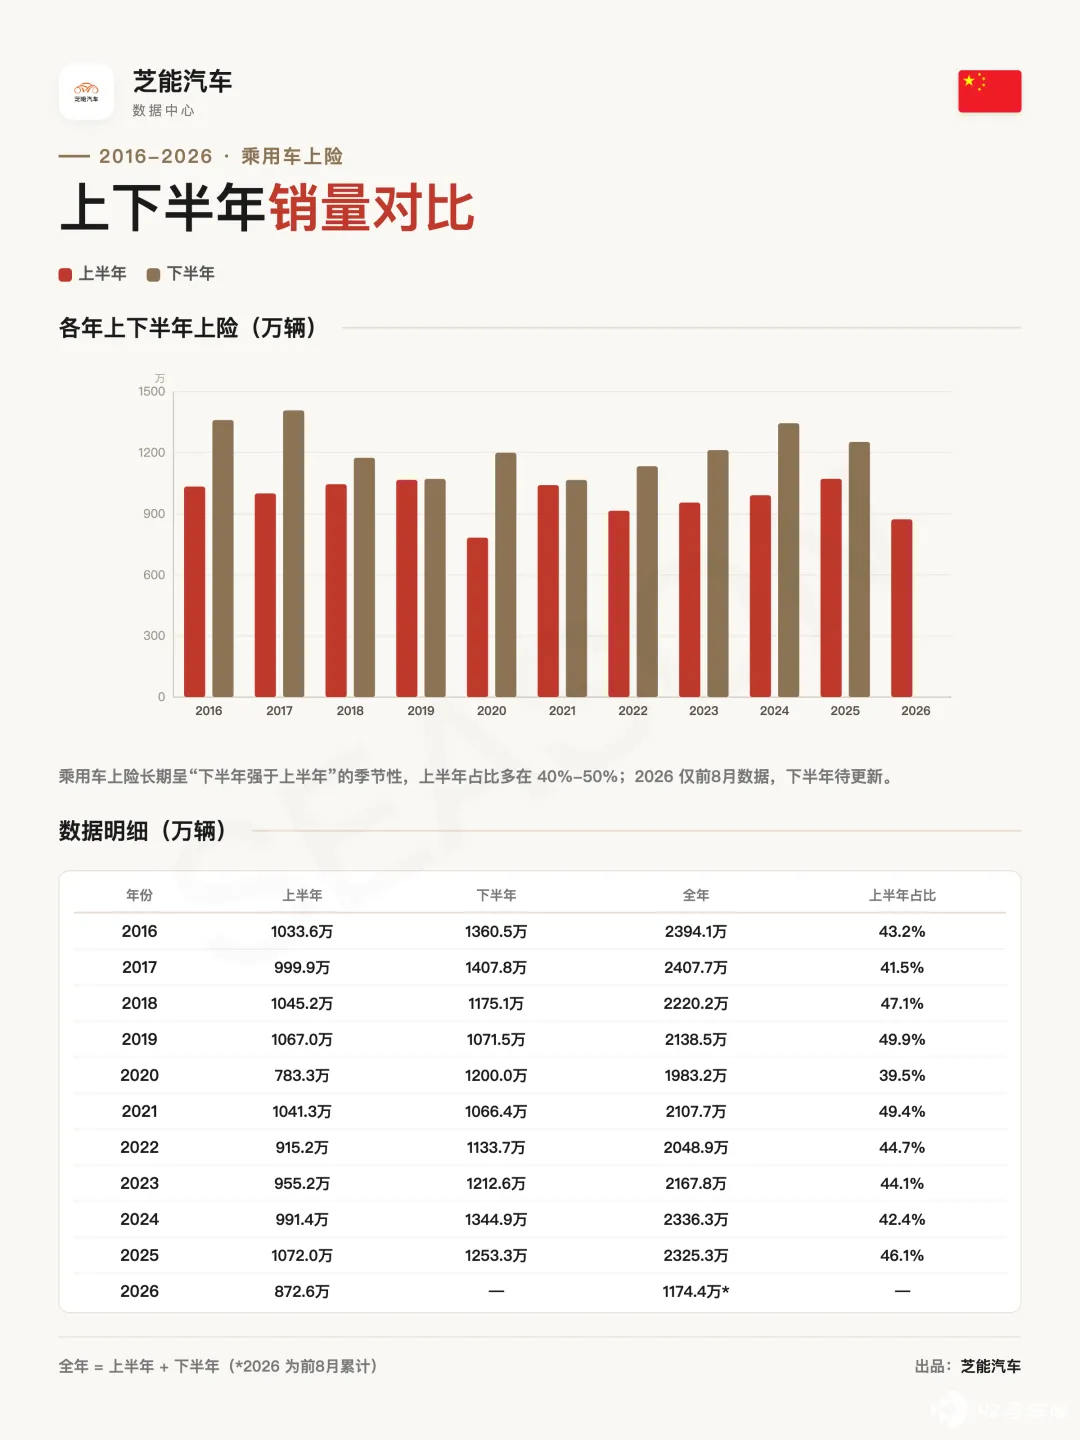
我估计全年就在 1900 万上下,相比去年少了 450 万台车。
动力形式(1–8 月累计上险):
◎ 纯燃油 465.8 万辆,同比 -28.6%,份额滑到 39.7%。
◎ 纯电 436.3 万辆,同比 -4.5%,最稳。
◎ 插混 151.5 万辆,同比 -26.1%。
◎ 增程 59.4 万辆,同比 -19.5%。
◎ 油混 59.1 万辆,同比 -6.7%。
新能源 (纯电+插混+增程) 1–8 月 647.2 万辆,渗透率 55.1%。
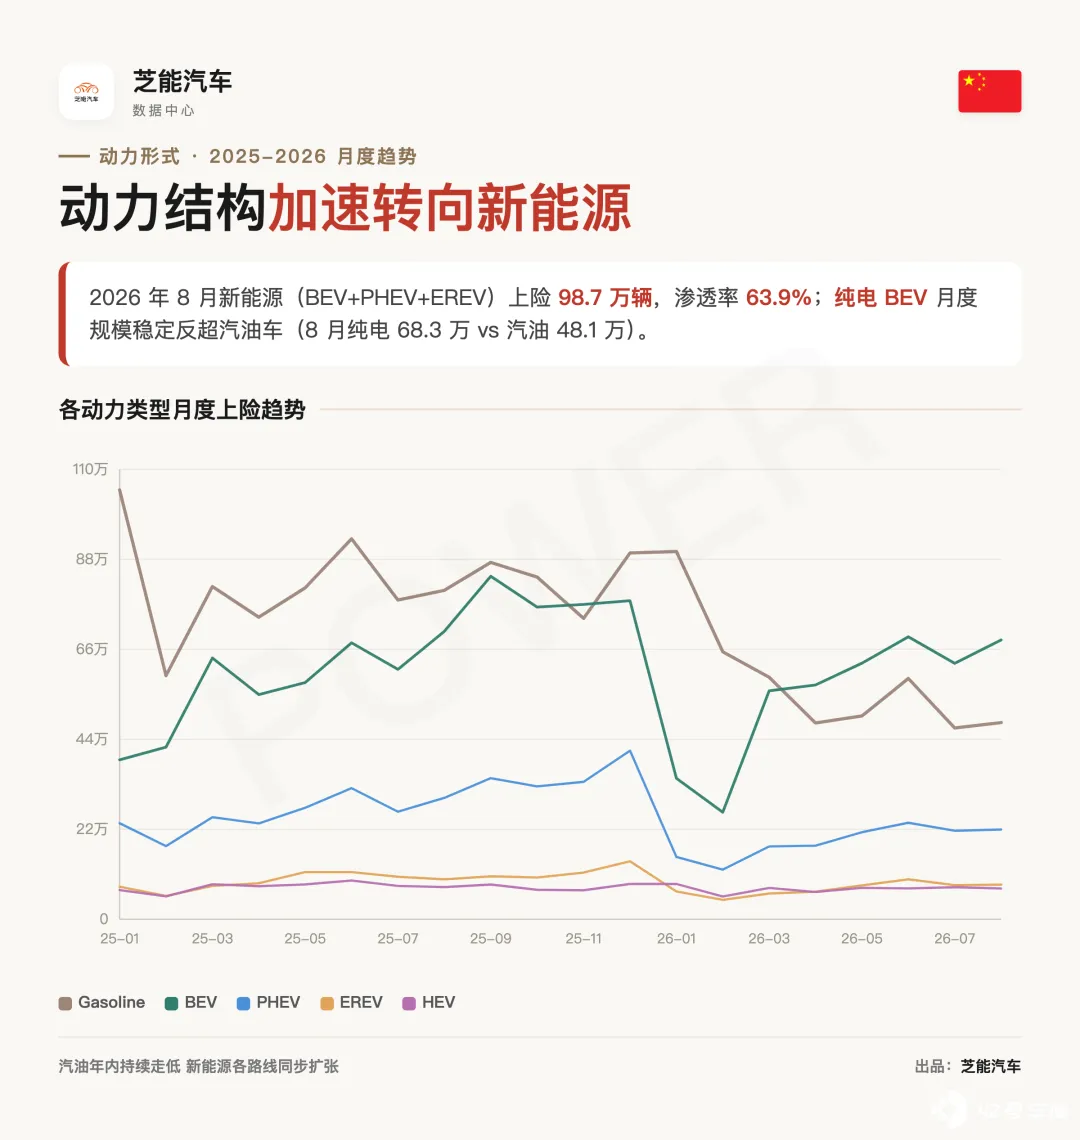
8 月单月把分化推到更极端:
◎ 新能源单月 98.7 万辆,渗透率 63.9%;
◎ 纯燃油单月 48.1 万辆,份额只剩 31.1%,这是燃油车历史上的低谷了,加上油混 7.5 万辆,稍微好看一些。
新能源汽车里面,纯电 68.3 万辆,插混 21.9 万辆,增程 8.5 万辆,增程由于走错了路线,围绕大电池增程这条邪路,越走越难了,我们看看后续小米能不能给增程带来一些活力。
阵营和品牌
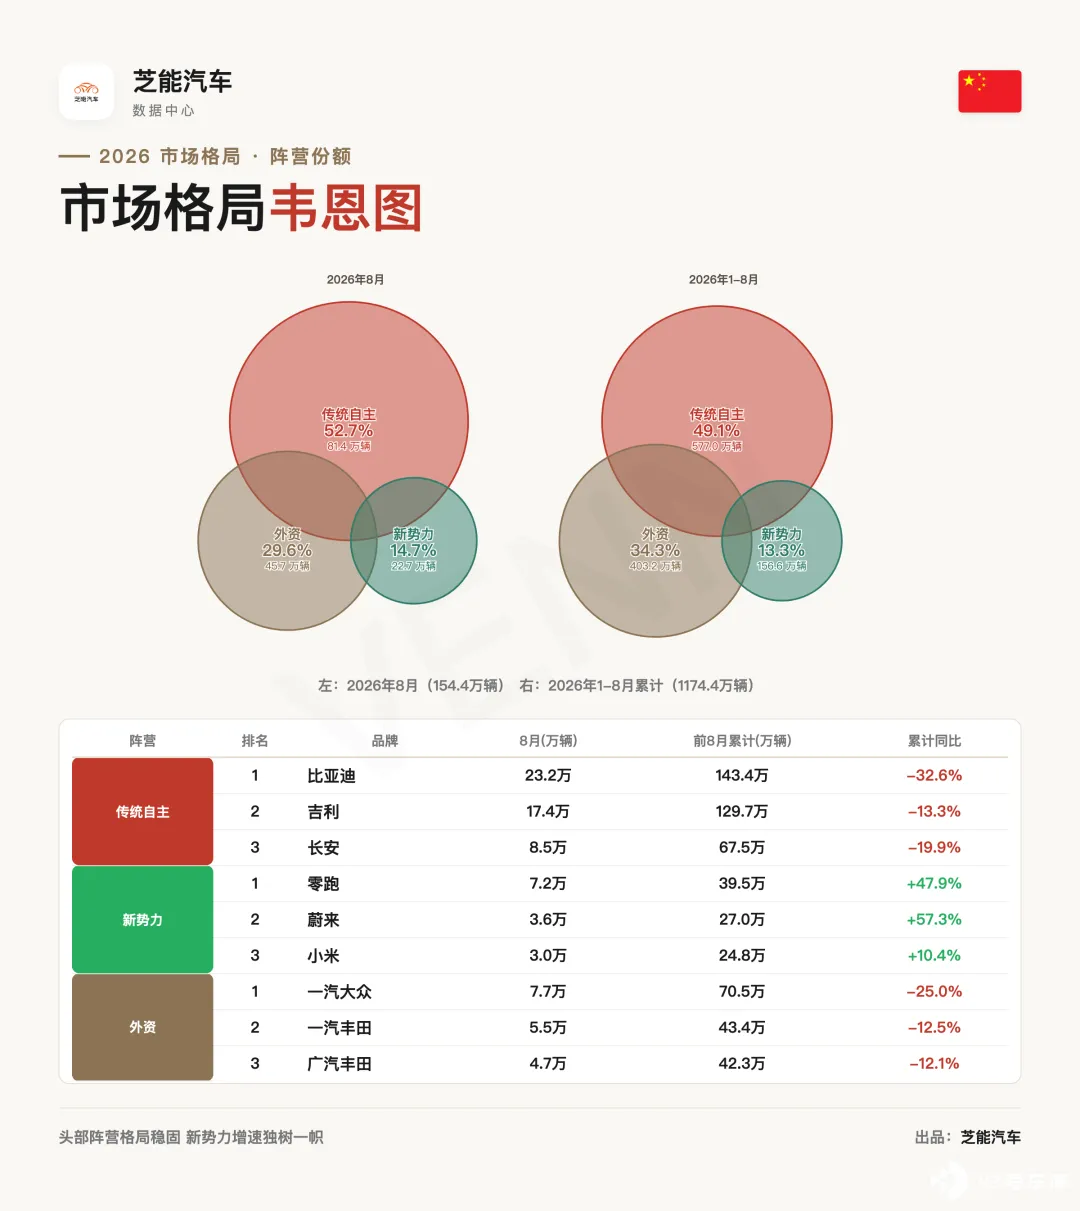
1–8 月按阵营拆:
◎ 传统自主 577.0 万辆,占 49.1%,同比 -22.7%。
◎ 外资 (合资加进口) 403.2 万辆,占 34.3%,同比 -23.1%。
◎ 新势力 156.6 万辆,占 13.3%,同比 +11.5%。
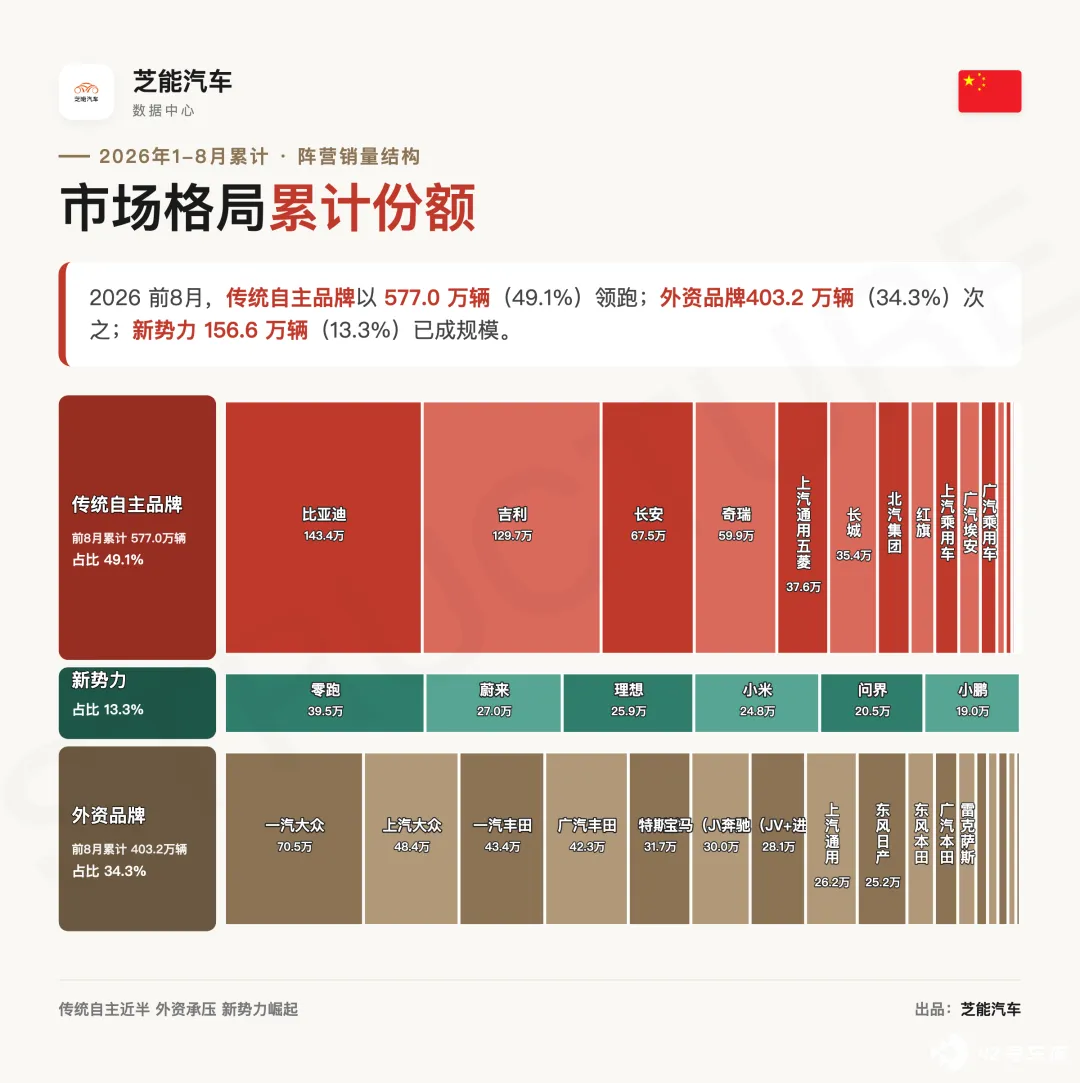
自主比外资多 14.8 个百分点,差距比去年继续拉大。新势力是唯一正增长的阵营。
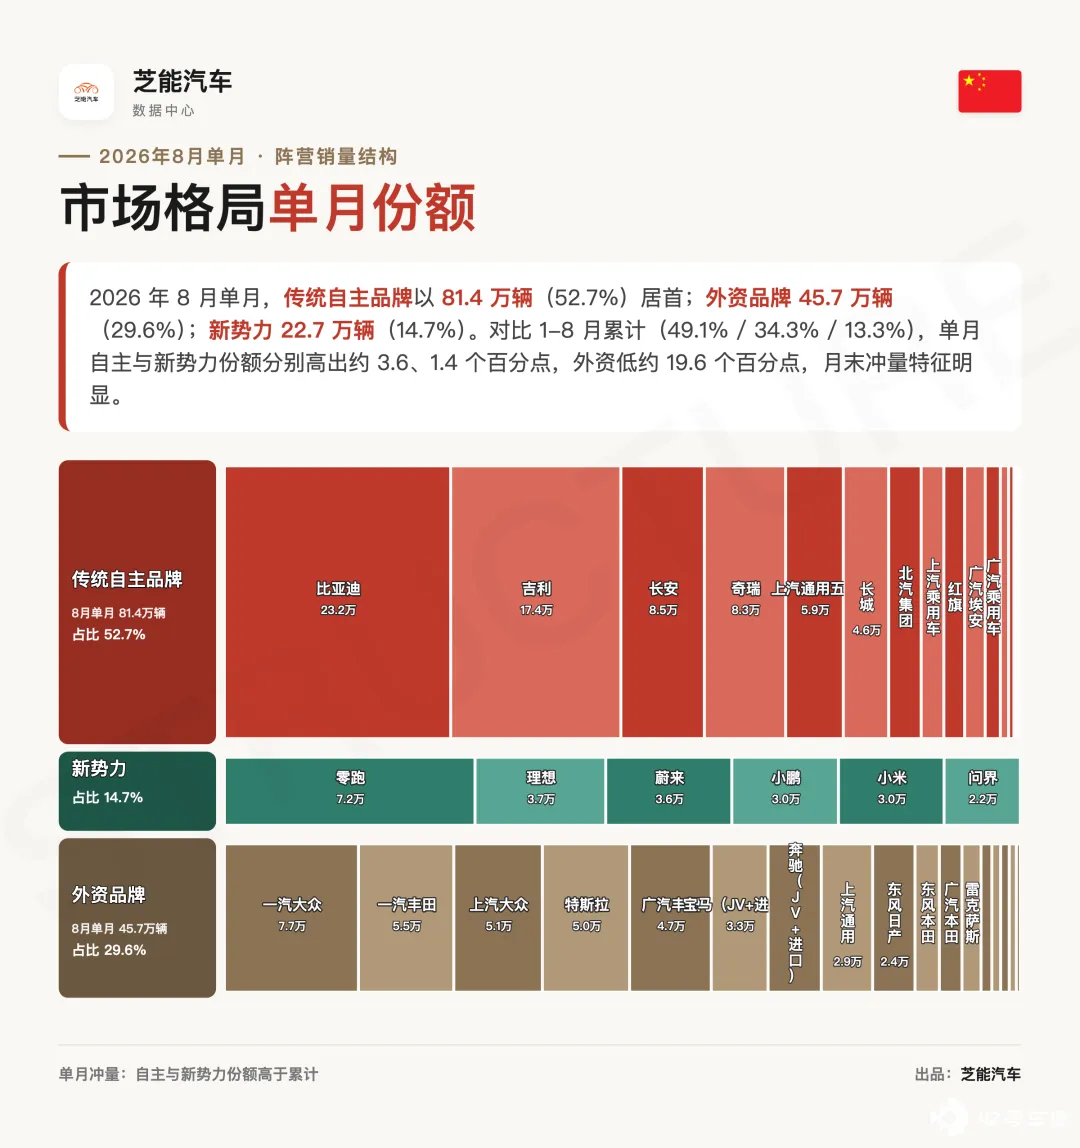
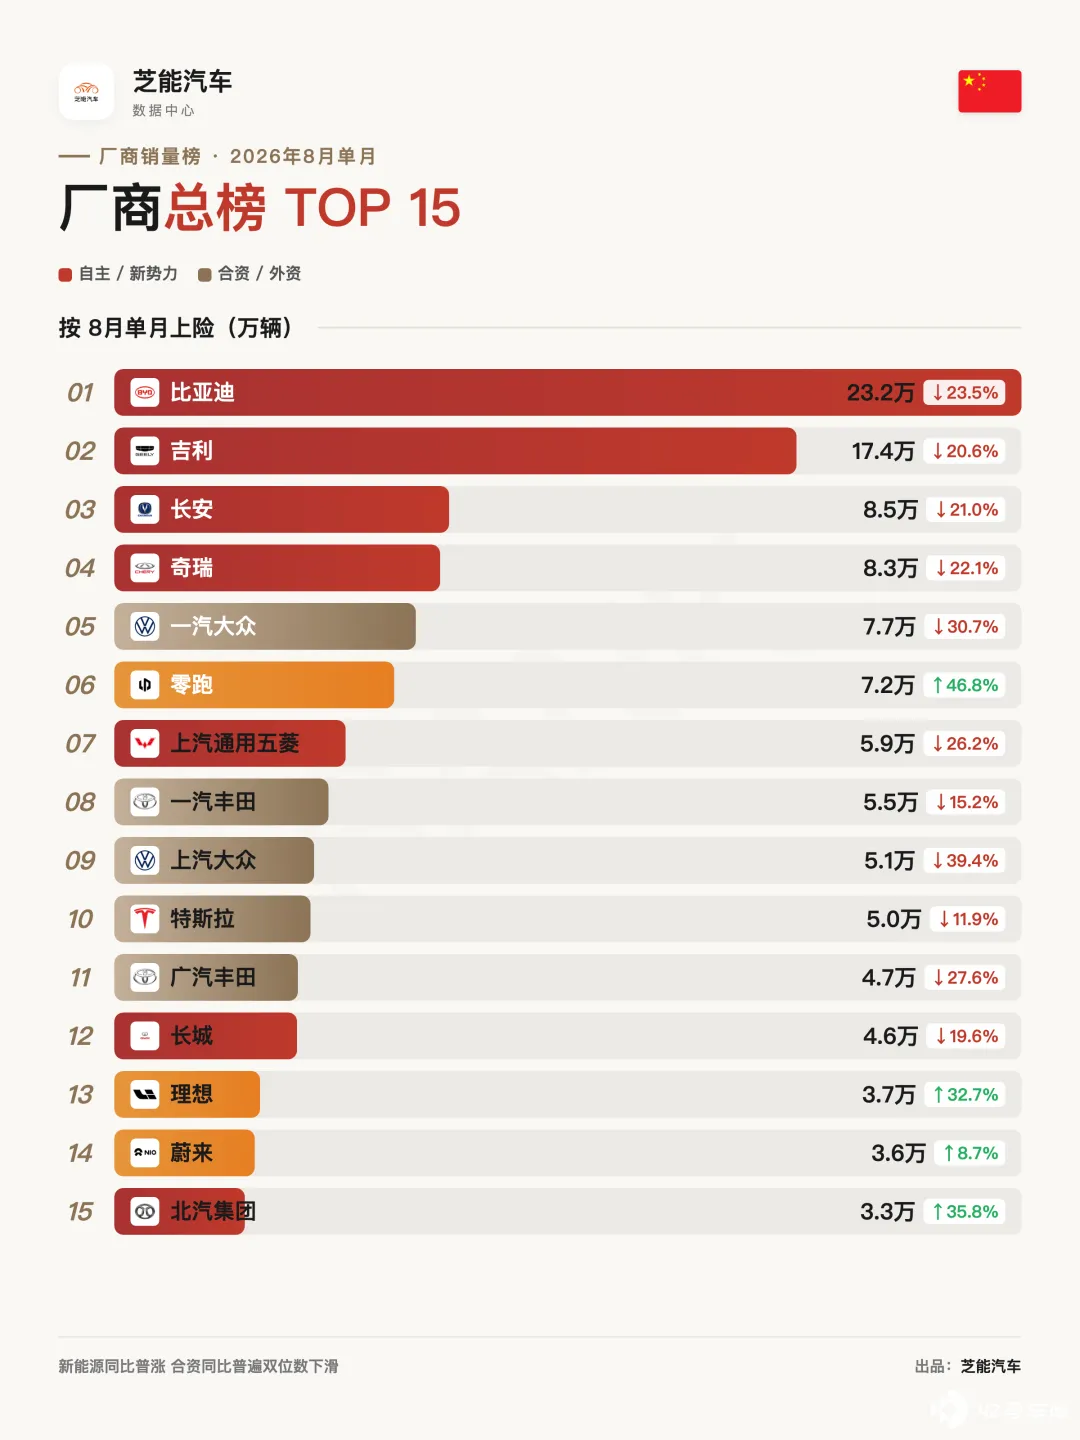
8 月单月 TOP15 按销量排,零跑稳住第六、特斯拉回到第十:
◎ 比亚迪 23.2 万;
◎ 吉利 17.4 万;
◎ 长安 8.5 万;
◎ 奇瑞 8.3 万;
◎ 一汽大众 7.7 万;
◎ 零跑 7.2 万;
◎ 上汽通用五菱 5.9 万;
◎ 一汽丰田 5.5 万;
◎ 上汽大众 5.1 万;
◎ 特斯拉 5.0 万;
◎ 广汽丰田 4.7 万;
◎ 长城 4.6 万;
◎ 理想 3.7 万;
◎ 蔚来 3.6 万;
◎ 北汽集团 3.3 万。
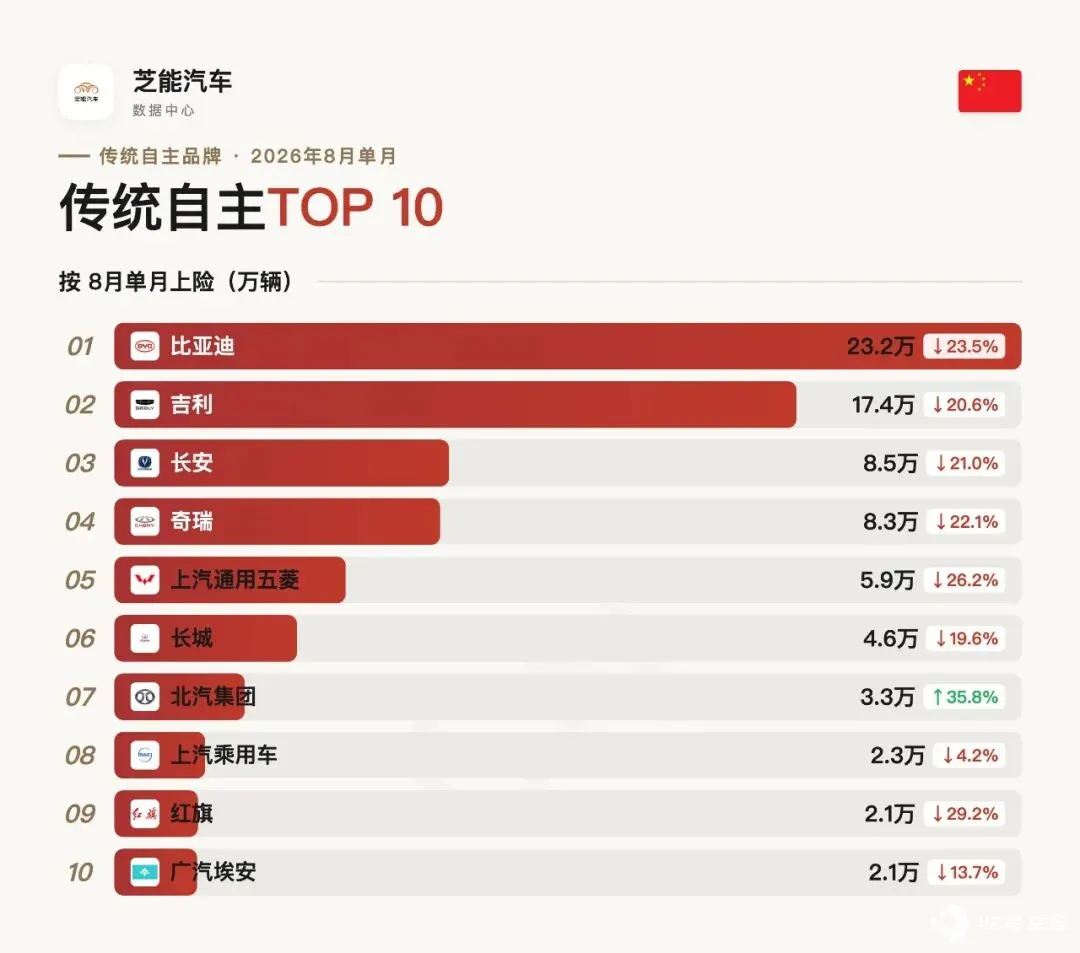
自主头部
◎ 比亚迪 143.4 万辆,同比 -32.6%。8 月单月 23.2 万辆同比 -23.5%,跌幅较上半年明显收窄。
◎ 吉利 129.7 万辆,同比 -13.3%,头部自主里最稳。
◎ 长安 67.5 万辆,同比 -19.9%。
◎ 奇瑞 59.9 万辆,同比 -28.1%。
◎ 长城 35.4 万辆,同比 -16.2%。
◎ 上汽通用五菱 37.6 万辆,同比 -29.5%。
◎ 广汽埃安 15.7 万辆,同比 -20.7%。
◎ 红旗 17.9 万辆,同比 -21.1%。
◎ 北汽集团 23.6 万辆,同比 +38.9%,自主里少数正增长。
◎ 上汽乘用车 17.4 万辆,同比 +1.7%。
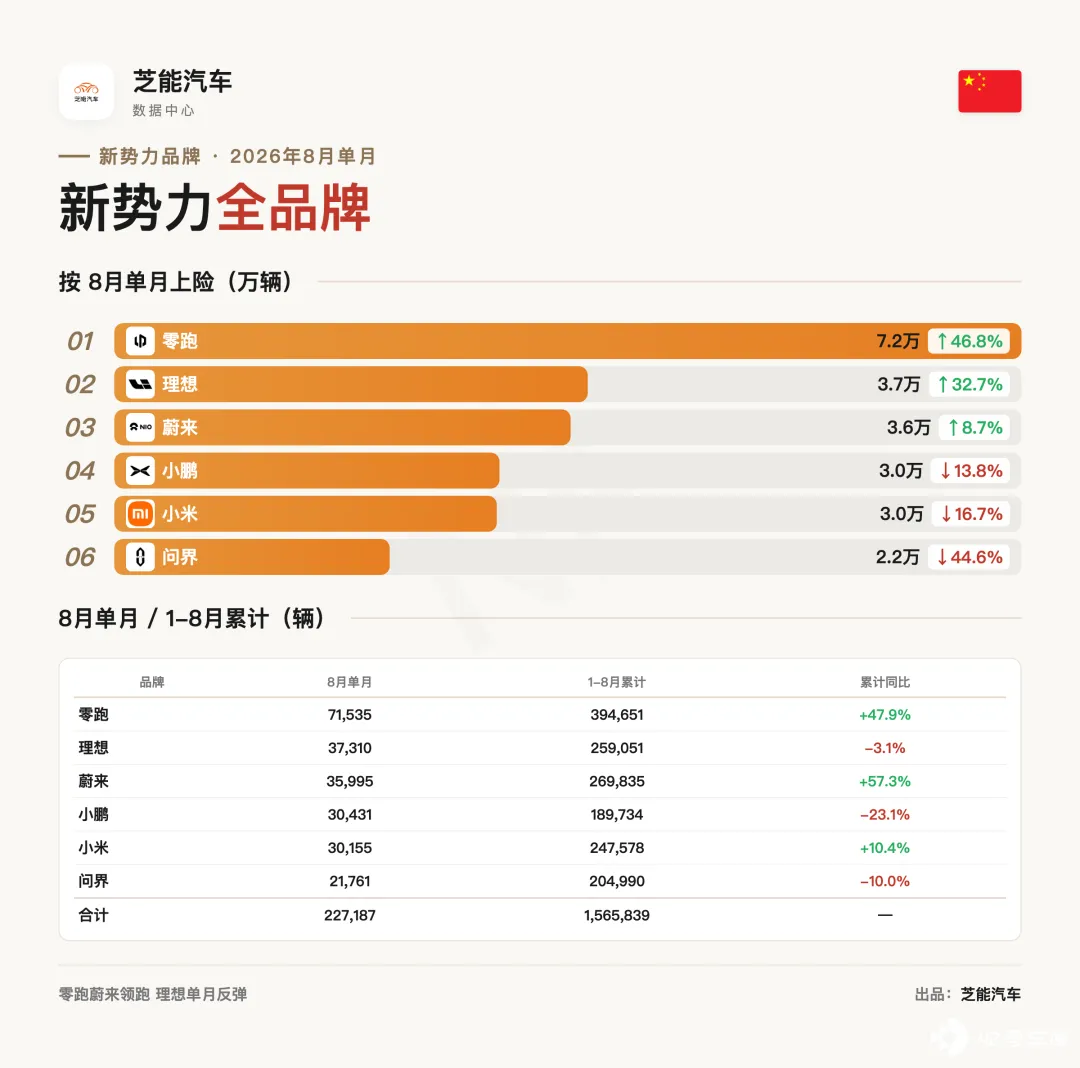
新势力:零跑蔚来冲最猛,理想 8 月反弹
◎ 零跑 39.5 万辆,同比 +47.9%。8 月 7.2 万辆、+46.8%,增速没减速。
◎ 蔚来 27.0 万辆,同比 +57.3%。8 月 3.6 万辆、+8.7%,基数起来后增速自然回落。
◎ 理想 25.9 万辆,同比 -3.1%。8 月 3.7 万辆、+32.7%,单月反弹明显,结构转纯电为主。
◎ 小米 24.8 万辆,同比 +10.4%。8 月 3.0 万辆、-16.7%,改款过渡期。
◎ 问界 20.5 万辆,同比 -10.0%。8 月 2.2 万辆、-44.6%,M8/M9 换代空窗期。
◎ 小鹏 19.0 万辆,同比 -23.1%。8 月 3.0 万辆、-13.8%。
外资阵营:德系领跌,日系撑着
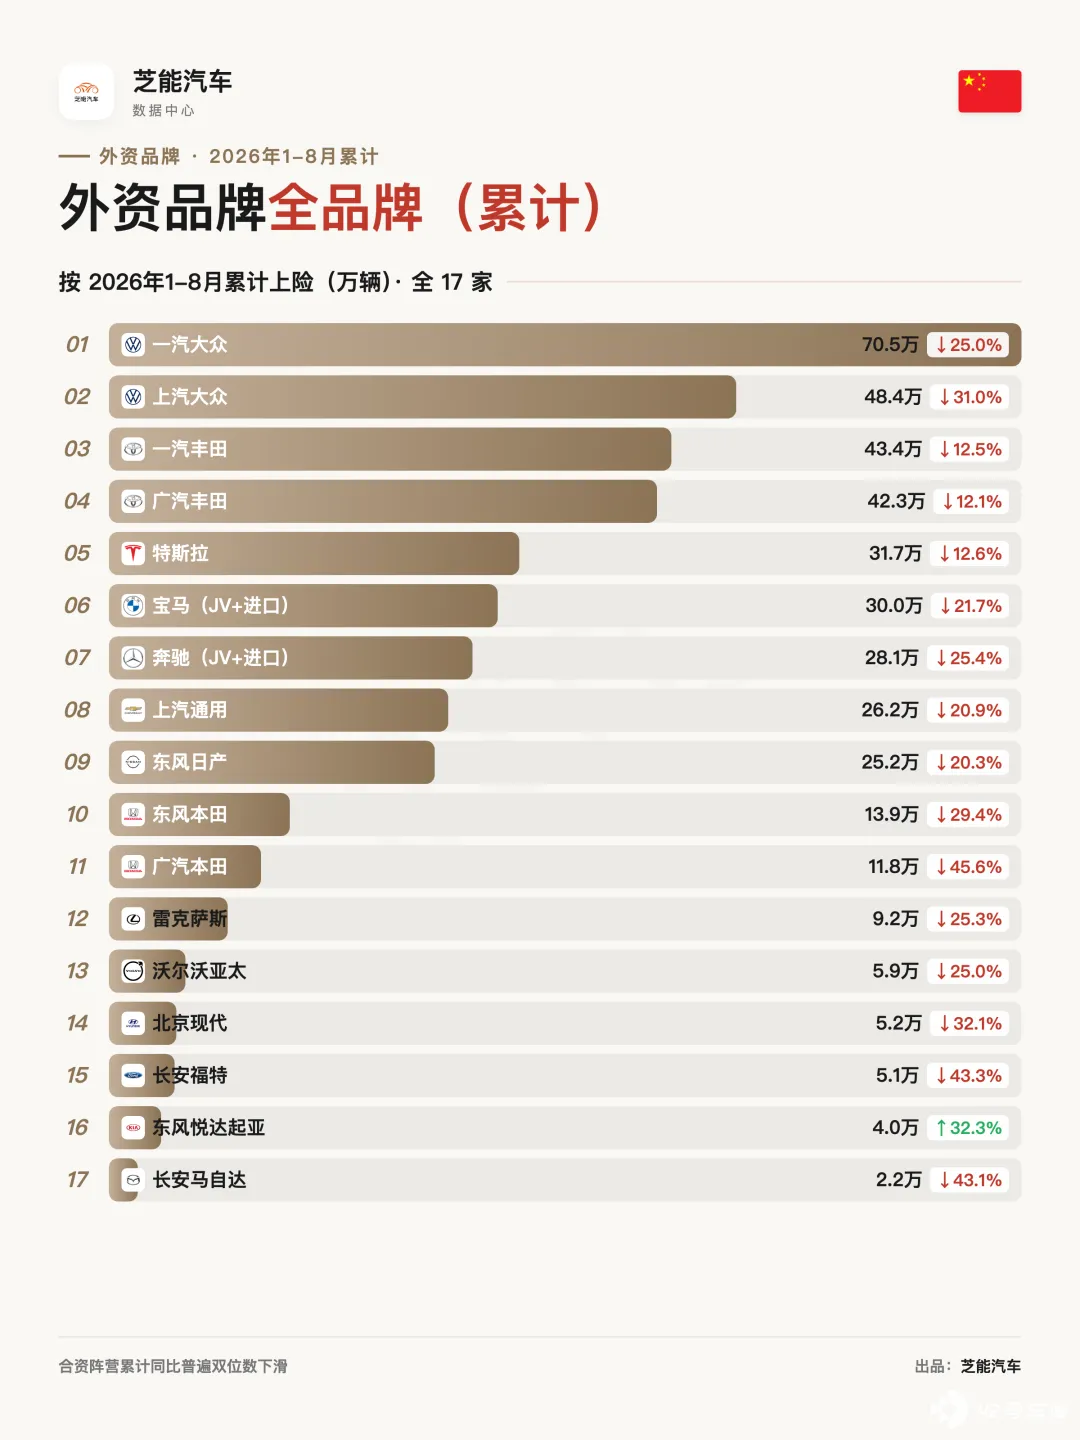
市场选了纯电,外资除了特斯拉没有那么多纯电产品,今年压力一直大。
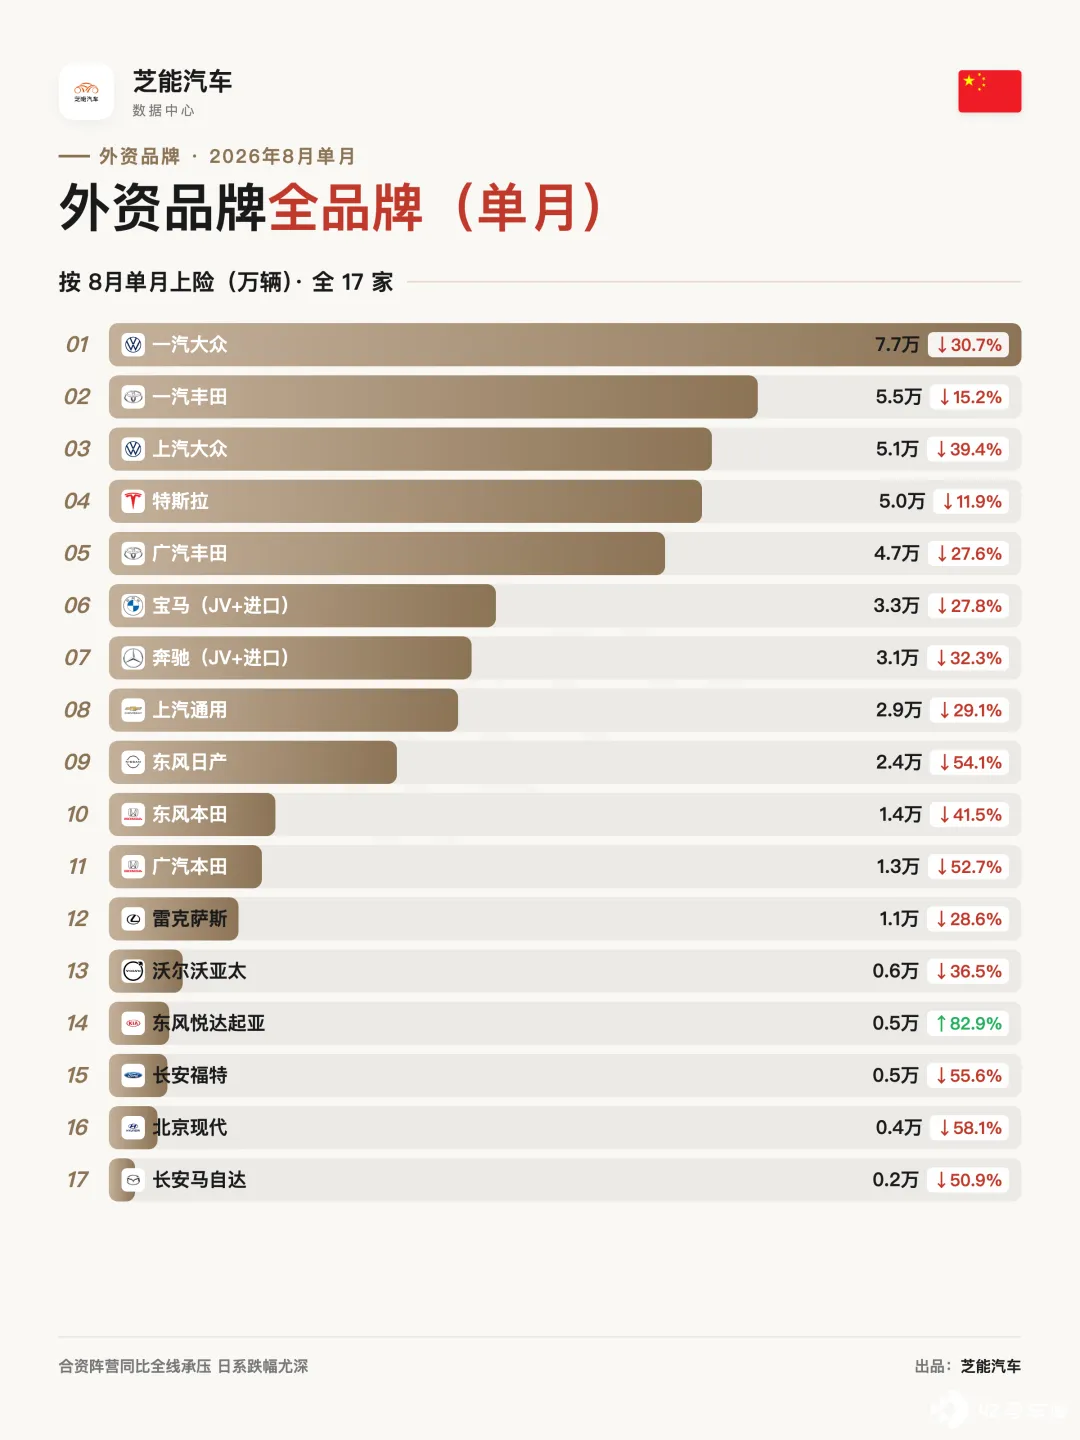
1–8 月的数据来看:
◎ 一汽大众 70.5 万辆,同比 -25.0%。8 月掉 30.7%,德系里跌最狠的。
◎ 上汽大众 48.4 万辆,同比 -31.0%。8 月掉 39.4%,ID。系列承压明显。
◎ 广汽丰田 42.3 万辆,同比 -12.1%。日系合资里最抗打的。
◎ 一汽丰田 43.4 万辆,同比 -12.5%。
◎ 特斯拉 31.7 万辆,同比 -12.6%。8 月 5.0 万辆、-11.9%,Model Y/3 依然能打。
◎ 上汽通用 26.2 万辆,同比 -20.9%。
◎ 东风日产 25.2 万辆,同比 -20.3%。8 月掉 54.1%,单月断崖。
◎ 东风本田 13.9 万辆,同比 -29.4%。
◎ 广汽本田 11.8 万辆,同比 -45.6%。
◎ 华晨宝马+进口宝马 30.0 万辆,同比 -21.7%。
◎ 北京奔驰+进口奔驰 28.1 万辆,同比 -25.4%。
◎ 雷克萨斯 9.2 万辆,同比 -25.3%。
小结
前 8 个月总量掉近两成,想坐在牌桌上越来越难。纯电产品今年成了竞争的关键变量,油车下降太快了,导致没有纯电产品的外资品牌日子最难过。
新势力里零跑和蔚来靠新品周期吃到了最大红利,理想在纯电转型上找到了节奏。2026 年的淘汰赛要从国内和国外两边着手,海外市场是需求的稳定池,国内我们只能适度展开,作为参考。
主要品牌的具体车型和零售数据的差异,我们统一会放在芝能看科技上,欢迎大家查询。







