

接昨天的话题,其实 2021 年比较有价值的研究方向,就是 A00 纯电市场的崛起,还有对电池供应关系的影响。根据上险数显示,2021 年 1-3 月,中国新能源乘用车共上险 40.7 万辆,其中 A00 纯电型共上险 14.4 万辆,占总量 35%(2020 年 Q1 这个市场只有 15%)。我们来根据一些数据来做一些分析。
上险数据分解
目前 A00 级电动车的竞争也在加剧,某种意义上这个方向就是极致的性价比,凭借宏光 MINI EV 的先发优势,五菱在微型电动车市场的霸主地位是难以撼动。长城欧拉黑猫、长安奔奔 E-Star 国民版和原有的奇瑞小蚂蚁都是不错的。Q1 以长城新能源乘用车累计上险 2.7 万辆,其中,A00 级的欧拉 R1(黑猫)和 R2(白猫)分别上险 1.8 万辆和 5000 辆,占长城总上险数的 83%;长安奔奔电动车共上险超过 1 万辆,占长安同期新能源乘用车总销量的 84%,这两家都是卖 A00 纯电为主了。
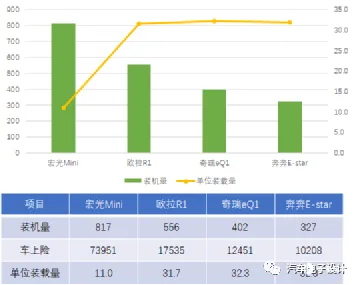
如下图所示,宏光 Mini 虽然有 7 万多的上险,但是需要注意的事情是单位装电量只有 11kWh,对应的电池需求量只有 817MWh;这个几乎和 1.75 万台的 556Mwh 欧拉黑猫相差无几,宏光 Mini 是其他 A00 电池的 1/3.
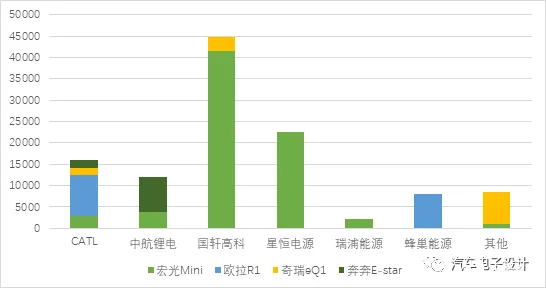
从装车数量来看,我根据上险做了图示,可以看到从数量来看国轩车辆最多,其次是星恒,宁德在四台车里面都有一些份额,但是总量排在第三,后面紧跟着中航锂电。
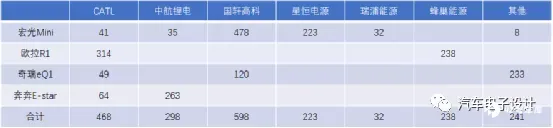
从 Q1 的装机量来看,国轩 598MWh 排第一,宁德 468MWh 第二(相比而言,Model 3 一台车就要了宁德 2.39GWh)。中航在奔奔 E-star 的上量拉到了第三。
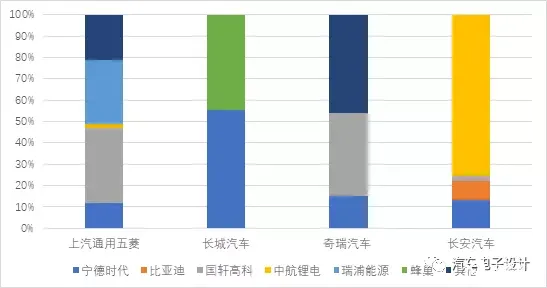
我把 2020 年 12 月根据动力电池产业联盟(这个是根据合格证的数据来分解的),其实情况也是相似的,我们可以看到以下的几个企业基本一致性的策略:
-
上汽通用五菱:五菱是用铁锂为主,几个电池企业得根据价格和意愿来供应,从去年开始宁德供货瓶颈之后比例并不高
-
长城:从去年到现在,基本是宁德和蜂巢 50% 得比例分配
-
长安:中航锂电是大头,宁德少一些
-
奇瑞:国轩大概在 40% 左右,其他企业分的比较散
我的理解,在 A00 纯电的领域,是价格完全竞争的市场。单包限定的价格,使得不仅电芯的成本要压缩,电池管理、电气、电池结构等等都要完全压缩,在这个领域本来就是 CTP 极简主义的做法(拿补贴的要关注能量密度的)。
小结:
从长远来看,A00 市场在中国是很确定一直增长的市场,确实从五线到二线,都需要这种通勤的工具车,在这个领域电池的需求总量从 GWh 来看并不高,按照今年 80 万(50 万 11 kwh 的和 30 万 30 kwh)也就是 14.5 GWh 的需求






